
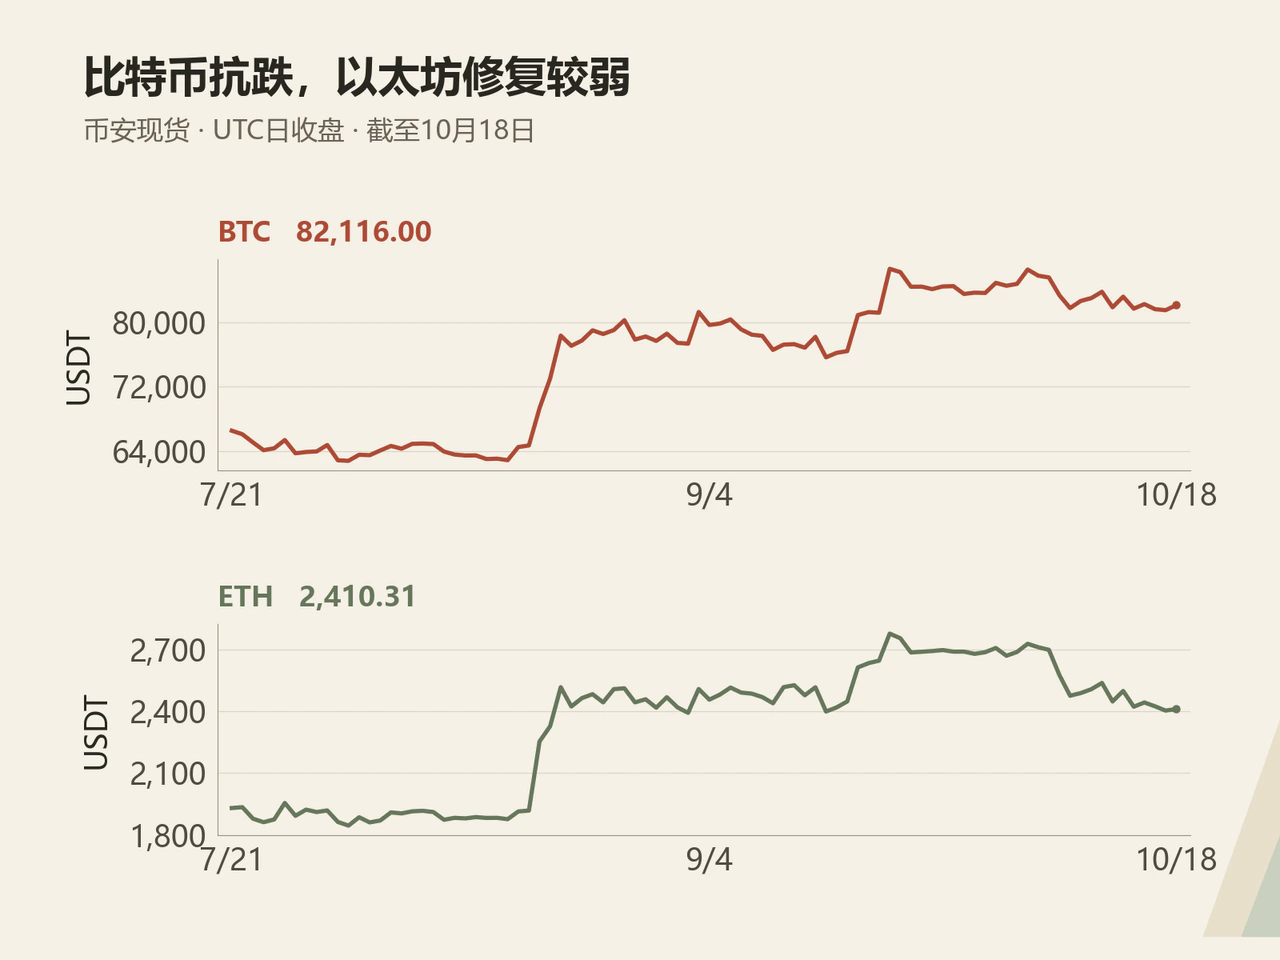
按币安现货USDT报价的UTC日线统计,上周(10月12日至18日七个完整交易日,截至北京时间10月19日08:00收盘),比特币收于82,116 USDT,全周小幅下跌1.98%,守住8万USDT关口;以太坊收于2,410.31 USDT,全周下跌4.99%。在固定观察的十种高流动性主流币中,九种收跌,仅TRX录得上涨。美国通胀数据超预期重新推高利率担忧,叠加美股科技股回调压低风险偏好,市场防守倾向加重:比特币保持相对抗跌,其余主流币则普遍承受了更大幅度的调整。
美国9月CPI超预期打断反弹,比特币探底79,800 USDT后企稳
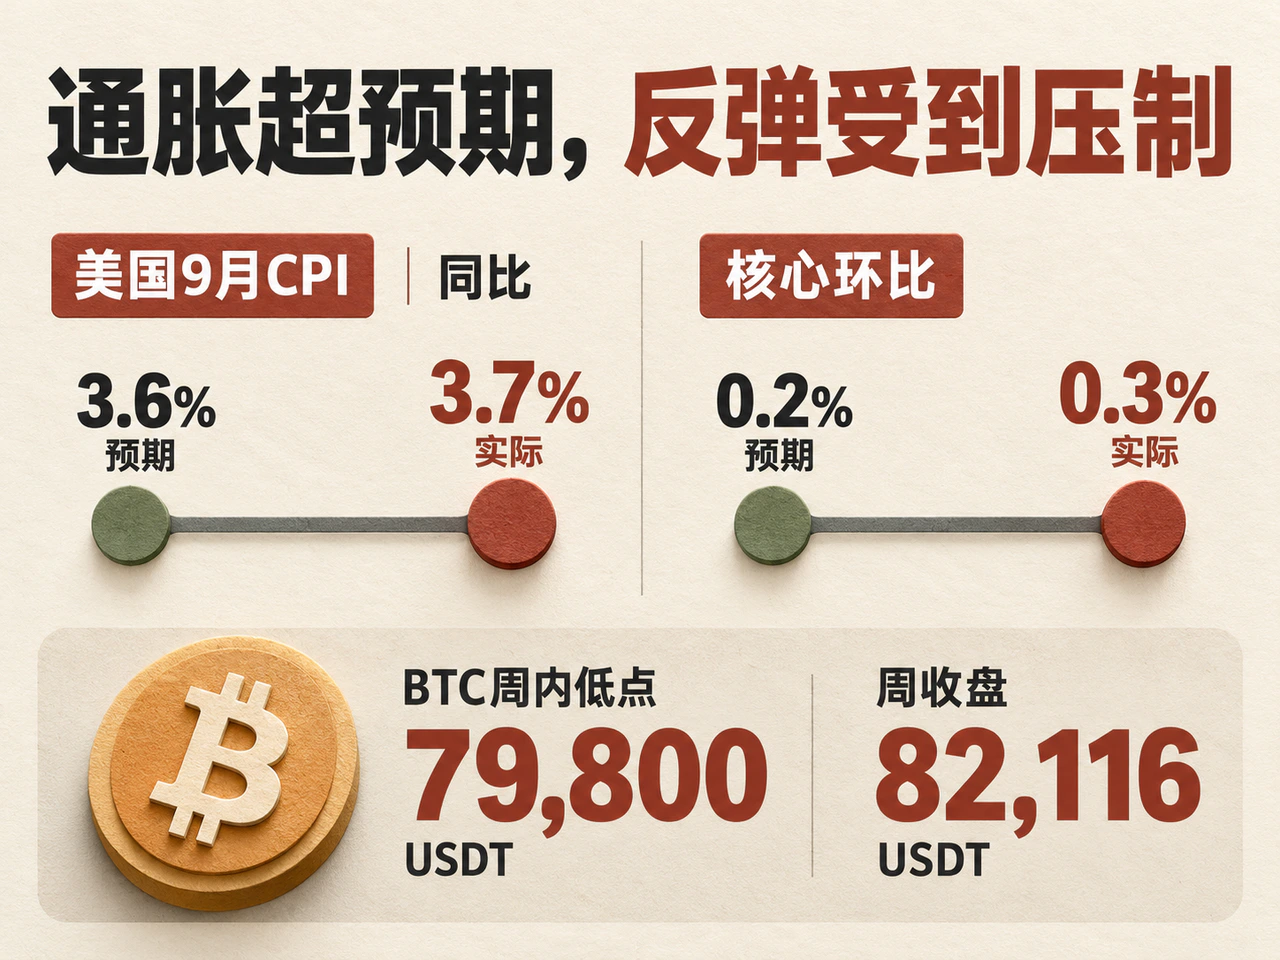
上周比特币走势几经反复。周一收跌2.30%,周二反弹1.61%,周三再度回落1.79%。周四盘中一度下探79,800 USDT的周内低点,随后迅速拉回并收于82,245.93 USDT;周五、周六重回弱势,周日虽微涨0.77%,全周收盘仍低于前一周末的83,773.12 USDT。以太坊周内最低触及2,318 USDT,周日虽有回升,全周跌幅仍接近5%。
打断周初反弹的关键变量是美国通胀数据。10月14日公布的美国9月CPI同比上涨3.7%,高于3.6%的市场预期;核心CPI环比上涨0.3%,同样高于0.2%的预期。据CoinDesk与Nexo当日报道,数据发布后美债收益率走高,比特币随之承压。Nexo研究员Iliya Kalchev指出,核心通胀未能如期降温,加深了市场对能源涨价向其他物价传导的担忧;尽管实际读数仅高出预期0.1个百分点,已足以扭转此前押注美联储暂缓行动的交易,引发股票、债券和加密资产对政策路径的重新定价。高利率预期延续,既抬高了持有无息资产的机会成本,也收紧了借款交易者的融资与加仓空间。
周五,外围市场再添油价上行与科技股调整双重压力。据CoinDesk报道,当日美国交易时段原油上涨,纳斯达克指数收跌约2.15%,VIX指数明显攀升。比特币盘中虽随股市下行,但并未跟随科技股持续扩大跌幅;周六、周日两根日线最低点分别为80,819.66 USDT和80,684.36 USDT,均高于周四低点,显示8万USDT上方存在低位承接。
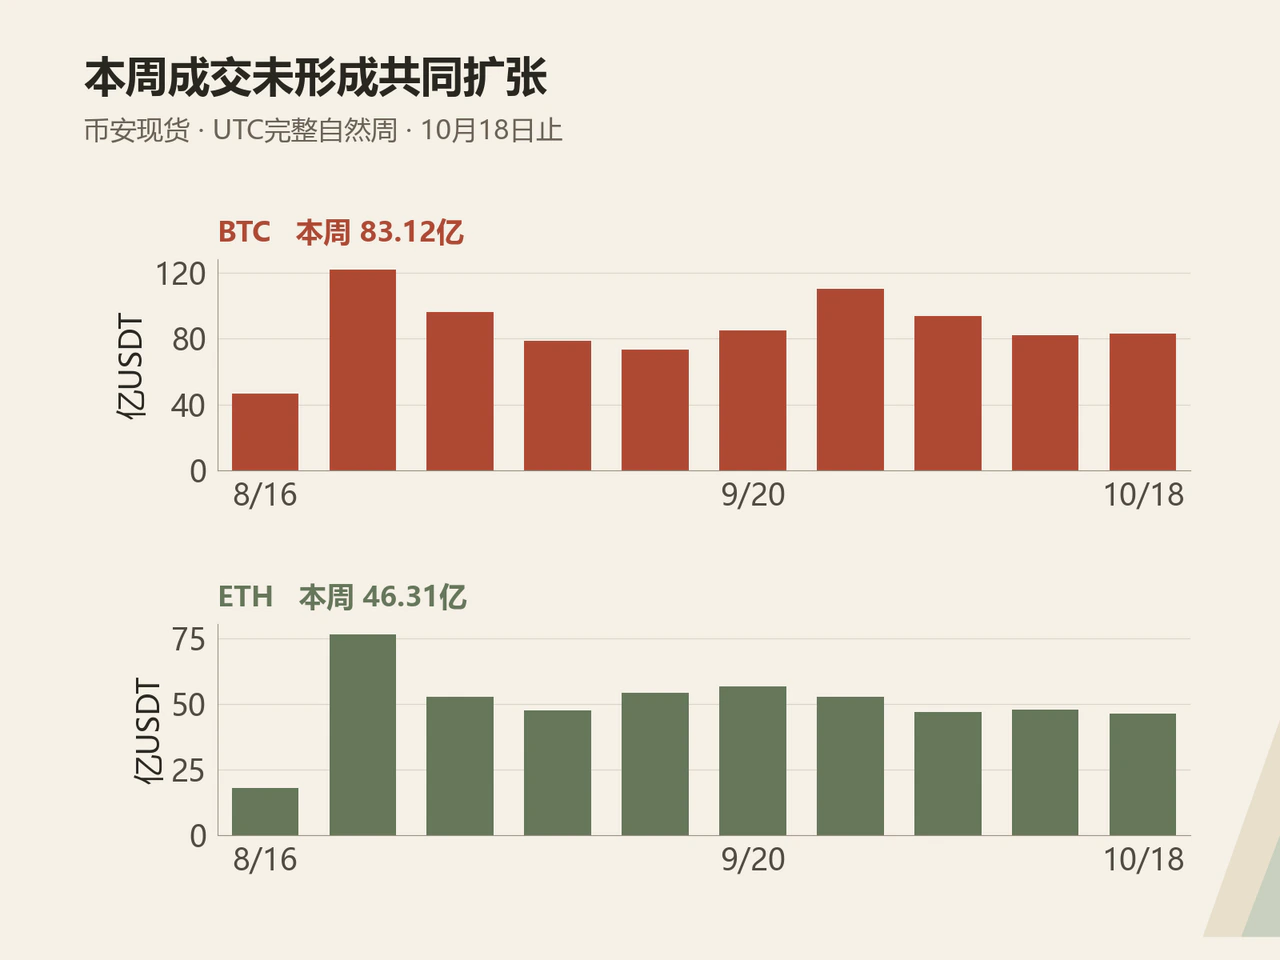
量能结构同样印证了这一盘面特征。币安比特币现货全周成交额为83.12亿USDT,较前一周仅微增1.21%;以太坊现货成交额为46.31亿USDT,环比减少3.27%。两币种全周成交峰值均出现在周四急跌回升当日,此后成交未能持续放大,表明当前支撑主要来自震荡区间的低位承接,广泛的增量买盘仍待后续量能与市场广度确认。
ETH/BTC周降3.07%,主流币普跌下技术升级难抵利率压力
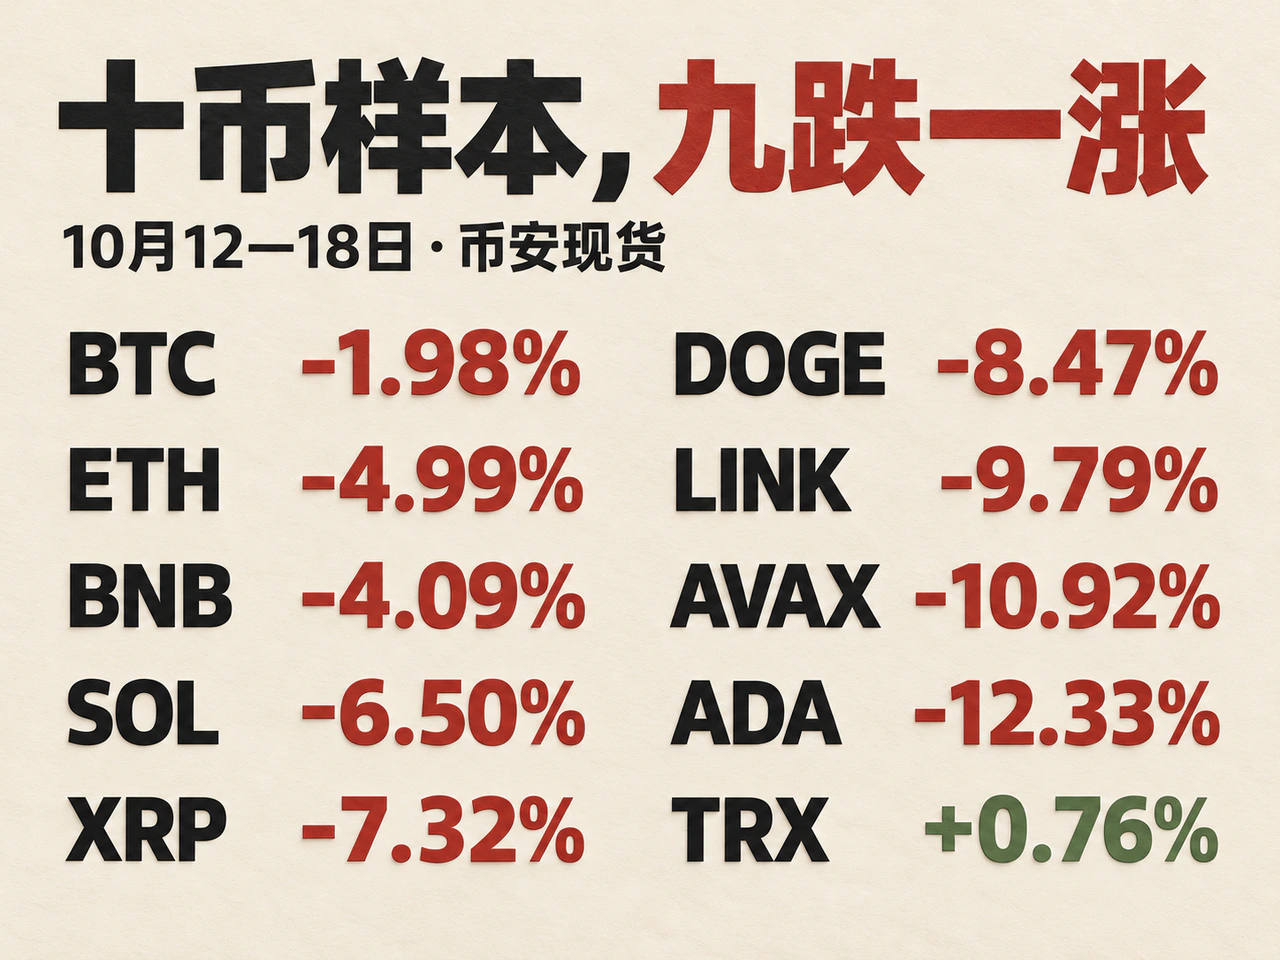
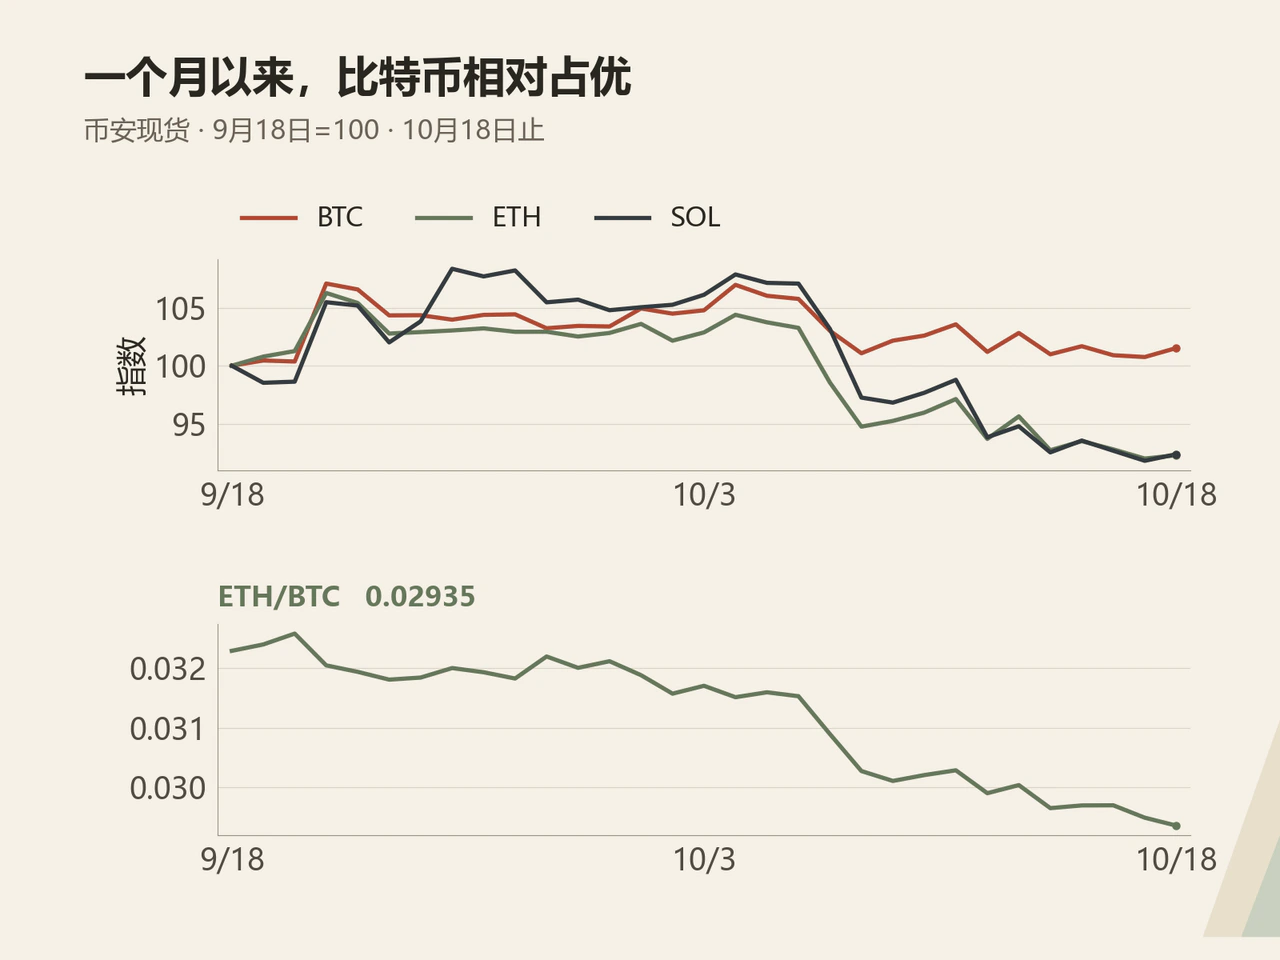
横向对比来看,主流币的调整压力远比比特币明显。在剔除稳定币及包装币重复的币安现货USDT十币样本中,仅TRX全周上涨0.76%;其余币种悉数下跌,BNB跌4.09%,SOL跌6.50%,XRP跌7.32%,DOGE跌8.47%,LINK、AVAX和ADA分别下跌9.79%、10.92%和12.33%。
以太坊相对比特币的弱势延续。按同日收盘价计算,ETH/BTC从上周初比较基准的约0.03028降至0.02935,单周下降约3.07%。将观察期拉长至过去30天,比特币累计上涨1.52%,以太坊则下跌7.73%,反映出承载更多平台增长预期的资产正承受更高的风险折价。CoinDesk在10月15日的盘中报道同样显示,当时CoinDesk 100成分币中仅有6个上涨,且小币种指数跌幅大于头部币种指数,比特币在8万USDT附近的企稳尚未扩散为广泛的市场修复。
在利率与风险偏好主导定价的阶段,单一项目的技术进展难以对冲整体估值压力。Solana于本周公布Alpenglow升级时间表,计划于10月21日切换,目标是将交易最终确认时间缩短至约150毫秒,以减少支付和跨链应用的等待时间;但SOL全周仍下跌6.50%。底层性能改善仍需经历升级执行、应用采用和经济回报转化等环节,短期内难以抵消宏观环境收紧的影响。
机构对后市的判断也聚焦于长期需求与短期资金成本的博弈。据CoinDesk 10月18日报道,Bitwise研究主管Ryan Rasmussen认为,机构采纳与硬资产需求有望推动比特币在年底重返10万美元上方;LO:TECH研究主管Adam Morgan McCarthy则给出8.5万至9.5万美元的年底区间,认为通胀与加息风险仍会限制涨幅。CoinShares研究主管James Butterfill强调,市场要实现持续突破,前提是买入资金重新入场。结合本周盘面,比特币虽展现抗跌韧性,但主流币普遍下行、ETH/BTC持续回落且成交额未见同步扩张。下一阶段,油价与利率能否缓和外部压力,以及资金修复能否从比特币扩散至以太坊和其他主流币,将比单一整数关口更能检验行情的成色。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…