
截至北京时间10月19日晨,回看10月12日至18日这一周,恒生指数按周仅微跌0.10%,10月16日收于24186.83点;但平静的周线背后,港股期权市场的工具供给与持仓结构均出现明显变化。一方面,港交所宣布新增12类股票期权并同步推出周度合约,将短周期工具进一步延伸至半导体、算力个股及科技ETF;另一方面,恒指期权未平仓合约在周内震荡中逆势增加6.4%。
单看周末收盘点位,容易低估一周内对冲成本的起伏。恒指在周二触及24345.22点后,周四一度回落至24062.72点,周五才重新回升。期权的价格波动与头寸调整,正是围绕这一周内路径展开。
港交所新增12类股票期权,周度合约覆盖扩至66只标的
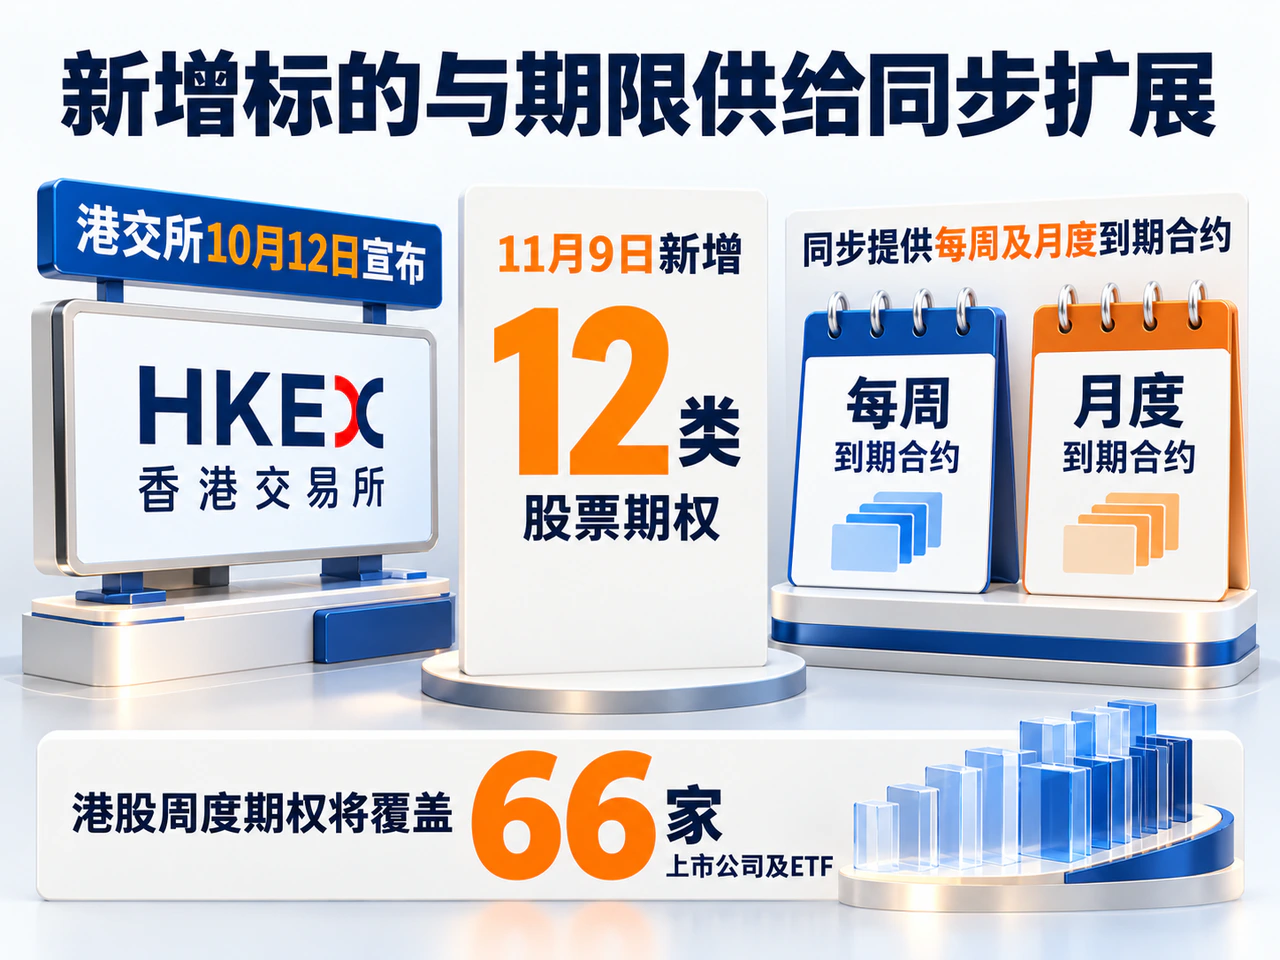
港交所10月12日宣布,将于11月9日新增12类股票期权,涵盖ASMPT、建滔积层板、兆易创新、壁仞科技、剑桥科技、澜起科技、天数智芯等半导体与算力相关企业,以及南方恒生科技ETF等品种。此次扩容的一大特征是期限配置一步到位:新标的自首个交易日起便同步提供每周及月度到期合约,首批可交易的周度到期日为11月13日和20日,并同时挂牌多个月份的月度合约。
期限结构的细化,让投资者能够按事件窗口匹配工具。围绕短期公司事件管理头寸的资金,可以选择到期日贴近事件时点的周度合约;中长期持仓者则可继续使用远月合约。由于临近到期时,短周期合约价格对正股波动的敏感度通常更高,使用周度工具也意味着更高的展期频率与交易成本。同时,行业ETF纳入扩容名单,使投资者可以直接针对科技板块整体部署期权头寸,而不必仅用单一公司替代整个板块。
短周期工具的扩围建立在既有交易需求之上。港交所披露,2026年前九个月股票期权日均成交量达899056张,同比增长1.4%,创同期纪录;每周股票期权自2024年11月推出以来累计成交超过5100万张,约占相关股票期权产品成交量的20%。本次扩容后,港股周度期权将覆盖66家上市公司及ETF。由于个股、ETF期权与恒指期权在标的资产、合约乘数及交割安排上各不相同,跨品种之间不能仅凭成交张数直接横向比较风险规模。
恒指周跌0.1%而未平仓增6.4%,认沽报价随点位起伏
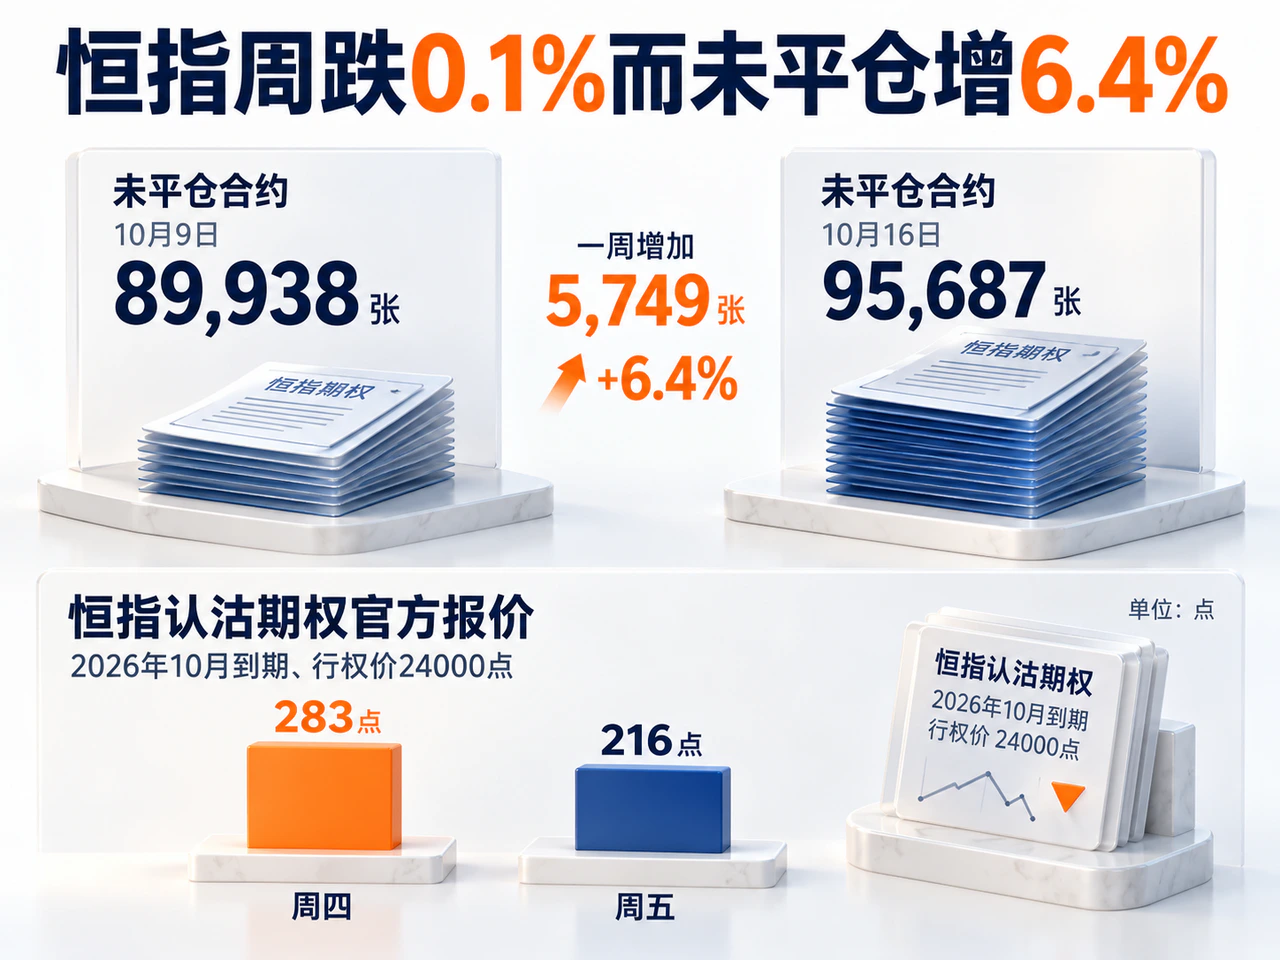
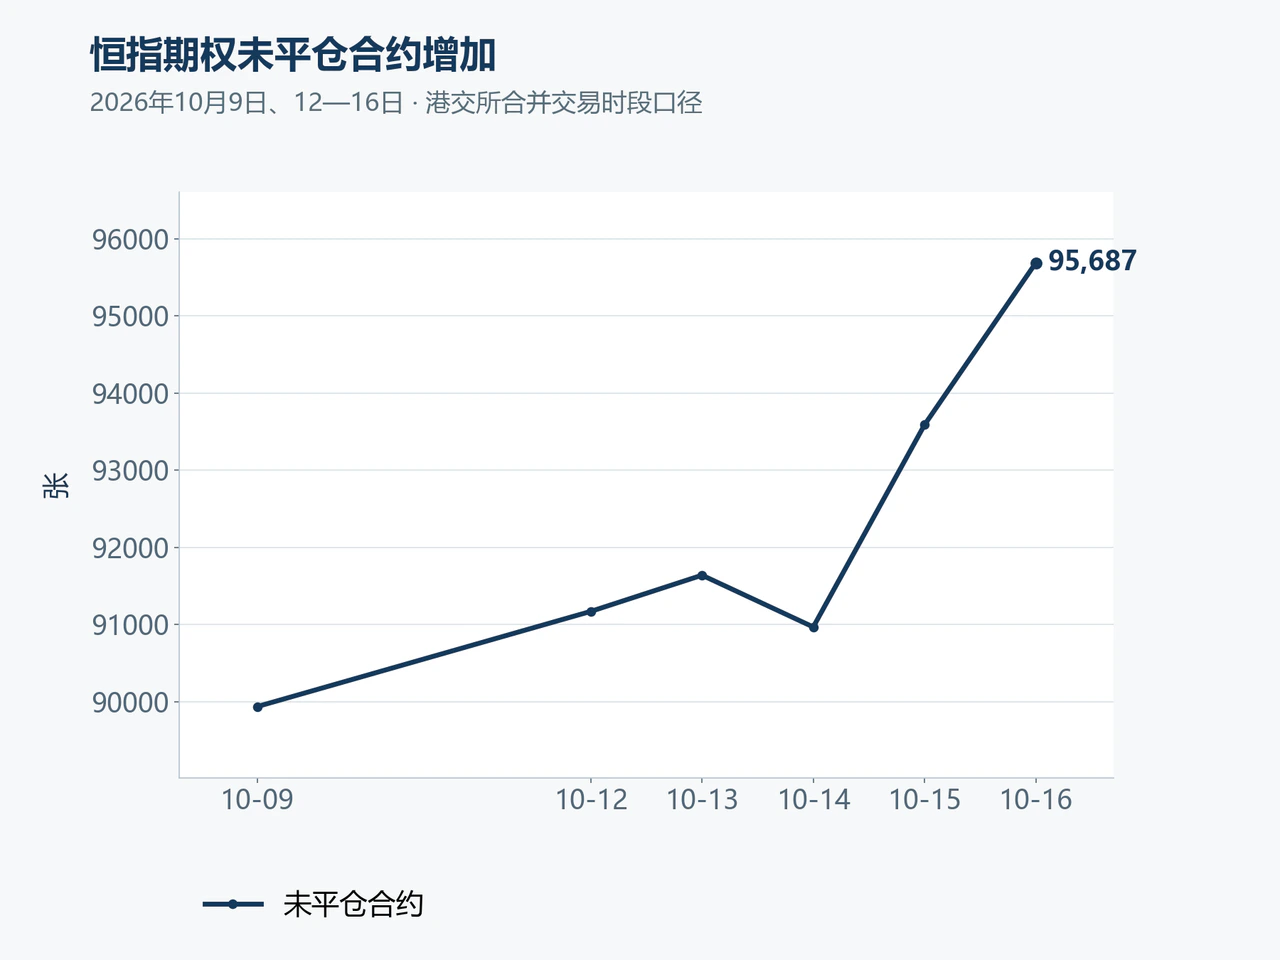
在指数期权层面,按港交所恒指期权每日市场报告的合并交易时段口径,10月12日至16日全周成交合计63668张,日成交量从周一的7849张放大至周五的19174张;未平仓合约从10月9日的89938张增至10月16日的95687张,一周增加5749张,增幅约6.4%。
指数周线接近平收而持仓规模与成交活跃度同步抬升,显示既有头寸并未因指数回到原位而全面退出,市场仍在为后续价格波动保留风险敞口。从周五的活跃合约分布看,交易也未集中于单一方向:当日24600点认购期权成交1919张、交易所官方报价112点,23800点认沽期权成交912张、报价151点。上下两侧价位同时活跃,反映资金正围绕当前区间重新配置行权价与期限,新增持仓中既可能包含方向性交易,也可能来自保护性对冲或组合策略。
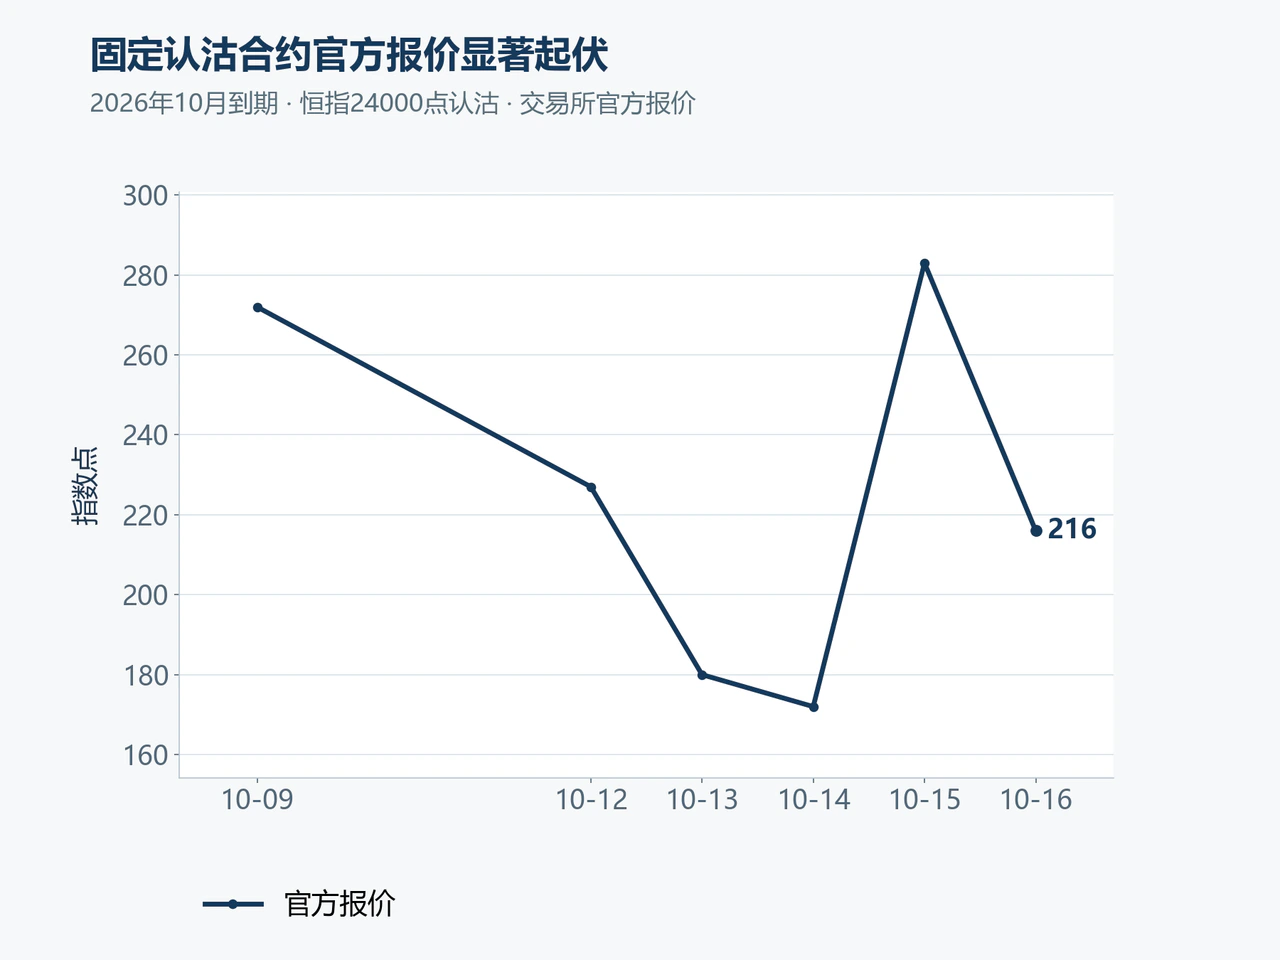
具体合约的周内轨迹更能说明现货路径对期权价格的牵引。以2026年10月到期、行权价24000点的恒指认沽期权为例,其交易所官方报价从前周五的272点,依次降至本周一的227点、周二的180点和周三的172点;周四恒指收于24062.72点、逼近24000点关口时,该认沽合约报价单日跳升111点至283点;周五随指数回升又落至216点。
交易所报告显示,这张24000点认沽合约的引伸波幅在周内主要维持在15%至16%之间。在引伸波幅相对稳定的背景下,权利金出现显著起伏,主要源于现货点位与行权价距离的变化以及剩余期限缩短,而非波动率预期突变。上述官方报价适合做同口径比照,实际成交成本仍取决于盘中买卖盘条件。若后市恒指继续在区间内往返,时间价值衰减将持续消耗短期合约价格;一旦指数突破区间,临近到期的头寸则会迅速放大对价格变动的反应。
备兑ETF以98.4%仓位卖出周度认购,派息与总回报表现分化
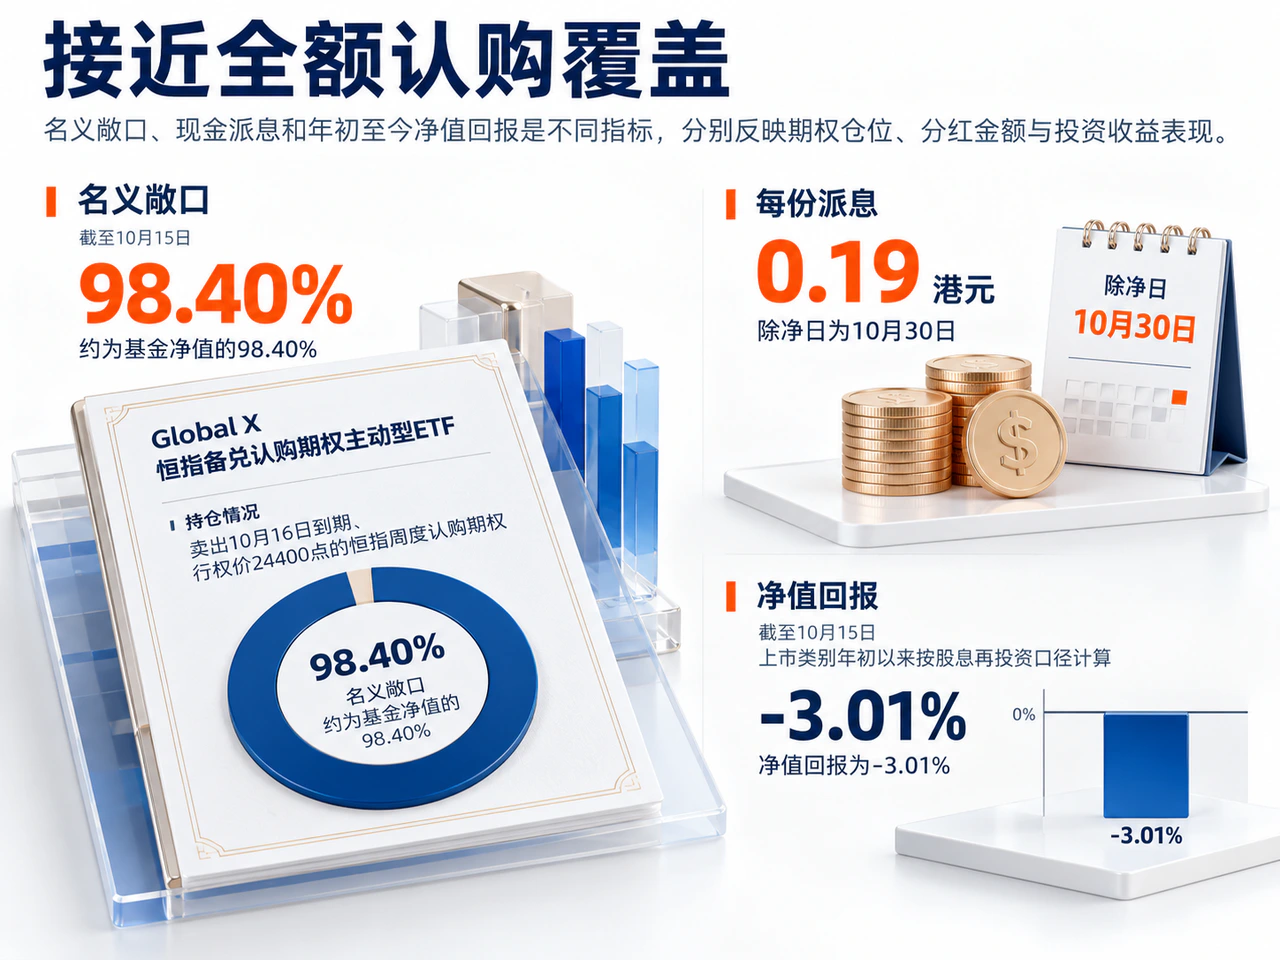
恒指周内先涨后跌再反弹的路径,也直接影响备兑认购(俗称“收租”)策略的运作。据Global X恒指备兑认购期权主动型ETF披露,截至10月15日,该基金持有卖出的10月16日到期、行权价24400点恒指周度认购期权,名义敞口约为基金净值的98.40%。按当日恒指收盘价24062.72点计算,发行人列示的距离行权价上涨空间为1.40%。
接近全额净值的认购覆盖,意味着基金让渡了绝大部分上方参与空间以换取权利金。当指数温和波动时,权利金收入有助于缓冲底层资产的价格回落;若指数快速上行并越过行权价,卖出的认购期权则会封住组合的一部分涨幅。虽然短周期合约可以更频繁地重设行权价,但每次滚动开仓仍需在当时的市场点位上重新权衡权利金收入与上涨空间的交换,周内点位起伏也会使展期时点直接影响单期损益。
这种收益特征决定了审视备兑产品不能只看派息金额,必须同时核对净值与总回报。发行人页面显示,该ETF本次每份派息0.19港元,除净日为10月30日;而截至10月15日,其上市类别年初以来按股息再投资口径计算的净值回报为-3.01%。现金分配仅提供当期现金流,且分配可能来自资本,单期派息不能直接换算为未来可持续收益;按股息再投资计算的净值回报,才完整反映了底层资产价格、期权损益、费用与分红的合并结果。评估此类策略,需将覆盖比例、行权价距离、滚动频率和含分红回报放在一起衡量。
Cboe增设美股期权盘前盘后交易,阿里与台积电纳入名单
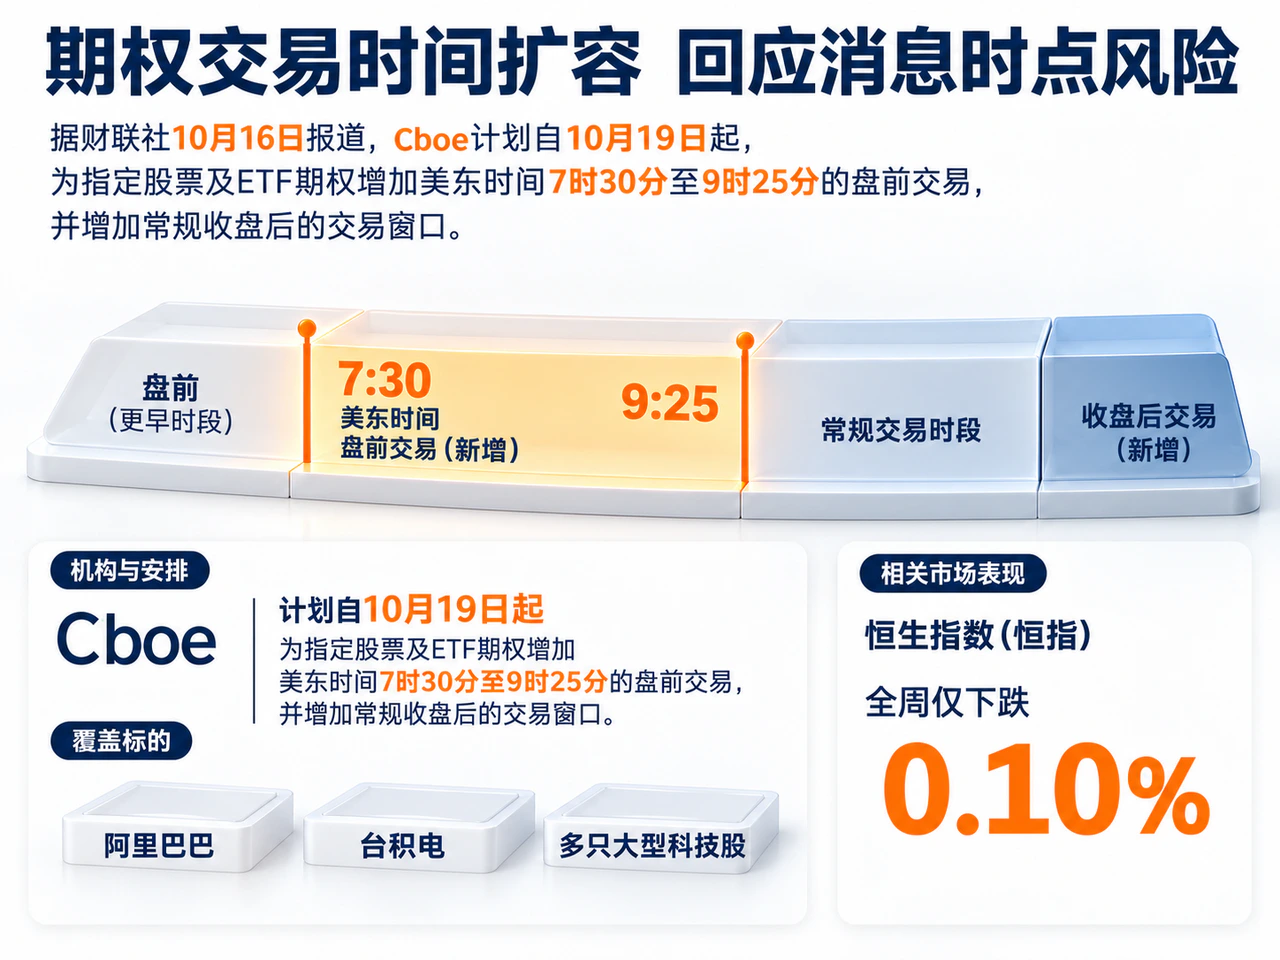
海外市场在同一周推进了交易时段扩容。据财联社10月16日报道,Cboe计划自10月19日起,为指定股票及ETF期权增加美东时间7时30分至9时25分的盘前交易,并增加常规收盘后的交易窗口,阿里巴巴、台积电和多只大型科技股均在覆盖名单中。对同时关注港股与美股中概股的投资者而言,这提供了在美股盘前消息公布后及时调整期权头寸的窗口。
港交所扩充周度期权标的与Cboe延长交易时间,回应的是同一类需求:让风险管理更贴近消息发生的日期与时点。盛宝期权策略师Koen Hoorelbeke在10月16日评论美国市场时指出,成分股之间的轮动可以压低指数表面的波动,但个股风险仍然集中。这一观察同样适用于港股:恒指全周仅下跌0.10%,并不足以概括科技板块、个股事件与不同到期合约上的风险分化。
香港市场于10月19日休市,10月20日恢复交易。节后市场的核心观察点,在于存量恒指期权持仓在现货复市后的调整方向,以及新一批周度股票期权上市后能否形成持续报价与有效成交。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…