
距离11月3日的美国中期选举仅剩三周。民调聚合机构Silver Bulletin最新数据显示,民主党在普通国会选票平均领先共和党8.8个百分点,其总统净支持率亦显示选民反对特朗普的比例高出支持率22.4个百分点。在极为微弱的席位优势下,共和党在众议院正面临严峻挑战。若关键选区翻转导致众议院易手,特朗普政府未来两年的增量减税与支出议程将丧失可靠的国会通道。
当然,这并不意味着财政政策会迅速转向。2025年通过的《税收与支出法》(P.L. 119-21)已将此前多项核心减税条款永久化,确立了中长期的财政赤字基线。国会格局的重塑直接决定新增政策落地的可行性,却难以在短期内逆转已经成型的财政赤字轨迹。
截至北京时间10月13日凌晨,共和党失去众议院已成为基准预测情景,参议院同样存在失守风险。两院归属将分别在财政预算审批与人事任命确认上构筑制度约束;金融市场则需将定价逻辑进一步拆解为财政增量、宏观增长与通胀预期,以及跨党政治博弈带来的风险溢价。
一、选情推演:民主党众院胜率超75%,参院归属取决于关键战场州
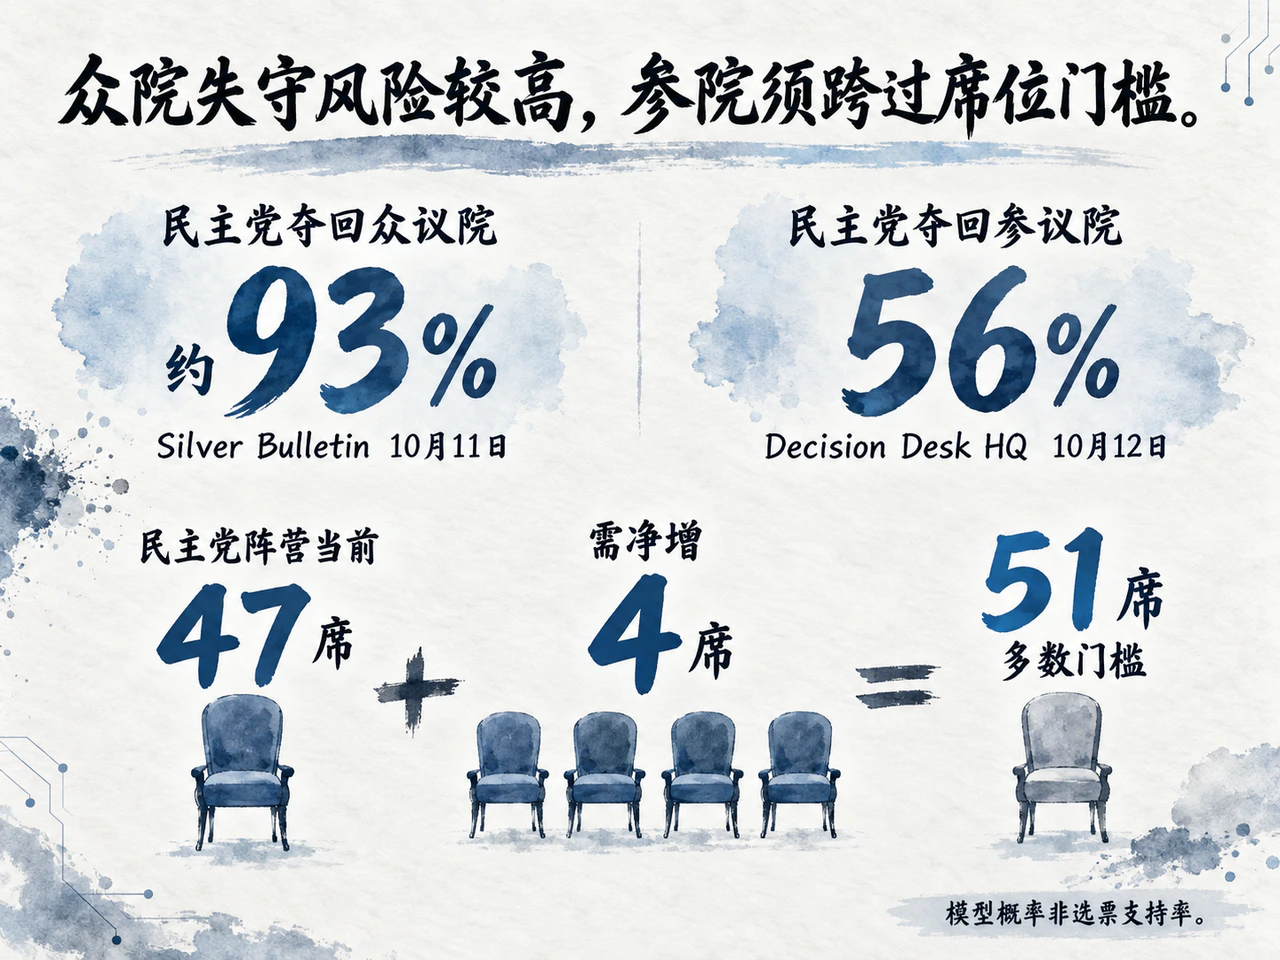
本次中期选举改选全部众议院席位和部分参议院席位,不改选总统。特朗普本人并不在选票上,市场所关注的“执政受挫”,主要指共和党失去参众两院中至少一院的控制权。新一届国会将于2027年1月3日正式履职;11月投票结果揭晓后,2026年年底的“跛脚鸭”会期仍由现任国会主导。
目前众议院格局为共和党218席、民主党214席、独立议员1席,另有2个空缺。下届全部435个席位均将改选,赢得过半数(218席)即可获得控制权。Silver Bulletin在10月12日的国会选票平均指标中记录的8.8个百分点民主党领先优势,正通过各个选区逐步传导至席位竞争。
主流预测模型在众议院归属的判断上高度一致:
| 预测机构及公开更新 | 民主党夺回众议院概率 | 模型特征与核心推演 |
|---|---|---|
| Silver Bulletin(10月11日) | 约93% | FLIPR Deluxe模型,综合选区民调、经济基本面与专家评级 |
| Decision Desk HQ(10月12日) | 超过75% | 模拟结果显示民主党众议院席位均值约为235席 |
尽管各模型在选区基本面、投票率及历史民调偏差的处理机制上有所不同,但均将民主党夺回众院视为大概率事件。尽管Cook Political Report估算本轮选区重划为共和党带来约4席的净缓冲空间,但这不足以完全抵消全国性的民意逆风,共和党守住众议院的路径已极为狭窄。
参议院竞争则更具悬念。目前参议院共有共和党53席,民主党45席以及与其组团的2名独立议员(民主党党团共47席)。民主党阵营必须在席位得失相抵后净增4席,方能达到51席的多数门槛;若最终形成50:50平局,共和党副总统仍握有决定性一票。Decision Desk HQ 10月12日数据显示,民主党夺回参议院的概率为56%。包括缅因、北卡罗来纳、阿拉斯加,以及俄亥俄、艾奥瓦和得克萨斯等关键州的席位争夺,将最终决定参议院天平的倒向。目前两院同时失守已属于市场必须纳入考量的重大情景。
二、政策分化与资产传导:存量赤字锁定,增量刺激受限或偏多美债
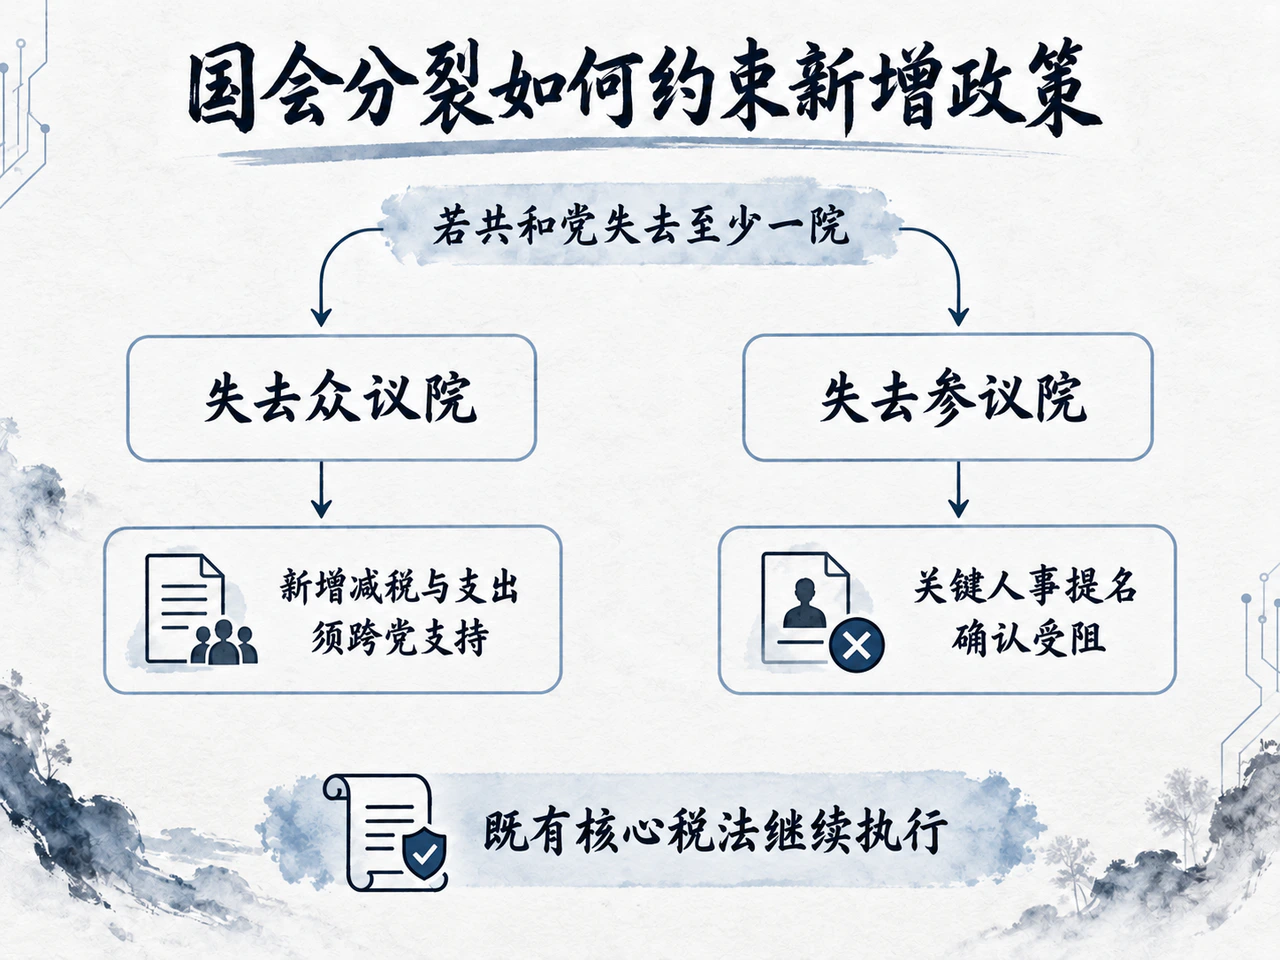
国会控制权的分化,直接决定了政策约束的具体维度:
| 选举结果 | 财政立法主要变化 | 金融政策与人事主要变化 |
|---|---|---|
| 仅失去众议院 | 新一轮减税、福利与支出改革须争取跨党支持;年度拨款谈判难度上升 | 参议院人事确认通道保持通畅;行政与既有监管权限不受直接冲击 |
| 仅失去参议院 | 单党预算法案同样受阻 | 民主党可阻击或拖延监管机构关键人事提名,增加行政团队组建阻力 |
| 两院均失去 | 单党财政立法彻底终结,国会对白宫的预算审查与行政调查全面升级 | 立法与人事提名双重受制,但既有法律框架与总统行政令依然有效 |
财政维度:存量税法提供强延续性,增量扩张通道面临阻断。
2025年《税收与支出法》(P.L. 119-21)已将2017年减税政策中的个人所得税税率等核心条款永久化。民主党无论赢得一院还是两院,均无法自动终止这些条款;若要废除已生效法律,需要两院立法并取得总统签署;若遭总统否决,则须两院各以三分之二多数推翻否决。在特朗普任期内,现行税收基线具有极高的制度韧性。
真正受到阻断的是增量政策通道。共和党此前赖以绕过参议院60票门槛的“预算协调程序”(Reconciliation),前提是两院必须通过同一份包含协调指令的预算决议。一旦失去众议院,共和党通过预算协调单方面推进减税或重组支出的通道将彻底失效。
受此影响,多项待续期及新增议程将面临重估:2025年税法中小费与合格加班工资的所得税扣除仅适用于2025—2028税年,展期必须依赖新立法;特朗普于9月9日提出的向每名成年美国公民支付5,000美元“分红”(白宫于9月10日重申)的承诺,在缺乏两院绝对掌控的前提下,几乎无法凭单党力量落地。
国会分裂会降低进一步单党刺激的可行性,但并不意味着财政赤字会显著收缩。国会预算办公室(CBO)对2025年税法的常规估算显示,相对2025年1月基线,该法在2025—2034年将累计推高约3.4万亿美元赤字(未计宏观动态反馈及新增利息);CBO于10月8日发布的月报初值显示,2026财年联邦赤字规模约2.0万亿美元。社会保障、医疗保险及刚性债务利息支出均受既有法定支出驱动。
历史经验亦表明,分裂国会未必带来紧缩:2019年特朗普与民主党把持的众议院达成两党预算协议,最终将2020和2021财年的国防与非国防支出上限合计提高了3,220亿美元,并同步暂停债务上限。此外,2025年立法已将债务上限调升5万亿美元,中期选举结果本身不会立即触发新的债限危机。但美联储研究显示,2011年和2013年的债限博弈曾令美债收益率承受约4—8个基点的事件溢价,后续债务上限周期的谈判摩擦仍可能推高局部融资成本。
货币、监管与贸易:行政权限延续,人事面临博弈。
货币政策独立性在人事层面已有制度锚定。凯文·沃什(Kevin Warsh)已于2026年5月22日出任美联储理事会主席,任期持续至2030年5月,参议院已于同年5月完成确认。本次中期选举仅影响未来可能出现的理事空缺确认,无法重置既有的美联储领导层架构。国会对货币政策的实质影响,主要通过财政增量收缩引发的需求、就业与通胀变化间接传导。
金融与数字资产监管呈现“存量执行与增量立法”的脱钩。2025年通过的《GENIUS稳定币法》属于已生效法律,行政机构的规则制定可按既定程序推进;而聚焦交易架构的《CLARITY数字资产市场结构法案》在9月15日的参议院程序性表决中未能通过,国会换届势必重塑其立法博弈边界。参议院若失守,还将直接加剧金融监管高管人选的确认阻力。
关税政策依然保留较大的行政自由度。尽管最高法院于2026年2月20日否定了依据《国际紧急经济权力法》(IEEPA)征收关税的行政权限,但国会研究处10月发布的梳理显示,政府目前仍充分利用《贸易扩展法》第232条及《贸易法》第301条等法定授权。民主党控制国会可以加强听证与监督,但修改上述授权法案同样难逃总统否决权,关税壁垒并不会因国会格局变化而迅速退潮。
资产价格传导机制:
- 美债市场: 相比共和党横扫两院的追加赤字情景,分裂国会阻断了增量刺激立法,有助于缓解未来国债供给扩张的预期,对美债价格形成结构性支撑。然而,2026财年约2万亿美元的年度赤字显示融资需求依然庞大,伴随债务上限博弈可能带来的流动性摩擦,期限溢价(Term Premium)的回落幅度可能受限,长端收益率的下行空间弱于短端。
- 美元汇率: 增量财政刺激受限若伴随经济动能边际降温与降息预期升温,将对美元利差优势构成压制;但由于非美经济体增长动能分化,叠加关税行政工具带来的全球贸易摩擦避险需求,美元指数更可能呈现宽幅震荡而非单边走弱。
- 权益资产: 进一步企业减税与大范围去监管预期落空,叠加热度退潮对企业盈利预期的压制,对风险资产构成逆风;无风险利率的下行虽在分母端提供一定估值缓冲,但政策不确定性将抬高股权风险溢价。金融、数字资产等强监管板块的估值弹性将更多受制于行政规则细则与两党摩擦成本。
总体而言,特朗普在中期选举面临的核心风险,是失去依靠单党力量主导立法的主动权。若共和党失去至少一院,未来两年的政策常态将转向跨党交易与行政权博弈,单党推动财政增量将受限,但已确立的万亿赤字存量基线将继续主导宏观环境。
(本文为宏观政策与市场研究,不构成投资建议。)
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…