
10月24日,美港两地的数字资产监管动态分别指向两个实操边界问题:稳定币如何通过第三方向持有人提供收益回报,以及加密平台在取得监管牌照前如何开展线下业务。当天,美国银行政策研究所(BPI)发布政策周报,质疑监管机构在稳定币第三方收益安排上的审查透明度;《南华早报》同日报道,一家已被列入监管警示名单的加密平台在香港开设实体办公室并开展推广。前者涉及商业银行存款与链上支付工具的资金竞争,后者则检验市场参与者能否厘清工商注册、实体办公与金融业务牌照之间的法律界限。
截至北京时间10月25日晨,随着前期监管立法陆续进入执行准备阶段,市场与监管博弈的重心已转向具体业务结构的合规边界。
美国:OCC将稳定币第三方收益改为逐案审查,BPI质疑标准不透明

10月21日,美国货币监理署(OCC)发布执行《GENIUS法案》的最终规则,定于2027年1月18日生效。该规则明确了OCC管辖范围内支付稳定币发行人在储备资产、赎回、风险管理、托管、资本、报告及申请注册等方面的合规要求(反洗钱及制裁相关规则另行制定),为发行人搭建业务与合规体系确立了时间表。
规则落地后,代表美国商业银行利益的BPI在10月24日周报中将矛头指向发行人与第三方之间的收益安排。BPI指出,OCC最终规则删除了拟议版本中针对特定收益安排的“违规推定”条款,改为逐案审查。BPI站在防范商业银行存款流失的立场上认为,缺乏公开、透明的认定程序,将使市场难以判断哪些第三方支付安排会触碰“禁止发行人付息或支付收益”的红线。从执行层面看,改为个案审查意味着稳定币发行人与分销平台之间的合同条款、资金来源及实际支付路径将成为监管穿透核查的重点。
在商业层面,稳定币的获客能力不仅取决于支付转账效率,也高度依赖用户持有期间所能获得的收益激励。若分销平台奖励成为核心竞争手段,稳定币发行人、交易平台与商业银行围绕资金留存和利益分配的博弈将更加受到监管关注,产品结构设计与营销承诺也必须落到可核查的合规细节上。
BPI同日还回顾了Ramp向OCC申请全国性信托银行牌照的动向。据其引述的公司说明,拟筹建的信托银行将提供受托投资管理及数字资产托管服务,不从事吸收存款或发放商业贷款业务。这一定位反映了机构切入数字资产基础设施时对特定牌照路径的选择,但该申请目前尚处于监管审批阶段,距离获准展业及形成实际业务收入仍有待时日。
香港:警示平台Polar Tensor在港设点,实体办公不等于持牌准入
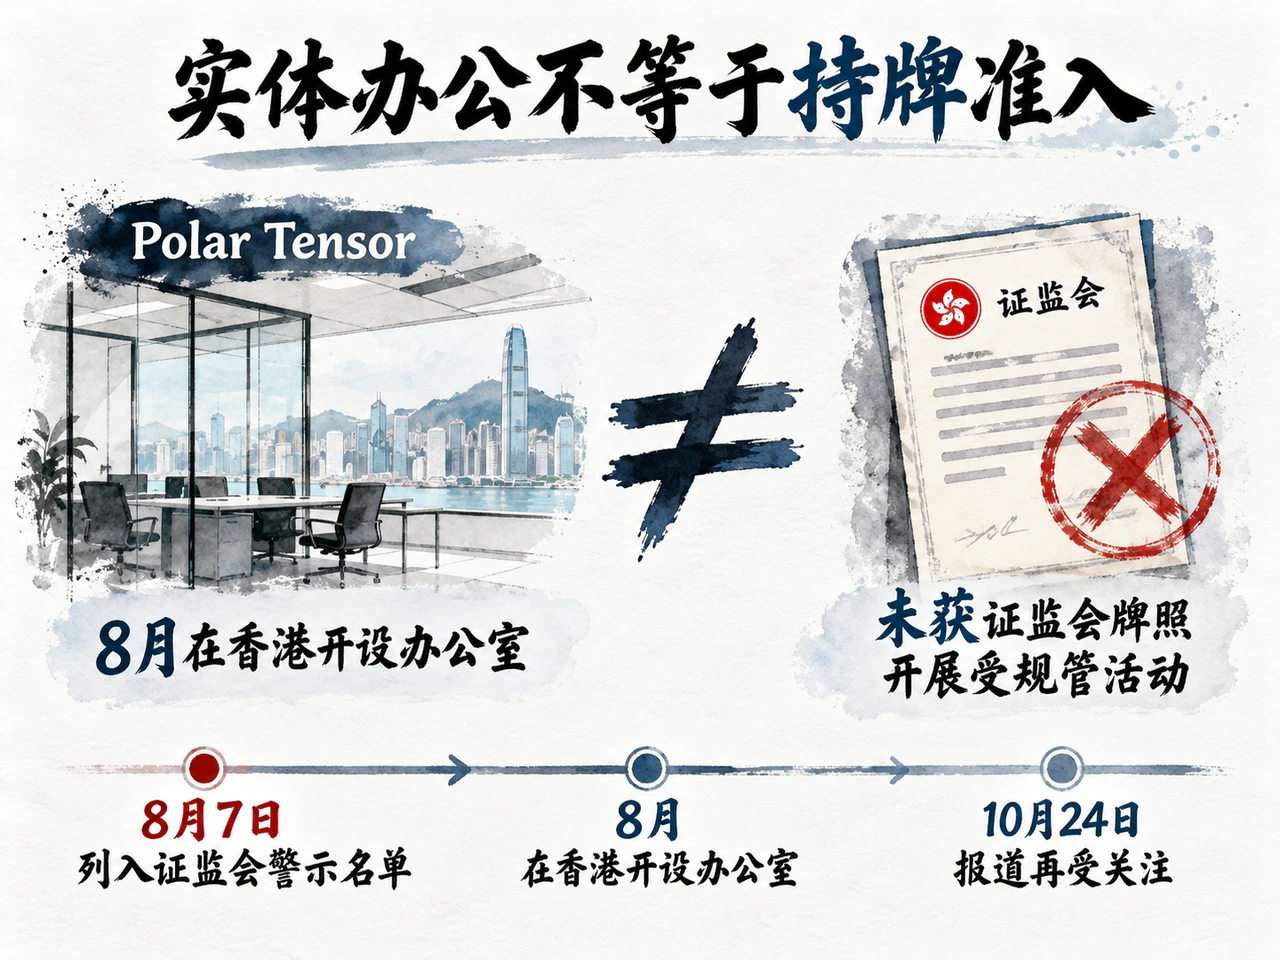
在香港市场,无牌平台的线下设点与推广活动引发舆论关注。据《南华早报》10月24日报道,已被香港及加拿大监管机构列入警示名单的加密平台Polar Tensor,今年8月在铜锣湾开设了实体办公室,其在港经营与营销活动成为外界关注焦点。
香港证监会的公示记录显示,Polar Tensor已于8月7日被列入“可疑虚拟资产交易平台”名单,相关记录明确指出该平台及其关联网页均未获证监会发牌在香港开展受规管活动。报道引述专家观点称,被列入警示名单本身虽不直接等同于已坐实违法,但监管层面应进一步加强对受规管金融产品营销活动的审视。
这一案例凸显了机构线下曝光度与实质监管资质之间的差异。租赁办公场所、完成公司注册或推进跨境布局虽有助于企业接触潜在客户,但客户资产由谁托管、可向哪类投资者销售何种产品、发生纠纷后由哪一机构管辖,最终仍由具体的金融牌照与业务法律关系决定。对于机构及个人客户而言,合作审查的起点应是核实服务主体及其获批的许可范围,而非仅凭品牌宣传或实体办公地址判断其合规性。
综合美港两地动态可以看出,数字资产行业的合规焦点正落向发行、托管、分销与营销各环节的执行细节。机构扩张能否转化为可持续的经营收入,取决于具体产品与展业安排能否在监管边界内运行;后续更具实质意义的观察指标,仍是牌照正式获批、许可范围厘清以及合规服务的实际启动。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…