
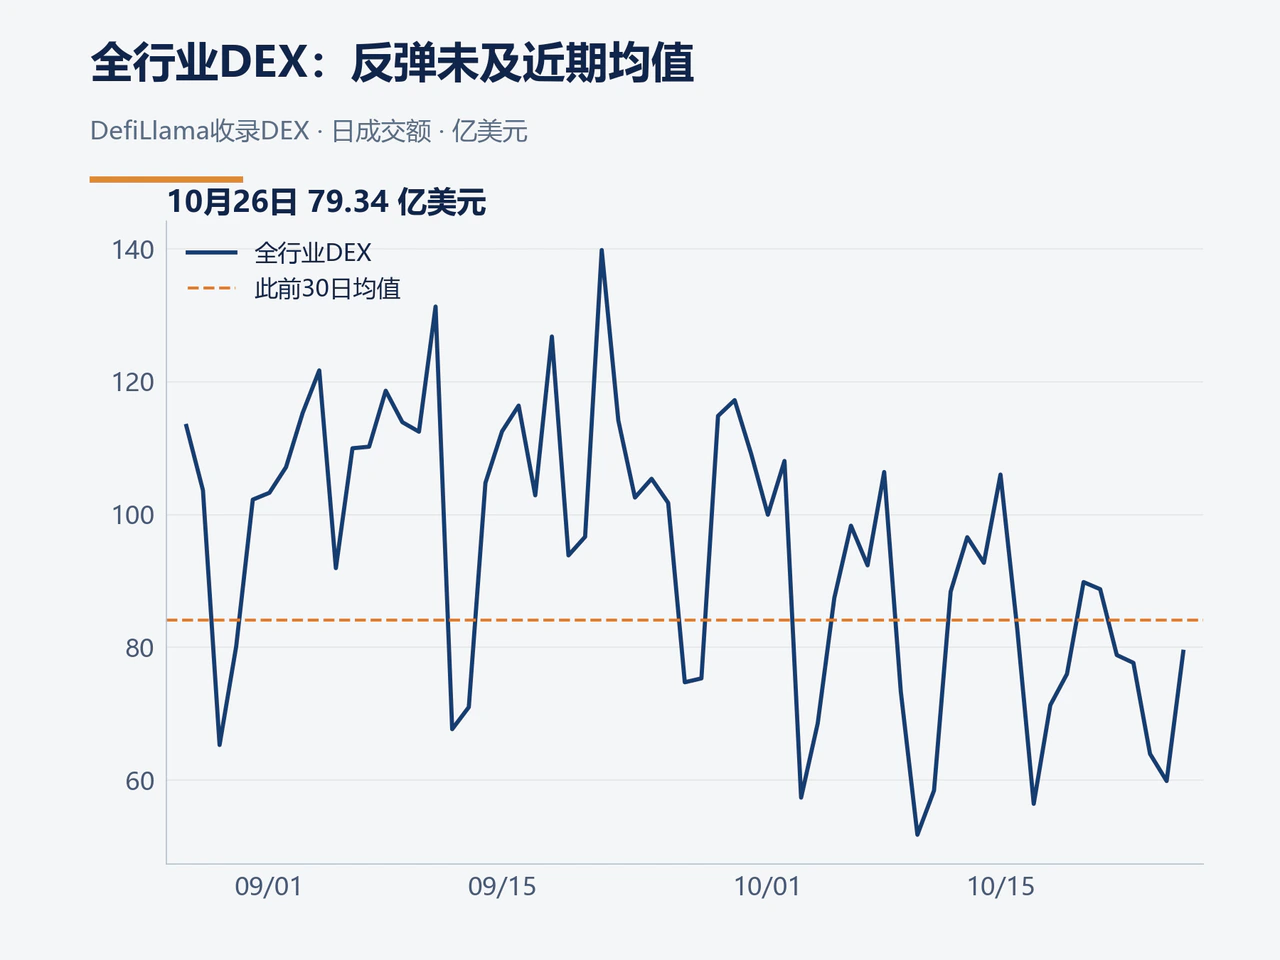
10月26日(UTC日线,截至北京时间10月27日晨),链上交易从周末低位反弹。按DefiLlama收录的去中心化交易所(DEX)口径,当日全市场成交额升至79.34亿美元,较前一日增长32.5%,但仍较此前30日均值低约5.7%。
盘面修复呈现结构分化:以太坊主网及部分二层网络成交率先回到近期均值上方,借贷协议收费变动相对平缓,传统支付与金融机构则继续将稳定币纳入既有结算流程。交易、借贷与支付需求共同推高链上活动,但由此产生的现金流分别流向流动性提供者、协议金库、稳定币发行商及掌握终端客户的服务商,业务规模扩张并不直接等同于协议收入增长。
以太坊系成交重回30日均值上方,借贷收费涨幅弱于交易撮合
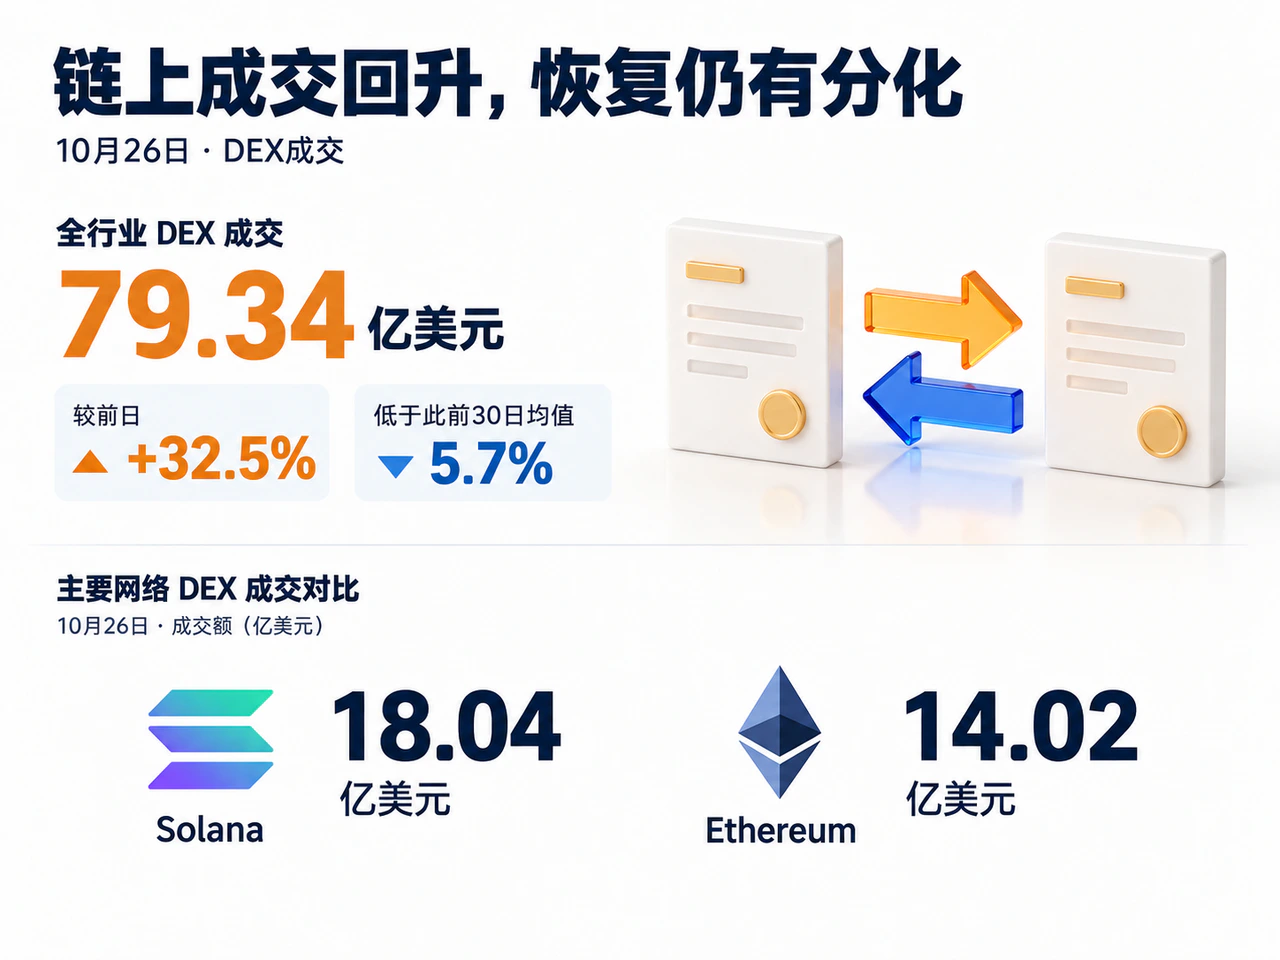
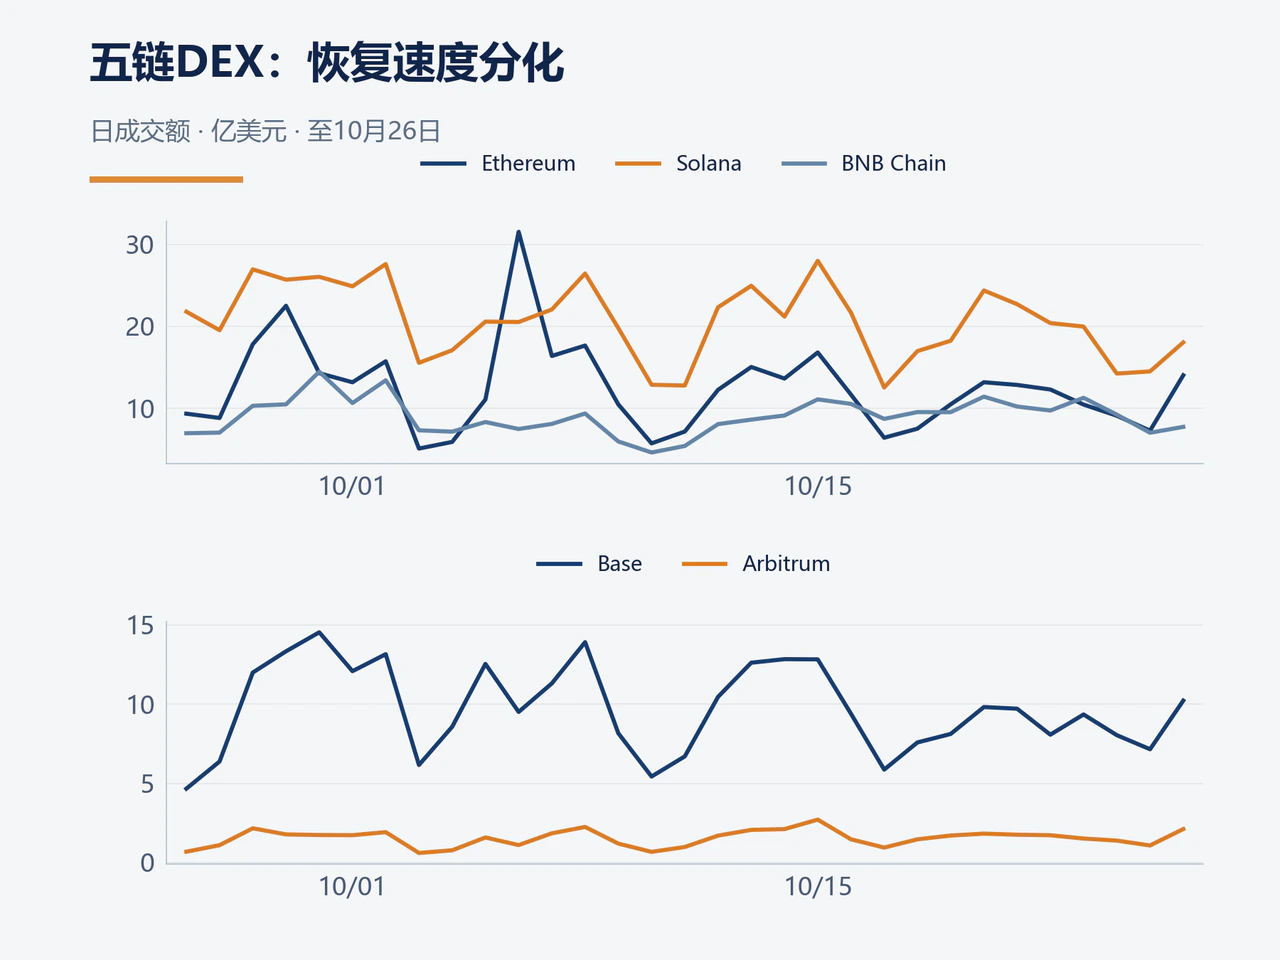
10月26日,五条主要公链及二层网络的DEX成交额全线回升,其中以太坊与Arbitrum单日增幅居前。以太坊当日DEX成交额为14.02亿美元,较前日增长93.2%;Arbitrum与Base分别达2.11亿美元和10.23亿美元,日增96.4%和42.9%。Solana成交额为18.04亿美元,增长24.5%;BNB Chain为7.72亿美元,增长10.2%。
周日低基数放大了单日环比反弹,对比9月26日至10月25日的30日均值更能反映真实恢复程度。其中,Arbitrum、以太坊和Base当日成交额分别高出各自30日均值39.3%、13.3%和5.6%,已越过近期平均交易水平;Solana与BNB Chain则仍分别低于各自30日均值13.0%和14.4%。尽管如此,Solana仍以18.04亿美元的绝对规模居上述五个样本首位。
交易回暖直接推高了头部的撮合费用,而存量借贷收费波动温和。按各协议统计定义计算,Uniswap V3当日交易费用达106.42万美元,较前日增长80.9%;Uniswap V4为105.89万美元,增长43.8%。同期,Aave V3当日费用为111.41万美元,较前日微增0.6%;Morpho Blue费用为81.55万美元,增长10.4%,其中借贷费用除利息外还可能包含清算等项目。
交易与借贷之外,机构级支付与资产结算也在向链上生产环境推进。BitGo在10月26日发布的Money20/20观察中指出,Visa已将以USDC预先补足付款资金的安排从试点推向生产阶段,收款人仍通过原有银行账户或银行卡入账;同时,JPM Coin从既有网络扩展至以太坊主网,代币化证券在抵押、回购和交收场景的应用也在推进。
Aave与Morpho金库留存迥异,稳定币支付额同比增90%但分润链条拉长
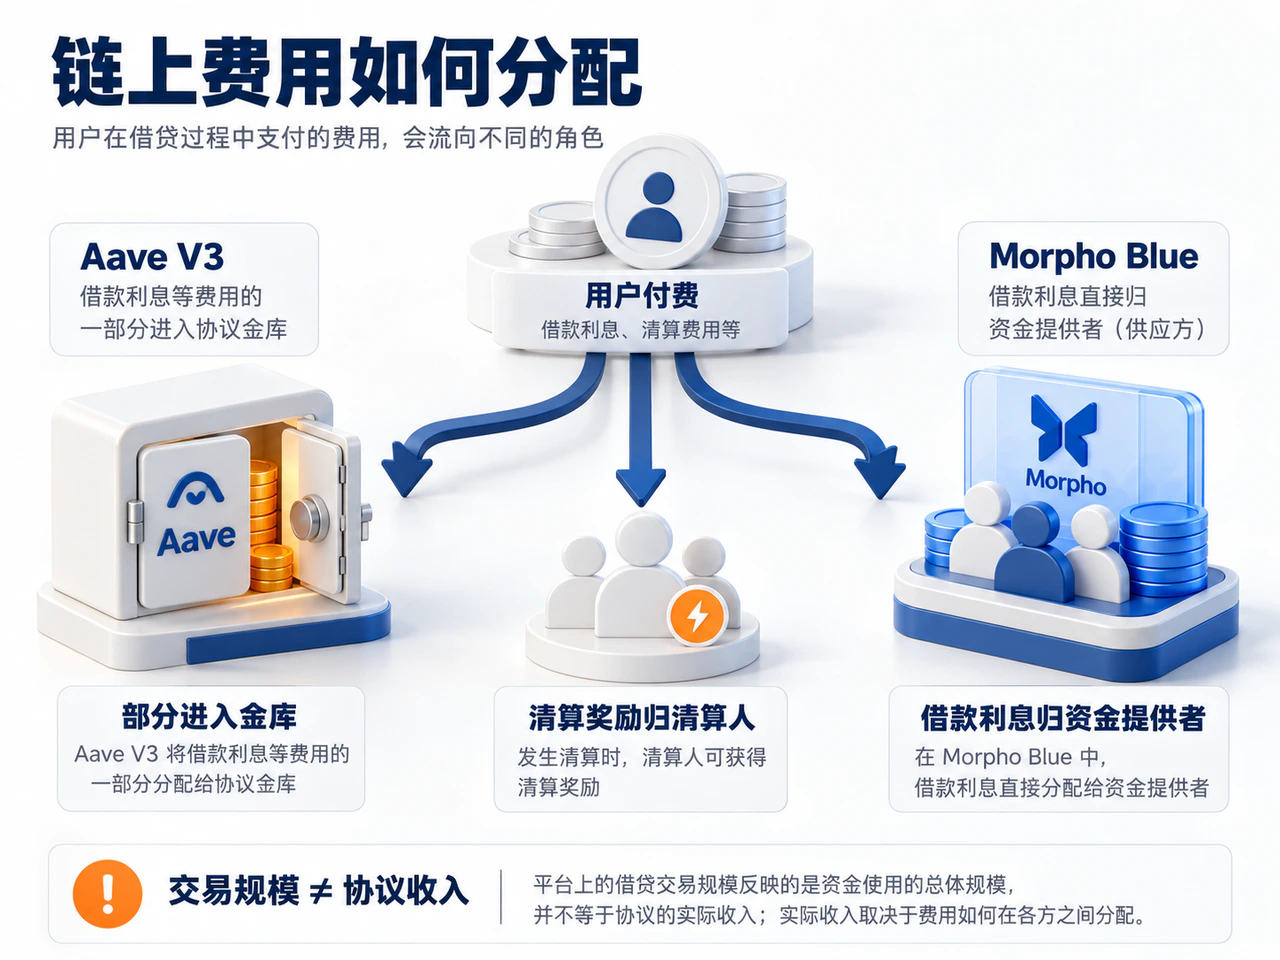
链上活动恢复能否转化为可持续的经营收入,取决于各业务的费用分配规则。交易额仅反映资产换手规模,用户支付的费用代表使用成本,而协议最终留存的收入还需经过多层分润。
借贷协议的对比尤为直接。DefiLlama统计的Aave V3费用涵盖借款利息、闪电贷、清算及其他收费,拨入金库的部分计为协议收入,存款人收益另行分配。而在Morpho Blue口径下,借款利息全额分给资金提供者,清算奖励流向清算人,该统计适配器记录的协议收入为零。这意味着Morpho Blue当日81.55万美元费用虽反映了真实的借贷与清算支出,但收益直接归属出借人与清算服务方,并未沉淀至协议金库。评估代币价值时,需将协议总费用与金库实际留存区分开来。
支付业务的收入分配链条更长。BitGo援引Allium数据显示,9月经调整的稳定币支付额达541亿美元,较去年同期的285亿美元增长约90%;同期稳定币平均供应量为2737亿美元,较去年同期的2622亿美元仅增长约4.4%。这组月度数据表明,稳定币支付规模的扩张主要依靠存量资金周转加快,未必依赖同等幅度的新币增发。
但支付流水高增长并不意味着底层公链或单一协议能捕获主要商业价值。在Visa的USDC备付案例中,稳定币主要解决传统支付网络在夜间和周末调拨资金的时间约束、降低闲置备付款,而客户入口、合规安排及最终到账渠道仍维持原状。服务费用分散留在支付网络、钱包、换汇和合规等环节,承担底层结算的公链只是整条业务链的一部分。
从部分网络单日DEX成交重回均值上方到月度稳定币支付扩张,评估链上经济的商业实质需沿着“使用规模—用户付费—收入留存”逐层拆解。后续部分网络成交能否站稳均值、全市场成交能否回到均值上方,以及费用由谁承担、收入由哪个环节保留,决定了链上需求修复能否真正转化为协议自身的经营价值。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…