
2026年10月28日,Ripple披露,预计年底产品收入年化运行水平接近9亿美元,今年经营重点是整合支付、托管、稳定币、主经纪和企业资金管理。同日,Circle公布其向美国证券交易委员会(SEC)提交的意见,要求进一步明确合规支付稳定币在链上融资、结算和券商资本规则中的待遇。两项进展分别从业务网络和资本规则切入机构采用:稳定币要进入机构金融,既需要可用的产品和服务网络,也需要明确的资产与资本认定。
Ripple以信托牌照完善储备托管,产品落地进度不一
Ripple披露,其机构、企业及其他客户已超过1700家,使用多项解决方案的客户及合作伙伴数量今年已增至原来的三倍。公司预计,年底产品收入年化运行水平接近9亿美元。该指标反映业务运行速度,并非全年已实现收入,后者仍待实际财务披露。
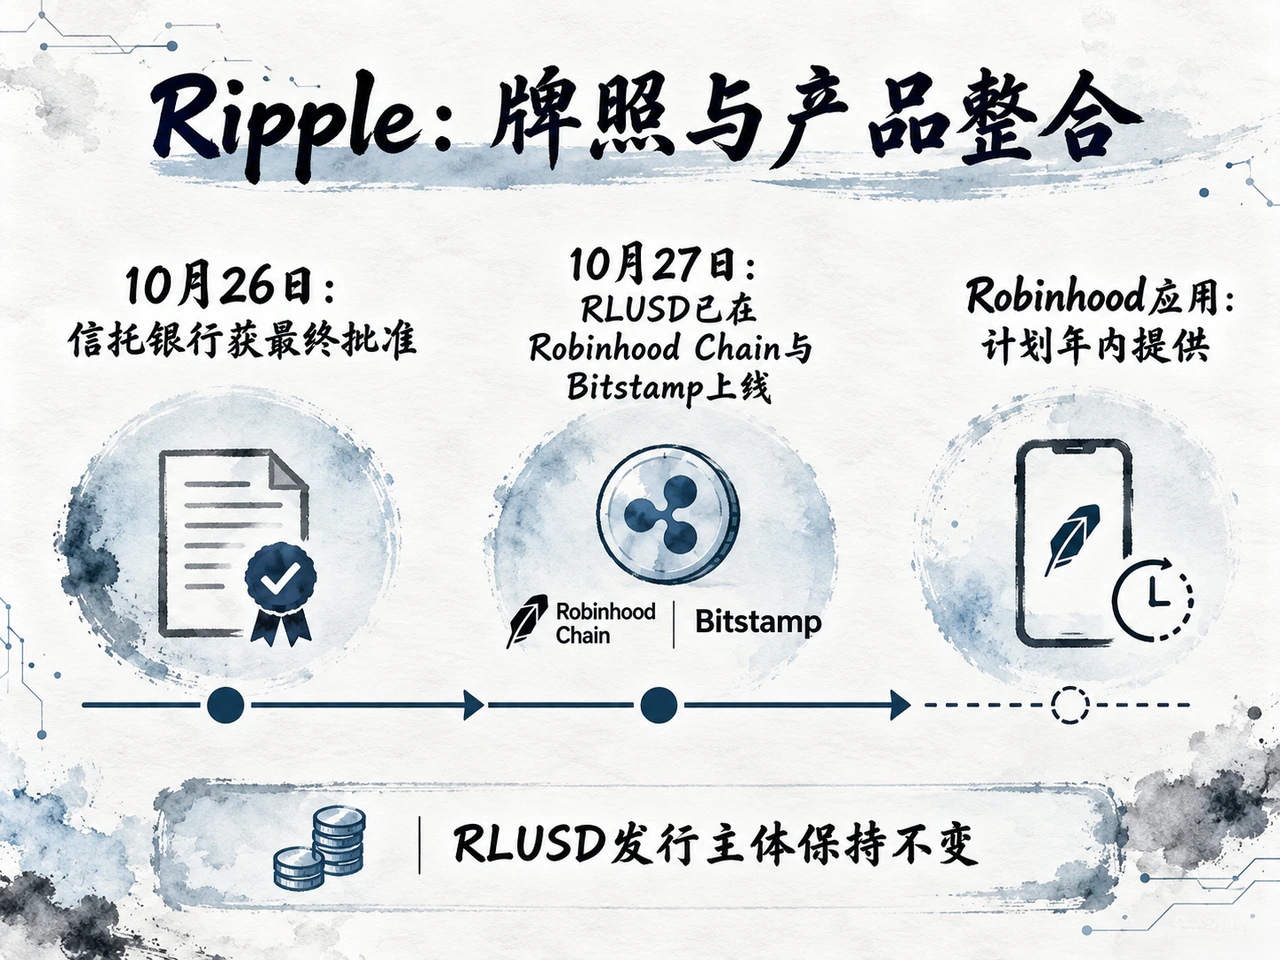
产品整合的监管基础来自信托牌照。Ripple于10月26日公告,其全国信托银行RNTB已获美国货币监理署最终批准,可管理支持RLUSD的隔离储备、为持有人利益担任储备抵押受托人,并在开业后提供受托数字资产托管。RLUSD仍由受纽约州金融服务局监管的Standard Custody & Trust Company发行,RNTB补充的是储备与托管环节的监管安排,并未改变发行主体。
各项产品的落地进度并不一致。Ripple与Robinhood于10月27日宣布合作时,RLUSD已在Robinhood Chain和Bitstamp上线,Robinhood应用则仍计划在年内提供RLUSD;Robinhood还将整合Ripple Treasury,用于管理自身现金、流动性和支付。现有主经纪合作已覆盖约20种数字资产的借贷和保证金融资,永续合约支持仍是后续计划。
这一组合的潜在价值,在于把客户交易、企业资金管理与机构融资连接起来。稳定币既可服务客户转账,也可进入机构自身的财务流程;主经纪业务则连接交易场所、资金与抵押品。不同业务若能共享客户关系和结算接口,将有助于提高既有客户的产品使用深度。合作公告给出的是扩张路径,实际收入贡献仍取决于接入进度、使用量和收费能力。
Circle建议合规支付稳定币按现金处理、2%扣减降至零
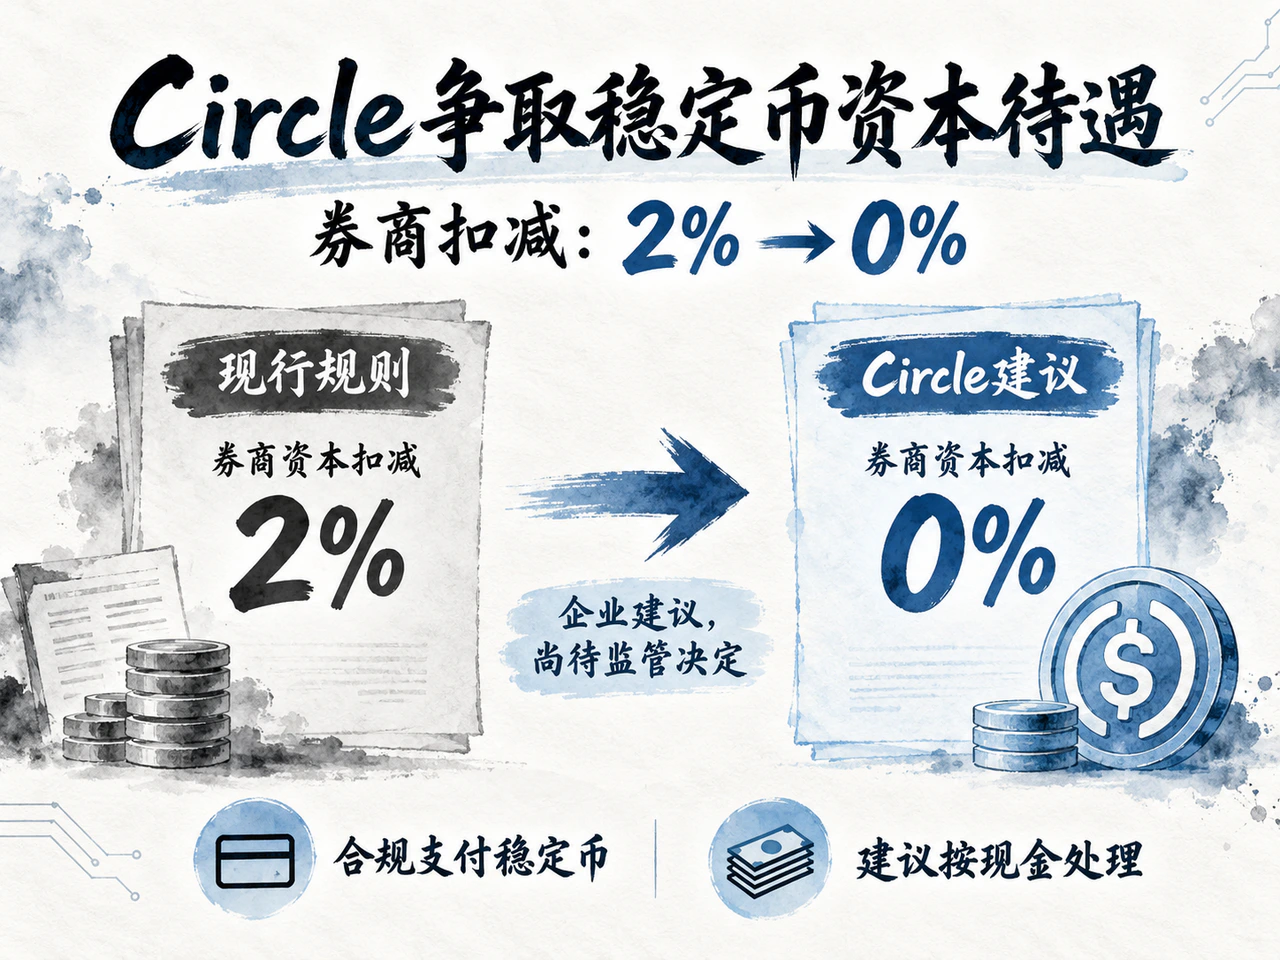
Circle于10月28日披露,其已在10月20日就SEC拟议的Regulation Crypto Assets提交意见。核心主张有两项:一是在拟议Rule 302(b)下,将符合要求的支付稳定币视为现金,并明确相应的美元估值、会计与客户准备金处理;二是在具备客观保障条件的情况下,将符合GENIUS法案要求的支付稳定币在券商规则中的现行2%扣减降至零。上述主张仍是企业对拟议规则的建议,是否采纳由监管机构决定。
资本处理直接影响机构采用稳定币的成本。若结算资产适用额外资本扣减,机构持有和调拨同等名义金额就会占用更多资源。Circle争取更接近现金的待遇,实质上是希望降低稳定币进入机构资产负债表、链上融资和日常结算的制度成本。监管机构仍需权衡储备质量、赎回安排、操作风险和客户保护,链上即时转移不能替代这些制度保障。
Circle还要求拟议规则与GENIUS法案协调,并澄清无许可网络不同结构的监管待遇,以及功能成熟后技术维护活动与关键管理努力之间的界限。这些问题关系到发行、网络运营与证券属性分析如何衔接,也影响规则的可执行性。
Ripple完善牌照、产品与客户网络,Circle则争取降低资产认定和资本处理的不确定性,分别对应机构采用的供给能力与制度成本。后续观察重点包括:已宣布产品能否按计划上线、机构是否持续使用,以及SEC最终规则是否采纳相关建议。稳定币业务的扩张正从发行规模延伸至具体金融流程,牌照、结算能力与资本效率将共同决定其商业空间。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…