
2026年10月28日,跨境支付平台Movantis宣布接入Stellar网络,计划先以USDC支持美国至萨尔瓦多结算通道;DTCC旗下DTC同日宣布代币化服务DTS上线。交易端,DefiLlama数据显示,以太坊、Solana、Base和Arbitrum的DEX交易量均较前一日增长,协议收入却涨跌不一。交易、资产调拨和跨境收付款三类应用同时推进,但所处阶段和收入形成方式并不相同。
以太坊DEX交易量日增42.2%,Solana与Base收入下降
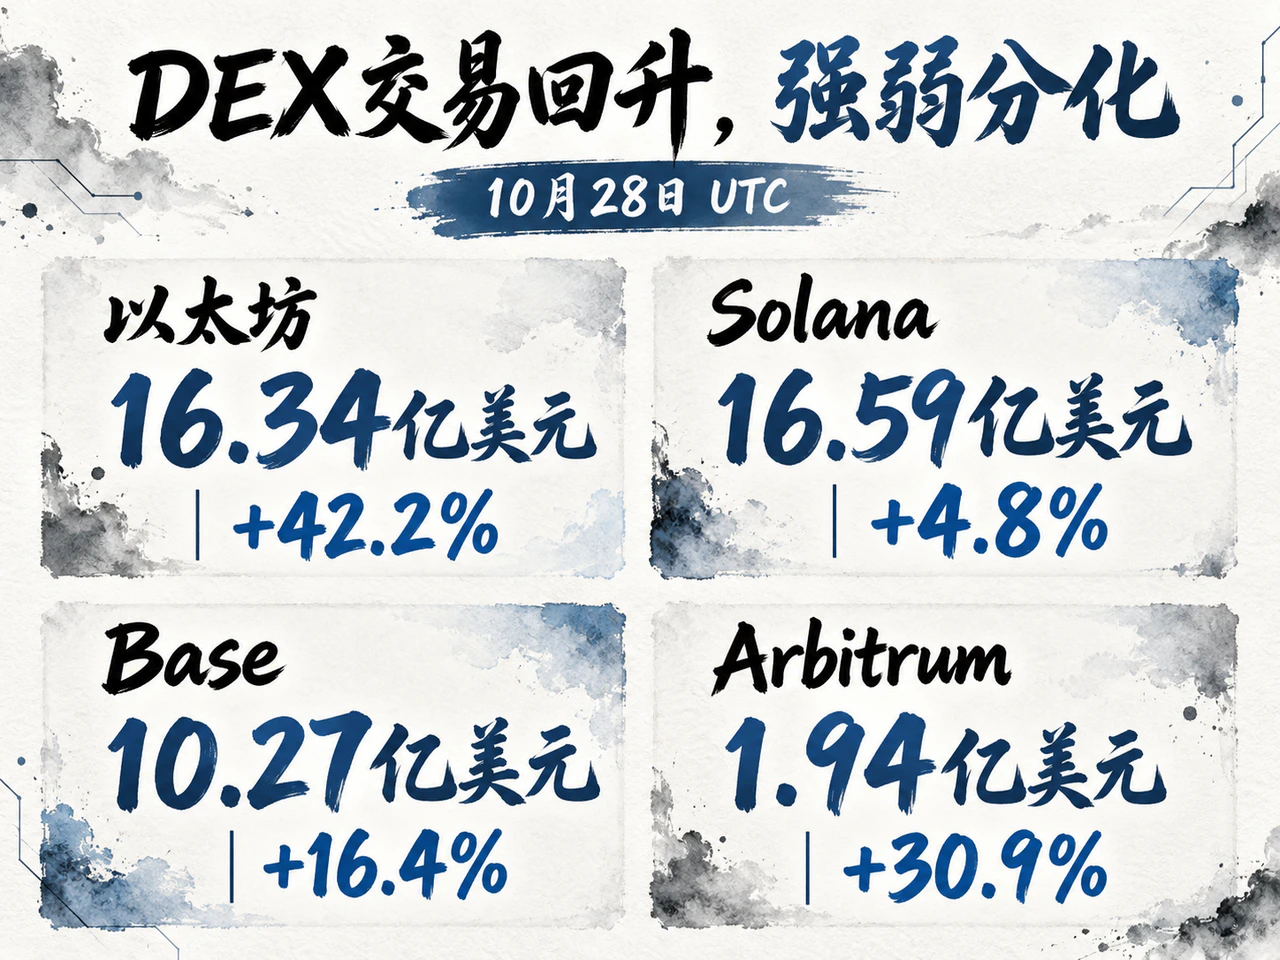
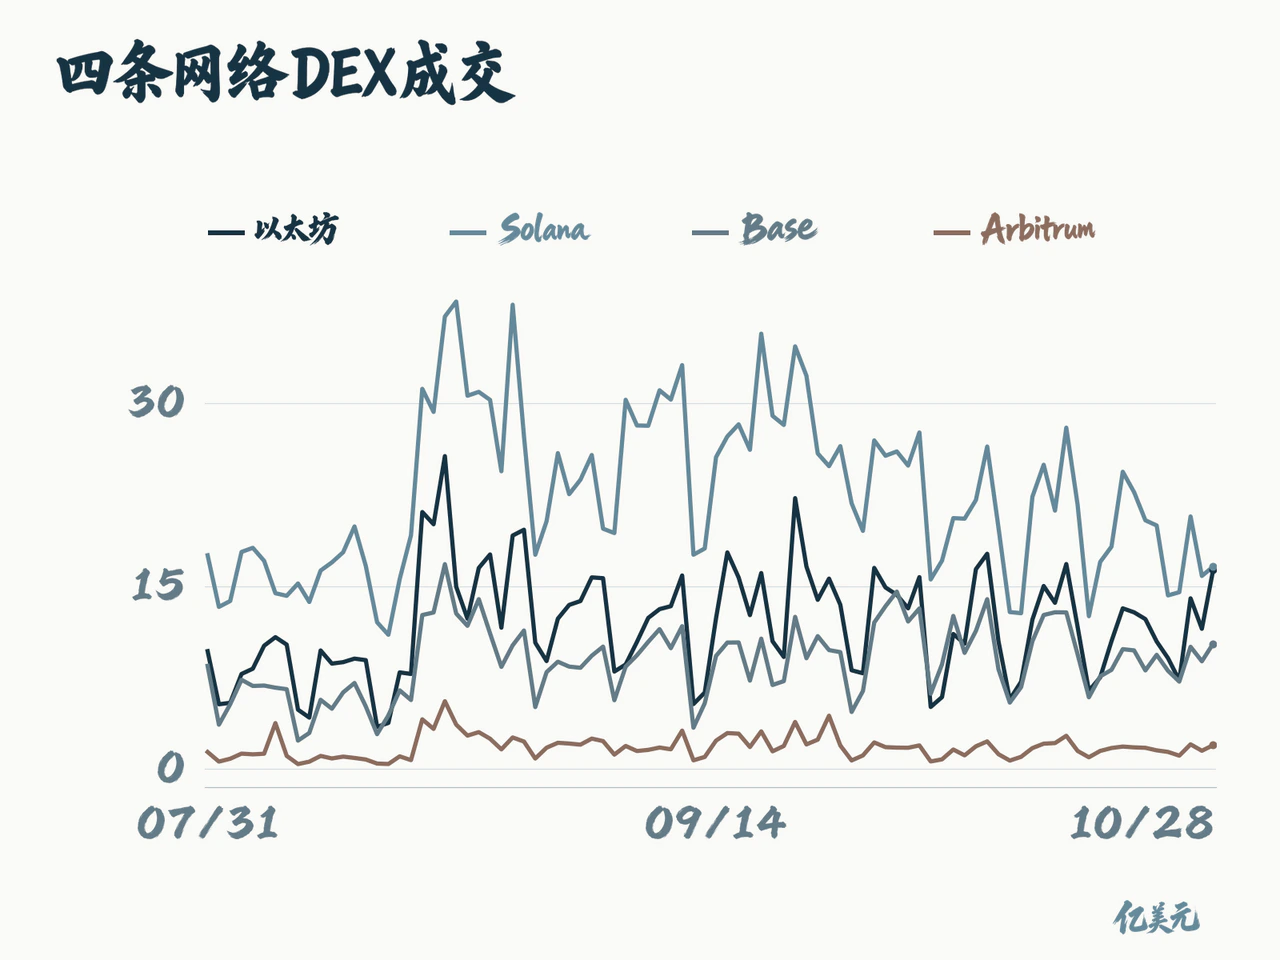
按DefiLlama对应UTC交易日的数据,10月28日,以太坊DEX交易量为16.34亿美元,较前一日增长42.2%;Solana为16.59亿美元,增长4.8%。两者成交规模接近,当日增量却明显偏向以太坊。Base和Arbitrum分别录得10.27亿美元和1.94亿美元,增长16.4%和30.9%,交易回升也覆盖了以太坊二层网络。
与截至10月28日的30个完整交易日均值相比,以太坊当日交易量高出40.7%,Solana低18.0%;Base和Arbitrum分别高出3.9%和23.6%。四条网络虽均实现日环比增长,强弱并不相同:以太坊交易活跃度明显抬升,Solana仍低于近期常态。能否形成持续修复,要看后续成交能否保持在各自正常区间之上。
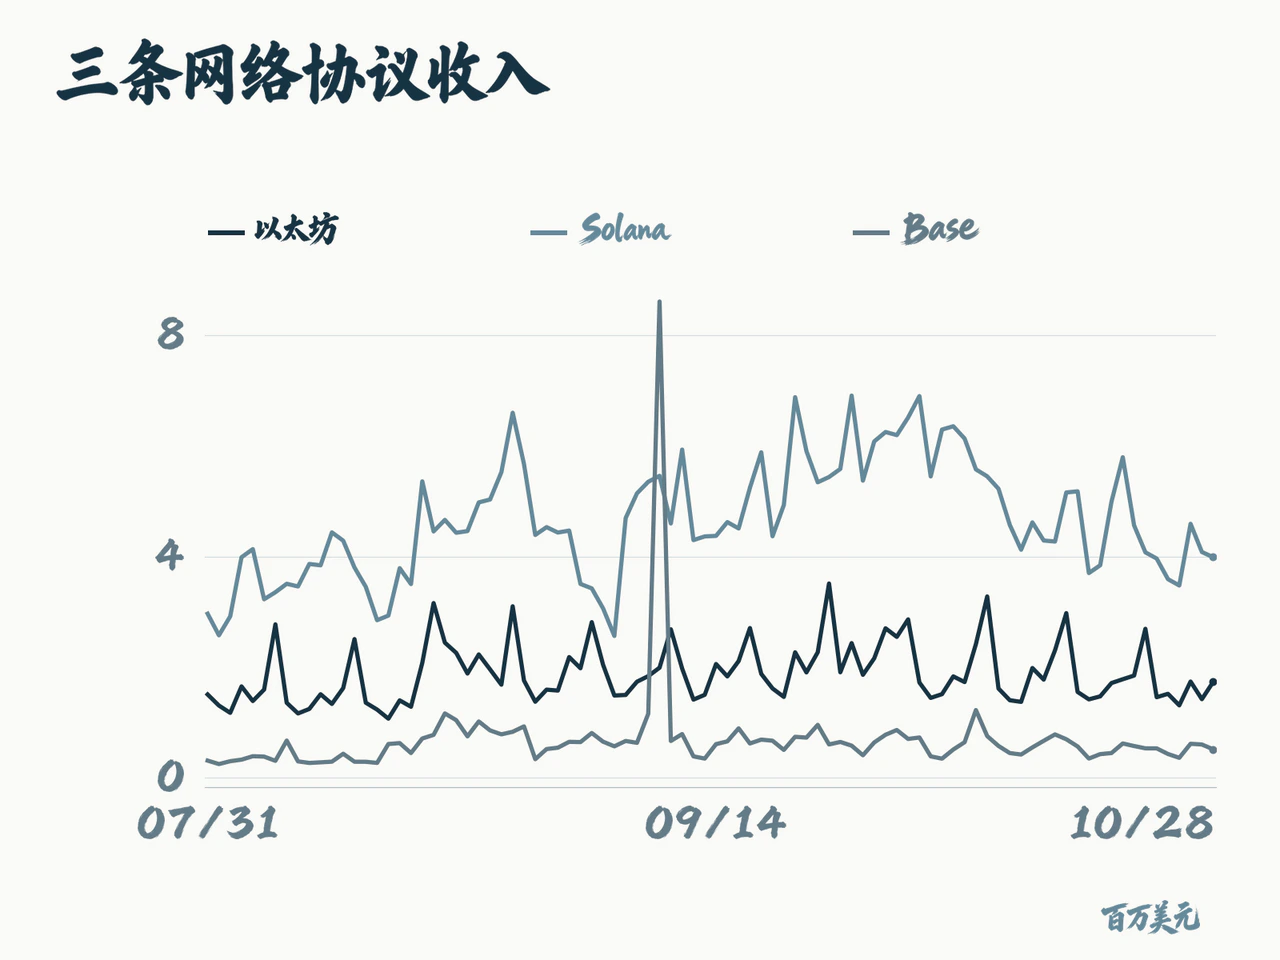
交易量与协议收入并未同步。在DefiLlama按网络归集、且仅统计已覆盖协议的收入数据中,以太坊当日约为173万美元,日增22.0%;Solana约为399万美元,下降2.3%;Base约为51万美元,下降14.6%。这里的协议收入是用户付费中由协议自身保留的部分,与支付给流动性提供者的费用及代币持有人最终所得分别核算。应用构成和收费结构不同,成交放大并不必然带来收入同步增长。
因此,判断链上活动不能只看交易额排名,还要看交易由哪些应用承接、收入留在哪一层。高成交网络可以吸引流动性和做市商,但若增量主要来自低收费业务,经营收入未必同步扩大。当日数据已经显示出这种差异。
DTC上线DTS,持续需求仍待实际转换量验证
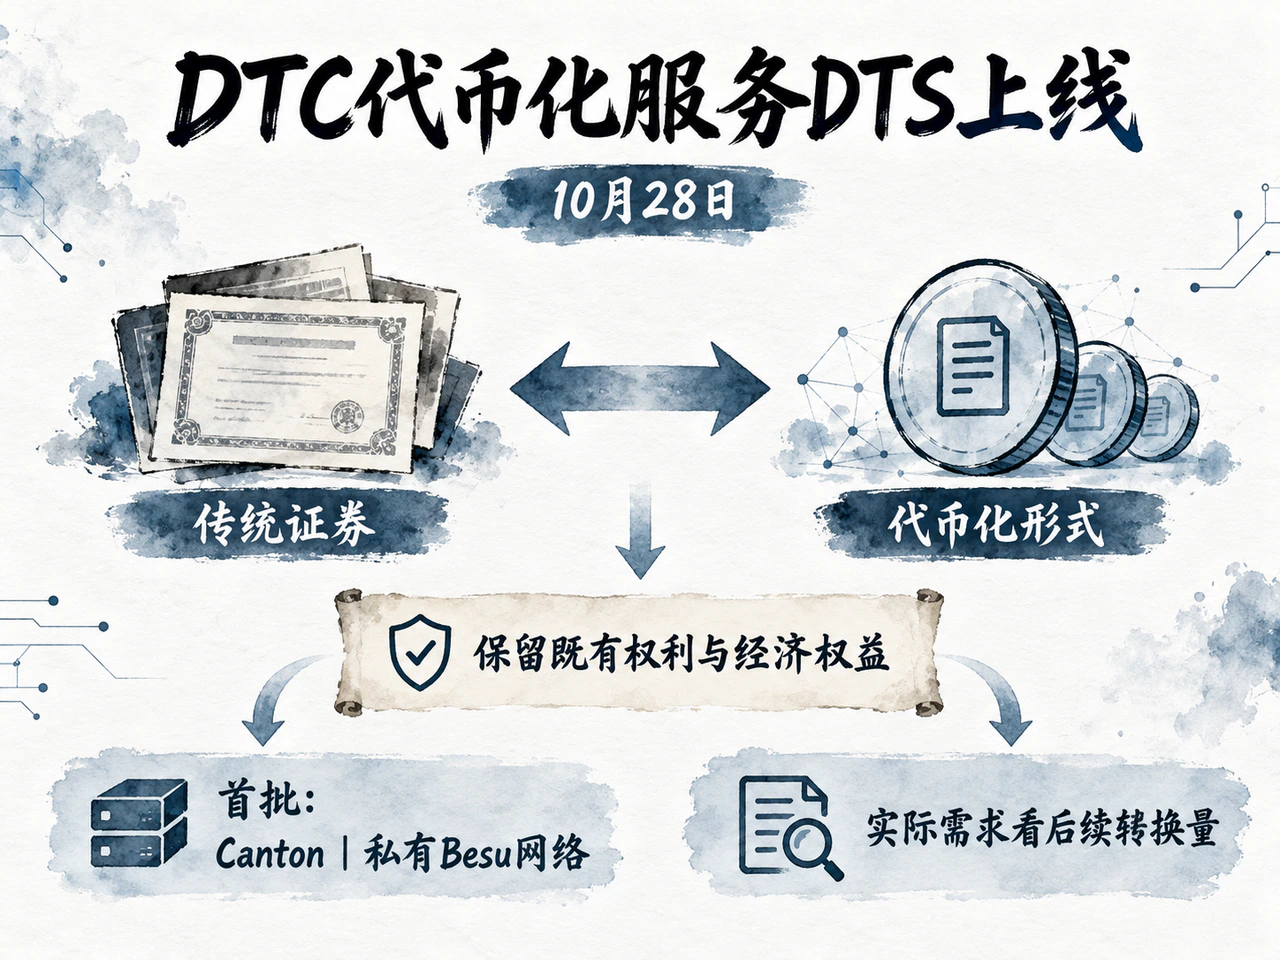
DTCC旗下DTC于10月28日宣布代币化服务DTS上线,首批接入Canton和DTCC的私有Besu网络。该服务在保留既有证券权利和经济权益的基础上,允许符合条件的用户在传统与代币化形式之间转换,并转入数字钱包。
对链上经济而言,这类业务主要增加资产调拨和抵押品流动的使用场景。服务上线意味着基础设施就位,能否形成持续需求,仍取决于后续实际转换和使用量。
Movantis接入Stellar,首条通道仍处计划阶段
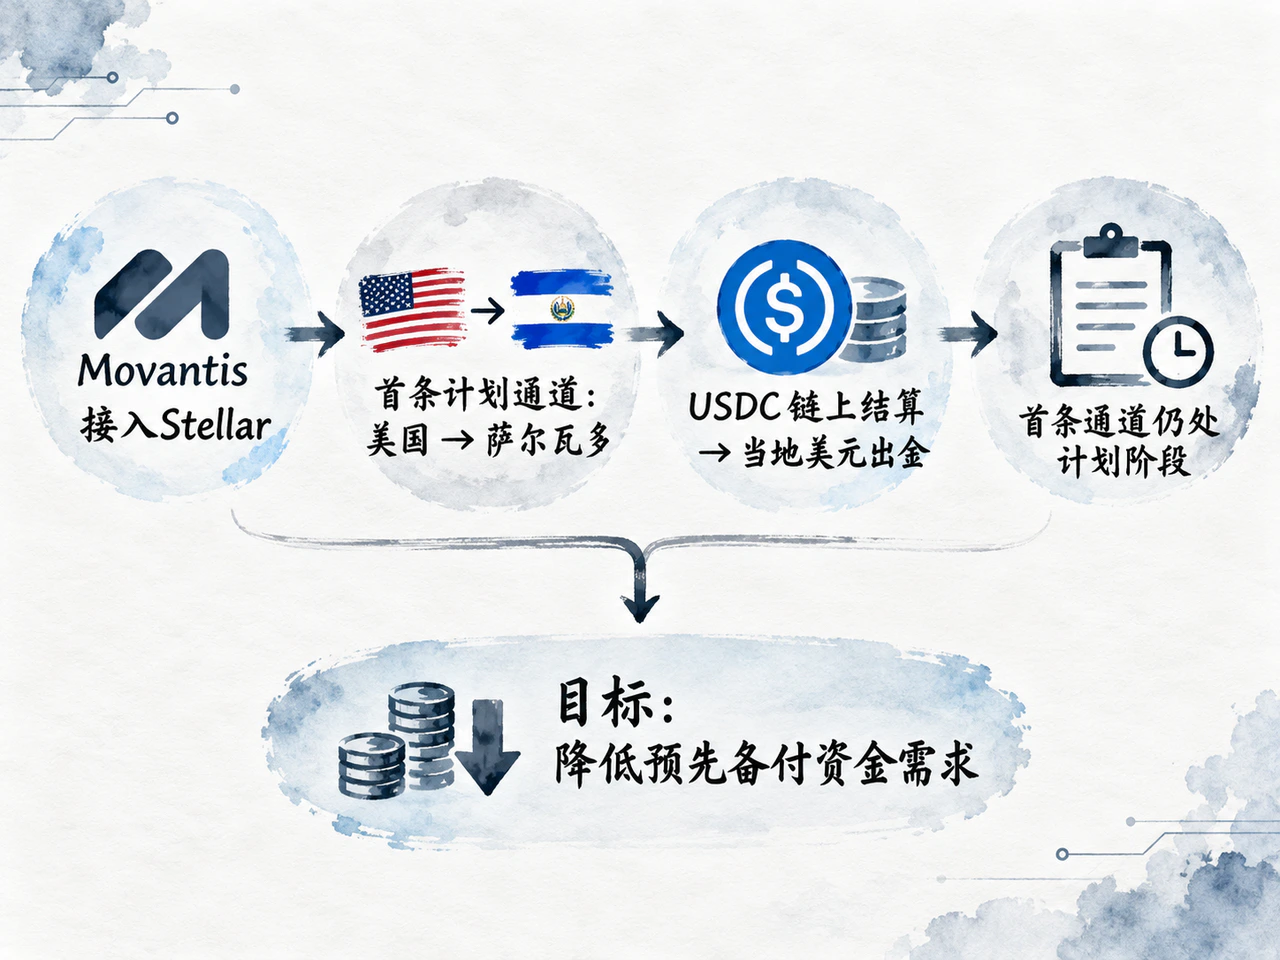
Movantis将Stellar作为多通道架构中的一条数字结算路径:链上负责价值转移,Movantis及当地合作机构负责流动性、必要的法币兑换和最后一段付款。首个计划场景为美国至萨尔瓦多。由于萨尔瓦多采用美元,USDC结算后可直接向收款人支付美元,减少额外的货币转换环节。
这一安排的经济意义主要在资金周转。传统跨境支付机构通常需要提前在目的地备付资金,以保证收款人及时到账。Movantis称,链上结算可以在周末和节假日全天运行,有望降低通道内预先备付的资本需求。若结算时间缩短,支付机构可用较少的闲置资金支持相同业务量;实际节约空间仍取决于结算速度、当地流动性和出金能力。
Movantis的既有客户入口为未来迁移提供了基础。公司披露,其现有网络每年处理超过600亿美元、超过2亿笔交易,连接逾9万个付款网点。这些数字对应公司整体网络,首条Stellar通道仍是计划用途,不能据此推算链上结算规模。实际迁移比例要待上线后的业务选择验证。
评价这类合作的重点,也将从“接入哪条链”转向实际结算笔数、资金停留时间、出金成功率和单位成本。较低的链上费用有助于改善用户体验,但单笔结算对网络收费的贡献可能有限。支付量扩大后,收益可能分别留在支付服务商、当地流动性供应者和网络运营环节;业务增长如何传导至原生代币,还需观察具体收费和分配机制。
10月28日的三类进展分别对应交易、资产调拨和真实收付款需求,共同点是链上基础设施继续接近既有金融业务,差异则在于成熟度和收入形成方式。交易应用已有可连续比较的经营数据;DTS和新的支付通道能否形成稳定需求,还要由实际资产转换、结算量和资金流验证。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…