
2026年10月29日,链上现货交易显著放量。DefiLlama覆盖的去中心化交易所(DEX)当日成交约116.90亿美元,较前一日增长42.8%。同日,Polygon将稳定币支付服务接入Solana,Chainlink推出覆盖周末的现实资产(RWA)定价服务。交易放量之外,支付与抵押融资基础设施也在扩展,链上经济的观察重点由资金流向,进一步延伸至服务、收费与风险分配。
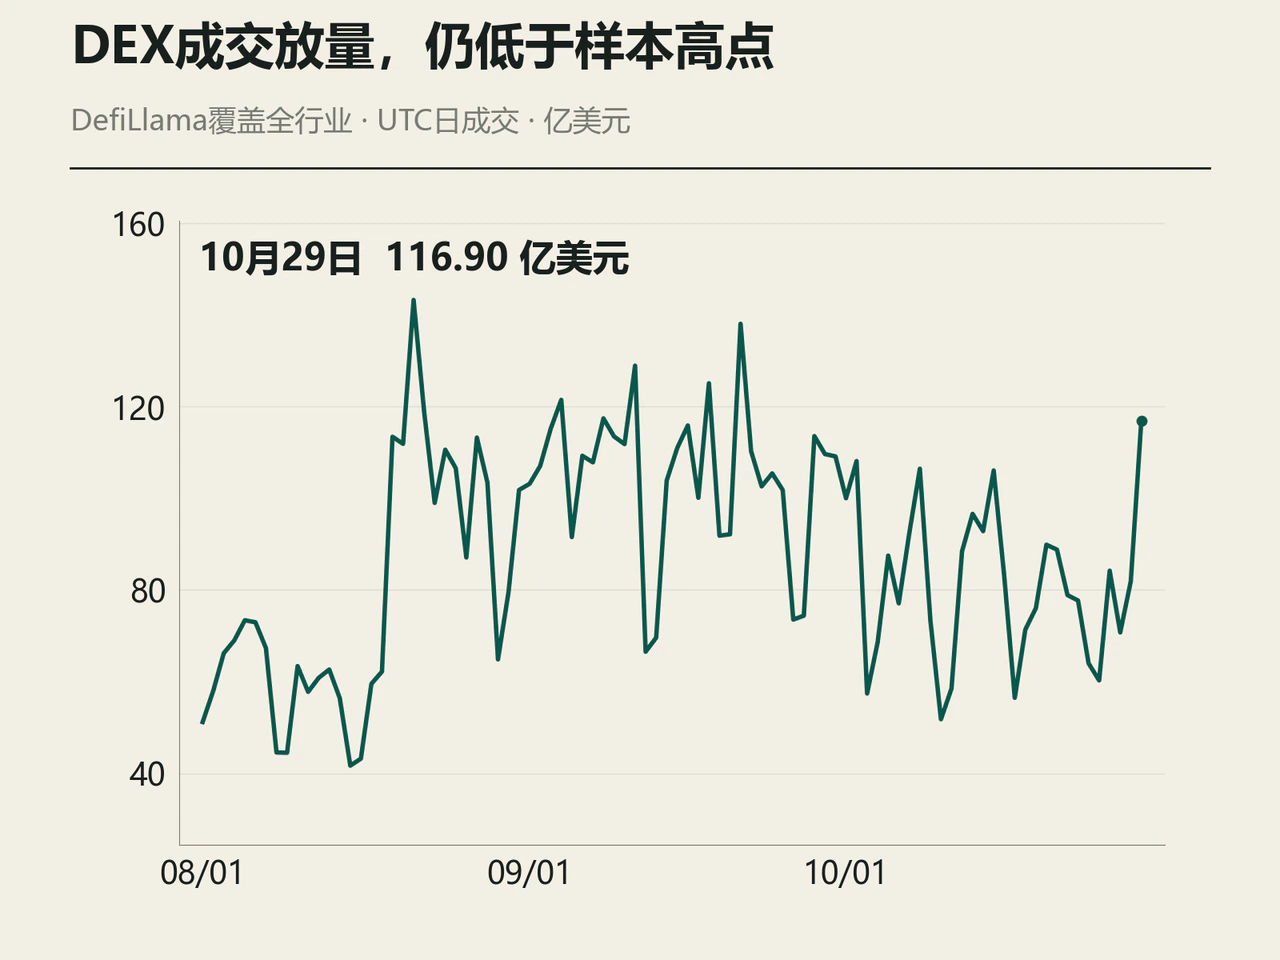
以太坊贡献最大成交增量,全行业仍低于8月高点
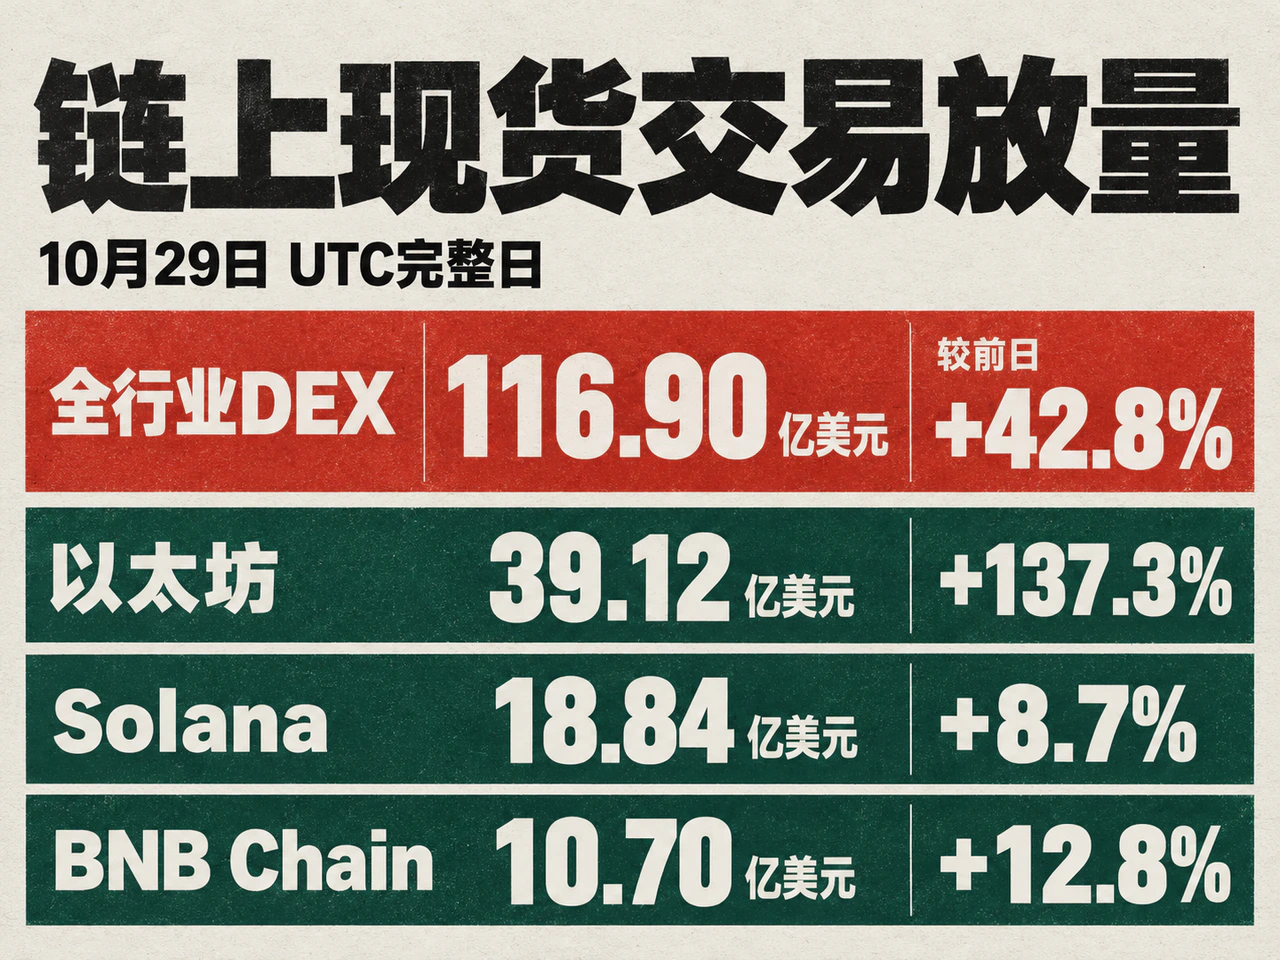

按UTC完整日数据,以太坊DEX成交由16.49亿美元升至39.12亿美元,增幅137.3%;Solana成交18.84亿美元,增长8.7%;BNB Chain为10.70亿美元,增长12.8%。扩容网络同步放量:Base成交12.99亿美元,增长21.1%;Arbitrum为3.03亿美元,增长49.7%;Optimism为0.24亿美元,增长30.0%。六个样本成交均增长,其中以太坊的绝对增量最大。
当日全行业成交较此前30日均值82.21亿美元高42.2%,但仍低于90天样本内8月21日的143.22亿美元。单日放量体现交易需求集中释放,能否转化为持续经营收入,还取决于成交能否延续、费率水平,以及手续费在流动性提供者、应用与网络之间的分配。
安全事件凸显冻结权限,资产状态成为经营变量
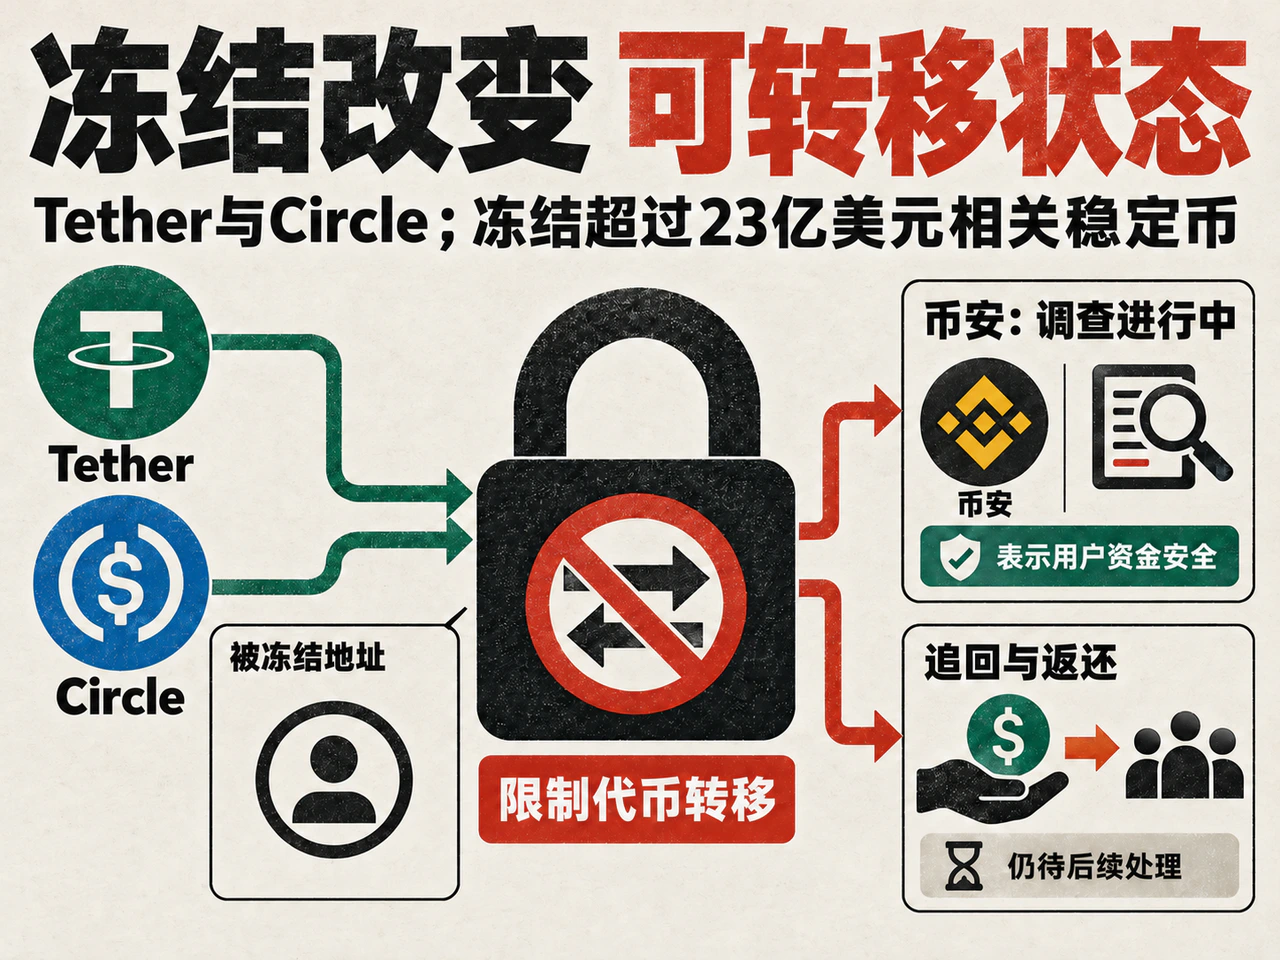
Bloomingbit援引链上分析称,Tether与Circle已冻结价值超过23亿美元的相关稳定币;Binance仍在调查安全问题,并表示用户资金安全。发行人的冻结权限可以阻断相关代币继续转移,追回与返还则需后续处理。对支付企业和借贷协议而言,资产所在地址、可转移状态与对手方暴露,因此成为必须持续监控的经营变量。
交易手续费同比约减半,协议收入走势分化

收入结构提供了更长的观察尺度。1kx于10月29日发布的报告覆盖超过2,600个协议和100家上市公司,数据截至第三季度。报告显示,区块链交易手续费同比约减半,交易笔数全年预计增长18%;第三季度,在报告统计范围内,以太坊与Solana合计的生态费用占比首次降至50%以下。报告所称生态费用同时包括网络和链上应用收取的费用,这意味着费用竞争已不止于基础网络,也涉及应用经营和客户渠道。
费用下降可以降低用户使用成本,也会压缩基础层的收费空间。同一份报告显示,第三季度借贷市场用户支付费用同比下降46%,Morpho当季费用约6,200万美元,仍略有增长。行业需求、用户费用与单个协议收入并不同步;判断具体业务时,资产来源、风险管理和分销能力比单看交易笔数更有解释力。
Polygon接通Solana支付,Chainlink补齐休市定价
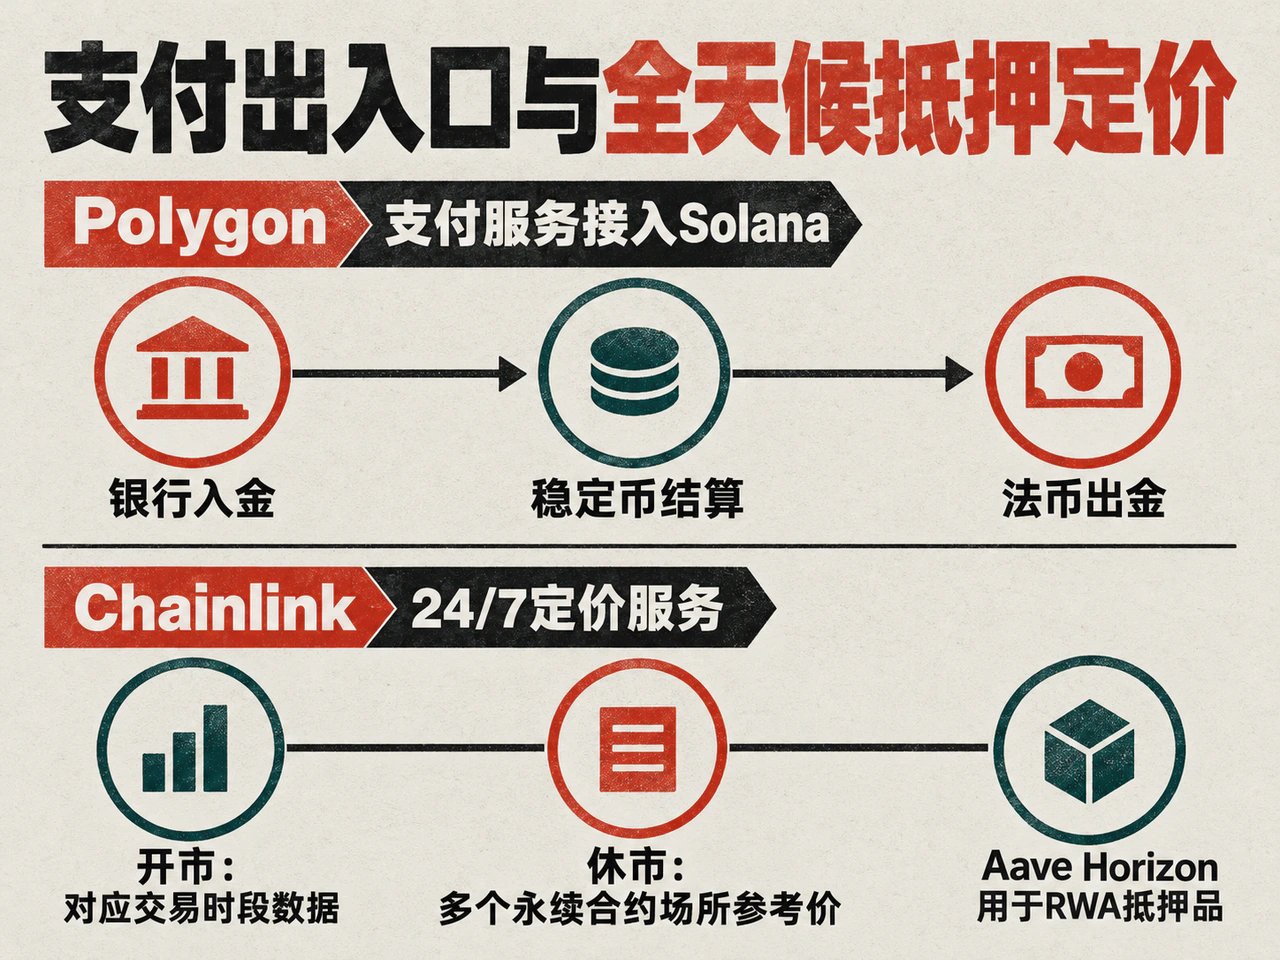
Polygon此次接入Solana,显示支付服务正在跨网络经营。企业可通过Open Money Stack获得银行入金、稳定币账户、跨链路由和法币出金等服务,支持USDC、USDT、PYUSD等资产,并连接Solana、TRON与EVM网络。客户仍可在Solana结算,由Polygon提供周边账户和资金通道。
竞争因此延伸至整条支付链路。商户关心供应商能否按时收到银行账户中的资金,网络转账只是其中一环。整合入金、兑换、托管或嵌入式钱包及出金,有望减少企业逐一对接服务商的成本;服务商的收入则取决于实际客户交易、收费与留存。公链提供结算能力,支付平台掌握客户关系,两者可以同步扩张。
RWA的逻辑相似:资产发行后,还要能够交易、融资并管理抵押风险。Chainlink于10月29日推出24/7定价服务,Aave为首发合作方,该服务正用于Horizon平台的代币化现实资产抵押品,首先覆盖高交易量的美国股票。传统市场开市时,服务使用对应交易时段的数据;休市时,则根据多个永续合约场所的报价构建参考价格。
这一区别直接影响借贷经营。周末持续更新抵押品估值,有助于协议调整风险参数;但衍生品参考价与标的股票恢复交易后的价格仍可能存在差异。借贷额度、清算机制和可成交流动性需要同步配套,全天候报价才能转化为可靠的融资能力。
The Block当日发布的资产代币化简报显示,10月26日Solana上的代币化私人信贷约14.4亿美元,相关资产已进入Kamino等借贷市场;以太坊的代币化美国国债份额降至约35%,余额仍维持在约50亿美元附近,份额下降主要源于其他网络扩张。资产选择哪条网络,越来越取决于当地的稳定币、融资和分销渠道。
交易放量带来即时费用,支付出入口与抵押品用途则影响需求能否延续。下一阶段更值得跟踪的是:跨链支付能否形成重复客户,现实资产能否带来持续借款,以及新增收入最终留在应用、网络还是服务商手中。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…