2026年10月30日,币安以太坊USDT永续合约在UTC零时、8时和16时的资金费率均为负,比特币同期三次均为正。以太坊空头转而向多头支付资金费用;截至UTC日终,两者的币本位未平仓量又同时增加。价格回落后,市场没有同步去杠杆,而是在不同合约中重新分配敞口。
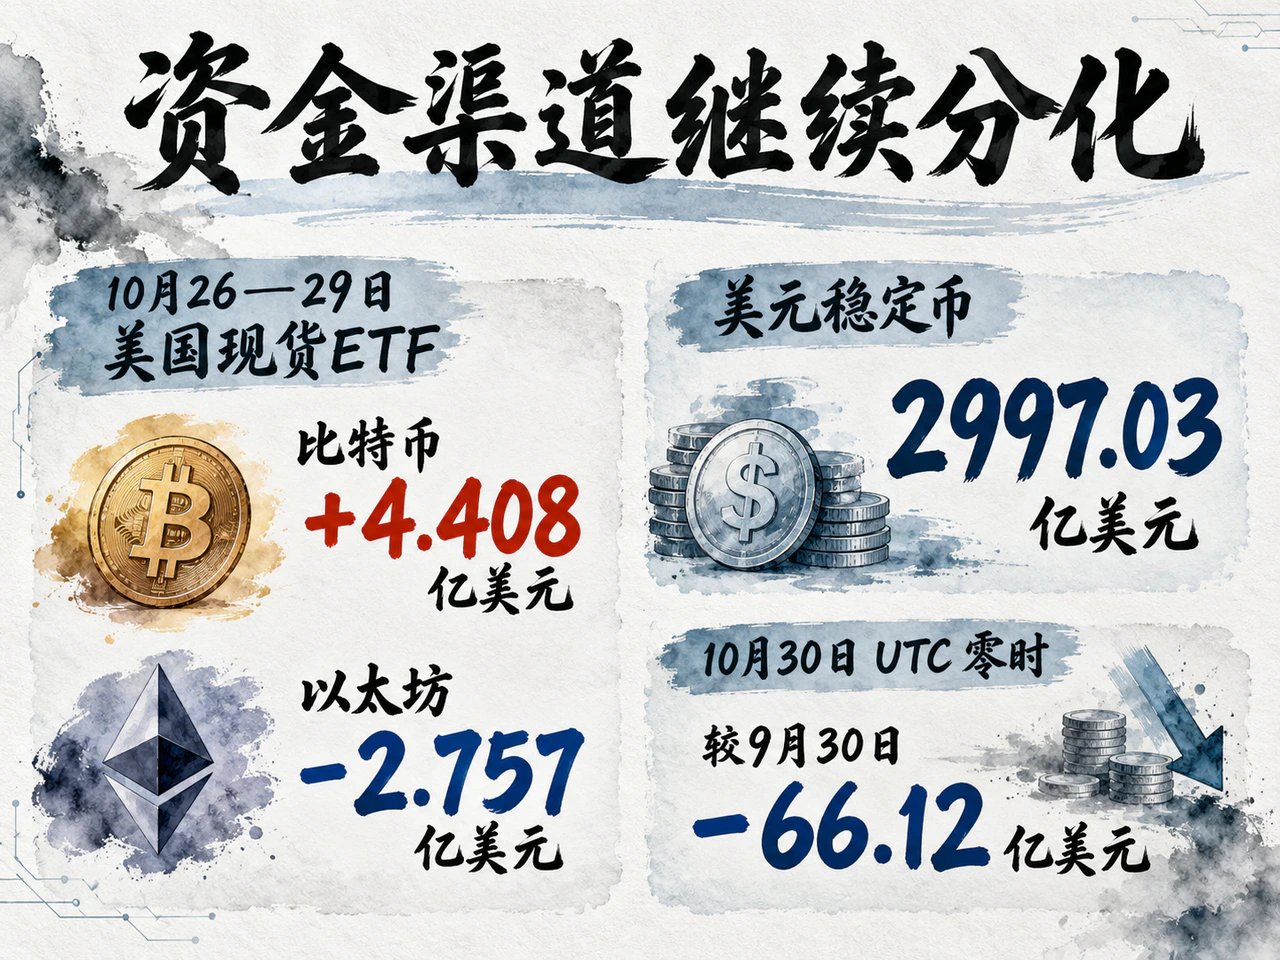
这种分化也出现在现货配置渠道。10月26日至29日的四个交易日内,美国比特币现货ETF累计净流入4.408亿美元,以太坊现货ETF累计净流出2.757亿美元。与此同时,美元稳定币流通规模继续下降,链上美元资金并未同步扩张。
比特币ETF四日净流入4.408亿美元,稳定币供给继续收缩
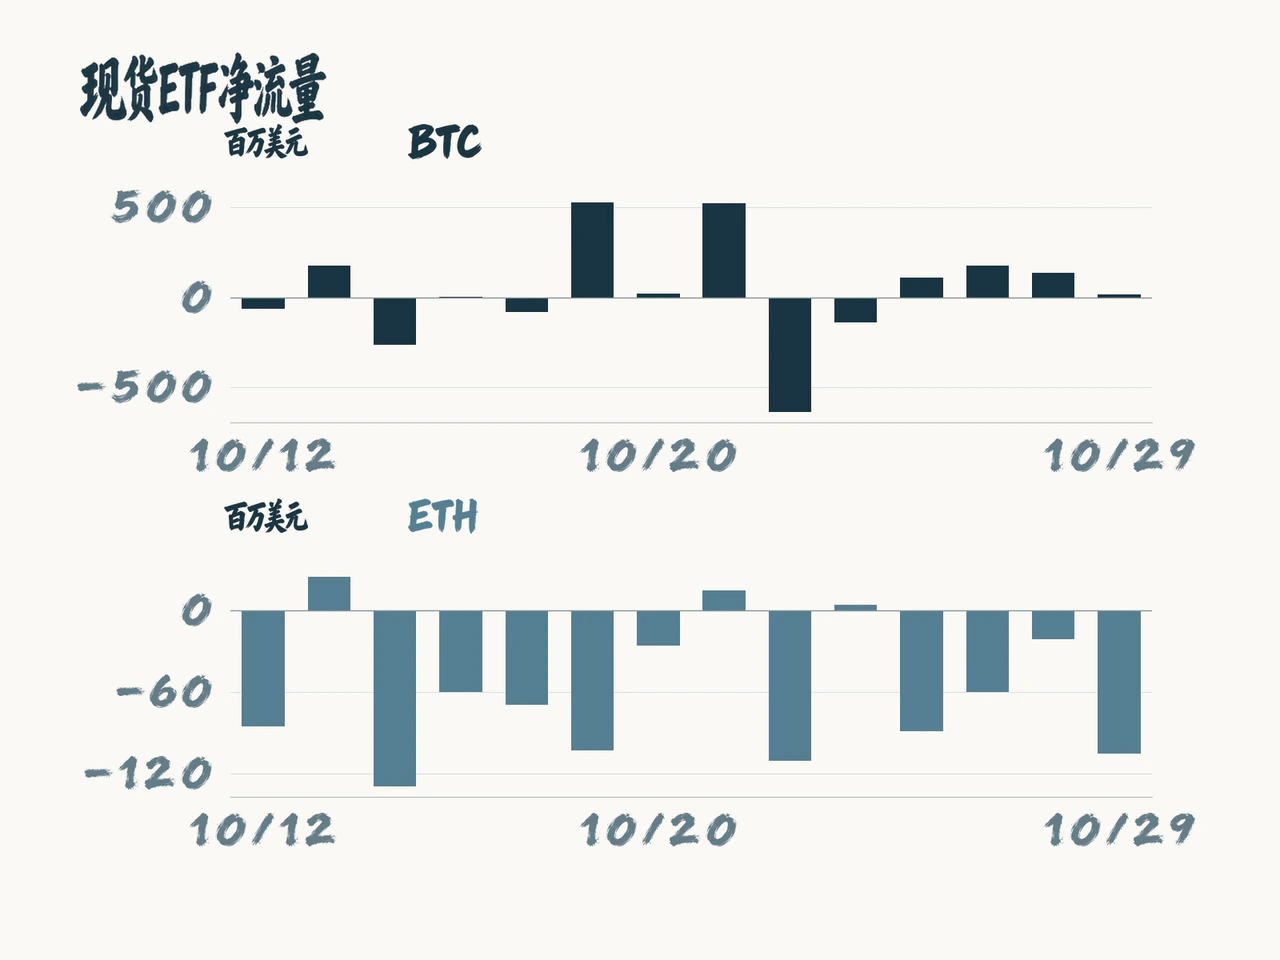
Farside数据显示,比特币ETF在10月26日至28日分别净流入1.103亿、1.760亿和1.373亿美元,29日净流入缩小至1720万美元。以太坊ETF则连续四日净流出,29日流出额重新扩大至1.055亿美元。配置需求的分化已持续多个交易日,不宜归为单日申赎的偶然波动。
比特币一侧也出现了新的赎回压力。10月30日已披露数据中,ARKB、GBTC和BITB分别净流出1.295亿、5330万和2570万美元,三只基金合计净流出2.085亿美元。这只是已披露产品的局部结果,当日整体净申赎仍待完整数据。此前数日的整体流入并未消除不同基金之间的赎回差异,月底是否有新增资金承接,仍待观察。
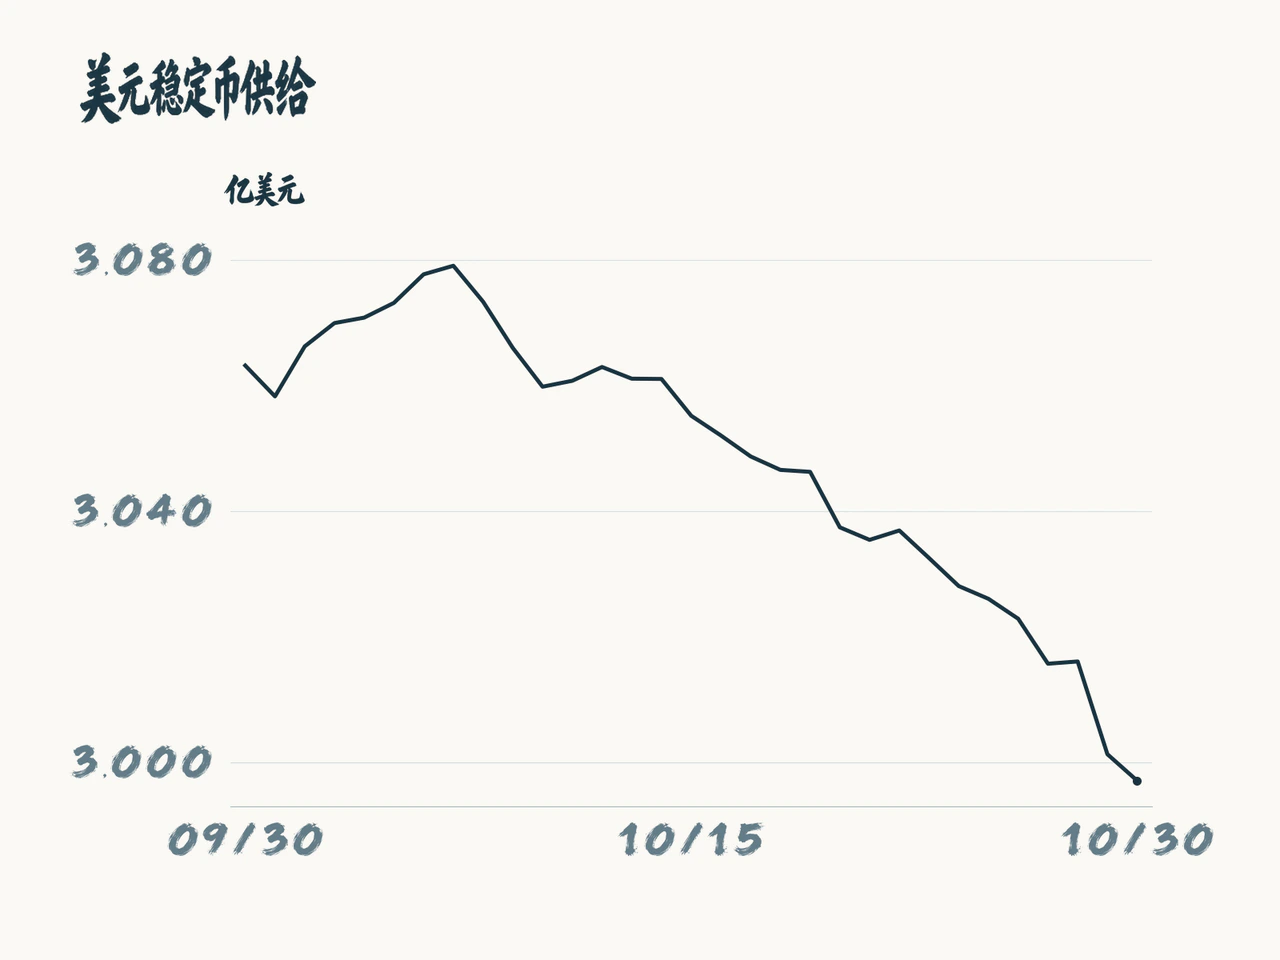
稳定币提供了另一层观察。DefiLlama的美元锚定稳定币日度流通量序列显示,10月30日UTC零时存量为2997.03亿美元,较前一天减少4.21亿美元,较10月23日减少35.46亿美元,较9月30日减少66.12亿美元。10月23日至30日的降幅,已占9月30日以来总降幅的一半以上。
ETF申赎与稳定币存量对应两条不同的资金渠道:前者反映通过证券账户持有相关产品的净需求,后者反映链上美元计价资产的供给基础。因此,比特币ETF净流入与稳定币总量下降可以同时发生。当前的组合显示,配置需求集中在比特币,而链上美元供给尚未扩张,并非各渠道同步增量入场。
稳定币存量收缩意味着可用于交易、抵押和结算的美元资产基数缩小,其价格影响仍取决于剩余资金的周转及用途。判断反弹的持续性,后续需观察ETF流入能否从比特币向其他资产扩散,以及稳定币存量是否停止下降。两条渠道若持续背离,市场对少数买盘来源的依赖就会更高。
以太坊持仓增加、空头付费,比特币期货基差降至5.25%
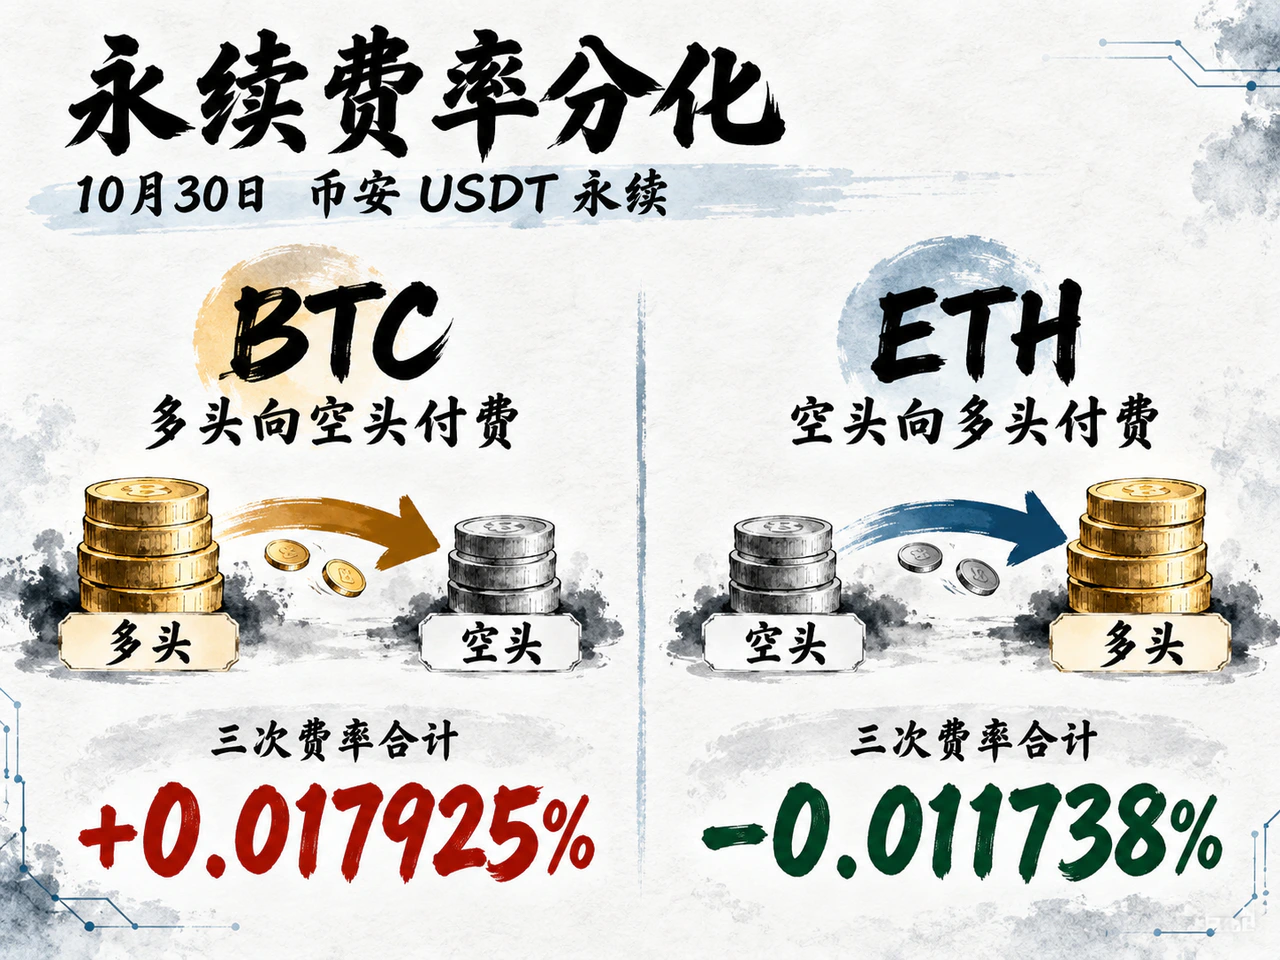
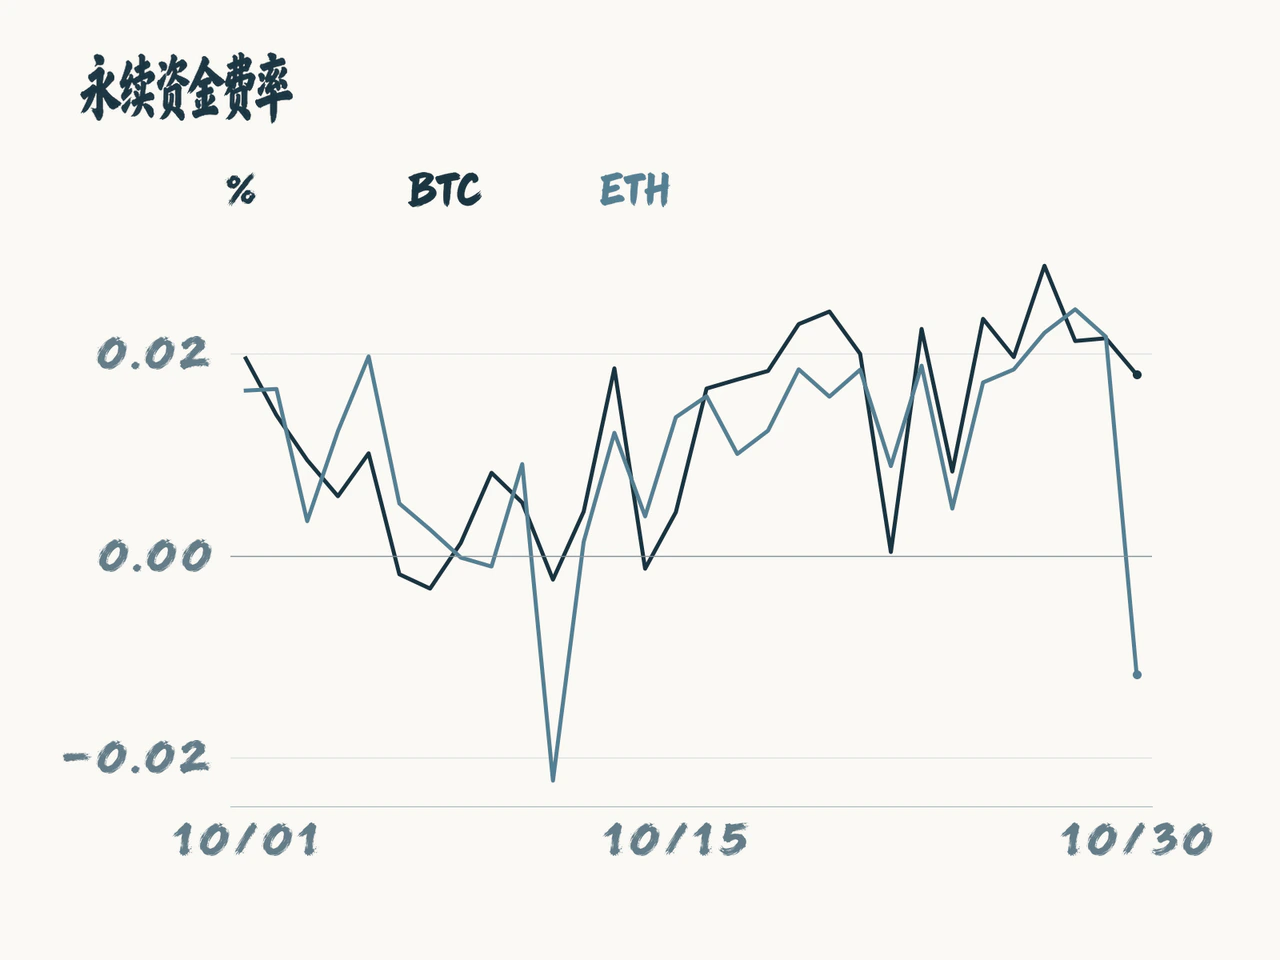
币安数据显示,10月30日UTC零时、8时和16时,比特币永续合约资金费率分别为0.003619%、0.004306%和0.010000%,三次合计0.017925%;以太坊分别为-0.004294%、-0.003223%和-0.004221%,合计-0.011738%。前一交易日,以太坊三次费率合计仍为正0.021664%。费率由正转负且当日三次均为负,反映出该交易所以太坊永续市场的卖出及对冲需求相对增强。
从10月30日UTC零时至31日UTC零时,比特币USDT永续合约持仓量由约9.48万枚增加至9.63万枚,增长1.62%;以太坊由约232.20万枚增至233.69万枚,增长0.64%。币本位持仓量回升,表明价格回落期间仍有新合约建立。结合资金费率看,以太坊新增仓位处于空头付费环境,比特币则仍由多头承担资金成本。这一对比反映的是币安两个合约市场的结构差异。
固定期限合约仍保持正溢价。币安比特币当季合约10月30日UTC零时的年化基差为5.25%,低于前一日的5.67%。期货相对现货的溢价及相应持有收益收窄,杠杆资金愿意支付的溢价有所降温。
月末期权到期则使仓位调整更为集中。彭博10月29日报道,预定于30日到期的Deribit比特币期权名义规模约110亿美元,约占该平台比特币期权未平仓规模的三分之一。集中到期将带来平仓、展期及对冲调整,但其对价格方向的影响,仍取决于持仓结构与交易对手的对冲行为。
现货配置偏向比特币、稳定币供给减少、以太坊资金费率转负,共同指向一个资金更有选择性、对冲需求更强的市场,而非资金全面回流。接下来最值得观察的,是以太坊负费率能否伴随持仓回落而缓解,以及比特币现货ETF流入能否继续覆盖其他渠道的退出压力。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…