2026年10月30日,Aave风险服务商LlamaRisk公布跨链市场冻结后的处置进展:已执行两批风险参数调整,临时下调部分储备在高利用率区间的利率斜率,压缩尚未使用的借款额度,并安排分阶段恢复市场。
币安热钱包事件引发的链上冲击,由资产抛售延伸至借贷池资金周转。去中心化交易仍然活跃,借贷市场则需要重新安排资金进出与抵押品准入。
交易周转仍在高位,主要网络锁仓市值回落
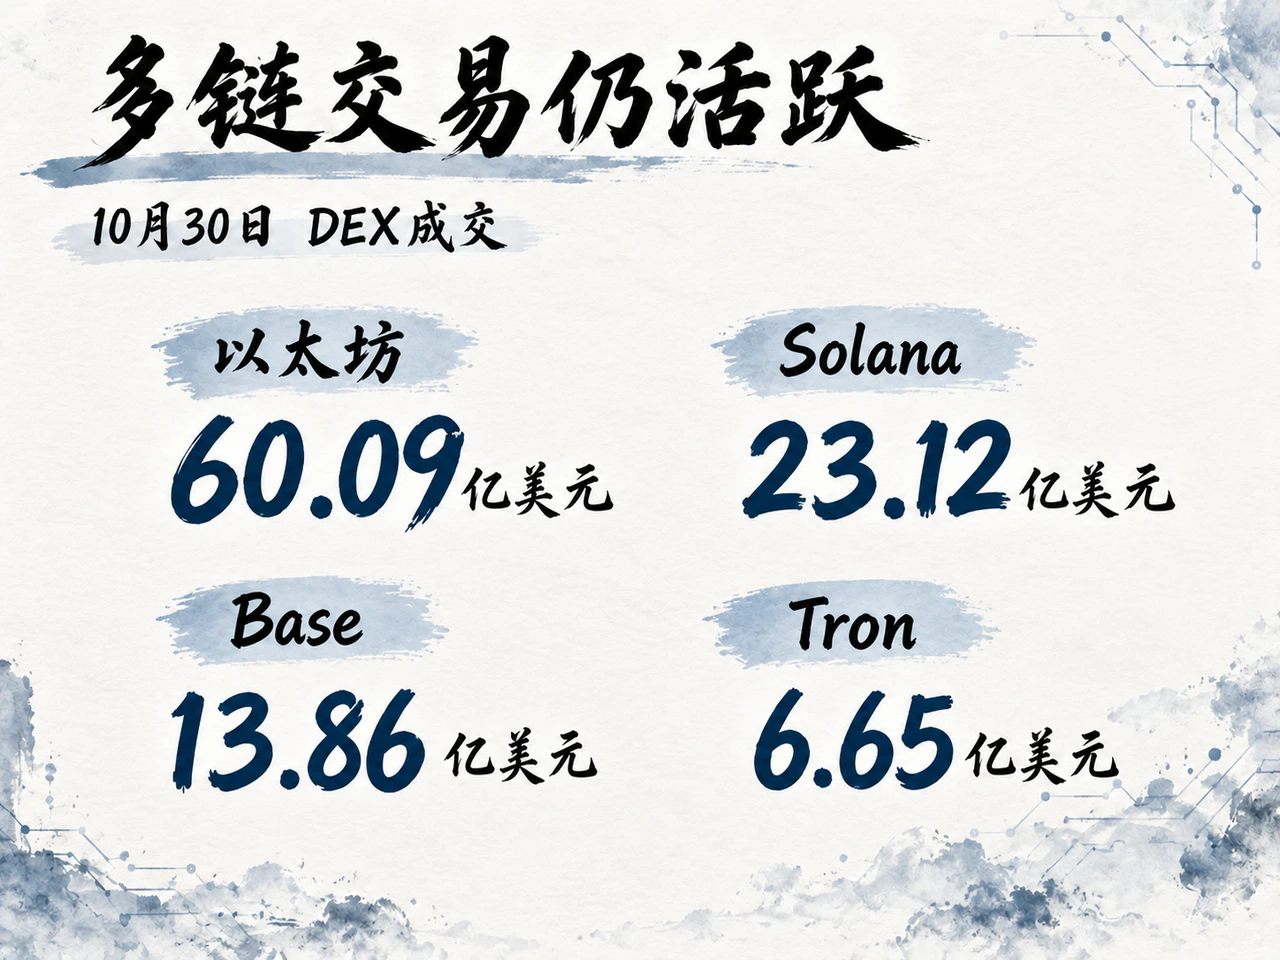
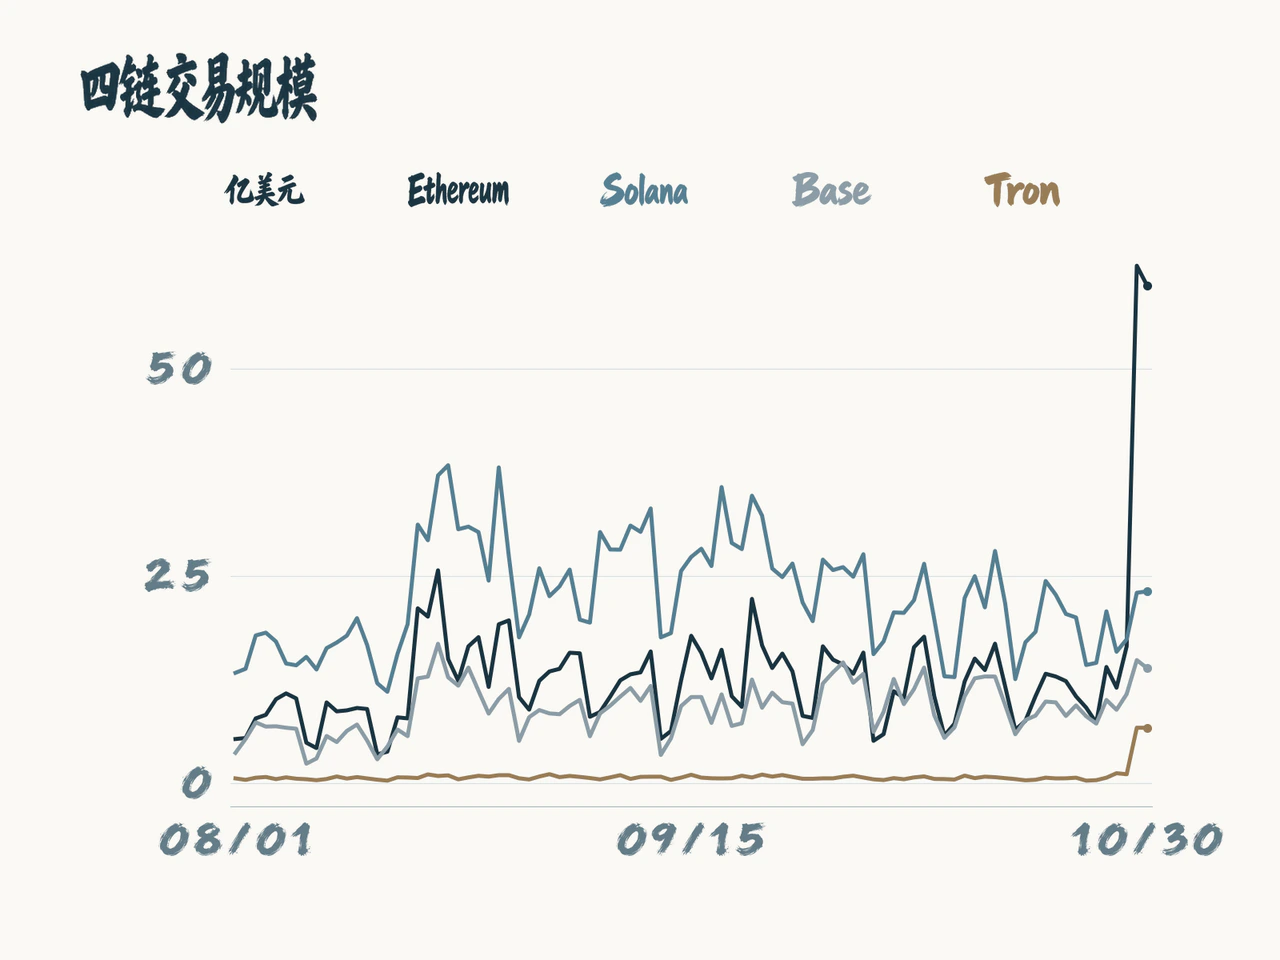
按DefiLlama的UTC日序列,10月30日,以太坊链上去中心化交易所成交约60.09亿美元,低于前一日的62.44亿美元,但仍显著高于28日的16.49亿美元。Solana成交约23.12亿美元,略高于前一日的22.95亿美元;Base由14.83亿美元回落至13.86亿美元;Tron连续两天保持在约6.65亿美元。交易放量覆盖多条公链和二层网络,但各网络的边际变化并不一致。
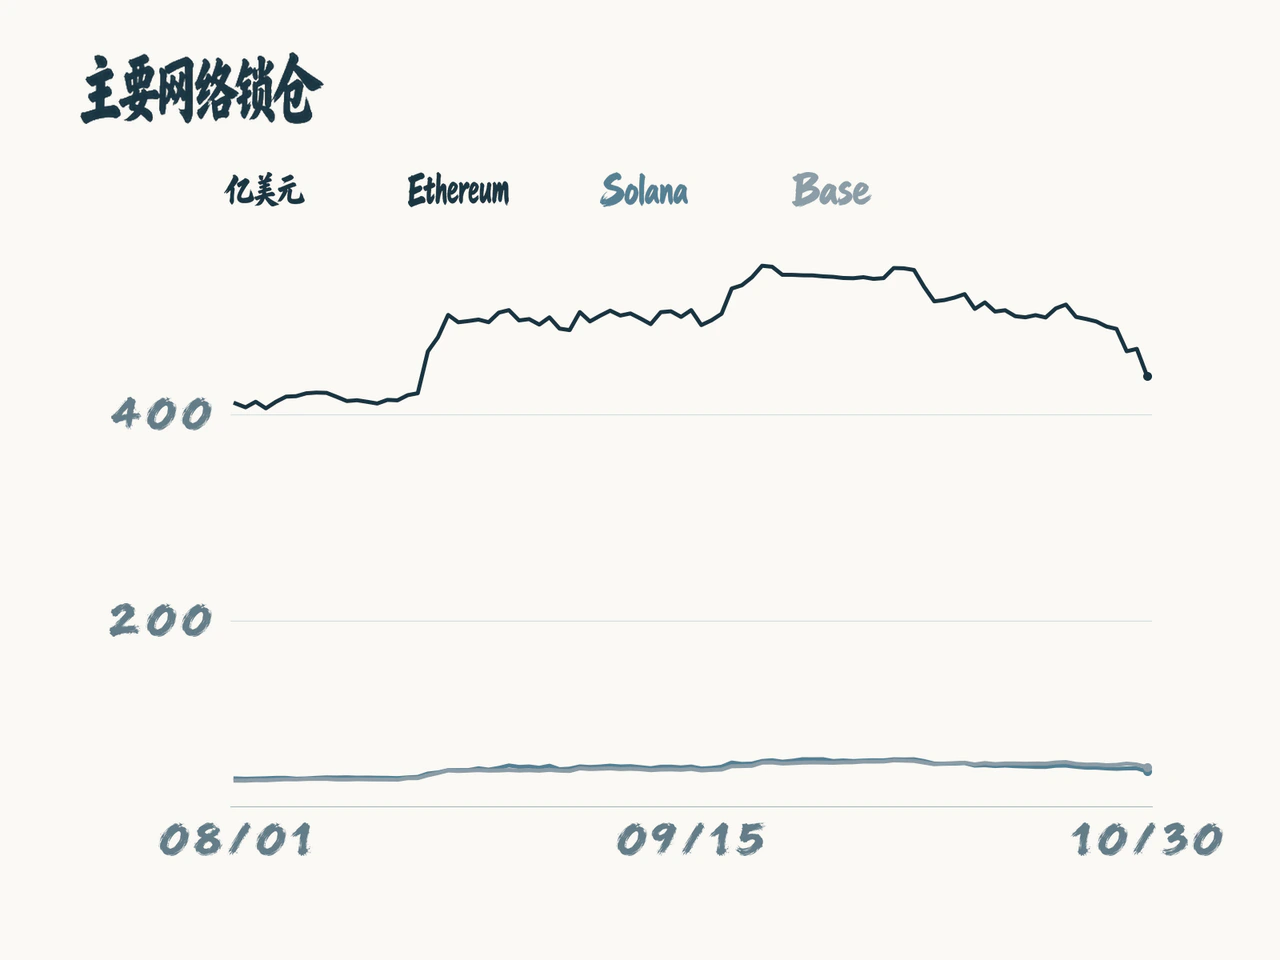
同期,三条主要网络的DeFi锁仓市值均有所下降。以太坊由463.08亿美元降至437.07亿美元,Solana由56.95亿美元降至54.10亿美元,Base由60.67亿美元降至58.21亿美元,降幅分别约为5.6%、5.0%和4.0%。锁仓市值同时受资产价格和存取款影响,不宜直接视作资金净流出;与成交数据并看,更准确的描述是交易周转维持高位,存量资金池承受压力。
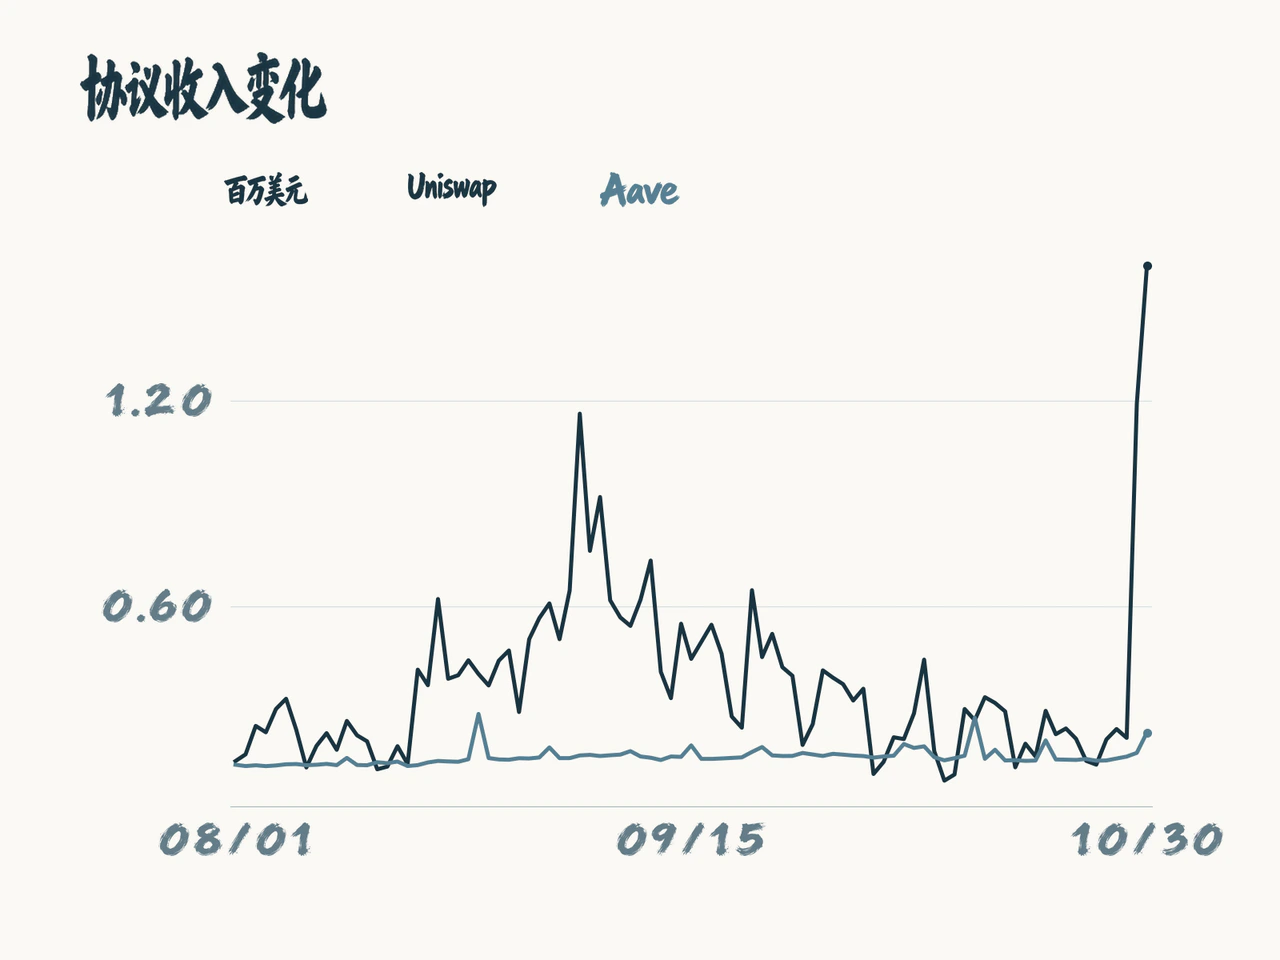
协议收入则呈现另一面。DefiLlama记录显示,Uniswap当日协议收入约159.44万美元,高于前一日的119.10万美元;Aave约23.05万美元,也高于前一日的17.10万美元。集中换仓可以推高交易侧收入,借贷协议收入则随资金利用率、利率和清算活动变化。短期收入增加,并不意味着用户融资条件同步改善。
稳定币兑换和现实资产借贷也受到不同影响。LlamaRisk最初披露,事件发生后,约460万枚GHO经稳定模块兑换为USDT,GHO报价由约0.998美元小幅降至0.997美元附近。Horizon现实资产借贷市场因抵押品实行许可准入,未被纳入冻结,但其中RLUSD资金池仍遭遇提款压力。相同的冲击经过交易、稳定币兑换和借贷池传递后,在不同业务中留下了不同表现。
冻结切断新增存款,高利用率推高借款成本
Aave此次处置的难点在于,风险来自协议外部,却能通过通用抵押借贷机制进入协议内部。LlamaRisk称,涉事地址于10月29日UTC晚间向Aave V3以太坊市场存入约6000万USDT,并借出19,762枚WETH。其最初披露称,相关仓位仍然超额抵押;风控团队更担心的是,更多涉事资产继续进入其他储备,并迅速换成可转移的借款资产。
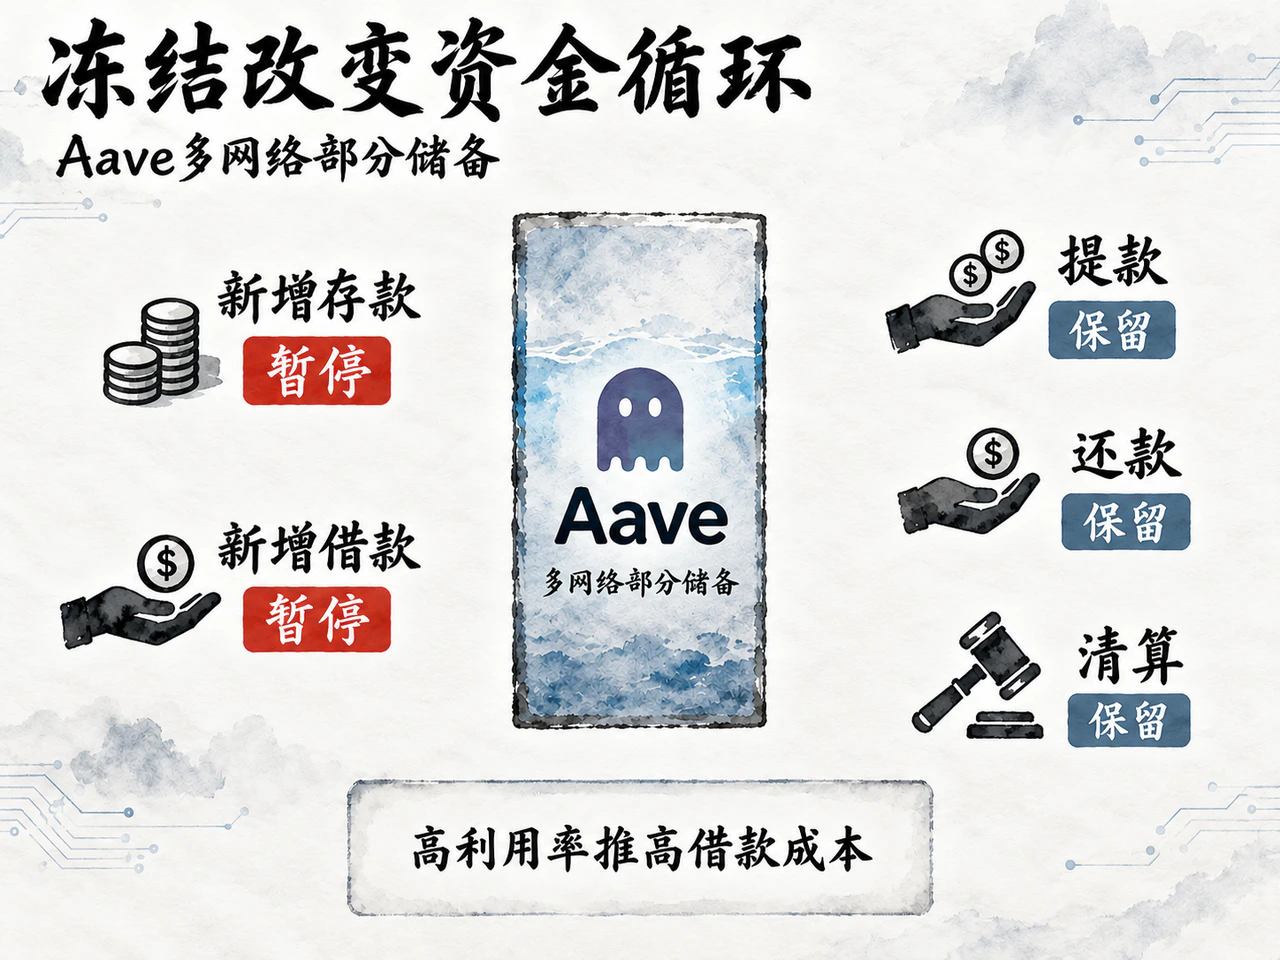
Aave随后冻结多个网络的部分储备,暂停新增存款与借款,同时保留还款、提款和清算。这一安排也带来明确的成本:存款人可以离开,新资金却无法进入。借款余额相对于资金池的比例随之上升,利用率进入高位后,利率曲线会更快推高借款成本。
LlamaRisk公布的30日00:26 UTC快照显示,以太坊V3主市场USDC利用率达到97.8%,借款年利率为10.8%;Base的USDC利用率为95.3%,借款年利率为10.1%;未冻结的Horizon市场RLUSD利用率也达到94.1%,借款年利率为15.2%。这些数据表明,资金压力并不限于被冻结市场。Horizon的情况进一步说明,限制涉事抵押品进入,并不能消除存款人提款形成的流动性压力。
正常情况下,较高利率会吸引新增存款,帮助资金池恢复平衡。冻结期间,这条调节路径暂时关闭,高利率主要体现为现有借款人的利息负担。
LlamaRisk在30日13:49 UTC的更新中表示,已执行两批风险参数调整:一是降低部分储备在高利用率区间的利率斜率,缓和借款成本的上升速度;二是削减主要借款通道的闲置额度,涉及V3约37亿美元、V4约1.3亿美元的未使用借款能力。后者意在避免市场重新开放后,大量额度在短时间内被单一主体集中使用。
恢复资金操作与新增抵押借款分开推进
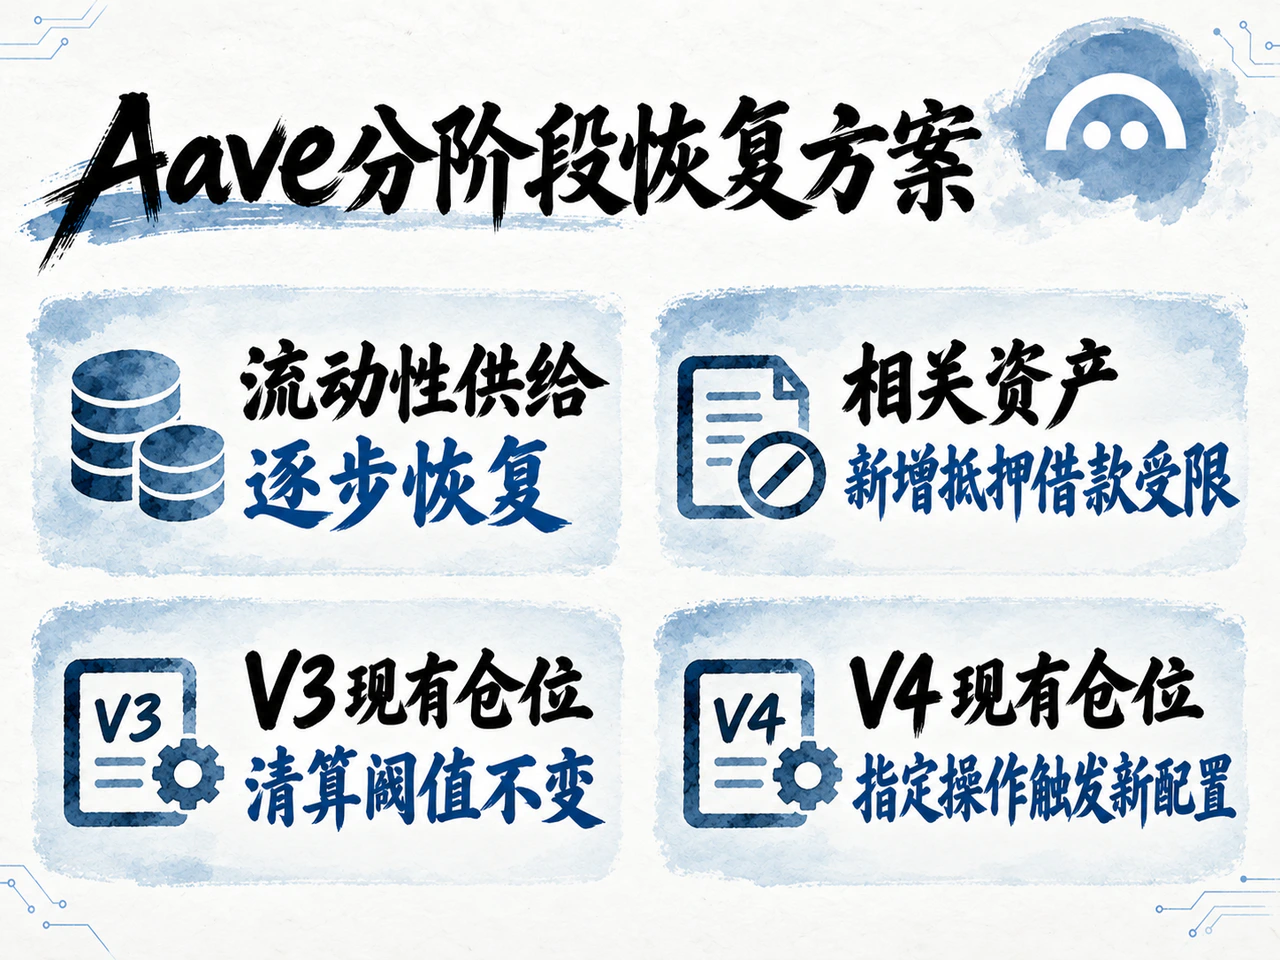
恢复方案没有将各项功能一次性放开。按照已公布的分阶段安排,市场将逐步恢复资金操作,同时对USDT、USDC、USDT0及部分其他涉事资产保留新增抵押借款限制。相关资产仍可作为流动性供给进入市场,但暂时不能形成新的抵押借款能力。
现有仓位也分别处理。V3现有仓位的清算阈值保持不变,避免仅因新增借款限制而改变仓位健康度;V4现有仓位则在触发指定操作时,切换到新的抵押配置。
这套安排将恢复经营拆成两件事:一是尽快让资金重新双向流动,二是避免高风险资产迅速借出其他资产。接下来判断恢复质量,重点应看资金池利用率能否回落,新增存款与还款能否缓解利率压力,提款需求能否得到顺畅满足,以及新增抵押借款限制是否延续。
成交额和协议收入可以衡量活动强度,却不能替代对借贷流动性的观察。资金池重新获得双向流动,才是借贷服务恢复正常的重要条件。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…