2026年10月30日,香港财经事务及库务局公布的论坛致辞确认,两家获发牌的银行背景机构已推出受规管稳定币;局方同时重申,年内将提交涵盖虚拟资产交易、托管、提供意见及管理服务的修订条例草案。同日,美国围绕币安安全事件的讨论,进一步聚焦交易平台的客户资产保护与联邦监管权限。
两地的制度进展不同,指向的问题却一致:资产可以在链上转移,持有、保管和处置资产的责任,仍须落实到具体机构。
香港稳定币进入产品落地,发牌范围拟延伸至交易与托管
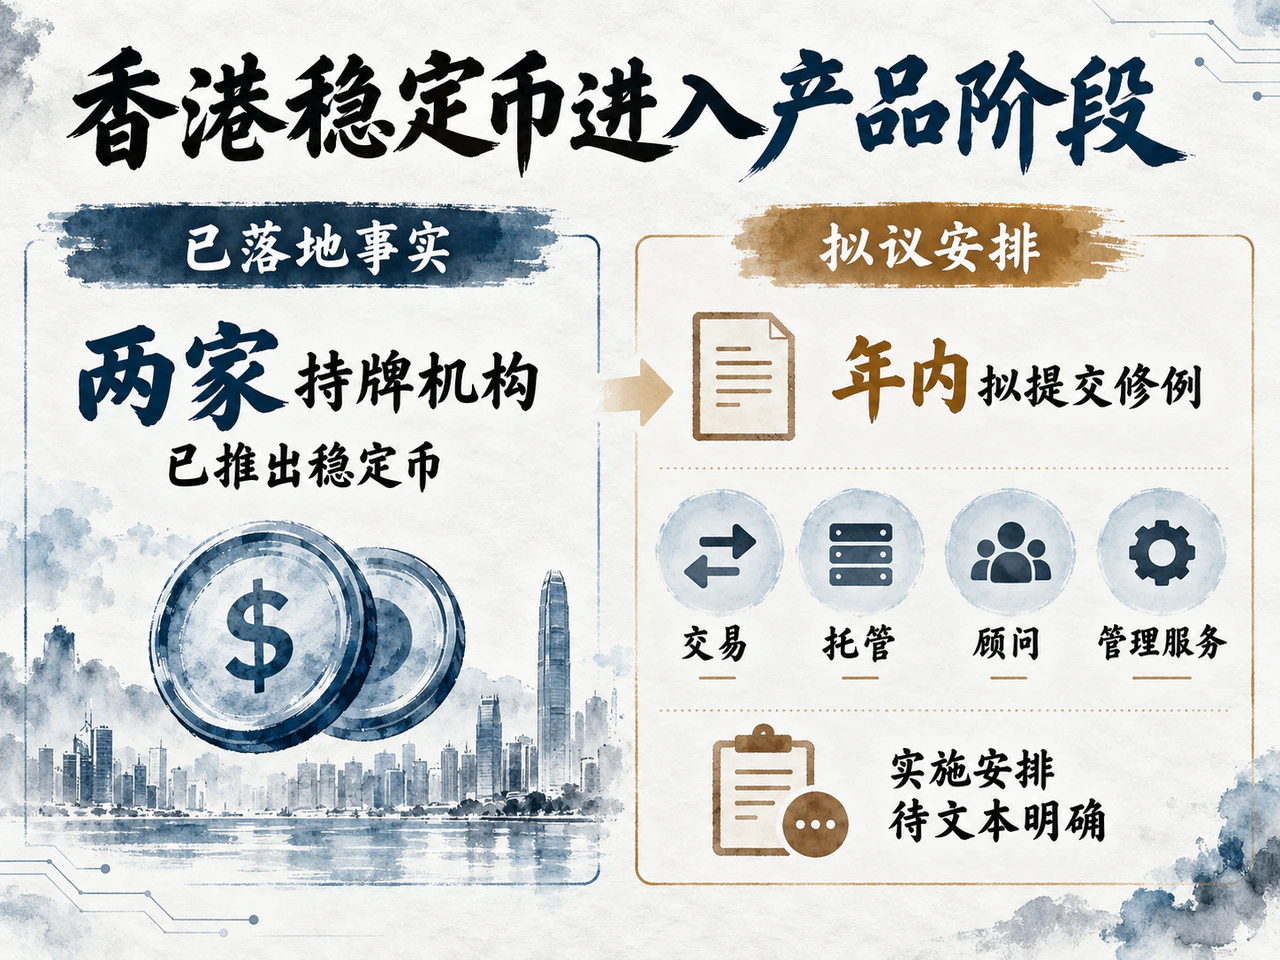
香港此次披露的关键变化,是稳定币业务已由发牌进入产品推出阶段。金管局4月10日向汇丰及Anchorpoint Financial发出首批牌照,当时要求发行人在正式推出前完成系统测试、风险管理和人员安排,并预计产品在年中至下半年面世。10月30日的官方表述确认,稳定币业务已经跨过正式上线这一步。
发行牌照只是业务链条的起点。金管局此前列出的应用方向包括跨境支付、本地支付、代币化资产交易结算和可编程支付。牌照解决发行人准入,支付网络、商户接受度和资产交易场景则决定代币能否持续使用。产品上线后,商业价值仍要由实际支付与结算需求验证。
拟扩展的发牌范围覆盖客户接触数字资产的更多环节:交易服务关系价格形成与执行,托管服务负责资产保管,顾问和管理服务则涉及投资判断与受托责任。将这些业务分别纳入制度,有助于金融机构按自身职能设计产品、选择合作方,也让服务提供者的合规边界更加清晰。
不过,年内提交修订条例草案仍属立法计划,具体义务、过渡安排和实施日期有待后续文本明确。机构可据此筹备业务架构,但现阶段的竞争优势仍来自已经落地的牌照、系统和客户服务能力。香港的路径因此较为清楚:发行端先行,再逐步补齐交易、托管及顾问和管理服务等配套制度。
币安事件推动美国重议平台注册与客户资产隔离
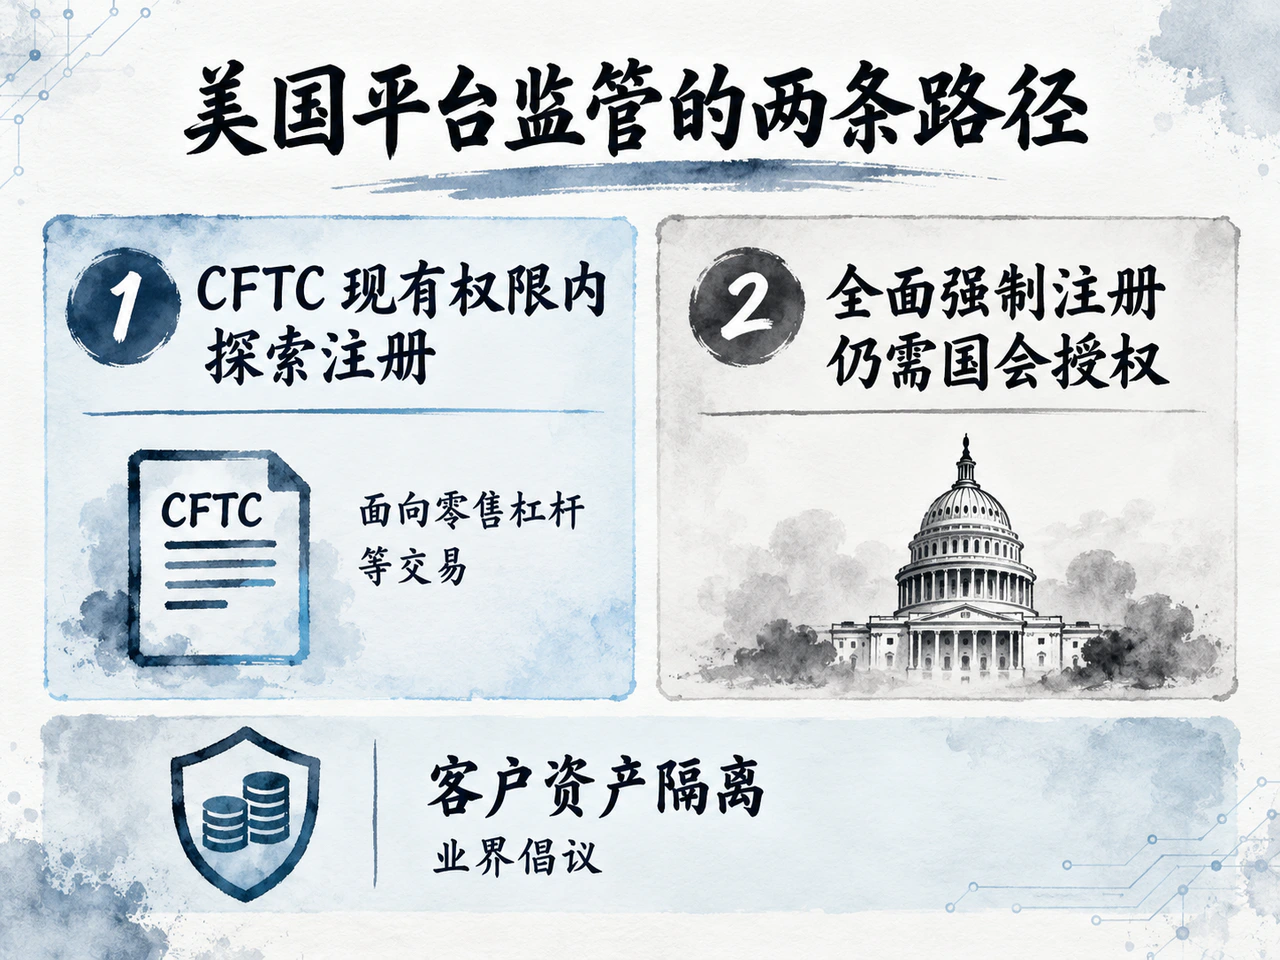
据The Block报道,10月30日,美国商品期货交易委员会(CFTC)主席Michael Selig在电视采访中,将币安事件与境外交易所缺乏美国联邦市场监管联系起来。行业协会The Digital Chamber同日致函国会领导层,主张尽快赋予CFTC对加密交易所的监管权限,并强化破产程序中客户资产与公司资产的隔离。
美国的制度争论并非只有“是否监管”,还在于权限从何而来。CFTC已于10月5日发布提前征求意见文件,讨论以现行法律为基础,为向零售客户提供杠杆、保证金或融资交易的平台建立联邦注册路径。Selig在当天的官方演讲中同时指出,若要求所有加密交易所向CFTC注册,仍需国会授权。行政机关在现有权限内探索注册安排,与国会扩大法定权限,是两条不同路径。
币安安全事件使这些差异更加具体。按美联社10月30日转述的公司信息,事件初步涉及员工设备失陷后发生的未经授权提款;稳定币发行人与执法部门、链上调查机构已经参与冻结和追踪。事后冻结有助于限制资产继续转移,交易权限管理、客户资产隔离和网络安全控制则着眼于资产流失之前。几类措施作用于不同环节,不能相互替代。
立法支持者将事件视为加快市场结构立法的理由,但围绕临时冻结权限和法律保护范围,各方仍有分歧。对机构而言,近期更直接的经营变化,可能不是规则立即落地,而是客户提高对托管安排的审查要求:谁掌握提款权限,资产如何隔离,事件发生后由谁承担损失,以及冻结、追索与服务恢复如何衔接。
香港已落地的稳定币产品与美国仍在讨论的交易平台规则,都在把数字资产业务推向更明确的责任分工。下一步需要观察的,是香港修例文本、美国正式规则及机构执行安排能否衔接。只有发行、交易、托管和事件处置各自的责任落到实处,链上资产的流动效率才可能与客户资产保护同时成立。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…