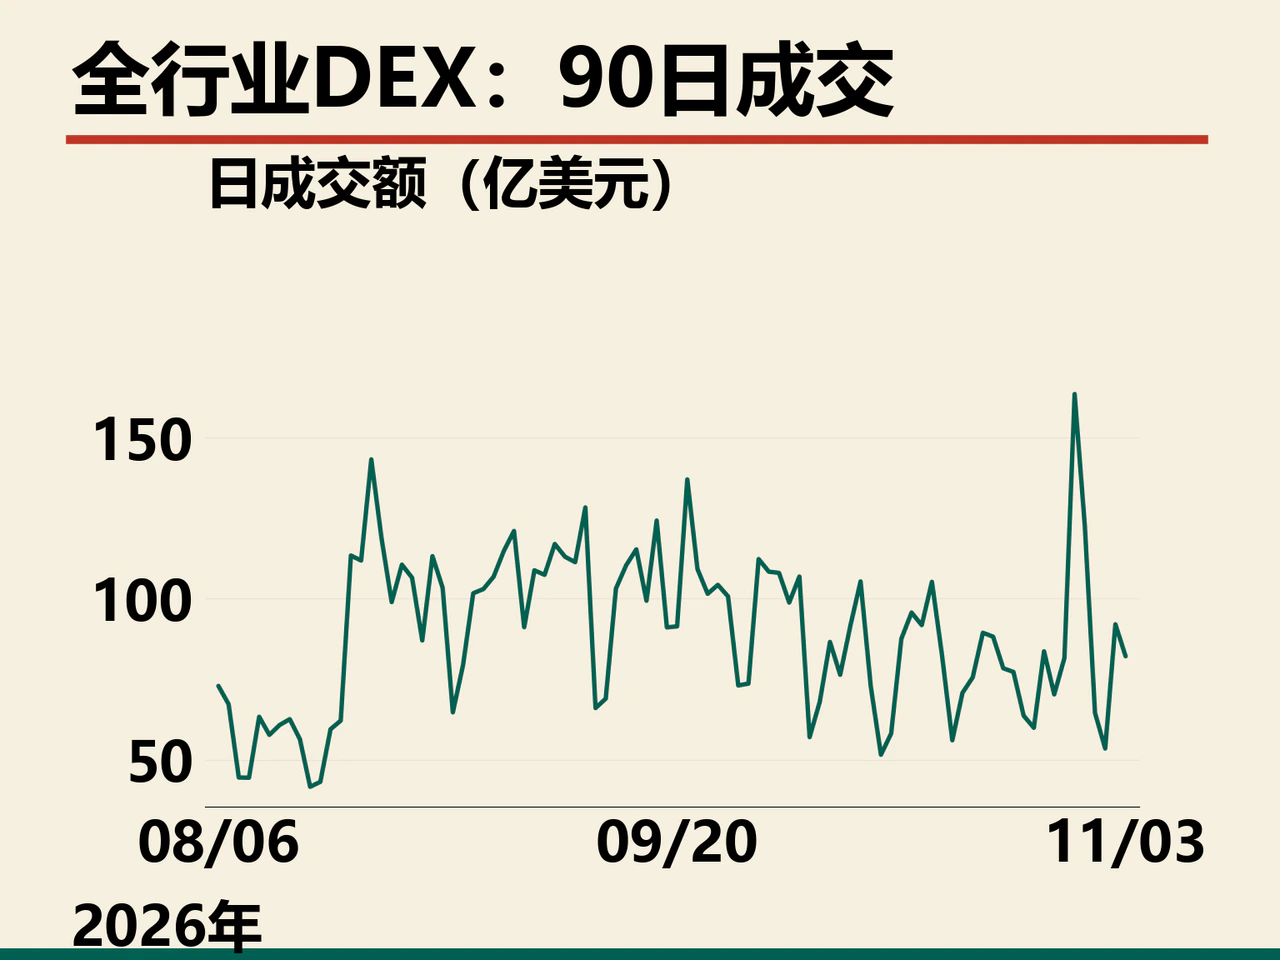
2026年11月3日,DefiLlama追踪的去中心化现货交易所(DEX)成交额降至82.15亿美元,较前一UTC日减少10.75%。统计区间为2026年11月3日8时至11月4日8时(UTC+8),对应UTC 11月3日的完整日线。回落在各网络间并不均衡:Base成交近乎减半,以太坊和Solana降幅较小;借贷应用Aave的用户费用与协议收入则同步上升。交易热度与存量借贷经营出现分化,只看成交总量,容易忽略不同链上业务获取收入的方式。
Base成交减45.22%,贡献全行业约四分之三降幅
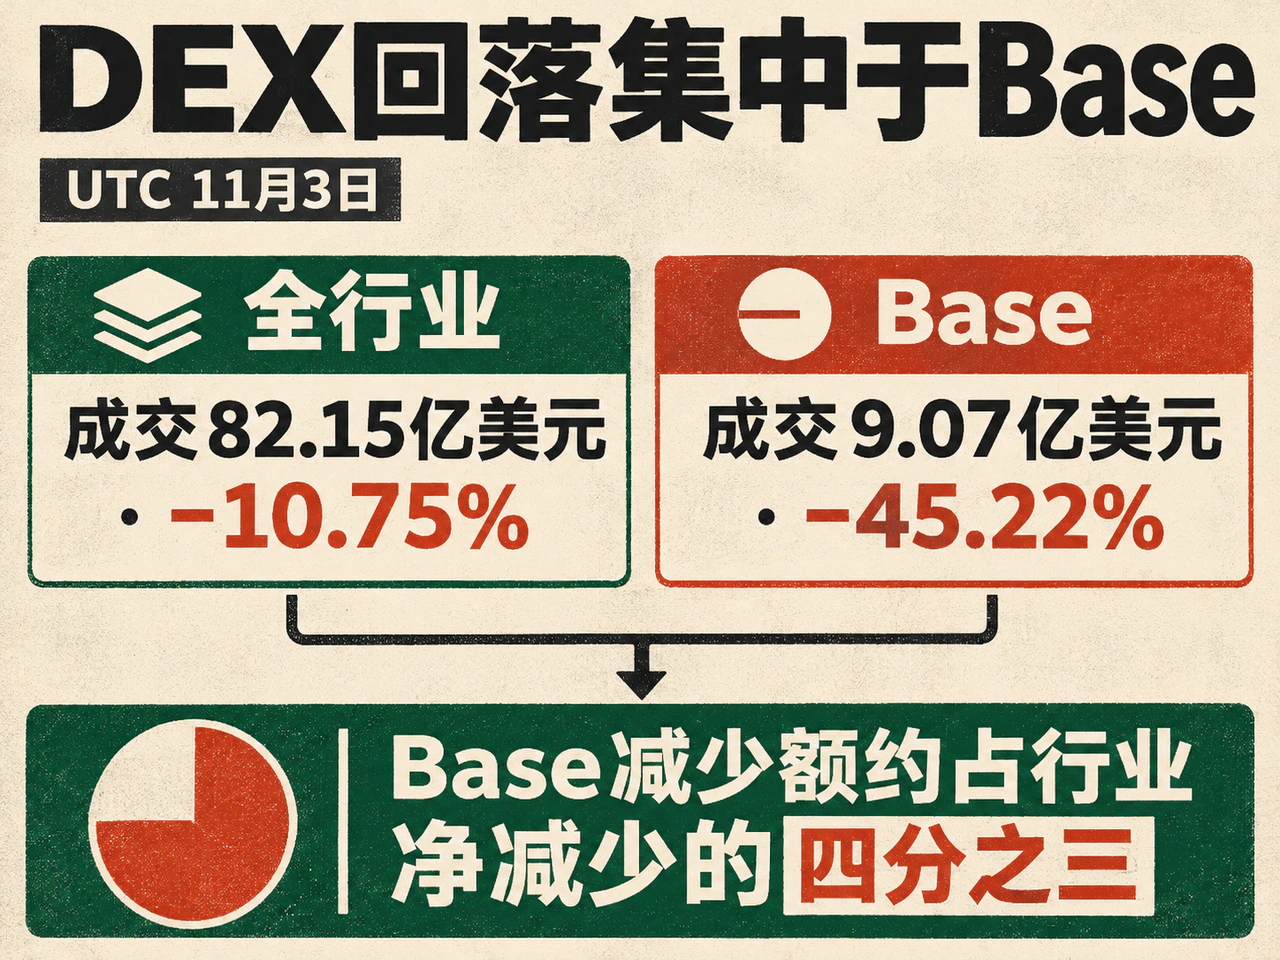
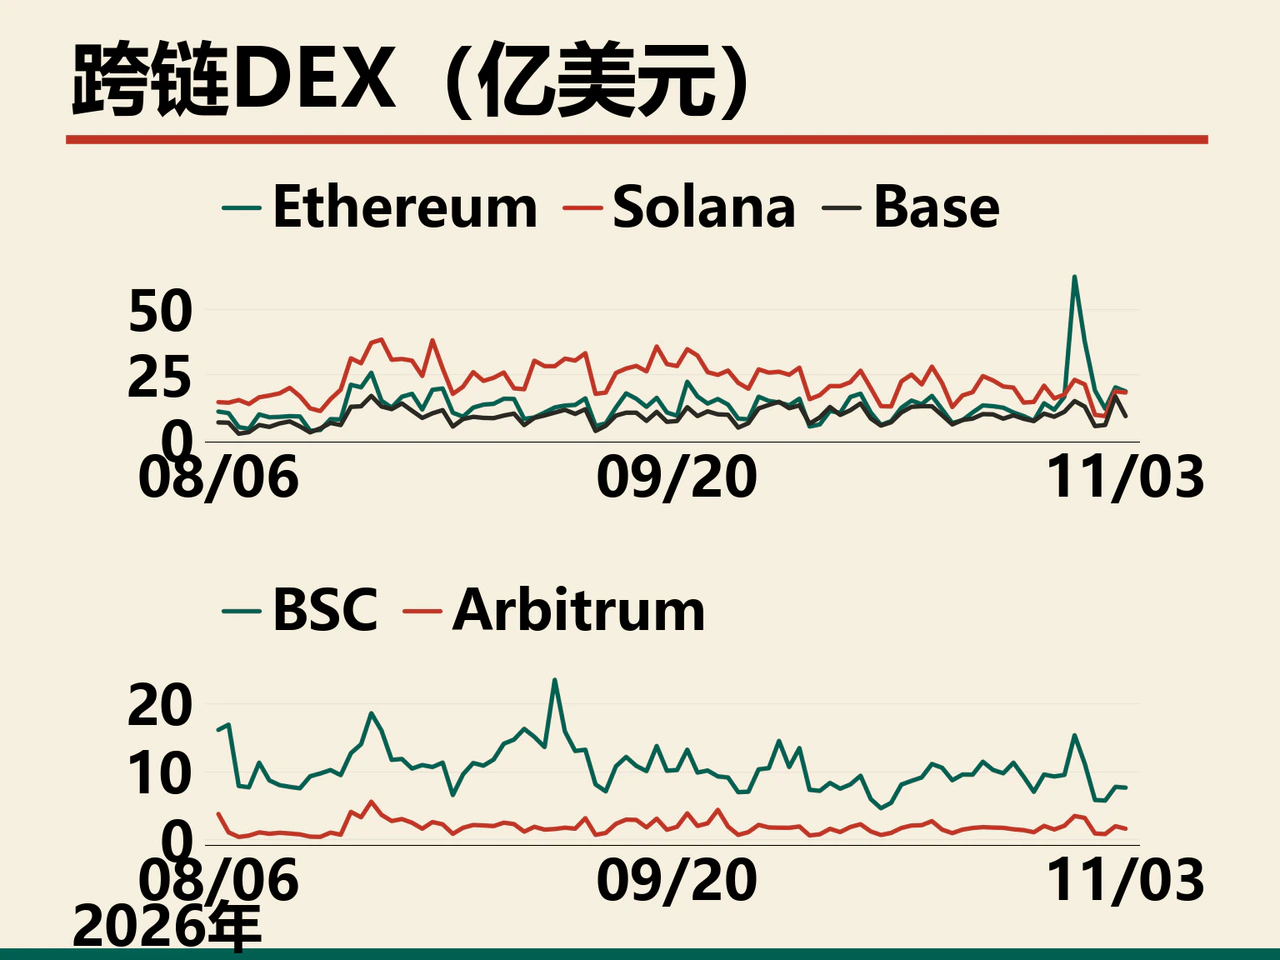
Base的DEX成交额从11月2日的16.55亿美元降至11月3日的9.07亿美元,下降45.22%。全行业同期减少约9.90亿美元,其中Base减少约7.48亿美元,相当于整体减少额的四分之三。当天总量回落因此高度集中于Base,但这更多反映成交分布的变化,尚不足以单独说明交易需求整体转弱。
以太坊当日成交18.52亿美元,下降7.72%;Solana为18.10亿美元,下降2.32%;BNB Chain为7.61亿美元,下降1.45%。同属以太坊扩容网络的Arbitrum成交1.59亿美元,下降18.88%。主要样本方向一致,幅度却相差悬殊,Base的波动放大了行业日环比。
把观察期拉长,11月3日全行业成交额与此前30个完整日约82.14亿美元的日均水平几乎持平;Base当日9.07亿美元,也略低于此前30日约9.75亿美元的均值。在前一日放量后,交易活跃度回到近期常见区间。仅凭这一日降幅,很难把行业需求描述为持续塌缩。
Anchorpoint拟在Solana支持HKDAP原生铸造赎回
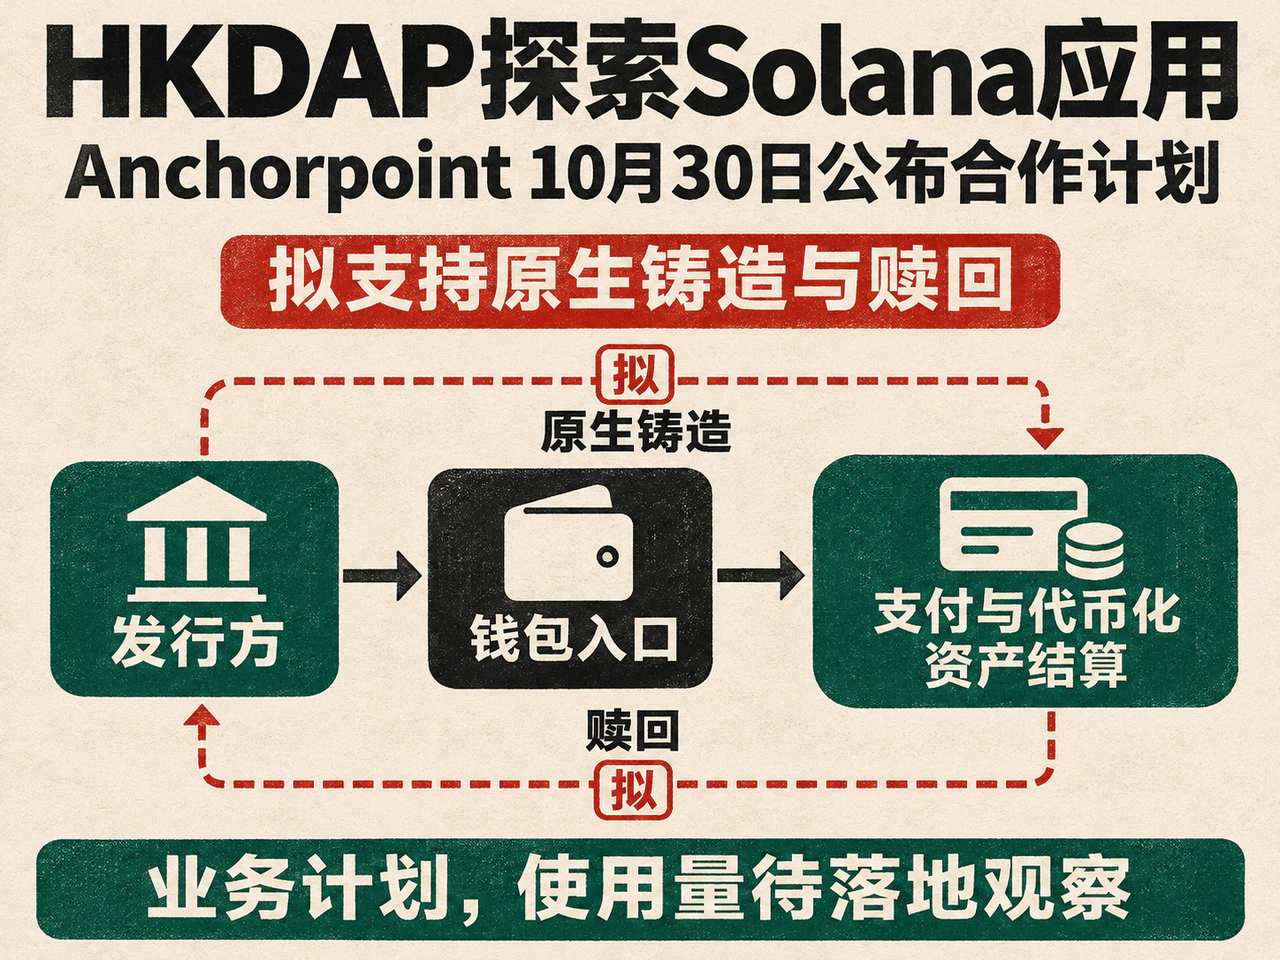
支付和代币化资产结算沿另一条路径推进。Anchorpoint于10月30日公布与Solana基金会合作,计划支持港元稳定币HKDAP在Solana上的原生铸造和赎回,面向零售支付、代币化现实资产交易及其他高频用途。这仍是业务推进计划,实际使用量需待产品落地后观察。
这类安排连接发行赎回、钱包入口和资产结算。对需要港元计价结算的参与者而言,关键是资金能否便利进入、完成支付并赎回退出。DEX成交取决于资产换手意愿,支付结算则依赖商户、钱包及资产发行方形成使用场景。两类需求共享底层网络,却未必随同一轮交易行情起落。
Aave用户费用回升,协议收入仍贴近30日均值
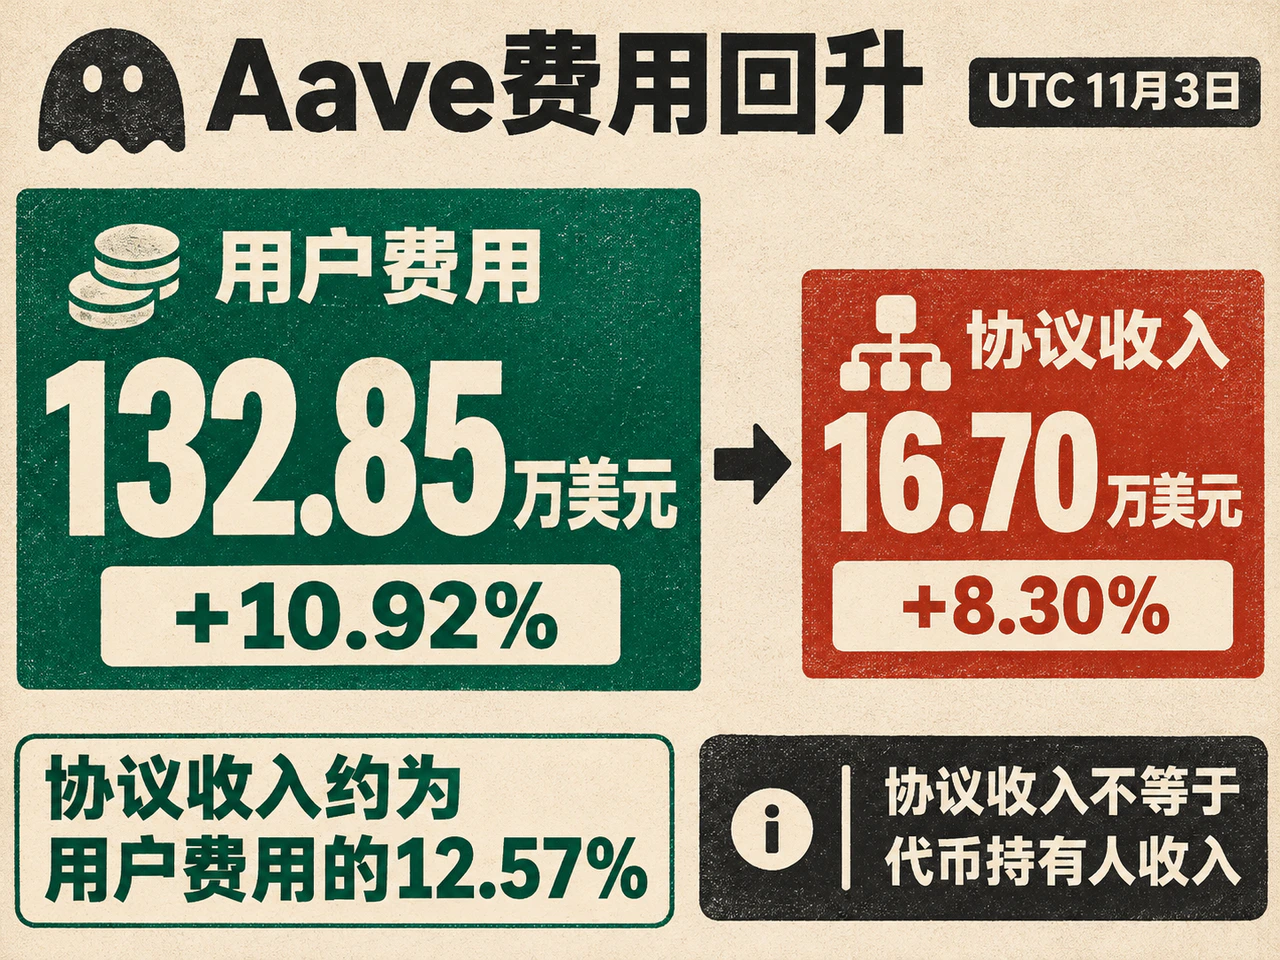
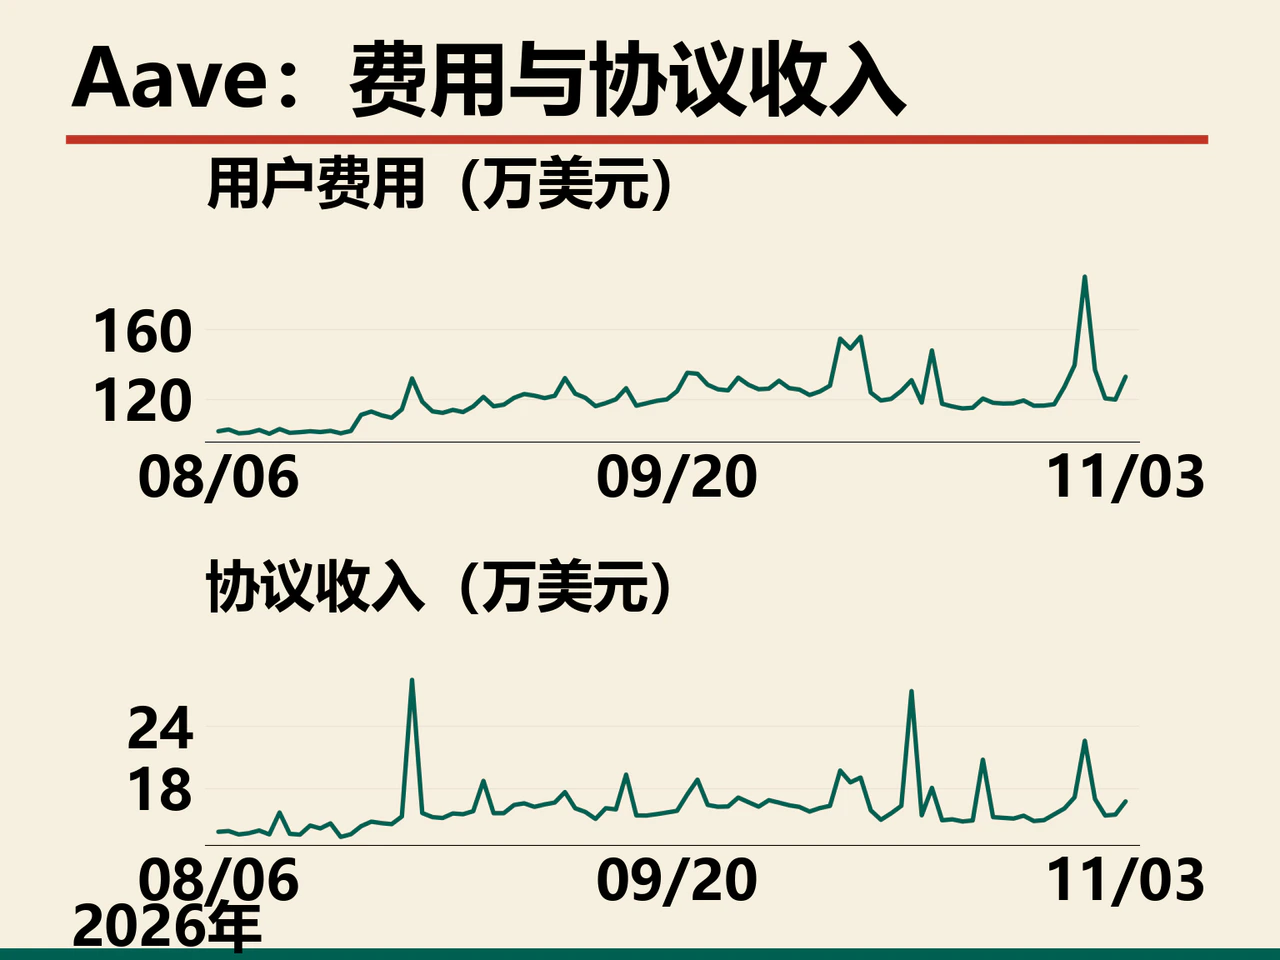
Aave提供了与现货成交不同的经营样本。11月3日,DefiLlama统计的Aave用户费用约132.85万美元,较前一日119.78万美元增加10.92%;协议收入约16.70万美元,较前一日15.42万美元增加8.30%。在DEX换手降温的同一日,借贷业务收费仍有增长。
两项指标须分开阅读。用户费用衡量用户为使用服务支付的总金额;协议收入是其中由协议保留的部分,已扣除分给流动性提供者等参与方的费用。按当日数据计算,Aave协议收入约为用户费用的12.57%。两项口径和增速不同,若把用户支付的全部费用直接视作协议自身收益,会夸大其价值留存;协议收入与代币持有人实际取得的收入之间,还隔着收益分配安排。
日环比改善同样需要历史参照。此前30个完整日,Aave平均用户费用约127.84万美元、平均协议收入约16.74万美元。11月3日用户费用高于这一均值,协议收入则基本持平。因此,当天数据更接近正常经营波动中的回升,尚不足以确认盈利水平已趋势性上移。
借贷需求可以来自持续持有的借款头寸,其收费取决于借款规模、借款成本及收入分配规则。现货换手减少时,只要借款仍在,利息支出便可能持续。当天数据支持交易业务与借贷经营不同步;要进一步解释Aave增长来自借款扩大还是费率变化,仍需相应拆分。
从跨链成交到借贷,再到支付及现实资产结算,链上业务的核心差别在于谁持续使用服务、为谁付费,以及收入最终由谁保留。后续应关注:DEX放量能否延续,借贷费用回升能否转化为更稳定的协议收入,以及新结算通道上线后能否形成重复使用。交易规模提供活跃度,持续付费与合理分配才决定应用能积累多少经营价值。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…