2026年11月3日,跨境支付网络RTGS.global宣布接入瑞士AMINA银行,向符合资格的企业客户提供同一平台下的法币账户与数字资产钱包。首批服务覆盖瑞士法郎和欧元账户及当地支付网络,美元和英镑账户列入后续计划。数字资产服务由此向实际收付款环节延伸:客户持有数字资产之后,往往仍需银行账户、商户受理和跨机构结算,才能把账面资产用于经营。
RTGS.global与AMINA的合作、香港推进的全天候代币化结算、OKX在美国推出的稳定币支付卡,分别对应企业银行服务、银行间结算和个人消费。三者共同指向同一方向:减少数字资产进入实际收付时的转换与等待;实际进展仍取决于各自开放的服务范围。
企业账户与钱包同平台,香港试点覆盖非营业时段
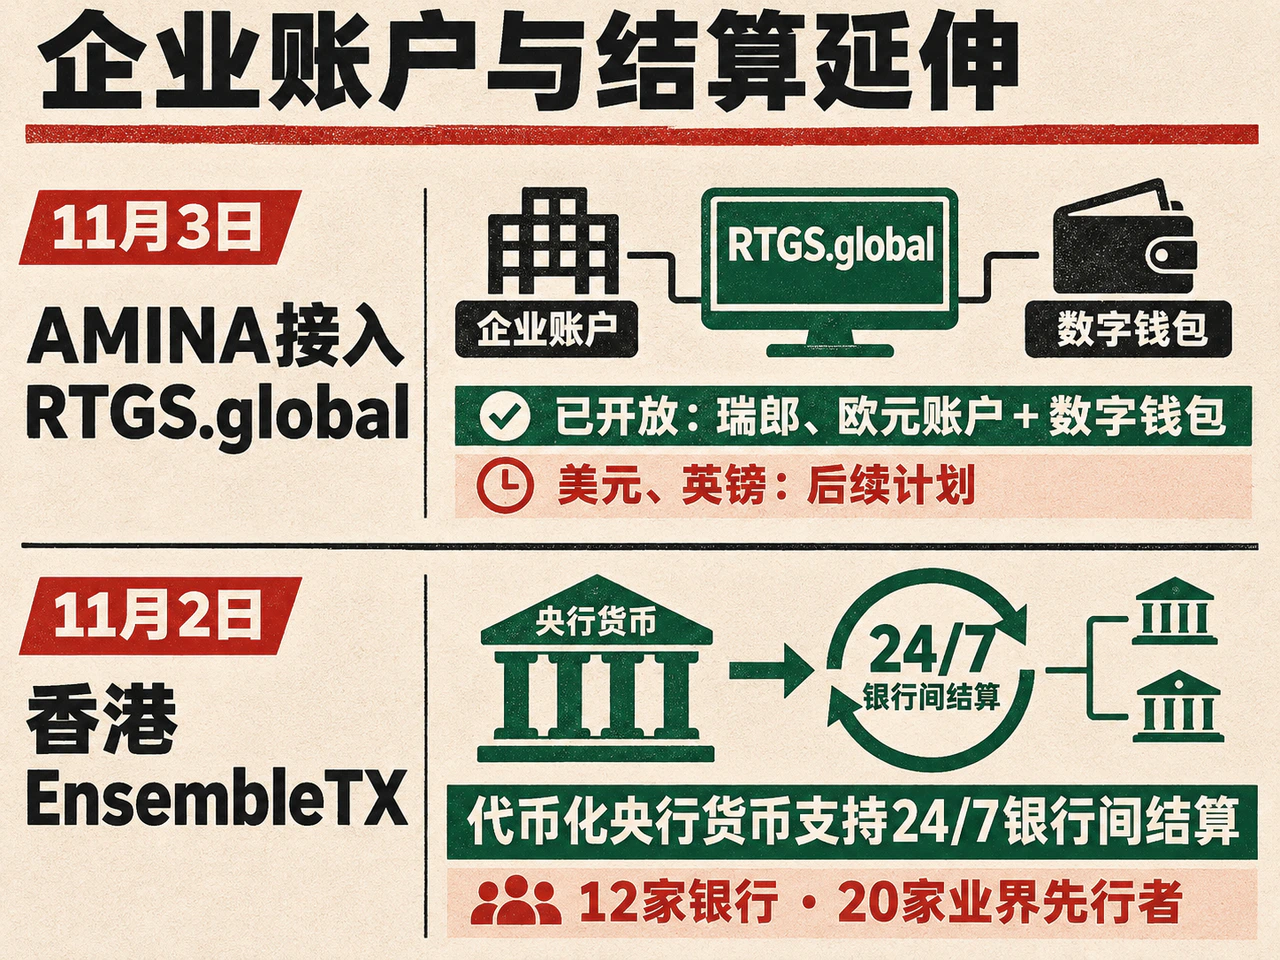
据RTGS.global公告,在AMINA完成开户的合格客户,可持有直接登记在企业名下的账户,并通过RTGS.global平台与其他银行关系一并管理。AMINA是该网络首家同时提供法币和数字资产服务的银行,受瑞士金融市场监督管理局监管。
对支付服务商和汇款机构而言,这一安排减少了分头寻找银行账户、当地清算网络和数字钱包供应商的工作。跨境资金流转若横跨多个服务商,每次转换都会增加操作与对账环节;把账户及钱包接入同一管理平台,有助于压缩这条操作链。首批瑞郎、欧元服务已经开放,美元、英镑账户以及AMINA参与外汇报价仍属后续安排,商业效果应随服务扩展分别观察。
香港在11月2日公布的EnsembleTX升级,进一步处理结算时间问题。香港金管局表示,试点已支持利用代币化央行货币,全天候完成代币化存款交易的银行间结算,参与范围增至12家银行和20家业界先行者。此前试点使用港元实时支付结算系统,已涉及真实价值交易;新能力让相关交易可在传统营业时间以外完成结算。
由此,企业资金管理和代币化基金交易可获得更连续的结算支持。当资产可全天交易,支付端也需同步结算;否则投资者要么为等待到账预留资金,要么承担交易与资金到账之间的时间风险。代币化存款仍属商业银行负债,银行间最终结算使用代币化央行货币,两层资金各有责任主体。持续运营也意味着银行须在非营业时段安排流动性、监测与异常处理,交易规模能否覆盖这些成本,将影响服务推广速度。
OKX稳定币卡接入Mastercard网络,覆盖美国多数州
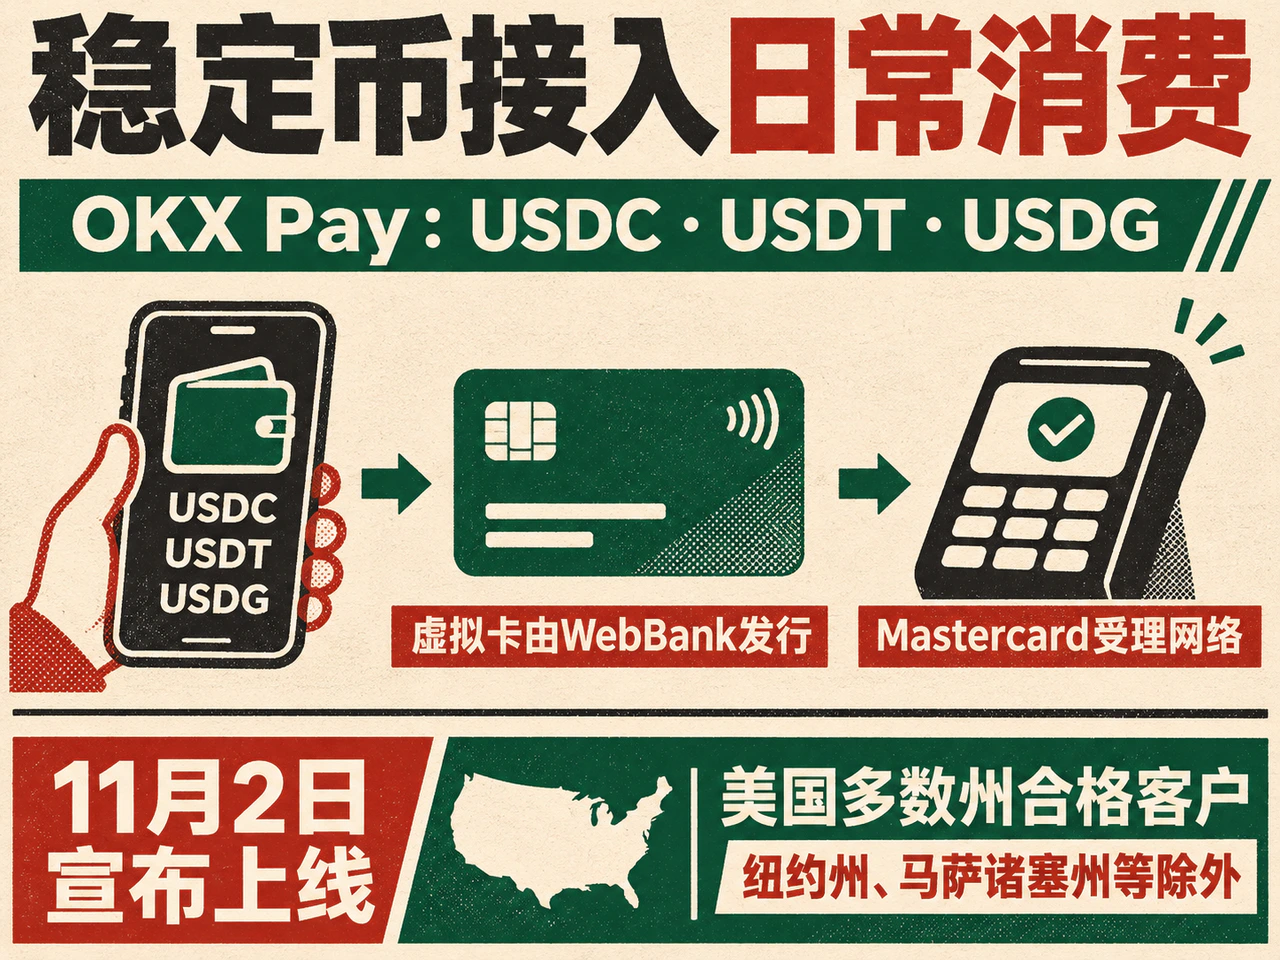
美国消费端新增一个稳定币支付入口。OKX在11月2日宣布,Mastercard网络支持的虚拟卡已向美国多数州及部分地区的合格客户开放,由WebBank发行。客户以OKX Pay钱包中的USDC、USDT和USDG作为消费资金来源,消费前无需自行把所持稳定币兑换为法币,或转入另一独立余额;虚拟卡可加入Apple Pay或Google Pay。
这一产品把数字钱包与既有银行卡受理体系接在一起。消费者可减少手动换汇和调拨步骤,商户沿用熟悉的受理渠道。官方公告同时列明地区限制,纽约州、马萨诸塞州等不在开放范围内,因此“美国上线”实际指在合格客户和地区范围内提供服务。
OKX还对符合条件的客户,把USDG自动还款、消费返现与钱包余额分档收益组合在一起,具体优惠随客户等级、余额和消费条件变化,意在让客户把资金留在钱包并形成消费。判断这类产品能否建立稳定需求,需要观察实际活跃消费、用户留存与补贴成本;平台覆盖人数或最高优惠档位,无法直接替代经营规模。
企业账户接入、全天候银行间结算与稳定币支付卡,分别对应企业收付、资金可用时间与用户使用频次三个环节。银行服务决定企业能否顺畅收付,结算设施决定资金何时可用,消费产品决定用户是否愿意反复使用。后续增长能否延续,要看这些服务在既有资格、地区和币种范围内形成多少真实交易,以及扩展过程能否维持可靠的清算和运营。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…