2026年11月5日,RedStone宣布与Tether旗下资产代币化平台Hadron合作,为发行机构提供价格、净值数据和快速结算基础设施。这项合作将现实世界资产(RWA)的竞争进一步推向发行后的使用环节:资产要成为抵押品,不仅要能上链转让,还要在清算时及时变现。近期经营数据则显示,公链、交易和借贷应用的收费变化方向并不一致。相较笼统的“链上活跃”,业务结构、收入来源和协议留存方式更能解释经营差异。
以太坊费用增长27.2%,Base下降44.2%
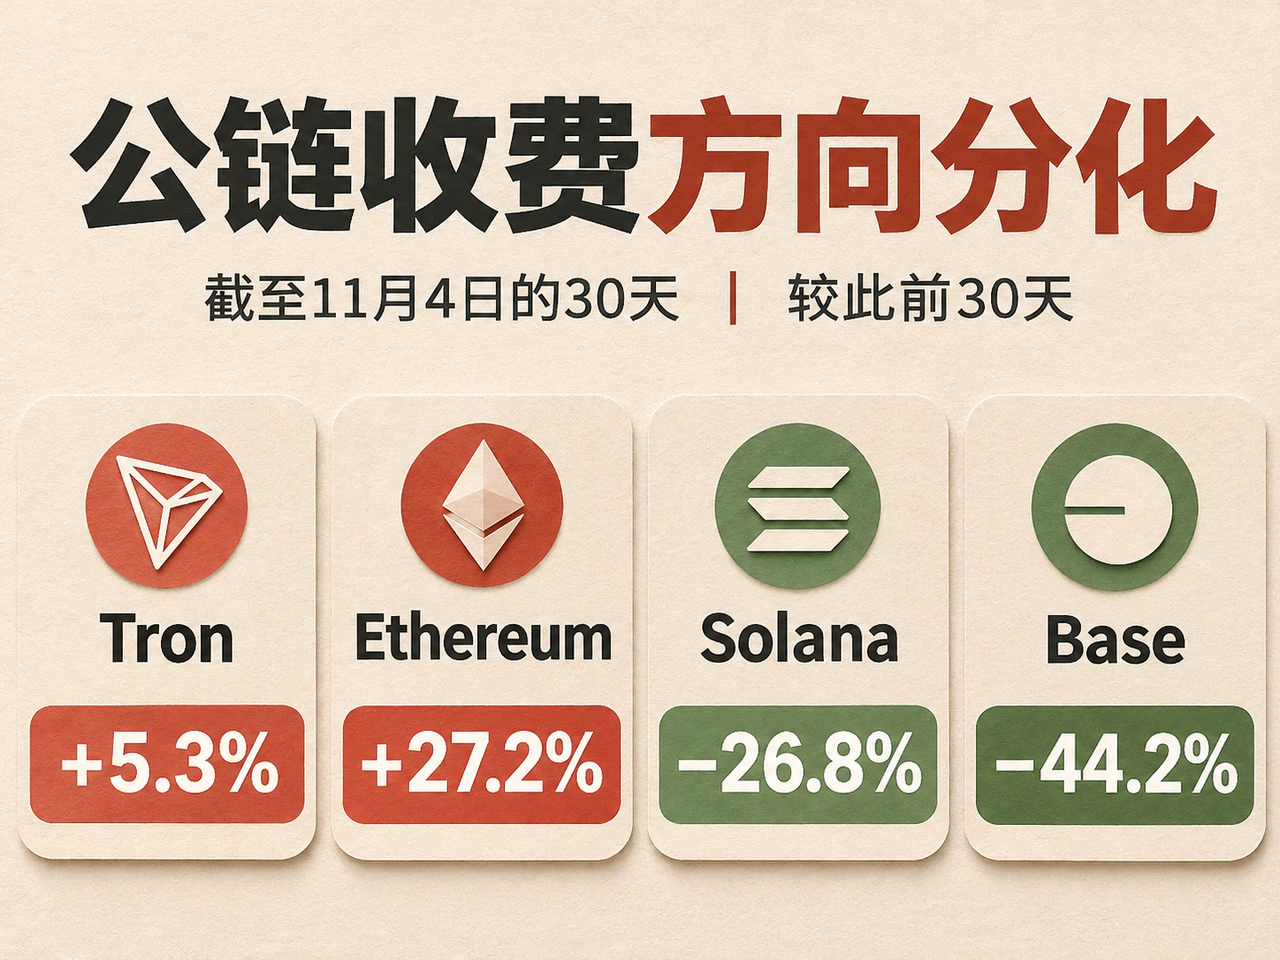
按DefiLlama口径的可比完整日数据,截至11月4日的30天内,Tron链上费用约2489万美元,较此前30天增长5.3%;以太坊约2140万美元,增长27.2%;Solana约1987万美元,下降26.8%;Base约251万美元,下降44.2%。四条网络均提供链上交易空间,费用变化却方向不一。
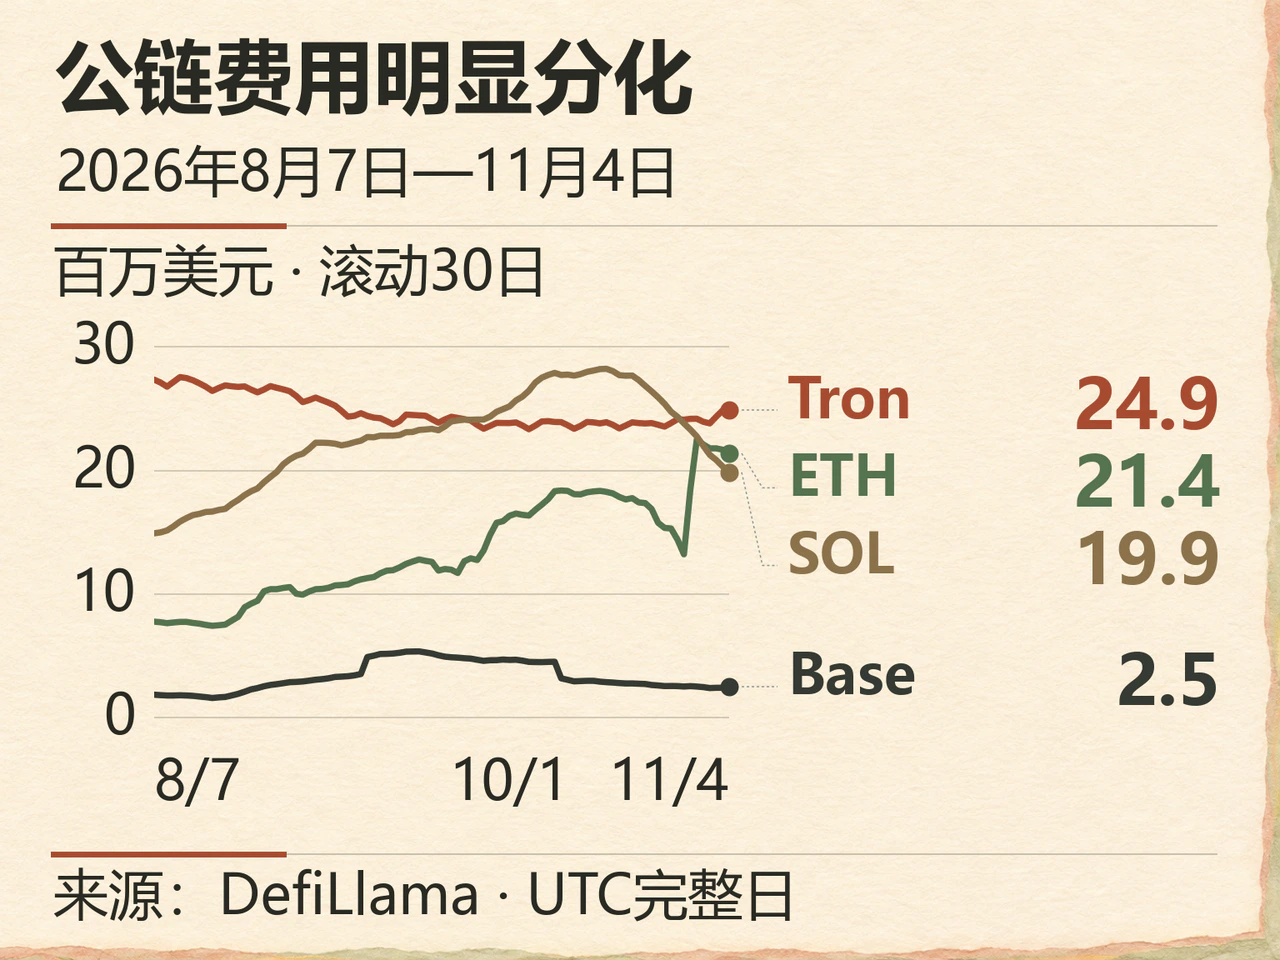
费用是用户实际支付的成本,同时受使用量、交易结构和单位收费影响。以太坊费用回升,意味着用户为其区块空间支付的总额增加;Solana和Base费用回落,则需结合应用交易与成本变化理解。低费率网络可以承载更多操作,却未必按相同比例增加收费,因此不能仅凭交易笔数判断经济价值。
现货成交减少16.5%,Aave用户费用增长6.1%
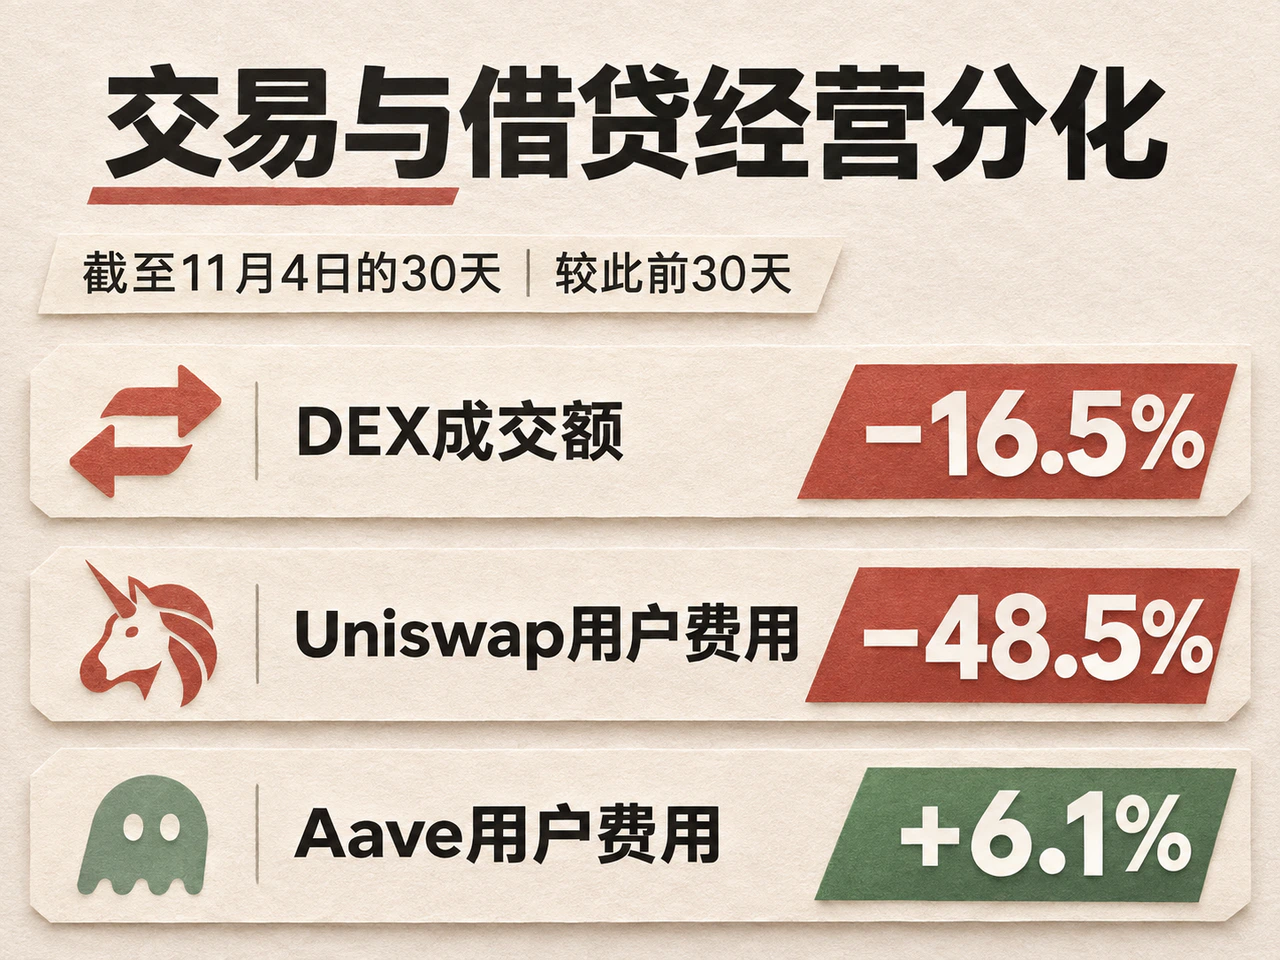
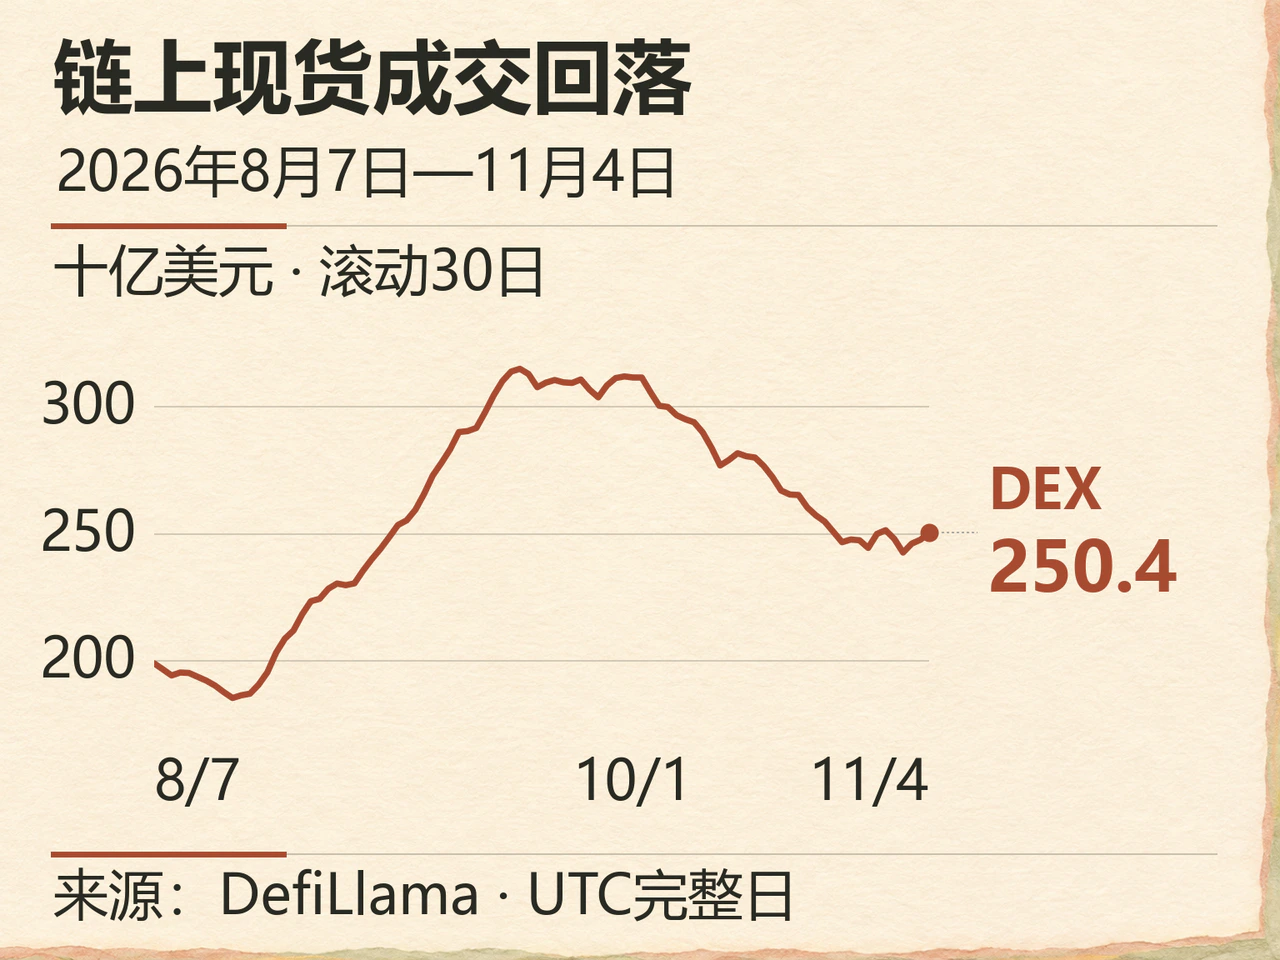
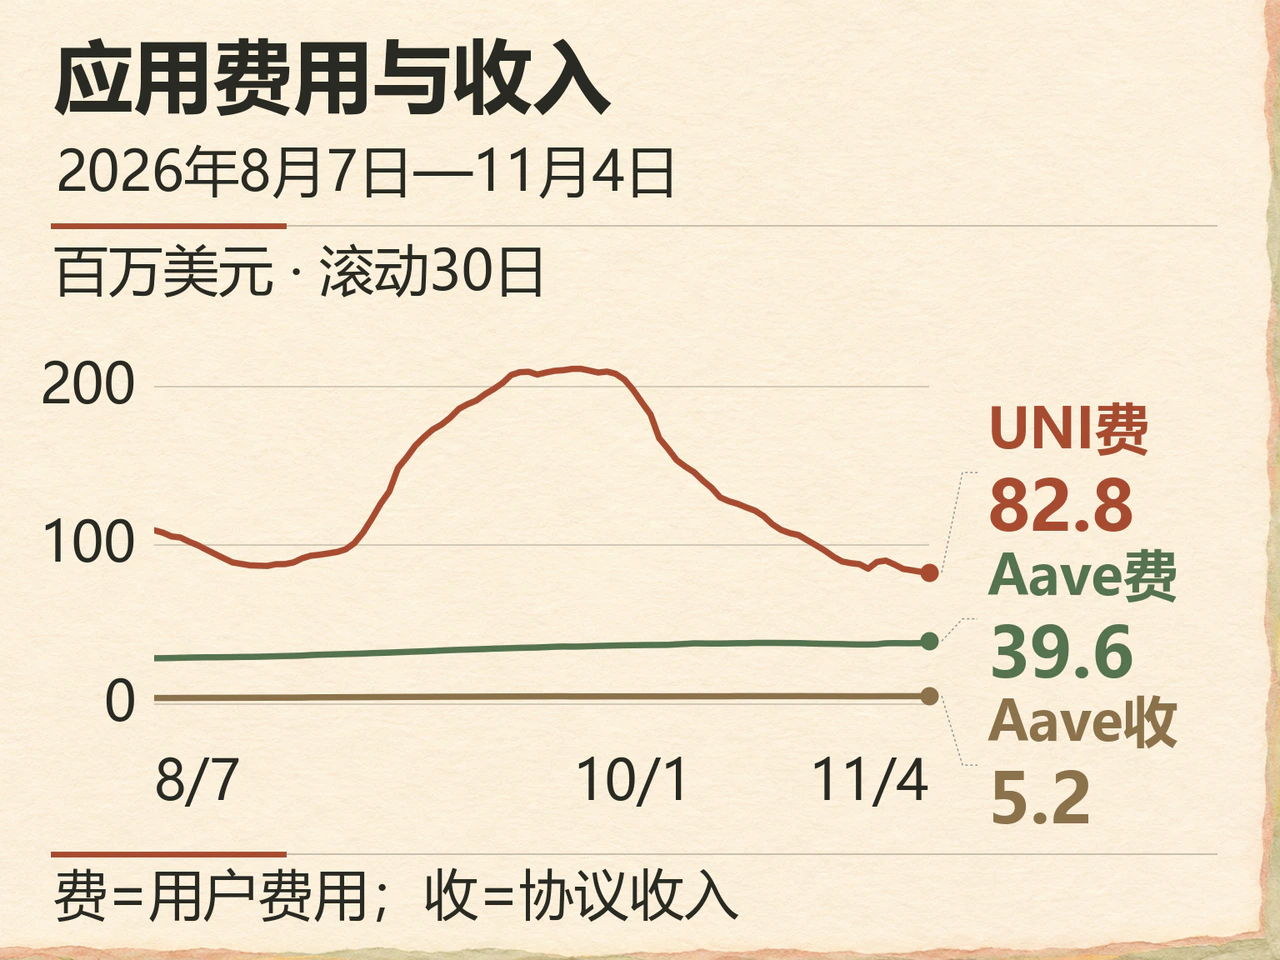
应用端同样没有统一复苏。同期,DefiLlama覆盖的去中心化现货交易所成交额约2504亿美元,较此前30天减少16.5%;Uniswap用户费用减少48.5%,Aave用户费用却增长6.1%,至3963万美元。交易撮合与借贷服务的收费走势已经分离,业务结构比整体活跃度更有解释力。
Aave同期归属于协议的收入约515万美元,远低于用户支付的总费用,其余费用主要用于补偿资金提供者。贷款需求、资金成本和协议留存比例共同决定经营结果。对于代币持有人,还需继续观察协议收入是否通过回购、销毁或分配传导至代币。用户付费、协议收入和持有人回报分属不同层次,不能直接画等号。
这些差异也解释了现实资产业务为何受到重视。与围绕币价波动的交易需求相比,企业现金管理、资产抵押和支付结算有各自的业务周期;能否形成稳定需求,取决于服务是否解决实际使用问题。Ondo在11月5日的业务公告中披露,其代币化产品已覆盖10条区块链,美国股票与ETF相关产品横跨以太坊、Solana和BSC。资产发行正向多链扩展,后续竞争也随之落在资产能否顺畅流转、抵押和退出。
竞价垫资加快RWA清算,赎回等待转由流动性提供者承担
RedStone与Hadron的合作针对抵押品处置与底层资产赎回之间的时间差。借贷协议需要及时处置抵押品,现实资产却有自己的赎回周期。把基金份额写入区块链,可以让转让记录更快更新,但底层基金的结算日历、投资者资格和现金准备并不会因此消失。价格更新与现金交割必须衔接,资产才更容易用于借贷。
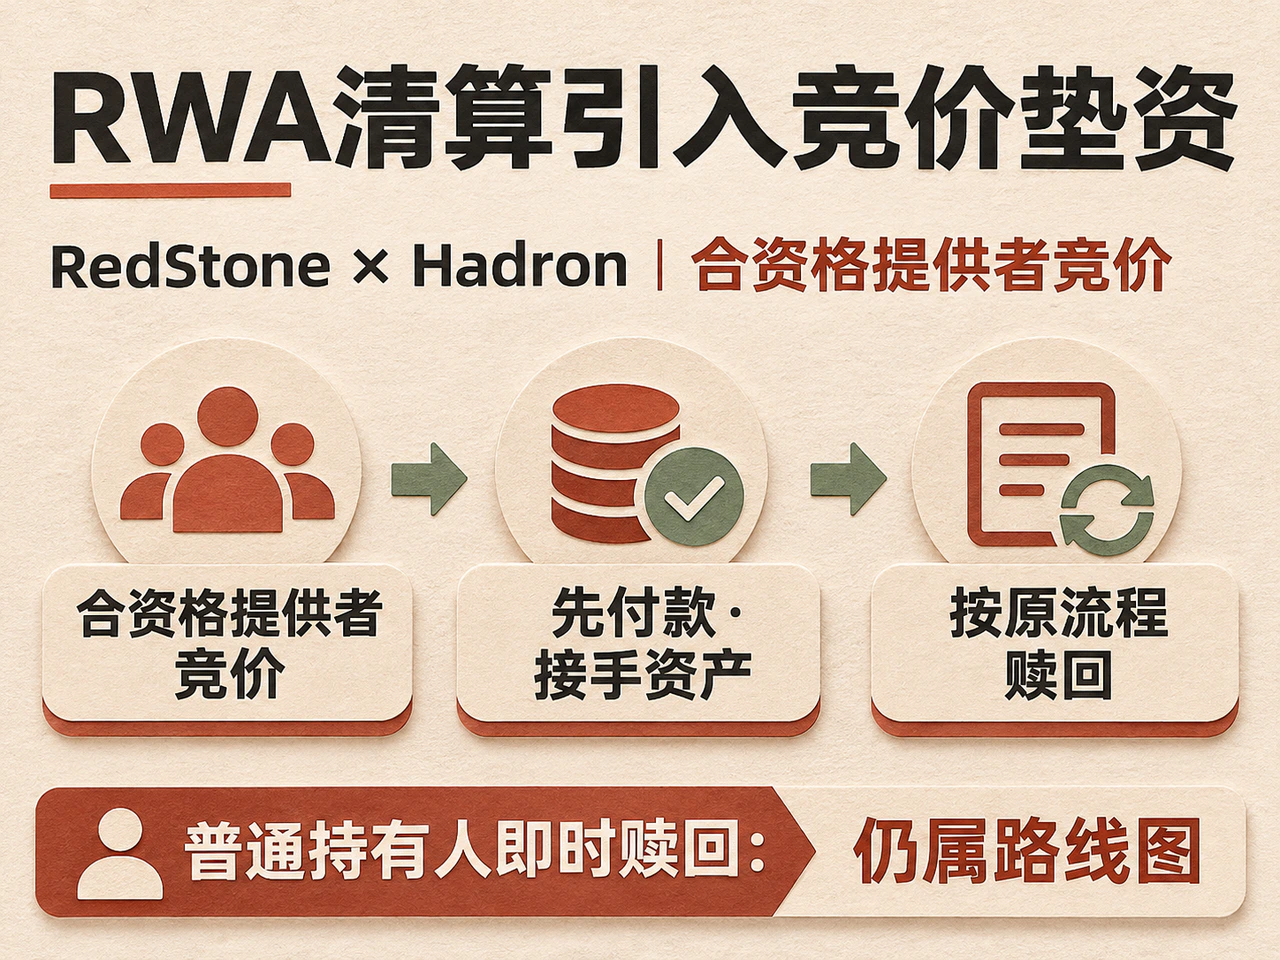
根据RedStone公告披露的设计,当抵押仓位需要清算时,经过企业身份核验的流动性提供者参与竞价,接手相应资产并立即付款,再按发行人的原有流程完成赎回。发行人对持有人身份和白名单的要求继续适用,大额仓位可由多家提供者分担。借贷协议由此更快拿回现金,等待底层资产赎回的任务则转移给有资格、也有资金能力的参与者。
这项机制的经济意义,在于为等待时间定价。提供者需要占用资金,并承担资产价格、赎回时滞和处置风险,竞价中的折价因此构成补偿。市场平稳、参与者充足时,竞争有助于压低退出成本;压力集中出现时,愿意垫付的资金可能减少,折价可能扩大,能够承接的规模也可能收缩。快速结算的可靠性最终取决于真实资金深度。
产品进度同样需要区分。RedStone把面向借贷协议的清算结算列为现有能力,但此次公告的问答显示,普通持有人接近即时的赎回仍属于路线图。两者服务场景不同,不能把清算安排直接等同于所有持有人都能随时按净值退出。
随着代币化资产跨链扩展,预言机、合规清算人和流动性提供者将共同决定它们能否成为可用抵押品。后续更值得观察的,是实际抵押使用情况、清算成交折价以及压力时期的承接规模。发行量增长提供了业务基础,持续可用的退出机制才有机会把资产存量转化为借贷、结算和其他链上服务收入。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…