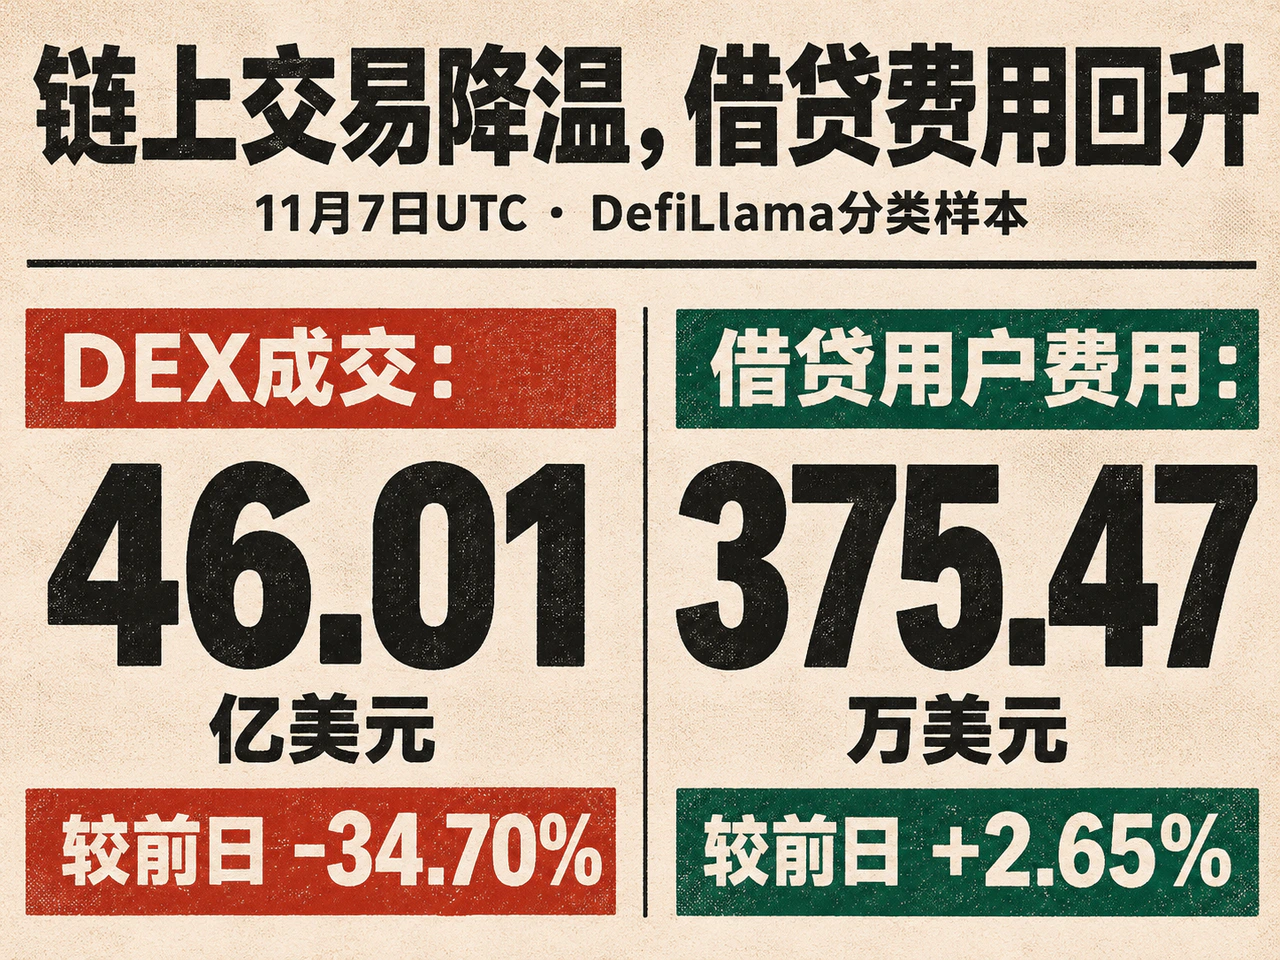
2026年11月7日(UTC),按DefiLlama已收录并归入去中心化交易所(DEX)分类的协议日数据汇总,成交额约46.01亿美元,较前一日下降34.70%。同期,借贷协议用户费用小幅回升。交易、存量信贷与支付结算呈现不同节奏,链上经济活动需要结合具体业务观察。
DEX成交降温跨越多条网络,借贷费用单日回升2.65%
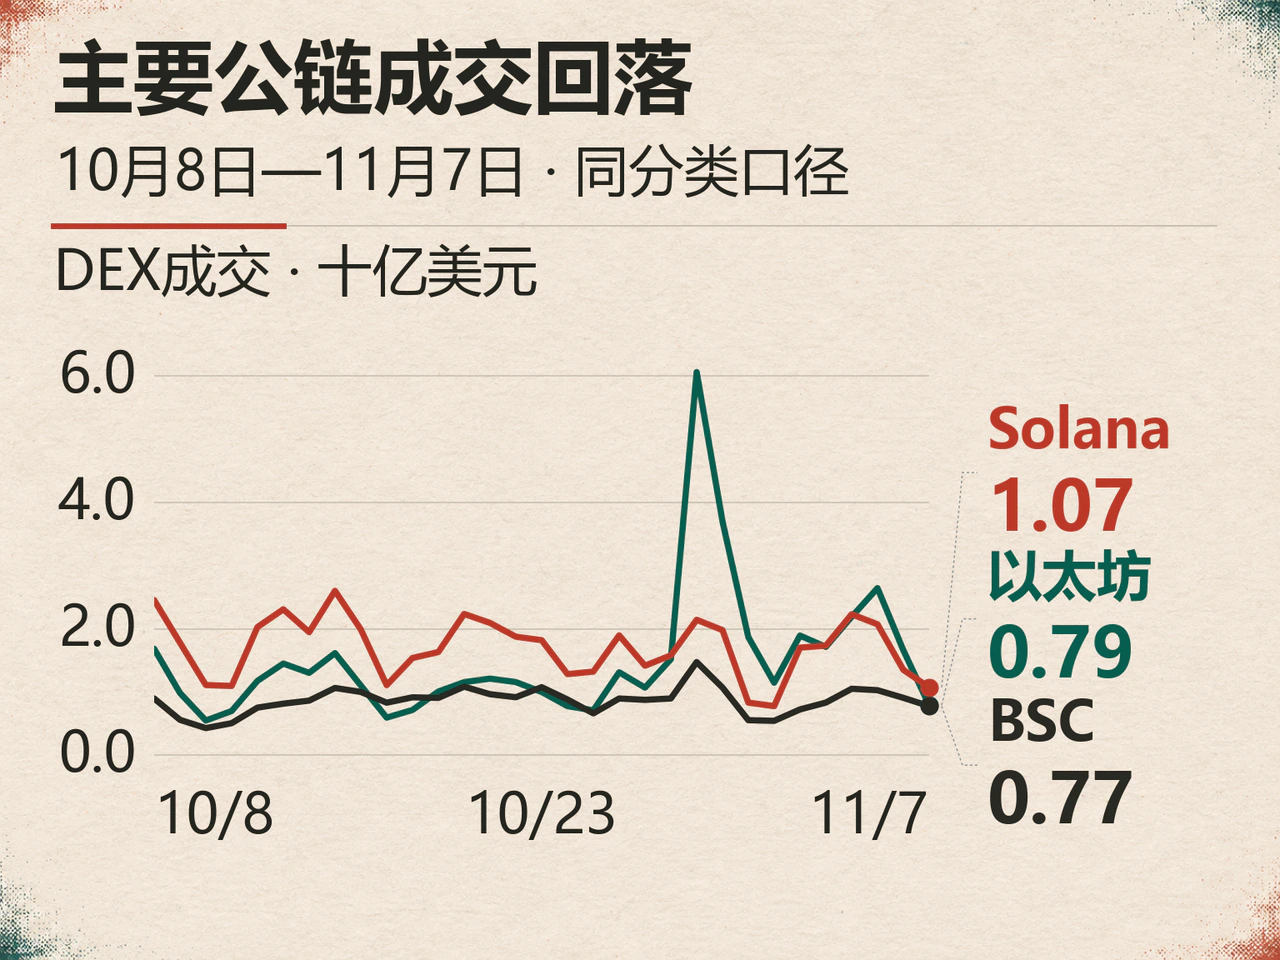
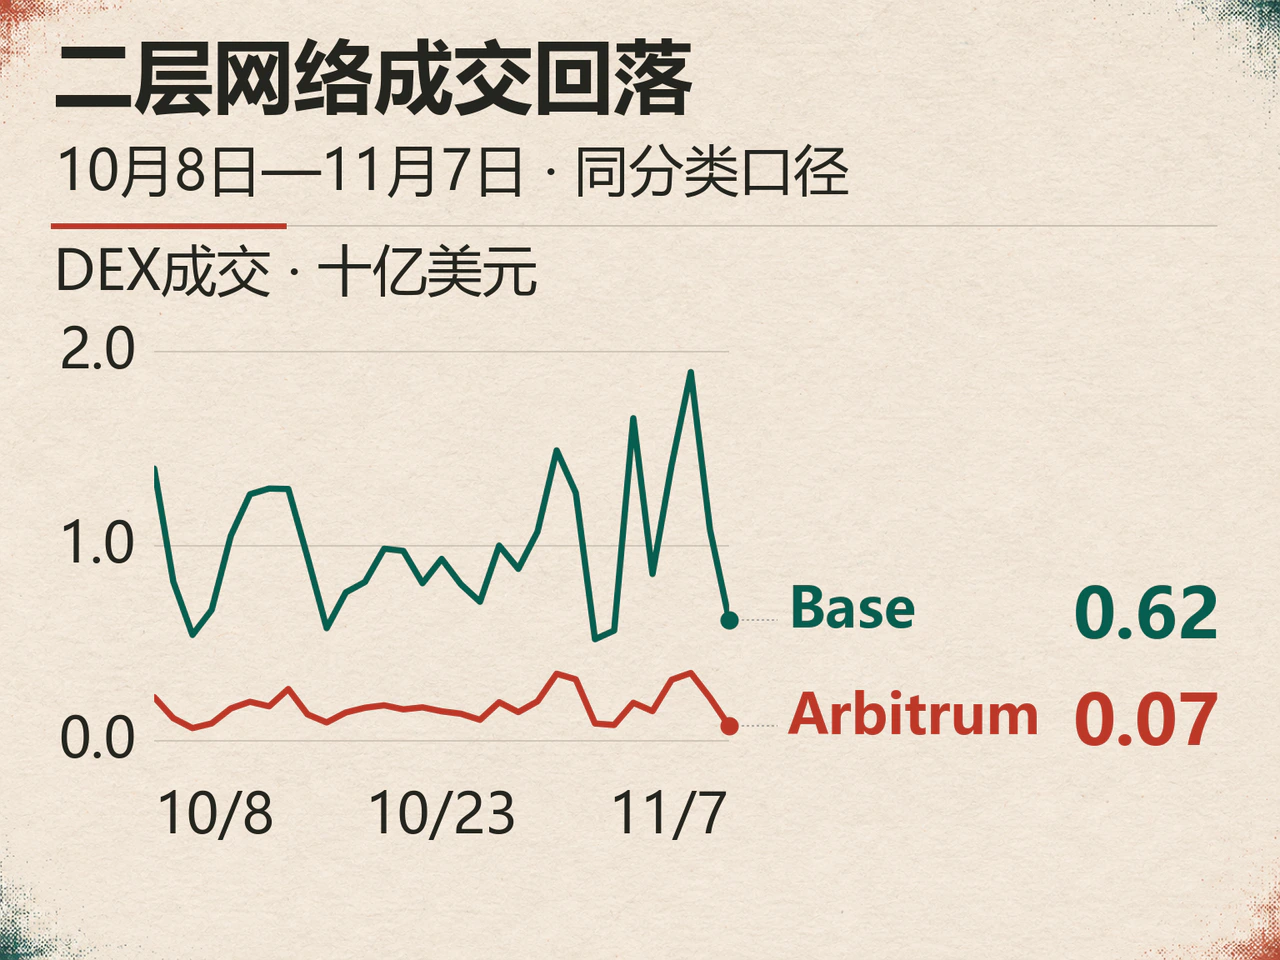
在同一数据源的DEX分类样本内,以太坊当日成交额约7.89亿美元,Solana约10.72亿美元,BNB Chain约7.74亿美元;Base和Arbitrum分别约6.21亿和0.74亿美元,均低于前一日。Solana在这组网络中成交额最高,但同样受到交易活跃度回落影响,降温覆盖了多条一层和二层网络。
将观察期拉长,11月1日至7日DEX成交额合计约501.90亿美元,较此前七天下降8.65%。单日降幅明显大于七日降幅,显示周末回落叠加在已经转弱的交易环境上。各网络降幅并不一致,整体走弱之外,仍需结合逐链数据判断结构性变化。
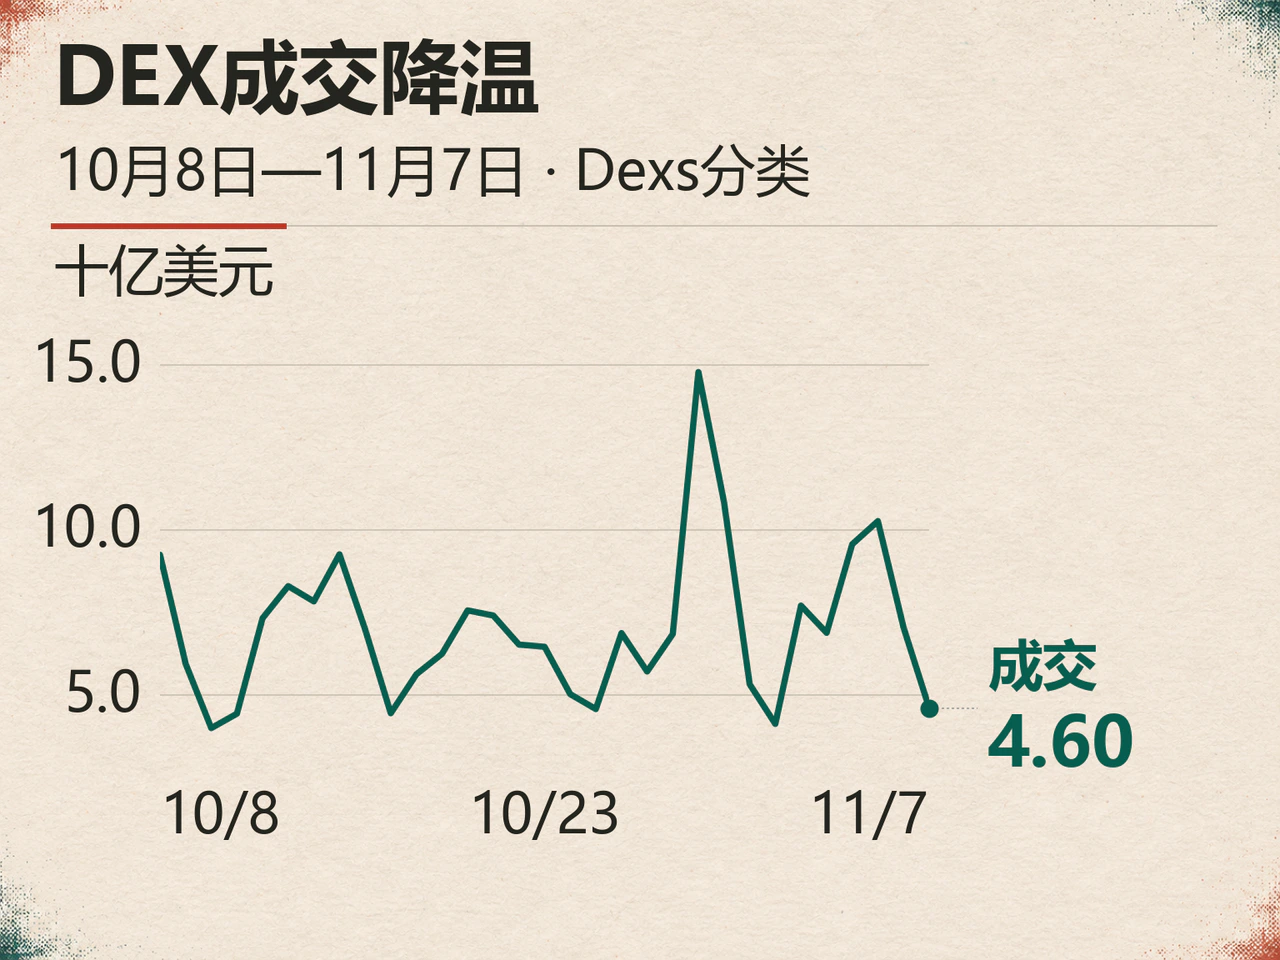
费用端也在走弱。DEX分类协议当日用户费用约507.88万美元,较前一日下降22.74%;最近七日累计5217.53万美元,较前七日下降21.06%。同期费用降幅高于成交额的8.65%降幅,意味着单位成交额对应的费用减少。高、低费率资金池以及不同交易所之间的份额转移,都可能造成这一变化,具体贡献仍需逐协议拆解。
借贷业务则有所不同。同一来源Lending分类协议当日用户费用约375.47万美元,较前一日增加2.65%。其中,Aave V3约111.79万美元,较前一日略降;Morpho Blue约110.40万美元,较前一日增加,两者规模接近。借款利息主要由存量贷款和利率决定,新增交易减少时,既有贷款仍会计息,因此借贷费用对成交量骤降的反应通常较慢。
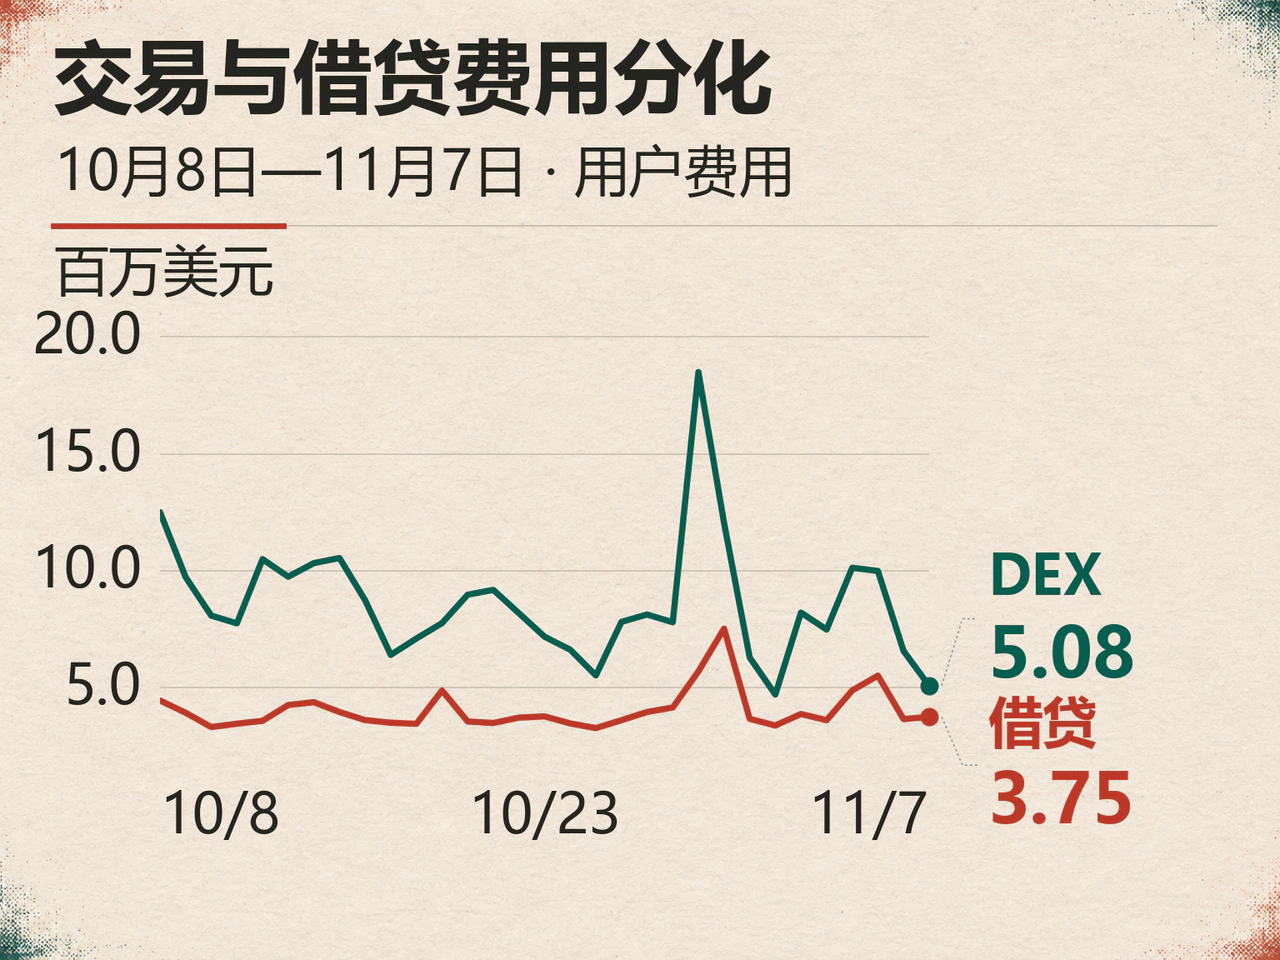
不过,借贷费用最近七日累计2867.99万美元,较前七日仍下降10.07%,单日回升尚未扭转阶段性走弱。交易手续费与借款利息分别反映即时交易意愿和存量资金使用,后续还需结合贷款余额、资金利用率和利率,判断这轮分化能否持续。
支付与资产上链继续落地,经常性使用需求尚待观察
支付与现实资产上链提供了另一类观察样本。RWA.xyz截至11月7日的网络分布显示,以太坊、BNB Chain、Solana和Stellar均承载较大规模的代币化资产,Arbitrum、Base等二层网络也有布局。代币化资产已形成跨网络分布,交易所成交只是链上活动的一种形式。
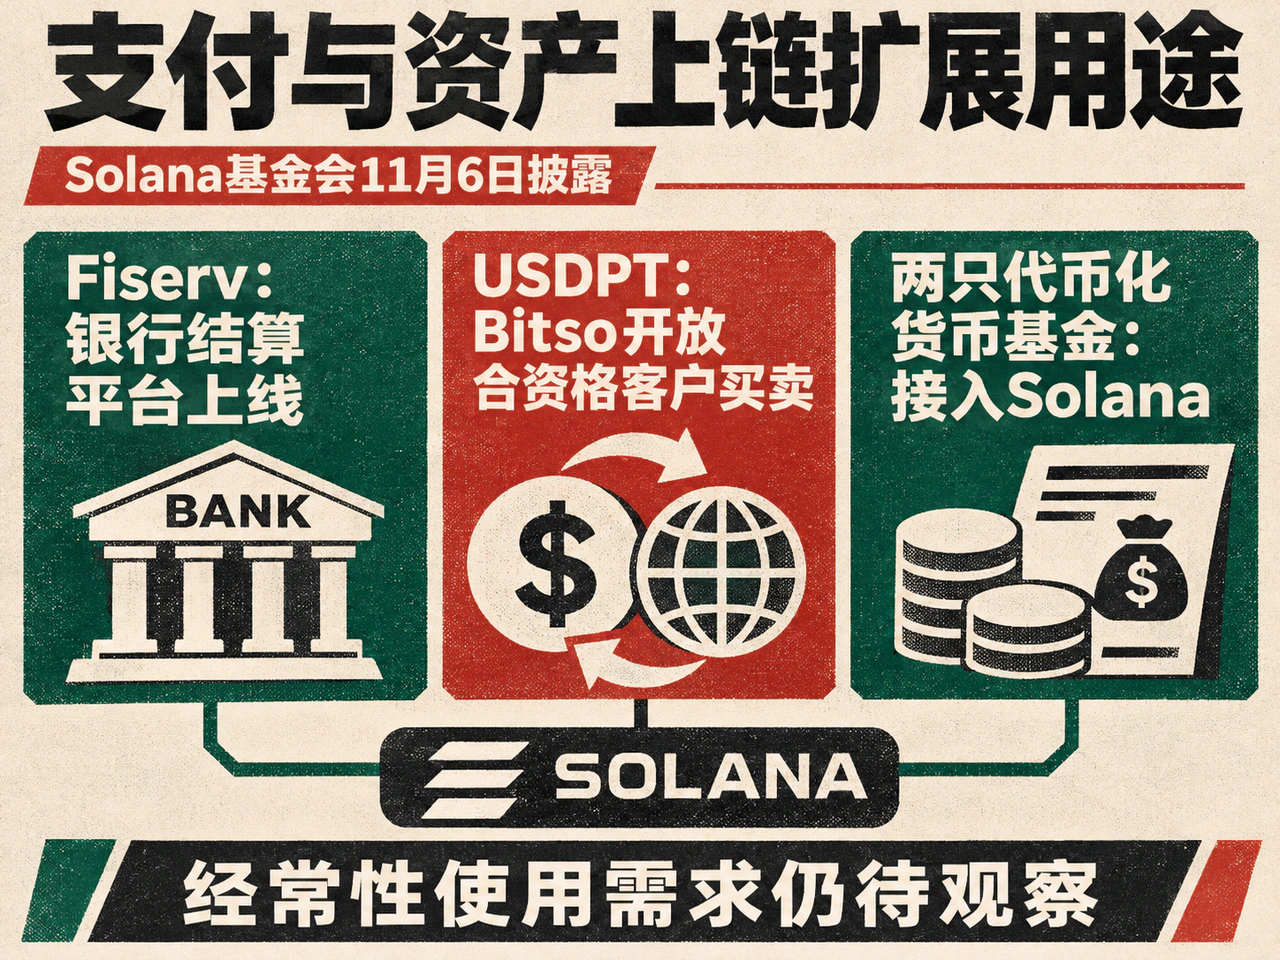
Solana基金会11月6日发布的10月生态回顾披露了具体进展。Fiserv数字资产平台已经上线,首个部署为北达科他银行的Roughrider Coin,相关交易在Solana结算;西联汇款的USDPT已在墨西哥Bitso向符合条件的客户开放与比索之间的买卖。两项业务分别对应银行结算和跨境汇兑入口,其使用频率更多取决于客户业务,而非加密交易者的换手需求。
不同项目的落地阶段仍需区分。同一回顾中的Samsung Wallet USDC功能处于宣布推出、面向合资格用户逐步开放的阶段,潜在设备覆盖规模不等于实际支付使用量。接入钱包、银行和企业系统为支付基础设施提供入口,能否进一步形成经常性转账和结算,才决定收入质量。
资产上链也在拓展投资与流转场景。据基金会披露,摩根大通资产管理的两只代币化货币市场基金已通过Morgan Money接入Solana,合资格美国投资者可办理申购、赎回并接收链上余额。货币基金带来持有需求,支付与结算基础设施提供资产移动场景;两者结合,有机会推动链上资金在交易所之外形成更稳定的周转。
这些业务拓展能否转化为代币价值,最终取决于费用分配。按DefiLlama定义,用户支付的费用包含支付给流动性提供者等参与方的部分,协议留存收入和代币持有人所得又是其子集。交易额、支付量或资产规模扩大,都要经过实际收费、成本分担和分配机制,才能转化为持有人回报。现阶段更值得跟踪的是,交易降温时借贷利息能否保持韧性,以及支付与资产结算能否形成可重复的使用需求。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…