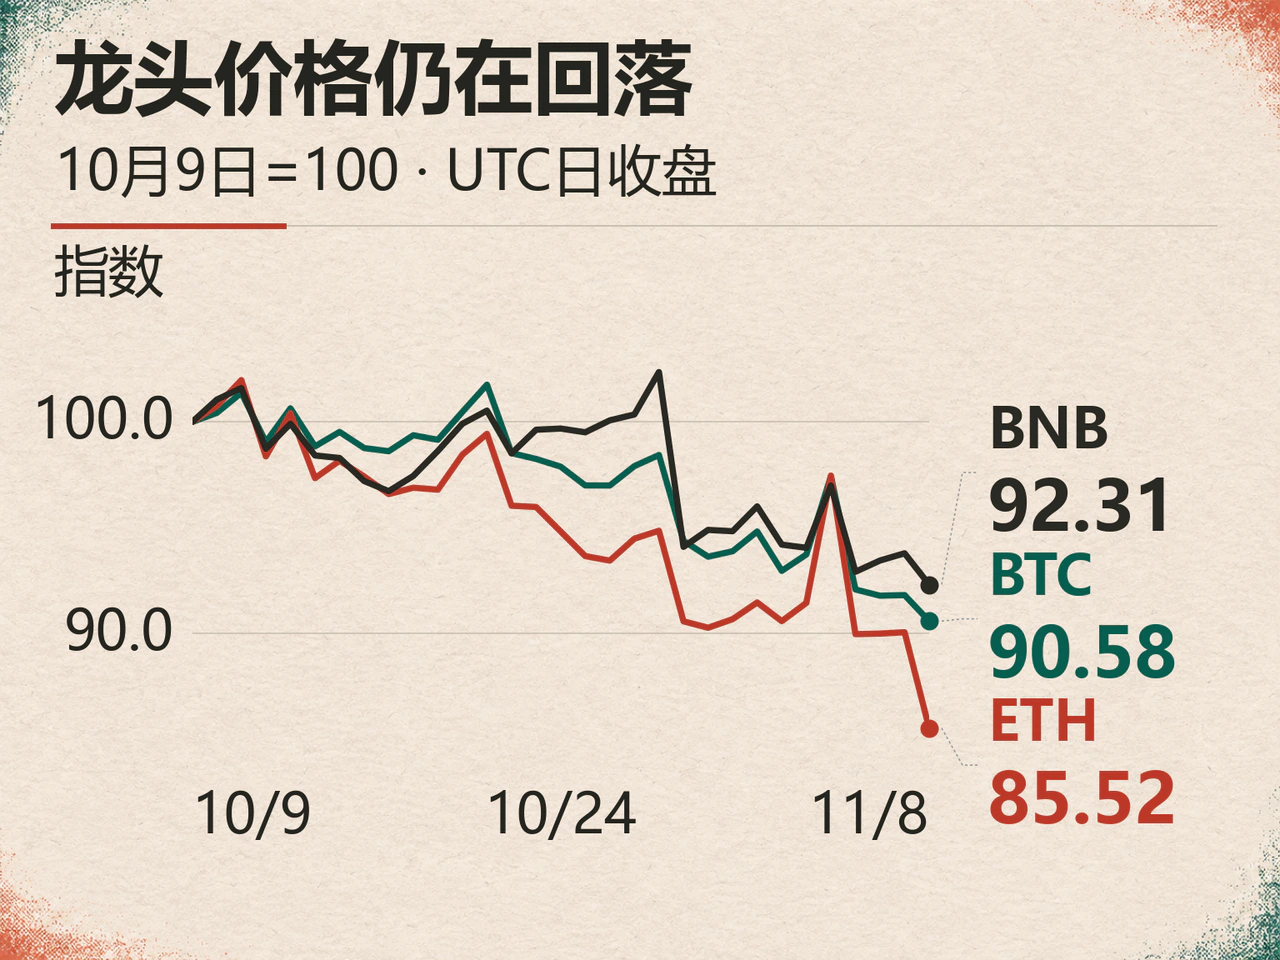
2026年11月2日至8日的七个完整交易日,按币安现货、USDT报价和UTC日线口径,比特币收于74,851.44 USDT,周跌4.47%;以太坊收于2,127.46 USDT,周跌6.50%。周三,两者一度分别上涨3.94%和6.59%,但周四随科技股抛售回落,周日再度下探,选后反弹未能延续。
美国中期选举结果、币安安全事件余波和人工智能(AI)投资回报担忧共同影响本周行情。选举结果明朗后,价格一度修复,但持续的配置资金并未跟进;周末监管担忧再度升温,市场需求已经偏弱。
周三反弹后,周四比特币下跌5.49%
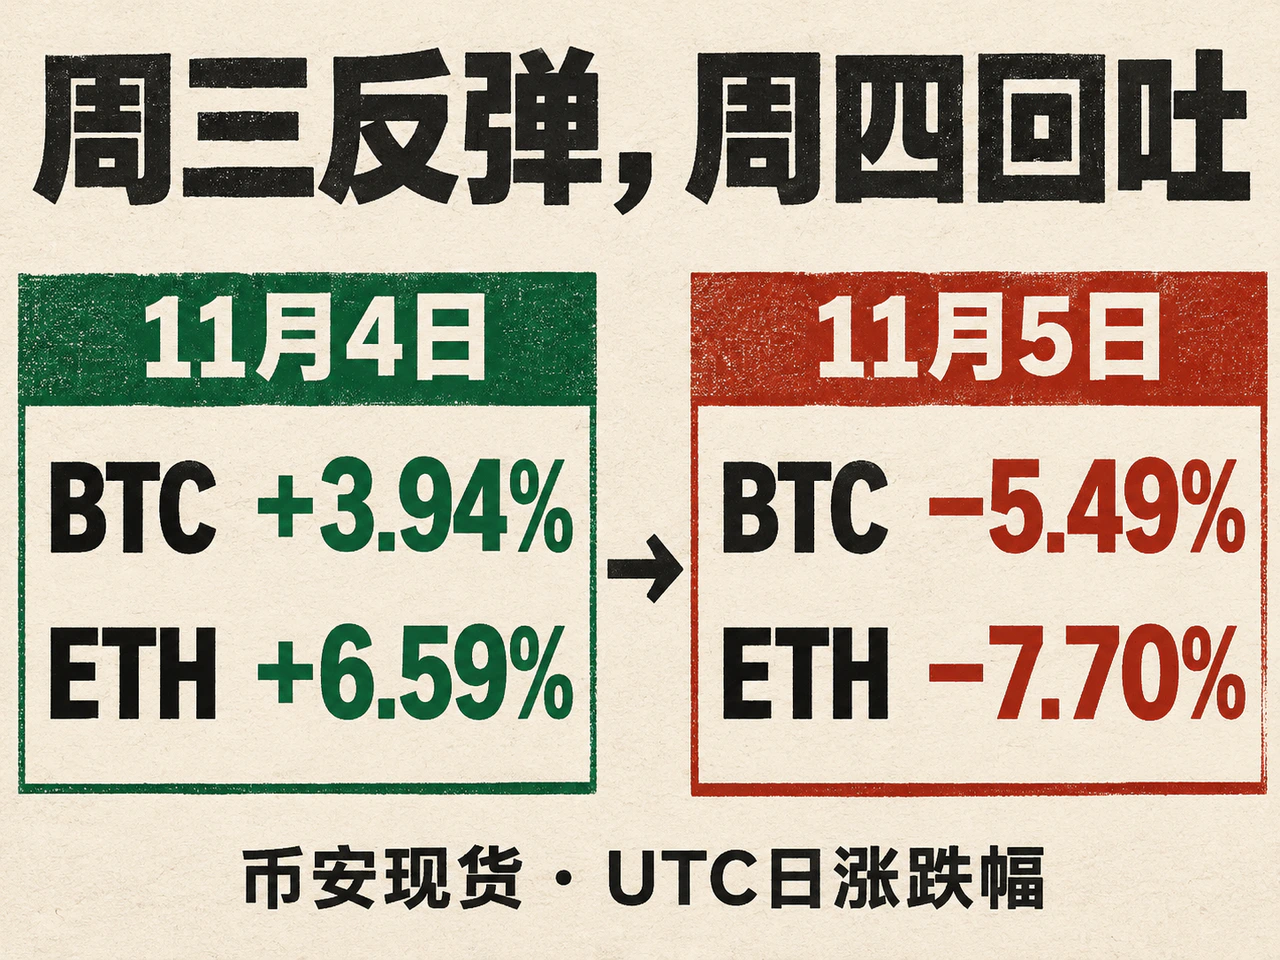
11月4日,路透报道民主党赢得国会两院控制权后,加密资产先跌后升,并随美股期货反弹。币安日线显示,比特币当天最高触及81,196.01 USDT,收于80,504.01 USDT;以太坊收于2,424.61 USDT。选举结果带来的立法不确定性,并未阻止当天风险资产共同回升。
次日,比特币下跌5.49%,以太坊下跌7.70%,均跌破周三反弹前的收盘价。同期科技股大跌,The Motley Fool当日报道将抛售与市场对AI基础设施巨额投资能否获得回报的担忧联系起来。加密资产不直接分享科技公司盈利,但与高波动股票竞争同一部分风险资金;当股票端收缩风险额度,再平衡和杠杆平仓也会传导至币价。
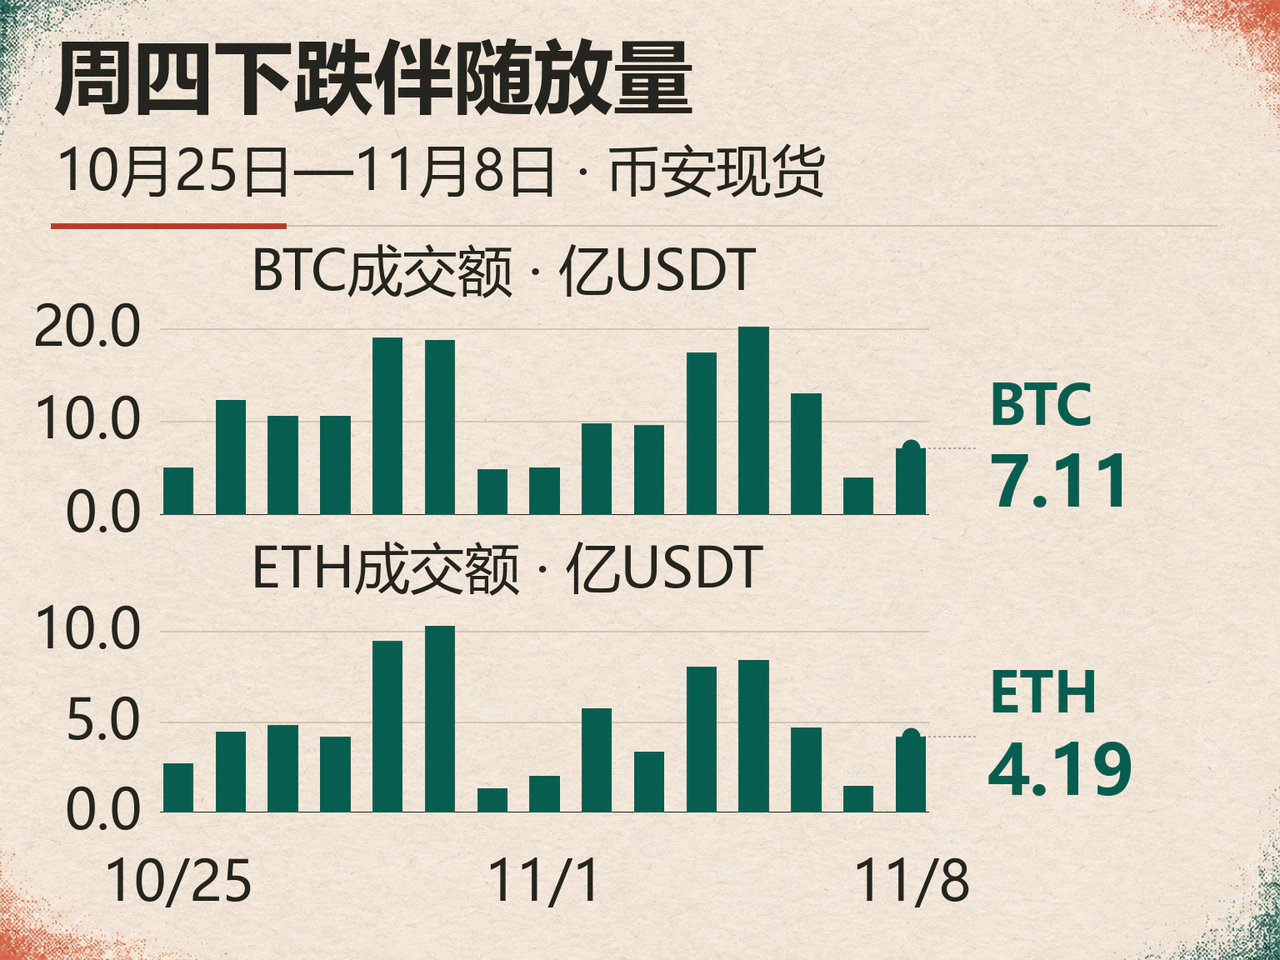
下跌同时伴随成交放大。币安比特币周四成交额为20.25亿USDT,高于周三的17.47亿USDT;以太坊由8.09亿增至8.44亿USDT。全周比特币成交81.37亿USDT,与前周81.42亿USDT大体相当;以太坊成交35.997亿USDT,略低于前周的36.677亿USDT。整体成交并未明显收缩,资金在周四的向下重估中仍然活跃。
交易者对这场抛售也有不同理解。11月6日,社区作者The Wolf of All Streets在《The Wolf Den》中讨论Wintermute交易员对加密资产相对抗跌的评价,同时强调,跌得少与提供避险保护是两种不同的资产表现。这一区分有助于理解本周行情:比特币相对部分高波动资产更有韧性,但周三上涨、周四回吐的路径显示,它仍受共同风险偏好牵引。
11月6日公布的美国就业报告又增加了一层约束:10月新增非农就业16.5万,失业率为4.1%,8月和9月就业合计上修8.4万。这些数据不支持依靠就业迅速转弱、推动货币条件放松的交易逻辑。由于报告公布在周四大跌之后,其影响主要体现在随后反弹面临的宏观条件。
平台压力缓和,ETF当周仍净流出约12.8亿美元
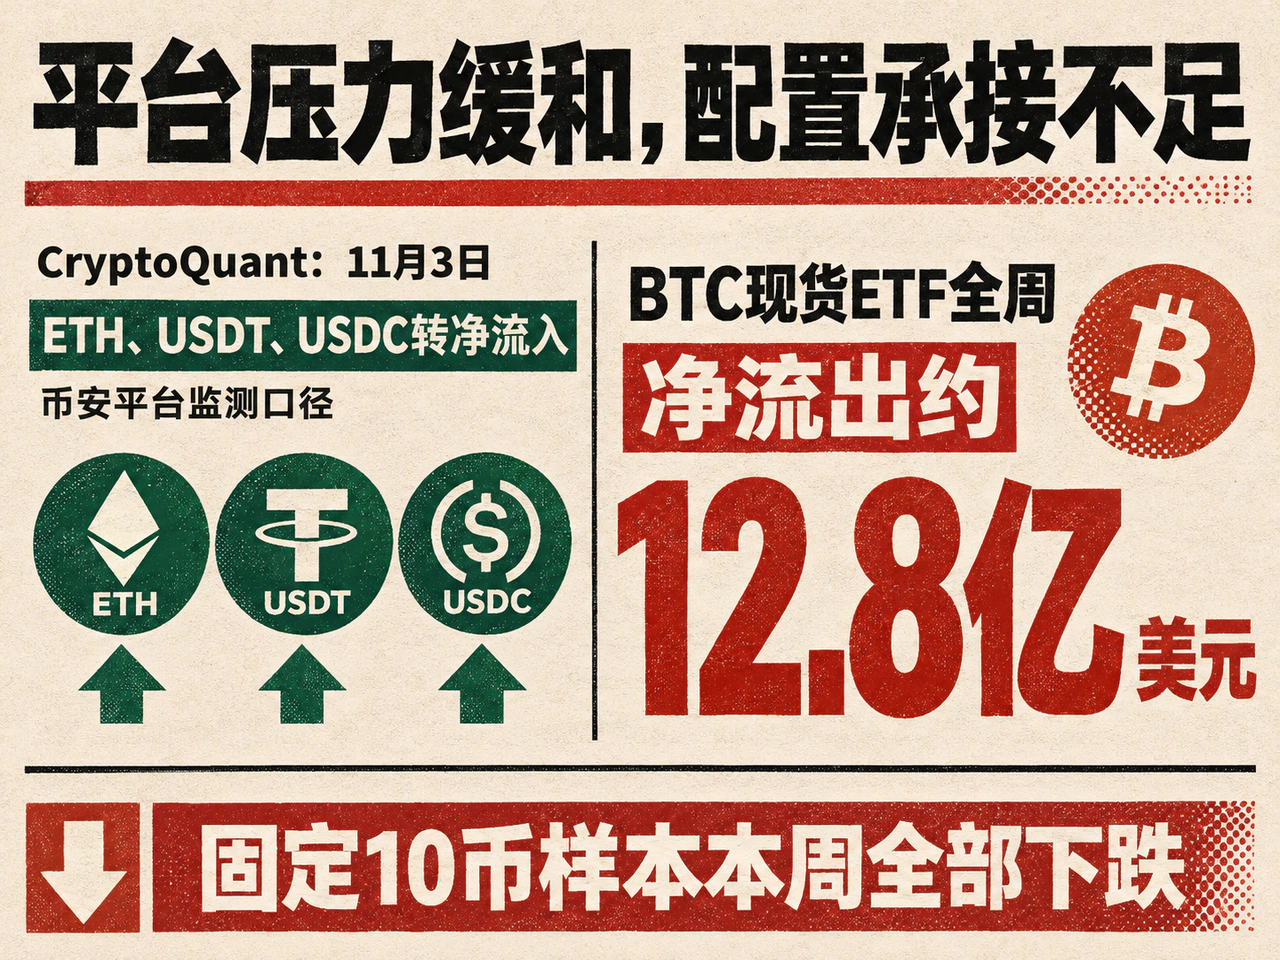
币安安全事件的压力贯穿全周,但传导并非单向。CryptoQuant在11月4日的研究中指出,平台恢复提现后曾出现明显资产外流;截至11月3日,其监测的ETH、以太坊网络USDT和USDC已重新转为净流入。这一变化说明交易所提款压力开始缓和,全市场买盘是否恢复,则需从配置渠道另行观察。
周三反弹与最急迫的平台流动性担忧降温相符,但资金迁离单个平台的速度放缓,只减轻了平台层面的压力,新增配置需求并未随之建立。The Block在11月7日援引SoSoValue数据称,美国现货比特币ETF当周净流出约12.8亿美元,只有周三录得净流入。反弹日获得的一次资金支持,未能延续至后两个交易日。
周日走势显示,选举影响并未在结果揭晓时一次性消化。路透11月8日晚间报道将再度下跌与投资者担忧民主党控制国会后加强加密监管联系起来。该报道指向未来监管规则和立法推进预期的变化,当时尚无新限制生效。比特币当日下跌1.34%,以太坊下跌5.03%,后者明显更弱。
这种分化也出现在固定样本中。本文观察币安十个高流动性、非稳定币、非包装币现货交易对,本周全部下跌。其中,BNB跌3.86%,比特币跌4.47%,以太坊跌6.50%;SOL跌8.45%,DOGE、LINK、AVAX和SUI跌幅约8.6%至8.8%,ADA跌9.22%,XRP跌10.99%。这组样本显示,龙头之外的收缩更深。
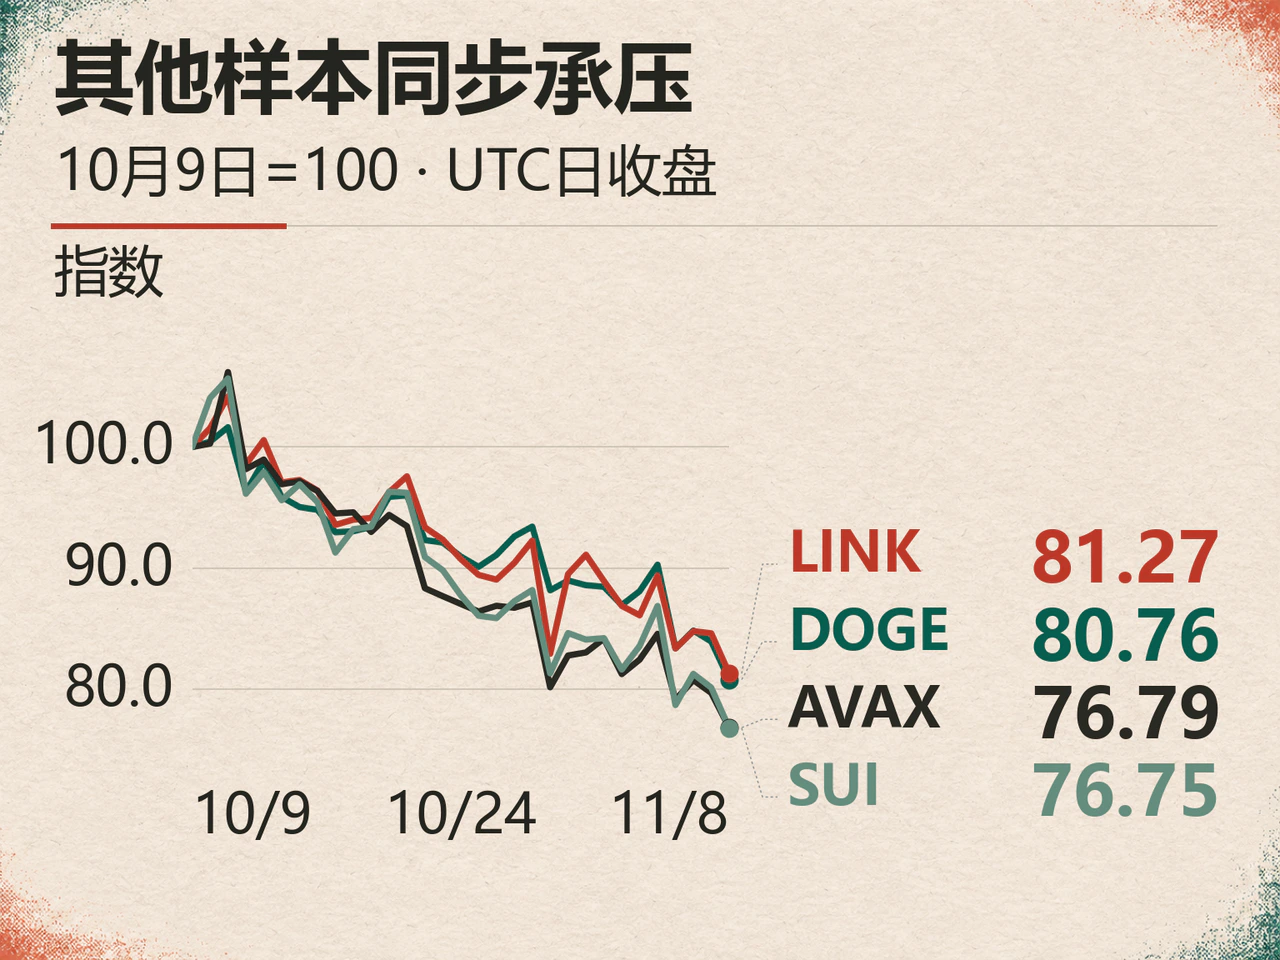
将窗口延长至30天,分化更为清楚:比特币跌9.42%,以太坊跌14.48%,SOL跌20.70%,ADA跌27.89%。本周下跌延续了此前较弱币种继续落后的格局,单次选举结果或单一交易所事件不足以解释全部差异。以相同时间、相同市场的收盘价计算,ETH/BTC比值继续走低,反映以太坊除受共同市场方向影响外,还承受相对需求压力。
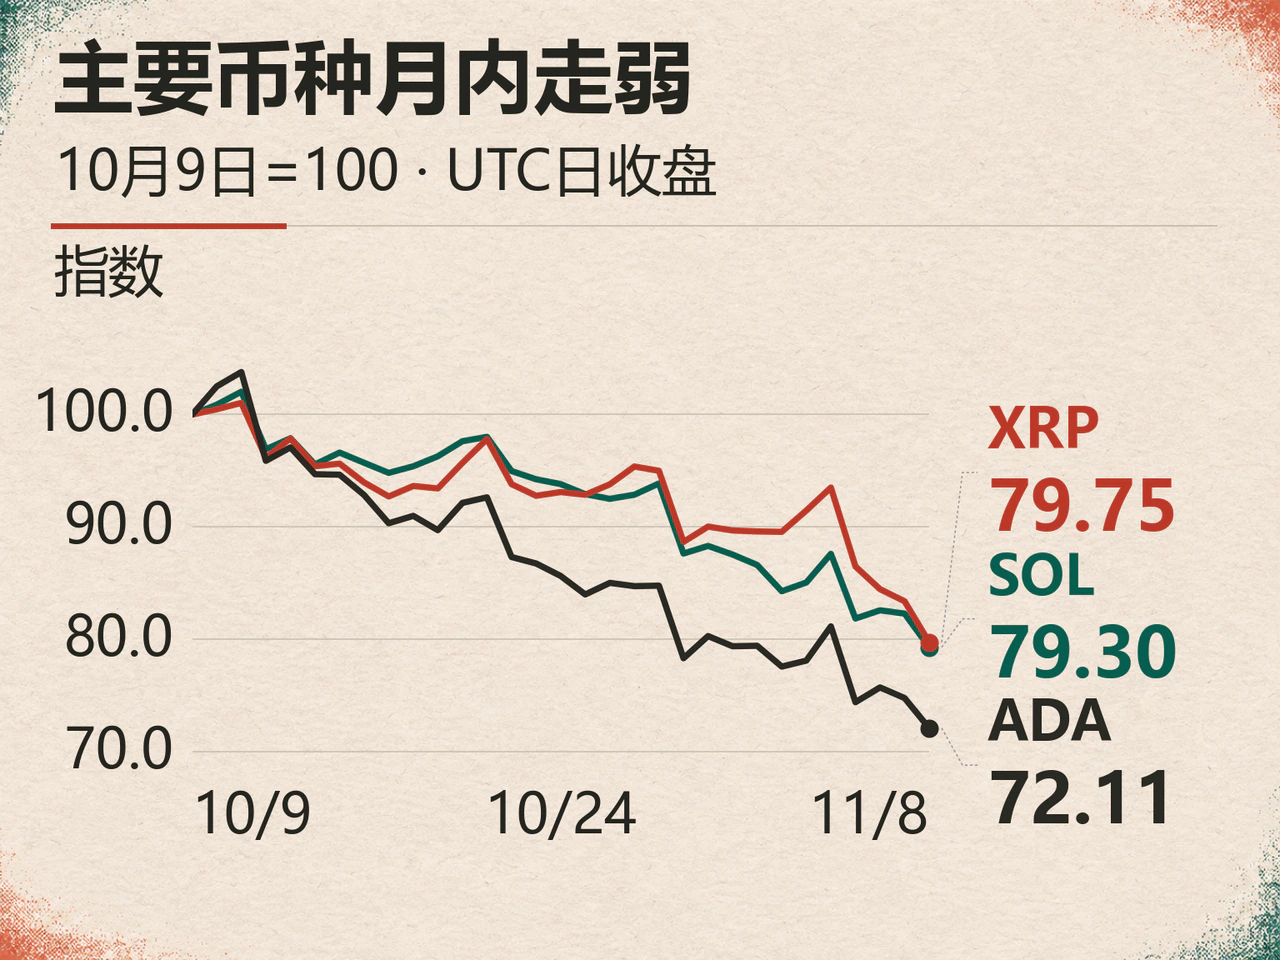
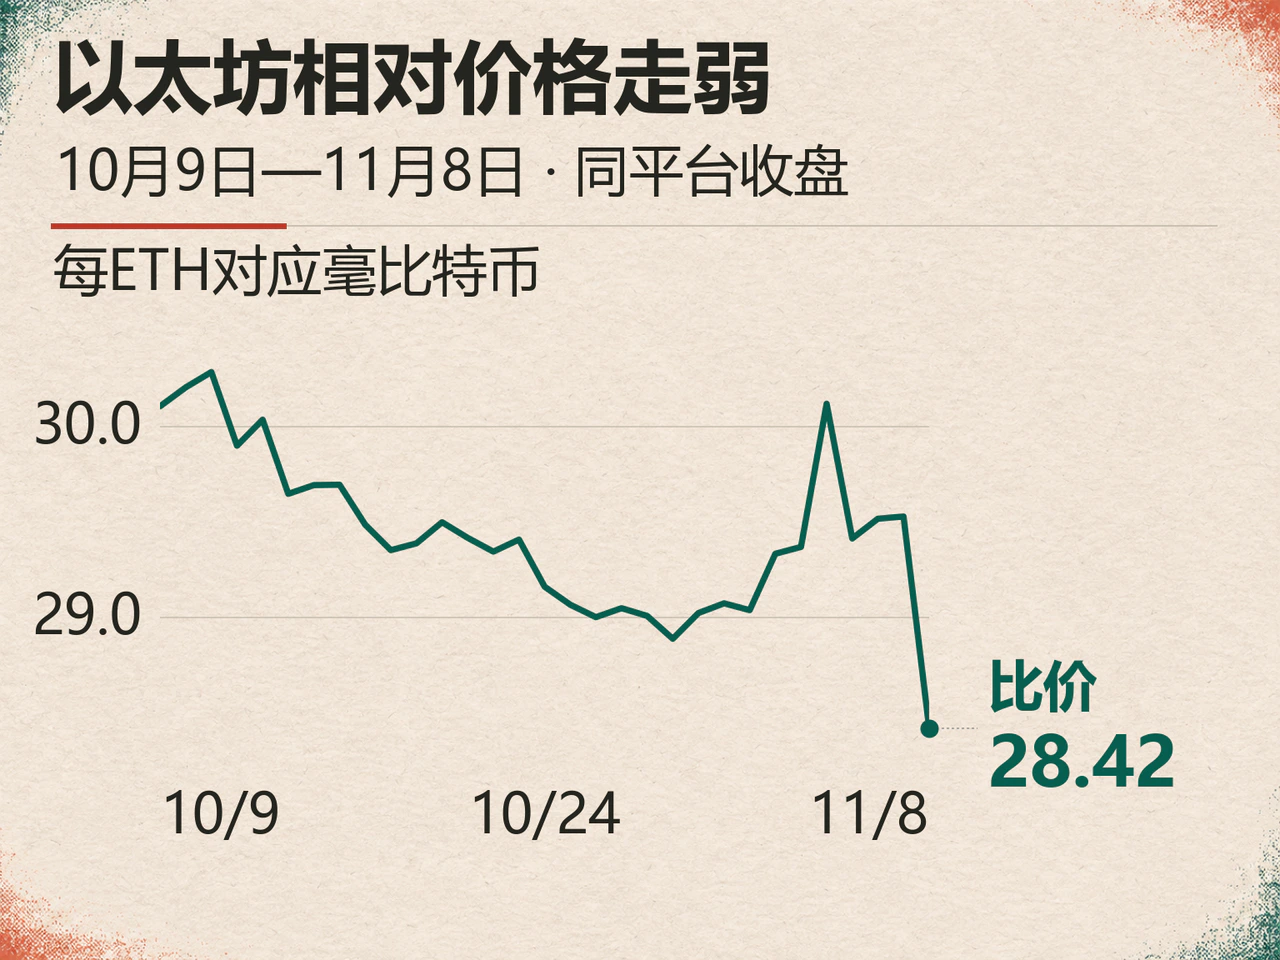
本周的核心判断是,平台层面的应急压力已部分缓解,但市场仍缺少持续承接卖盘的配置资金。单日反弹可以由最坏担忧消退推动,持续修复则依赖配置资金连续流入。后续观察重点,是现货配置渠道能否连续改善,以及上涨能否从比特币扩散至更广的主流币样本。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…