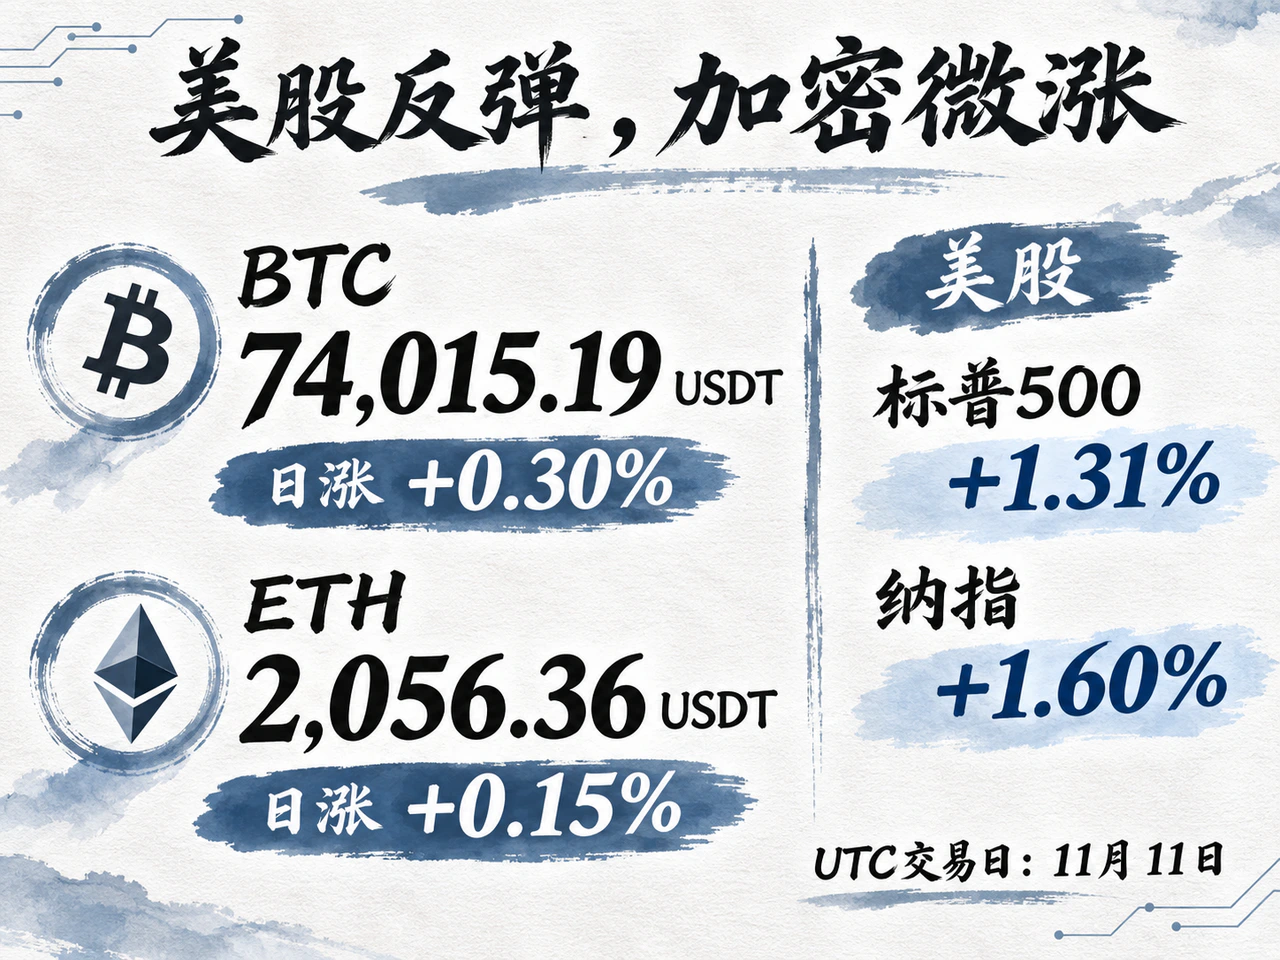
2026年11月11日,比特币在前一日美国通胀数据冲击后小幅回升,但明显落后于美股。按币安现货、USDT报价的UTC日线,北京时间12日8时收盘,BTC报74,015.19 USDT,上涨0.30%;ETH报2,056.36 USDT,上涨0.15%。同日,标普500指数上涨1.31%,纳斯达克综合指数上涨1.60%。
价格暂时止跌,需求并未同步改善。美股反弹有AI企业财报和盈利预期支撑;加密资产则仍面临资金撤离、偏紧的利率预期和上市持币公司融资条件变化。
ETH成交额缩减42.04%,10币样本仅4币上涨
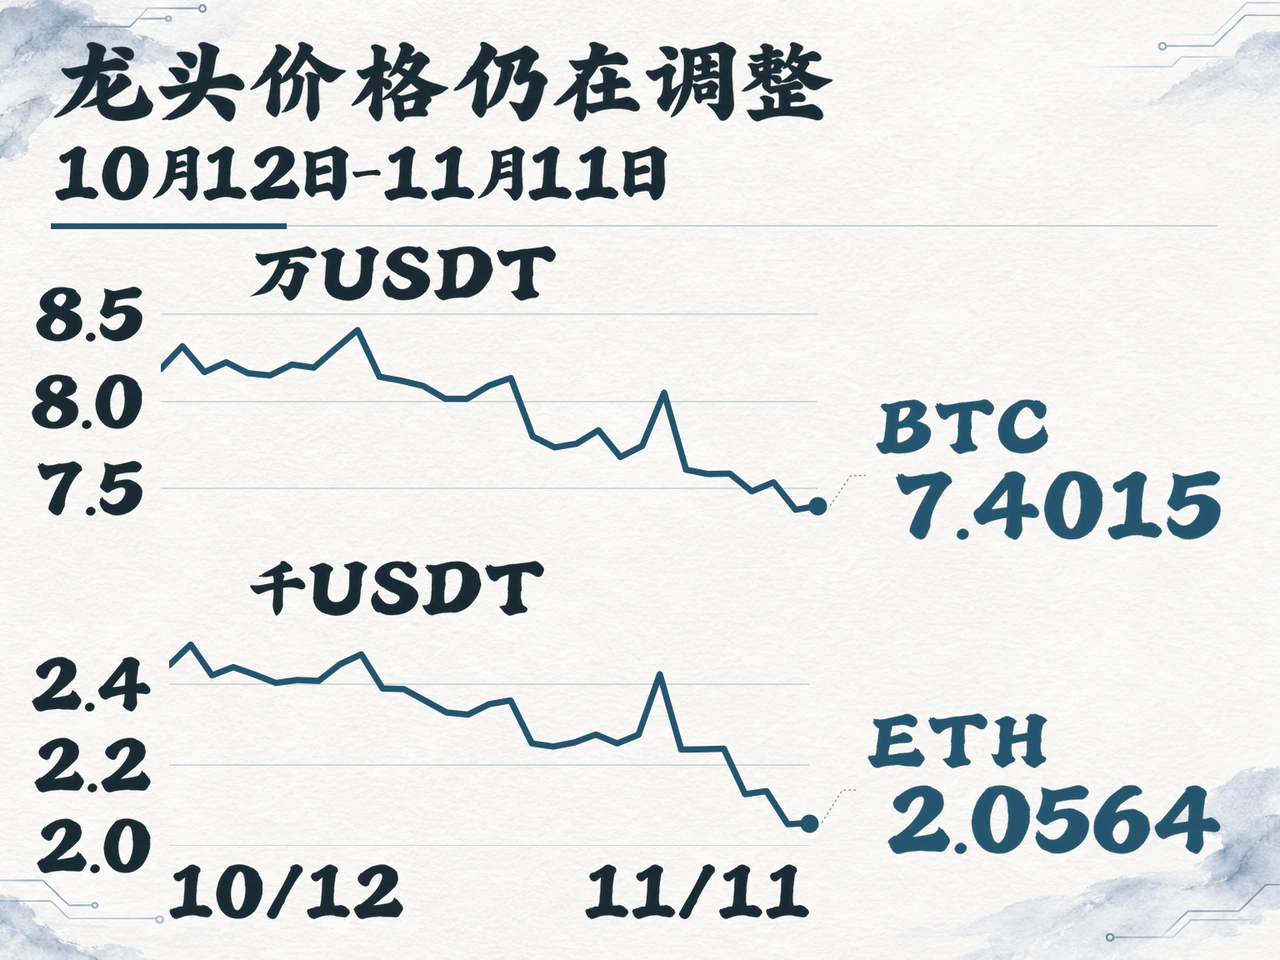
BTC当日最低触及73,209.12 USDT,最高升至74,811.45 USDT,收盘回到74,000 USDT附近。ETH一度升至2,103.78 USDT,收盘仍接近2,050 USDT。两者均自低位回升,但高位买盘的延续性有限。
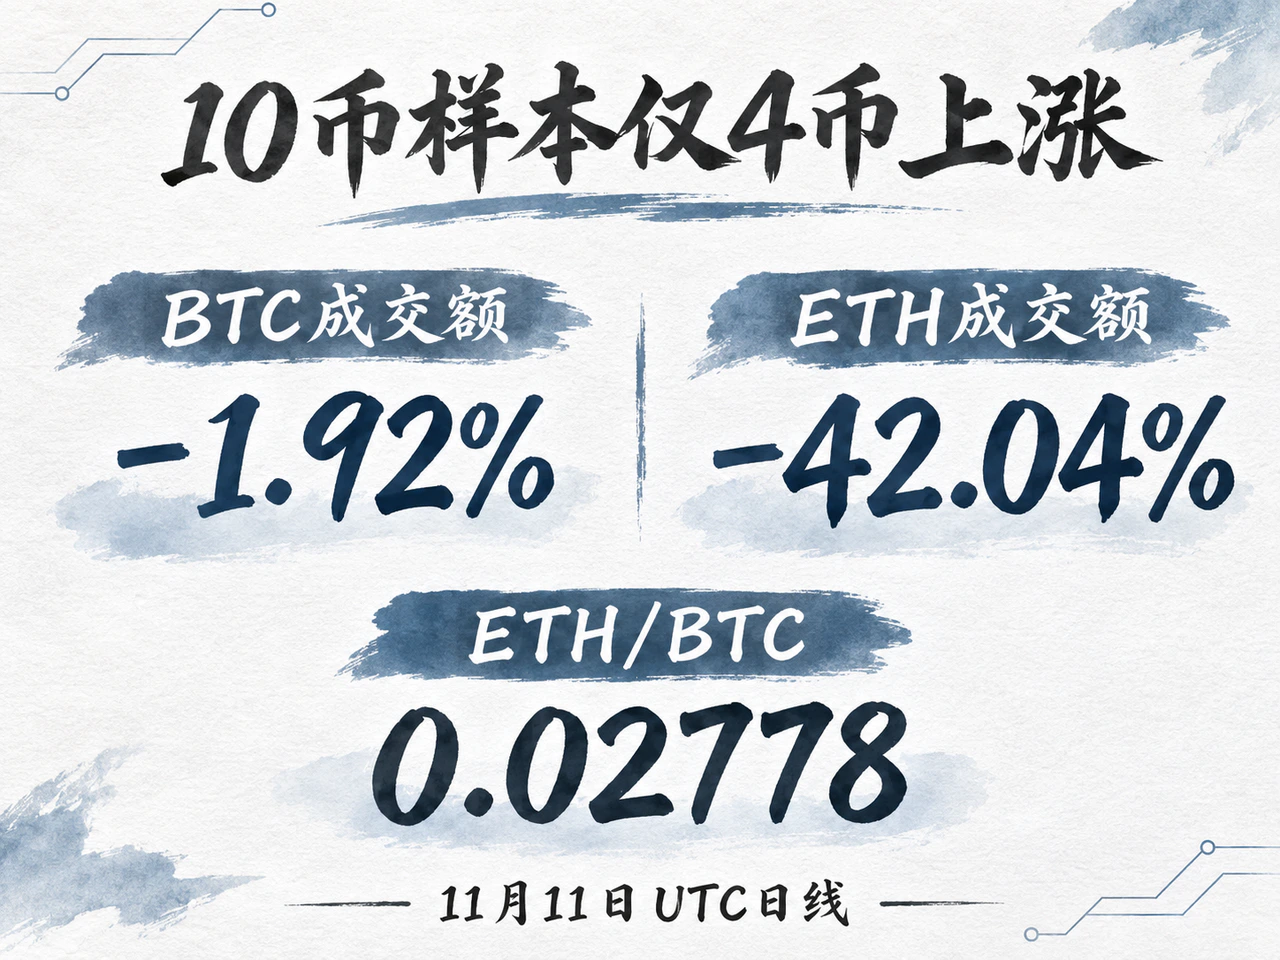
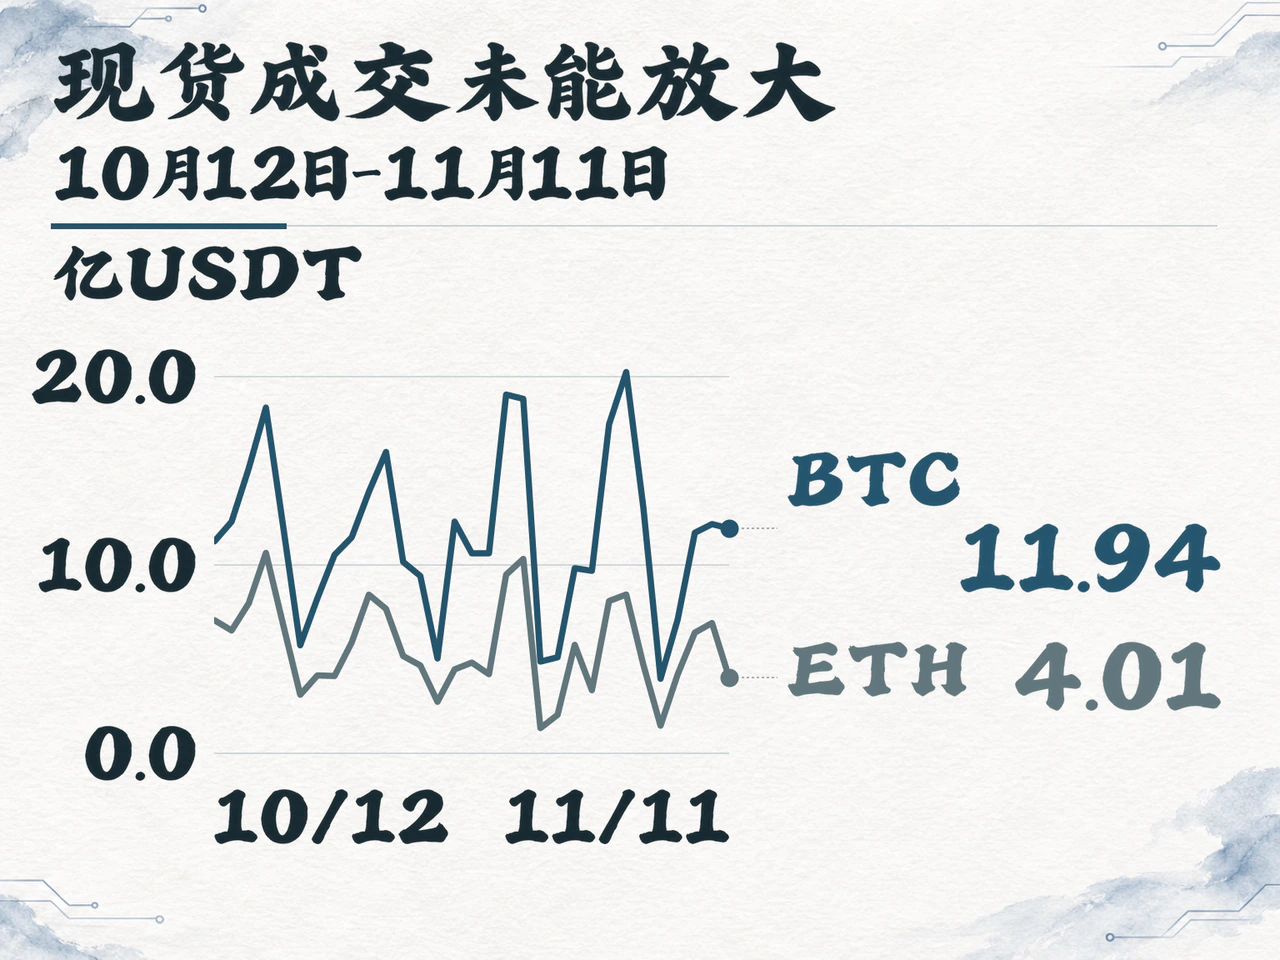
成交变化进一步反映了此次回升的力度。币安BTC/USDT当日成交额为11.94亿USDT,较前一天减少1.92%;ETH/USDT成交额为4.01亿USDT,减少42.04%。ETH价格微涨与成交显著收缩同时出现,主动交易需求尚未随价格恢复。
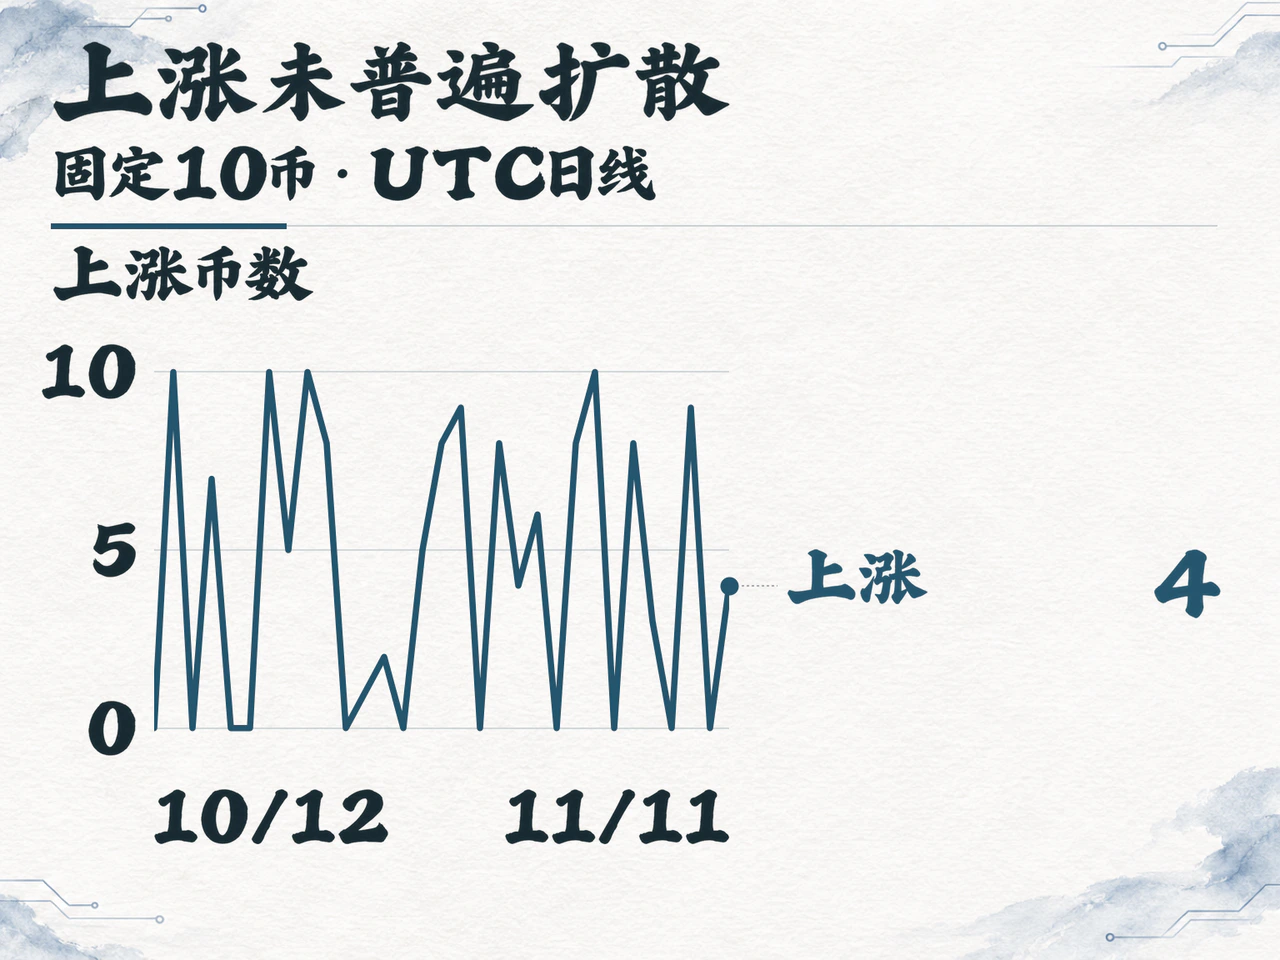
在BTC、ETH、BNB、XRP、SOL、DOGE、ADA、LINK、AVAX和SUI这组固定现货样本中,仅4个上涨。AVAX上涨1.65%,ADA上涨0.40%;LINK下跌1.03%,DOGE下跌0.78%,SOL也小幅收低。反弹并未在主流币种中普遍展开。
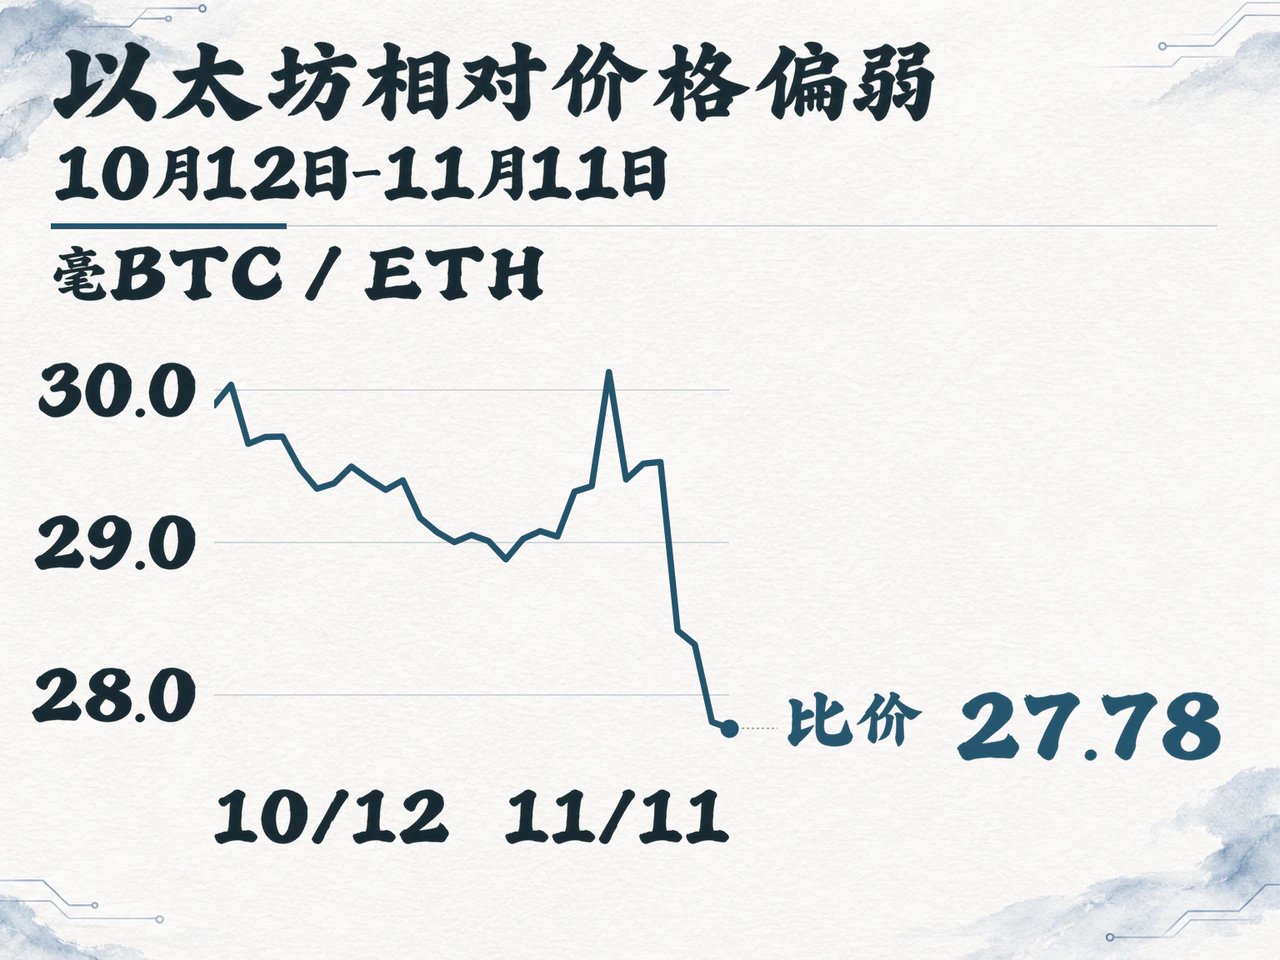
将观察期拉长至过去7个完整UTC交易日,BTC累计下跌8.06%,ETH下跌15.19%。ETH/BTC收盘比值降至0.02778,较前一天再降0.14%。Nexo在11日发布的市场观察也指出,比特币占加密总市值的比例正向61%靠拢。这些变化显示,资金仍偏好大市值资产,市场尚未普遍提高风险敞口。
美股回升则有更直接的盈利催化。据路透报道,CoreWeave的业绩及管理层对未来盈利的表态缓解了市场对AI投资回报的担忧,公司股价上涨24.7%,并带动其他AI基础设施股票走强。这一企业层面的改善提振了风险偏好,但尚未带来加密市场成交和上涨范围的同步扩大。
利率压力也未消退。美国劳工统计局10日公布的10月CPI环比上涨0.4%,核心CPI上涨0.3%。路透11日收市报道显示,交易员已完全计入12月至少加息25个基点的预期。美股可借助盈利上修部分对冲折现率压力;加密资产缺乏类似支撑,价格修复更依赖增量资金入场,并承担偏紧利率带来的持仓成本。
持币公司面临指数调仓,比特币永续持仓30天增12%
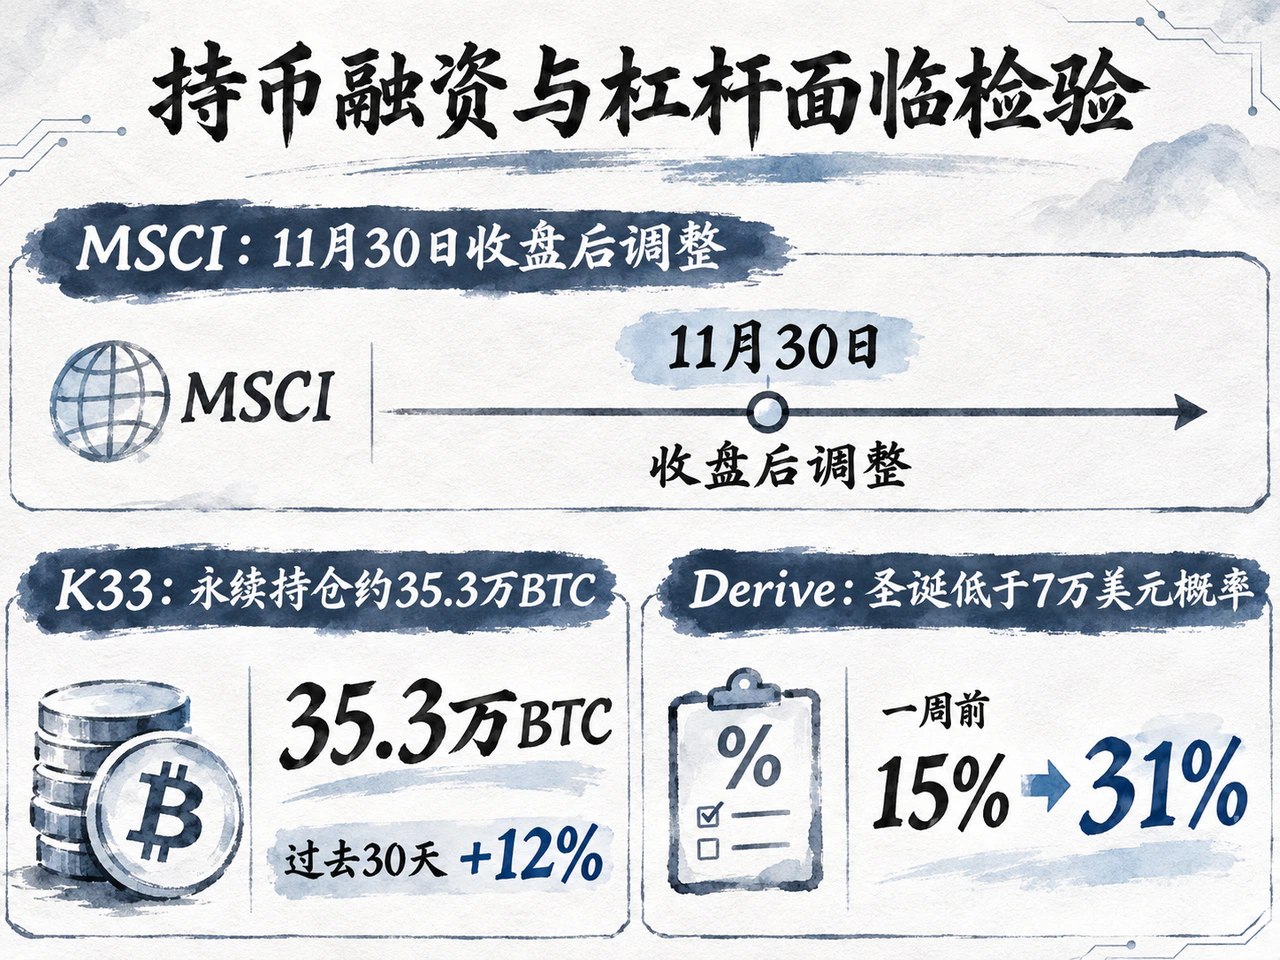
11日较晚时段,上市持币公司的被动资金渠道出现新变化。MSCI公布的11月调整名单将Strategy列入美国指数的剔除项;The Block同时报道,Metaplanet将从日本小盘股指数中移除。调整拟于11月30日收盘后生效,文件未说明两家公司各自被剔除的具体原因。
这一变化首先影响股票持有人和企业融资条件。跟踪相关指数的产品需要调整持仓;若持币公司股价承压、股票发行吸引力下降,其通过资本市场继续增持加密资产的能力也可能受限。由于消息发布于该交易日尾段,影响重点在后续调仓和融资安排,接下来需观察实际资金变化,以及公司是否调整购币计划。
与此同时,衍生品市场参与度继续上升。The Block援引K33研究称,比特币永续合约未平仓量约为35.3万枚BTC,过去30天增加12%,同期币价下跌约10%。价格走弱而持仓累积,一旦后续方向明确,平仓和止损可能放大波动。
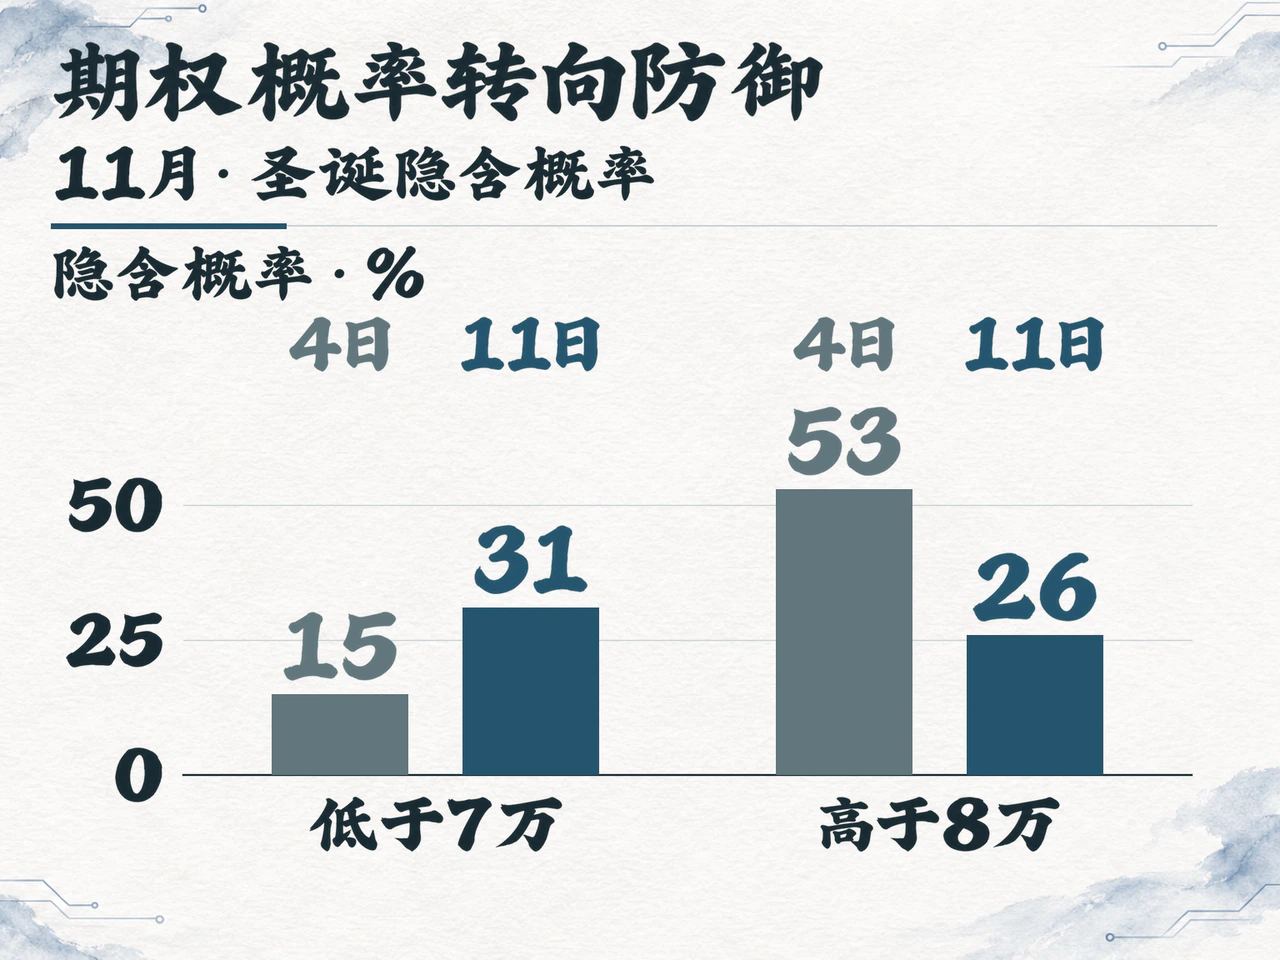
期权交易者也在提高保护力度。Derive向The Block提供的定价显示,比特币在圣诞节收于7万美元以下的隐含概率,由一周前的15%升至31%;收于8万美元以上的概率则由53%降至26%。这一定价反映了下跌保护需求,当日小幅回升尚未改变防御倾向。
现货成交、企业融资与杠杆仓位共同指向一个问题:潜在买方能否转化为持续买盘。若ETF资金改善、现货成交放大,且上涨扩展至更多主流币种,止跌才更有条件演变为持续修复。当前,美股已经获得财报催化,加密市场仍在等待资金催化;杠杆持仓增加,则可能放大后续双向波动。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…