2026年11月11日,MSCI公布11月指数调整结果,Strategy将从MSCI美国指数中剔除,变更于11月30日收盘后生效。同日,金融稳定理事会(FSB)发布土耳其同行评估,要求在已有加密服务商监管之外,补齐稳定币专门制度及金融稳定监测。前者关系持币企业能否继续进入被动资金组合,后者关系代币风险能否被识别和约束,机构参与加密市场的门槛正落到更具体的制度安排上。
Strategy将退出MSCI美国指数,影响先落在股票融资
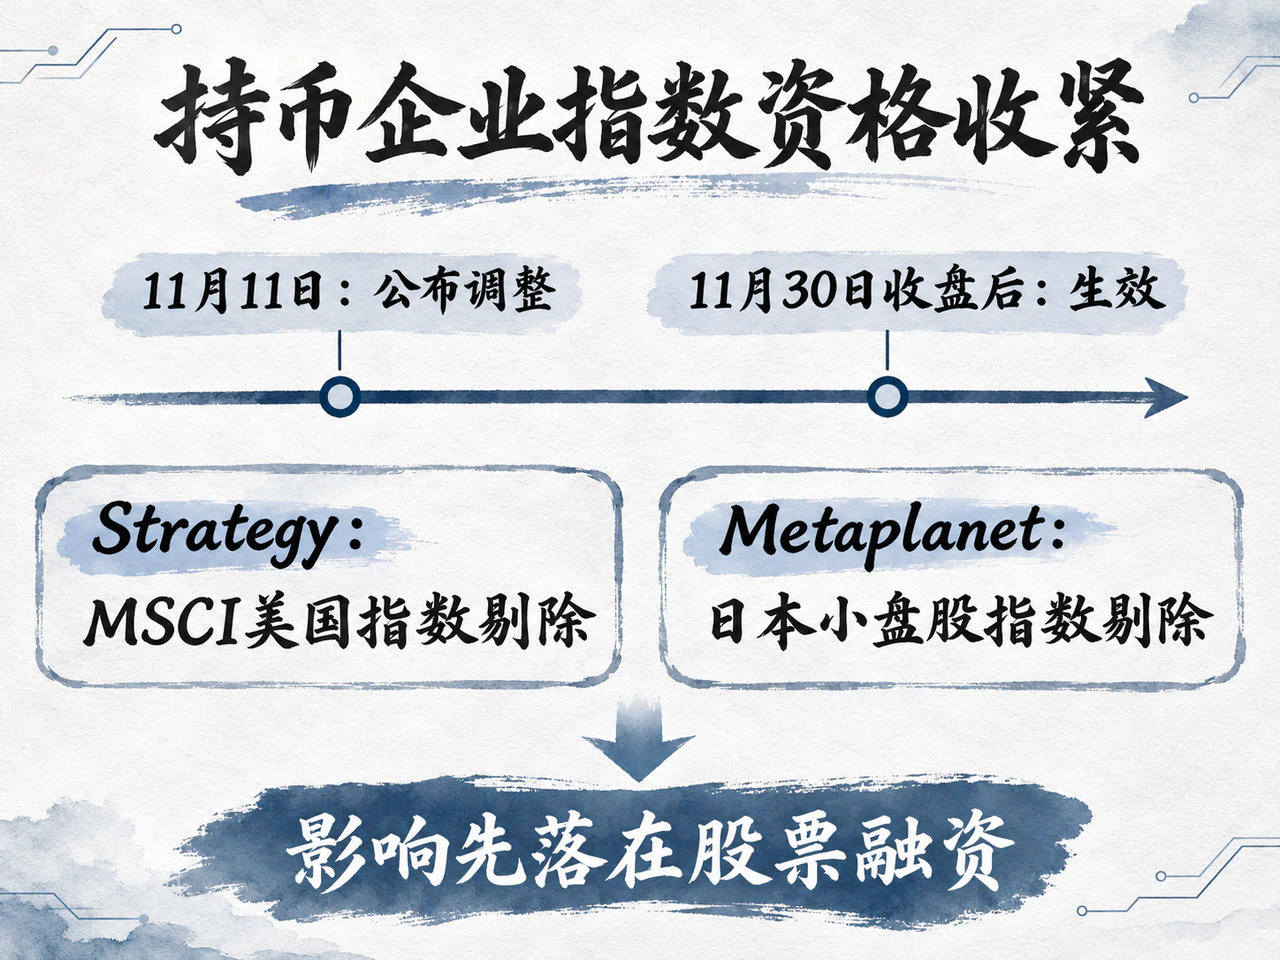
MSCI的全球标准指数调整名单明确列出了Strategy。The Block同日报道,Metaplanet也将从MSCI日本小盘股指数中剔除;以太坊储备企业Sharplink未出现在报道所述的当次小盘股剔除名单中。
调整文件没有逐家公司说明原因。The Block将此次变化放在MSCI上月修订非经营性公司资格规则的背景下:新规则考察经营性资产及五项财务指标,取代此前针对加密资产占比过半企业的临时限制。
对于将股票融资与买币相连接的企业,指数资格直接影响投资者结构。被动跟踪相关指数的组合需要围绕生效日调整持仓,主动管理者则会重新衡量企业的经营现金流、持币净值和融资能力。若股票相对持币净值的溢价收窄,发行同样数量股票所能筹集的资金也会下降,进而降低扩张储备的资本效率。这一传导首先作用于股票和融资条件;是否影响现货代币需求,还取决于企业后续实际融资和购币安排。
交易所上市、指数编制和投资机构内部风控,是三道不同的门槛。此次调整的经济意义,在于持币企业的增长模式开始接受更细的经营属性审查,市场估值也要同时考察代币资产与资本市场入口。
Coinbase拆分托管与经纪职能,统一保证金尚未覆盖全球衍生品
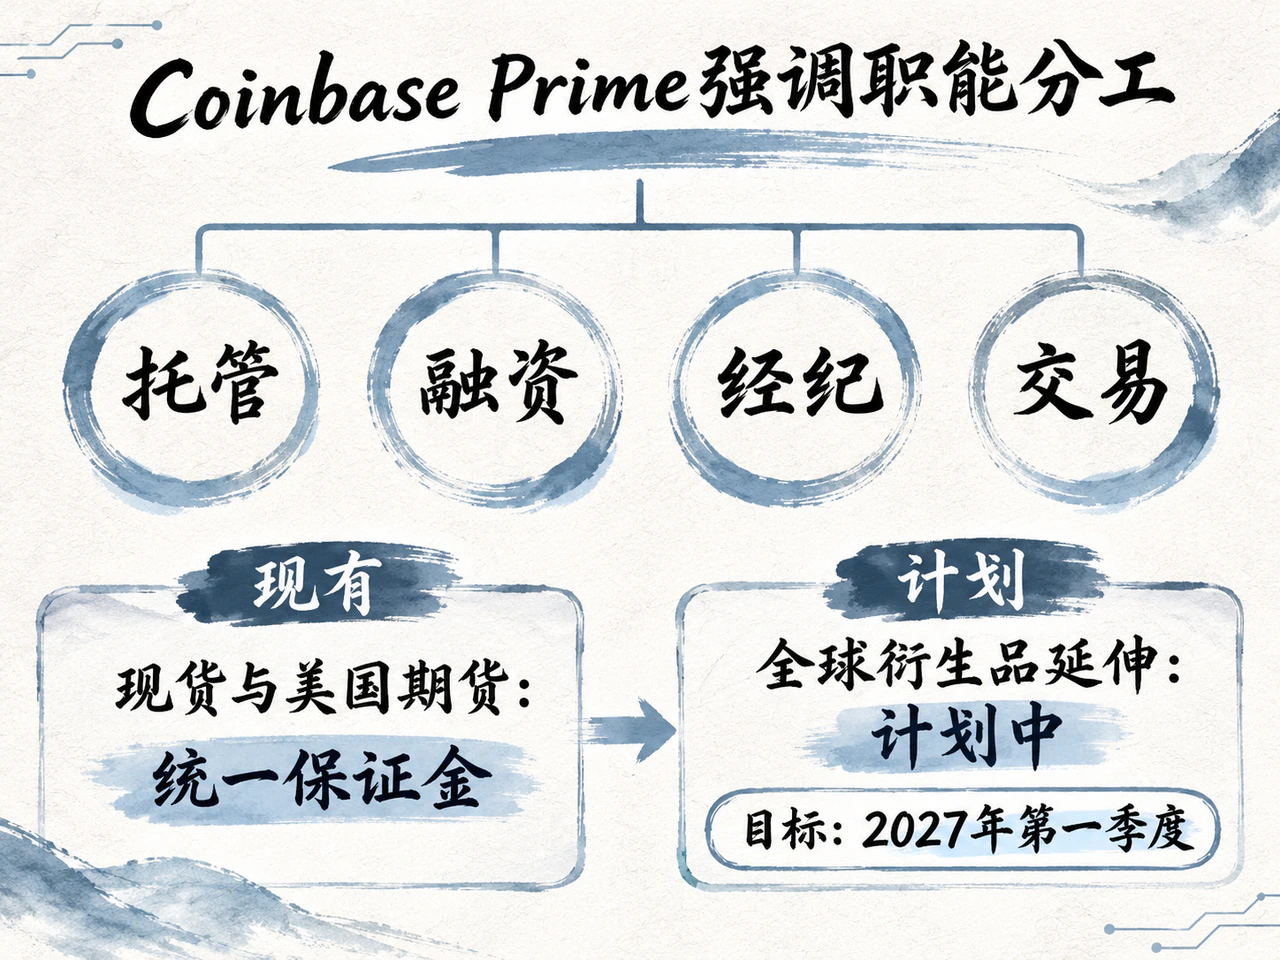
机构服务商强调的是另一套基础安排。Coinbase于11月11日介绍Prime业务时表示,平台将合格托管、融资、期货经纪商与交易场所分开,并称Coinbase National Trust Company本周获得美国货币监理署最终批准。
按照公司披露,现货与美国期货目前采用统一保证金框架和每日净结算,向全球衍生品头寸的延伸计划在2027年第一季度实施。已提供的功能与未来安排存在明确时间差,整合效果仍要看实际落地。
这类服务的竞争重点,是把交易能力与机构所需的资产隔离、授信及审计流程连接起来。机构选择平台时,可交易品种只是其中一项,托管责任是否清晰同样决定资金能否进入。
土耳其已管服务商,FSB要求补稳定币制度与跨境监测
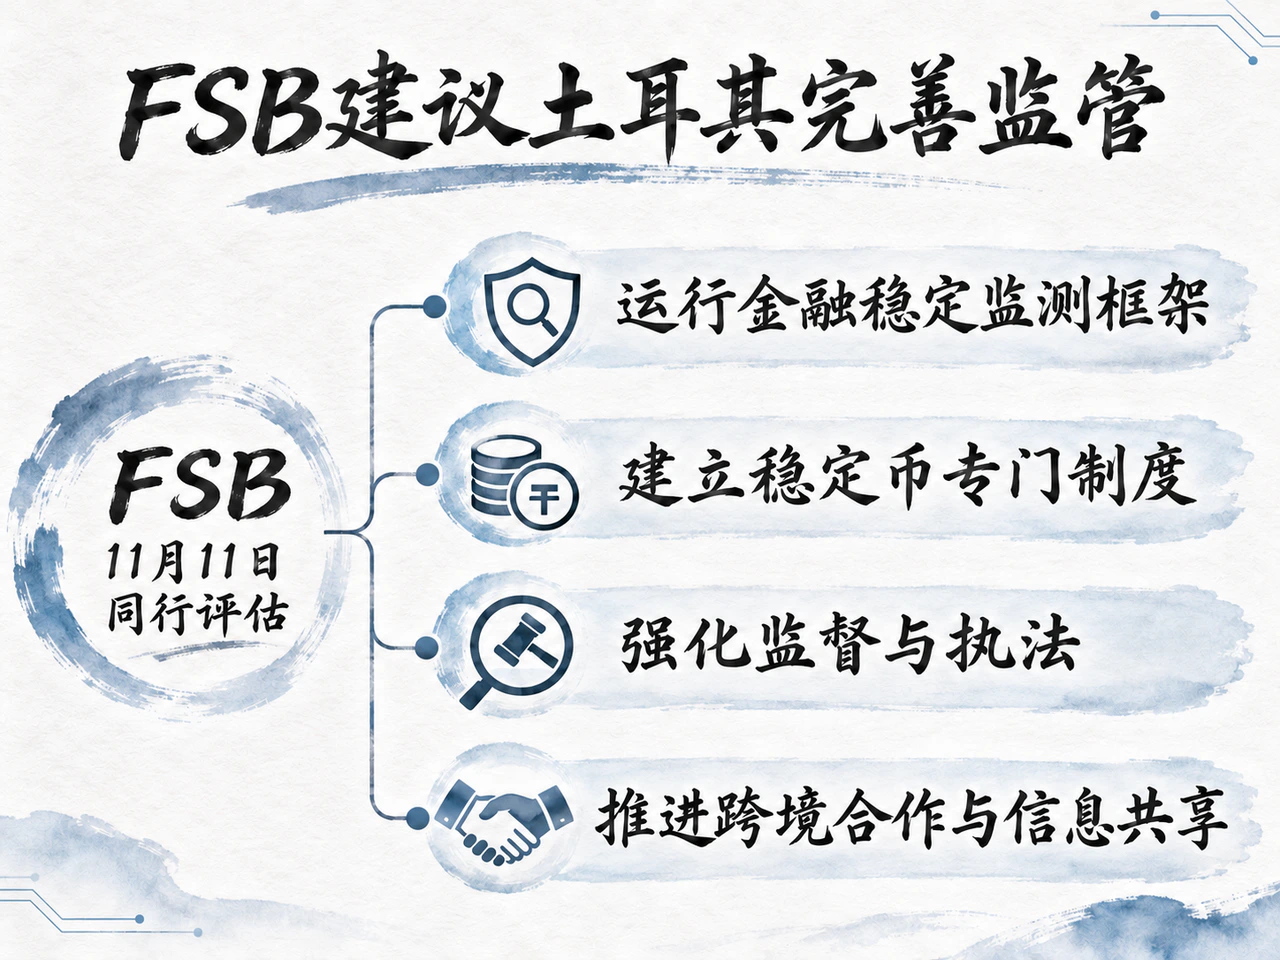
FSB对土耳其的评价同时包含进展和待补环节。当地已将相当部分加密市场纳入监管范围,建立服务商注册与许可要求,实施严格的托管分离,并禁止加密资产用于境内支付。监管机构还启用了集中式数据平台,以掌握加密活动及服务商的经营模式。
在此基础上,FSB提出进一步运行金融稳定监测框架、建立稳定币专门制度、强化监督执法,并推进跨境合作与信息共享。这些属于同行评估提出的政策建议,后续制度内容和执行节点仍需由当地主管机构落实。
服务商牌照解决谁可以经营以及如何经营的问题,稳定币制度还需处理代币发行、储备、赎回及持续流通形成的责任链。跨境使用中,发行人、储备托管方、交易平台与最终持有人可能分处不同司法辖区。单一市场即使掌握本地平台数据,也未必能完整观察境外发行和资金流动。集中取数需要与风险指标、监管权限及跨境信息交换结合,才能支持及时干预。
从指数资格、托管责任到稳定币跨境监测,加密市场接入传统金融的门槛正落到可执行的制度细节。后续机构业务能扩展多快,将越来越取决于资格标准是否稳定、资产隔离是否可执行,以及跨境风险能否被持续监测。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…