
美联储在 7 月 28–29 日的议息会议上连续第五次维持联邦基金利率在 3.50%–3.75% 区间不变。然而,本次「按兵不动」的分量与以往截然不同:三位票委正式投下反对票,公开要求加息 25 个基点(25bp);主席沃什(Kevin Warsh)在会后发布会上更打破常规,拒绝提供传统前瞻指引,转而抛出「看球别看裁判」的全新沟通哲学。决议公布后,金融市场大幅承压,道指暴跌逾 1100 点,长端美债遭遇剧烈抛售。
利率期货市场的定价逻辑随之发生显著的鹰派转向,CME FedWatch 显示,市场预期的 9 月加息概率已迅速攀升至 62%。
经济数据
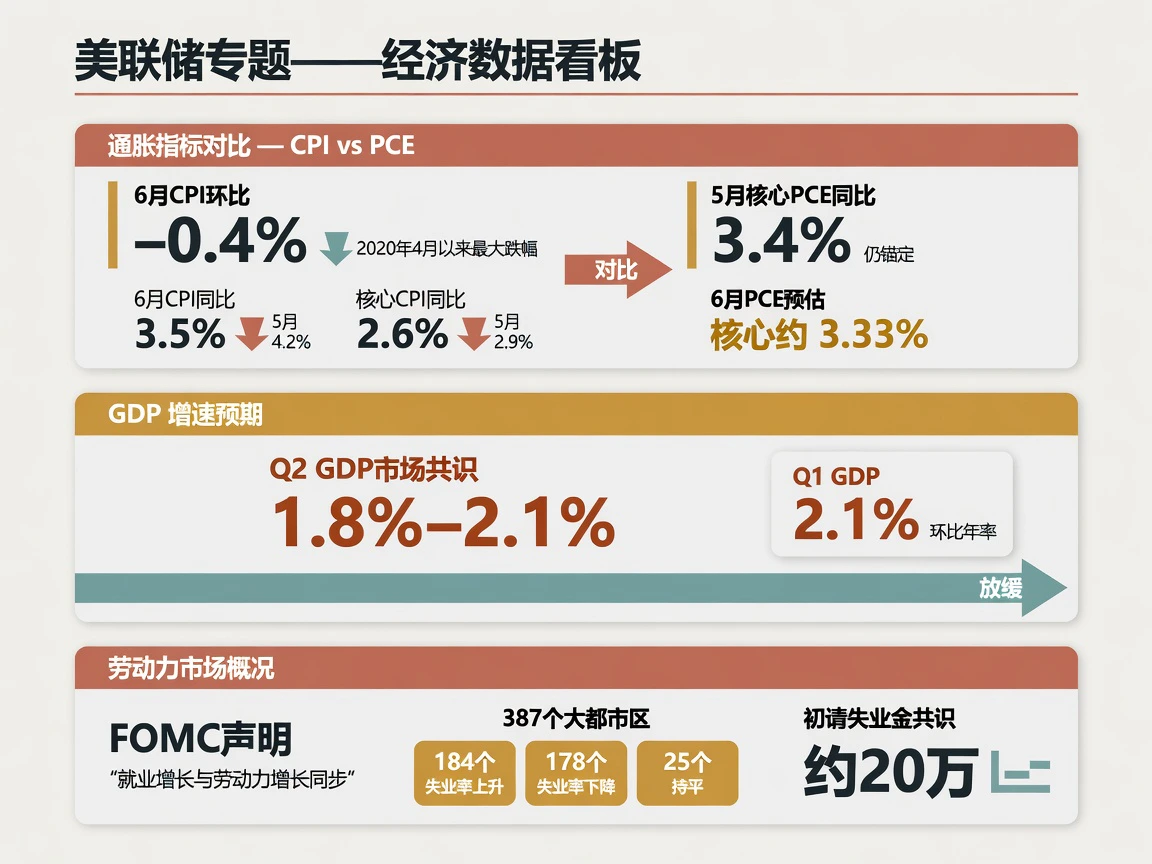
6 月 CPI 读数初看偏向温和:总体 CPI 环比录得 −0.4%,创 2020 年 4 月以来最大单月跌幅;同比增速由 5 月的 4.2% 显著回落至 3.5%。核心 CPI 环比持平,同比亦由 2.9% 降至 2.6%。分项中,汽油价格单月暴跌 9.7% 构成核心下拉因素,住房通胀环比同步放缓至 +0.1%,录得 2021 年 1 月以来的最小涨幅。
但作为美联储政策决策核心锚点的 PCE 通胀,尚未印证物价全面降温的判断。
5 月核心 PCE 同比仍停留在 3.4%(与 4 月持平),总体 PCE 同比更高达 4.1%。北京时间今晚(7 月 30 日 20:30),6 月 PCE 将与 Q2 GDP 初值同步公布。克利夫兰联储 Nowcast 现时预测显示,6 月核心 PCE 同比预计约 3.33%、环比约 +0.19%——即便如期兑现,虽为年内首次回落至 3.2%–3.3% 区间,却依然显著高于 2% 的长期法定目标。经济增长方面,Q2 环比折年率的市场共识预期在 1.8%–2.1%,较 Q1 的 2.1% 呈温和放缓态势。
劳动力市场整体维持稳健。FOMC 声明明确表述「就业增长与劳动力增长同步,失业率变化不大」。7 月 29 日披露的 6 月大都市区数据显示,在追踪的 387 个都市区中,184 个失业率同比上升、178 个下降、25 个持平——整体呈现局部冷热分化,但尚未出现系统性恶化迹象。截至 7 月 25 日当周的初次申请失业救济人数将于 7 月 30 日揭晓,市场前瞻共识约在 20 万水平。
物价在边际上虽有降温,但通胀黏性依然不容忽视。PCE 能否接棒 CPI 确认下行趋势,将直接决定美联储在 9 月 FOMC 会议上的抉择空间。
政策会议
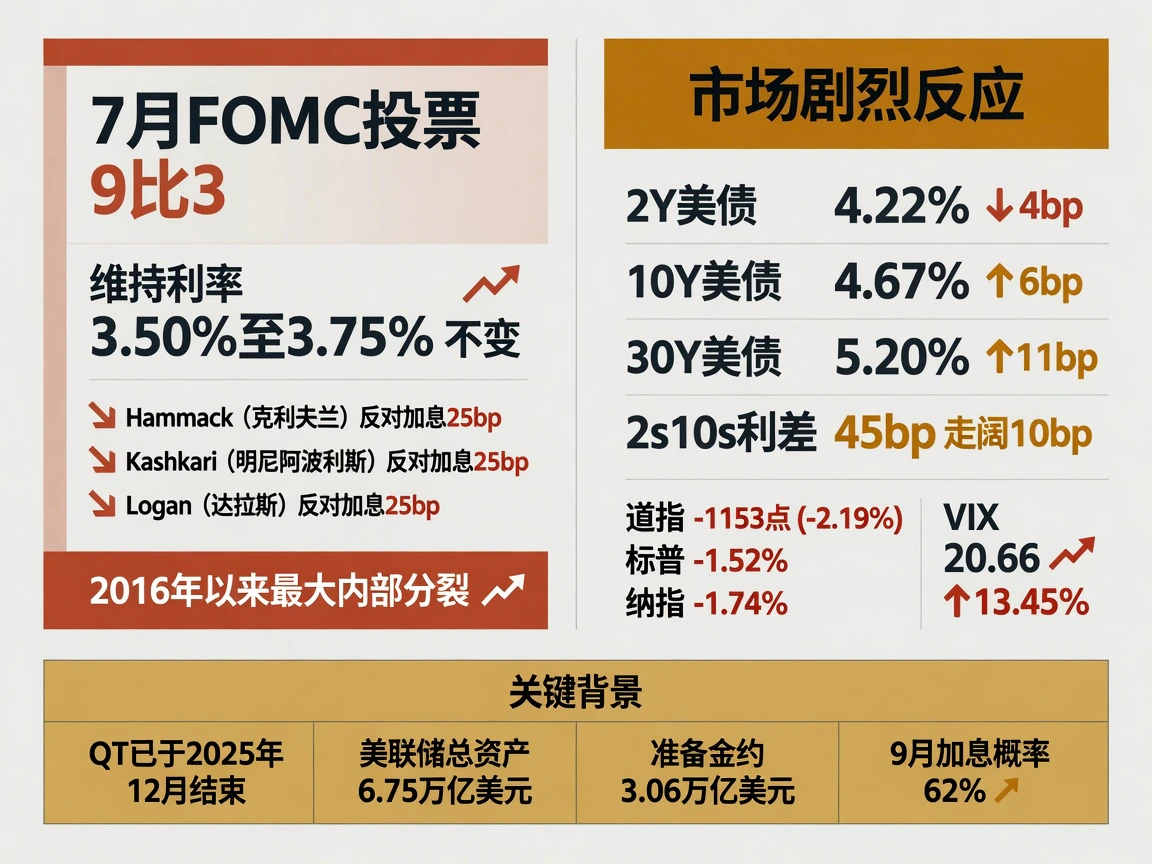
7 月 FOMC 最终以 9–3 的表决结果维持利率不变。投下反对票的三位票委——克利夫兰联储主席哈马克(Hammack)、明尼阿波利斯联储主席卡什卡利(Kashkari)与达拉斯联储主席洛根(Logan)——一致主张当场加息 25bp。这是 2025 年以来首度出现三人以上的鹰派异议,也是 2016 年 9 月以来美联储决策层内部分歧最公开化的一次。
会后声明篇幅极短,完全剥离了传统的前瞻性指引。文本关键信息主要体现在三处核心表态:经济活动虽受中东冲突等外部不确定性扰动,但「正以稳健步伐扩张」;受能源等供给端冲击波及,通胀「仍明显高于 2% 目标」;同时附带了一句强硬承诺——「本委员会将实现价格稳定。」
参考 6 月点阵图,2026 年末政策利率预测中位数已被大幅上调至 3.8%(3 月时为 3.4%),本身就隐含了年内加息一次 25bp 的空间;市场普遍预期,在 9 月经济预测摘要(SEP)中,该中位数可能进一步抬升至 4.0% 以上。
资产负债表方面,量化紧缩(QT)已于 2025 年 12 月正式结束。目前美联储总资产维持在约 6.75 万亿美元,准备金余额约为 3.06 万亿美元(约占名义 GDP 的 9.5%),处于充裕准备金框架所设定的舒适区间;声明亦重申将「继续维持充裕准备金政策」。
沃什在记者会上的表态则展现出鲜明的个人风格转向。他明确拒绝将本轮持稳定性为「暂停」,改称对宏观环境的「严格审视」;重申美联储「只有一个目标,就是 2%」,不存在任何妥协性质的「软性通胀目标」;并严肃警告历时五年以上的高于目标通胀「无法快速治愈」。其中最核心的一句表态更是直言不讳:「在必要且适当时,我们会毫不犹豫地行动。」
金融市场对此给出了极其剧烈的反应。美债收益率曲线呈现典型的「短端微降、长端暴拉」熊陡走势:2 年期收益率微跌 4bp 至 4.22%,而 10 年期收益率上行 6bp 至 4.67%,30 年期收益率更是狂飙 11bp 至 5.20%,带动 2s10s 利差单日走阔 10bp 至 45bp。权益资产全线重挫,标普 500 下跌 1.52%,纳指跌 1.74%,道指暴跌 1153 点(跌幅达 2.19%),恐慌指数 VIX 单日跳升 13.45% 至 20.66。
市场在此次决议中的深层矛盾在于:长端抛售本身形成了一种「市场自发紧缩」——这固然符合沃什乐见金融条件自主收紧的初衷;但在通胀超标长达五年之后,「口头言辞强硬却实质按兵不动」的反差,正在让市场对美联储的政策公信力持续打折,长端美债抛售正是资产定价对这一信用缺口的真实回应。
权威发声
7 月 29 日的 FOMC 声明与沃什新闻发布会构成了本窗口期内唯一的官方发声,当日美联储理事会及各辖区联储均无额外发言安排。
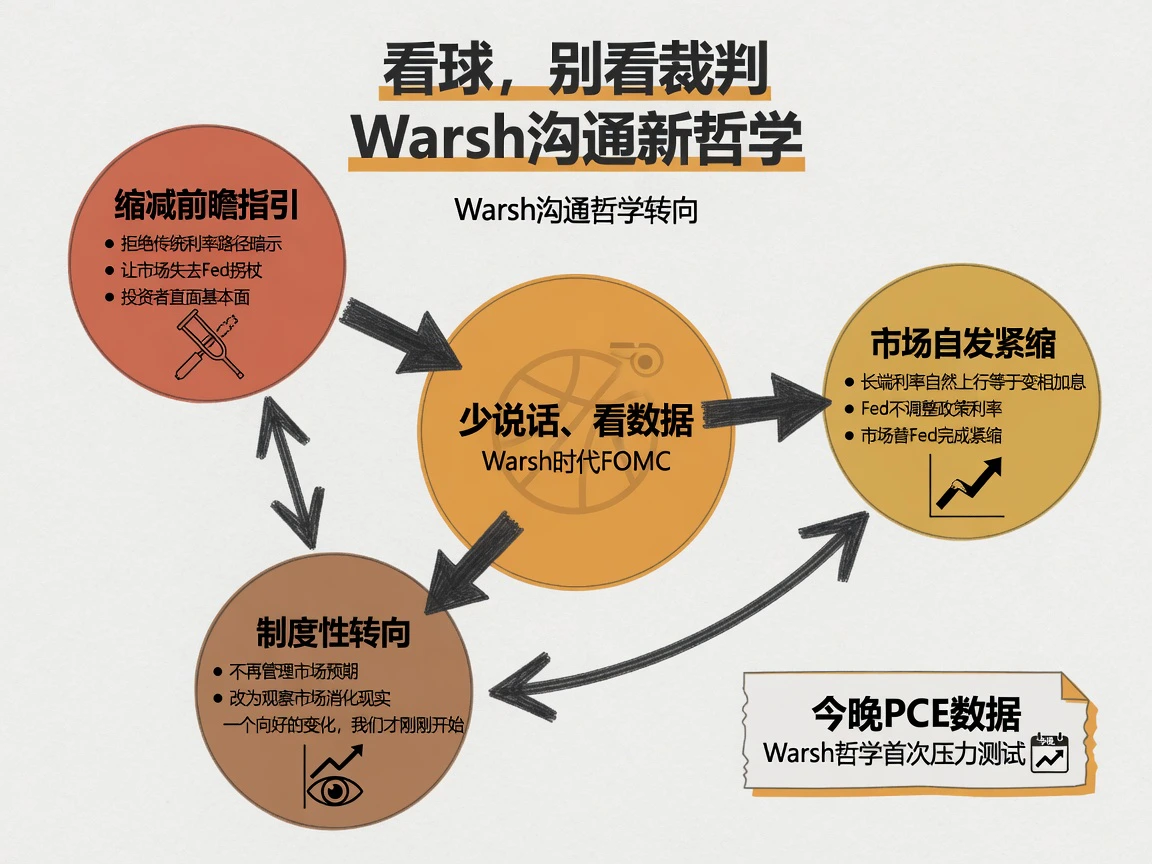
沃什在发布会上展现了与其前任截然不同的央行沟通风格。他在开幕陈述中着重强调:6 月会议以来,美国名义与实际收益率均经历了近几十年同口径下较为剧烈的上行,而这一切都是在美联储未调整基准利率的前提下发生的。沃什将这股长端力量归因于市场的自发定价:投资者开始摆脱对点阵图的细枝末节揣测,直面通胀、增长与地缘数据等基本面。
他的原话指出:「市场参与者正在学会看球,而不是盯着裁判——市场价格将继续按照它们认为合适的方向和幅度做出反应。在我看来,这是一个向好的变化,而我们才刚刚开始。」
这一阐述蕴含着三个层面的制度性转向:其一,美联储通过主动缩减前瞻指引,剥离市场对央行保驾护航信号的路径依赖,迫使资金直面宏观基本面定价;其二,长端利率的主动走高实质上构成了金融条件的被动收紧,相当于让市场替美联储完成了部分紧缩职能;其三,美联储开始从「预期管理者」转变为「现实观察者」,不再试图抚平市场波动,而是检验定价机制对现实环境的吸收与反馈能力。
面对决策层的立场分化,沃什坦言:「我要了一场健康的家庭辩论,而我得到了。」这一回答意味着 9–3 的表决格局很可能低估了委员会内部鹰派情绪的真实厚度——在公开发难的三位票委背后,究竟还有多少人在等待后续数据给出加息理由,值得市场持续审视。回顾此前窗口内的表态:沃什曾于 7 月 14 日承诺对资产负债表的调整将提前充分告知市场;洛根在 7 月 16 日的公开演说中已深度流露出对通胀黏性的忧虑,此次投下反对票与其一贯立场完全契合。
今晚披露的 6 月 PCE 数据,将成为沃什「看球哲学」面临的第一个核心压力测试。若核心 PCE 依然居高难下、停留在 3.4% 以上,9 月加息交易将获得更坚实的支撑;若能确认回落至 3.3% 附近,市场情绪或暂获喘息。无论结果如何,沃什治下的美联储正加速开启一个「少做前瞻、看重数据」的新时代——其代价,是市场必须独自承担更多资产定价的波动风险。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…