
2026年7月29日,表面平静的美联储7月议息决议引发了全球市场的剧烈重定价。美联储以9比3的投票结果维持基准利率不变,但三名地区联储主席同时投下反对票并主张加息25个基点,创下2016年以来最严重的分裂表决。与鹰派决议共振的是,中东冲突骤然升级推动国际油价暴涨逾6%,长端美债急剧熊市陡峭化,标普500指数下跌超过1.5%。美股盘后,微软与Meta财报悲喜两重天,令市场对AI庞大资本开支回报率的审视进入关键分水岭。
FOMC:9比3按兵不动,三票异议创近十年之最
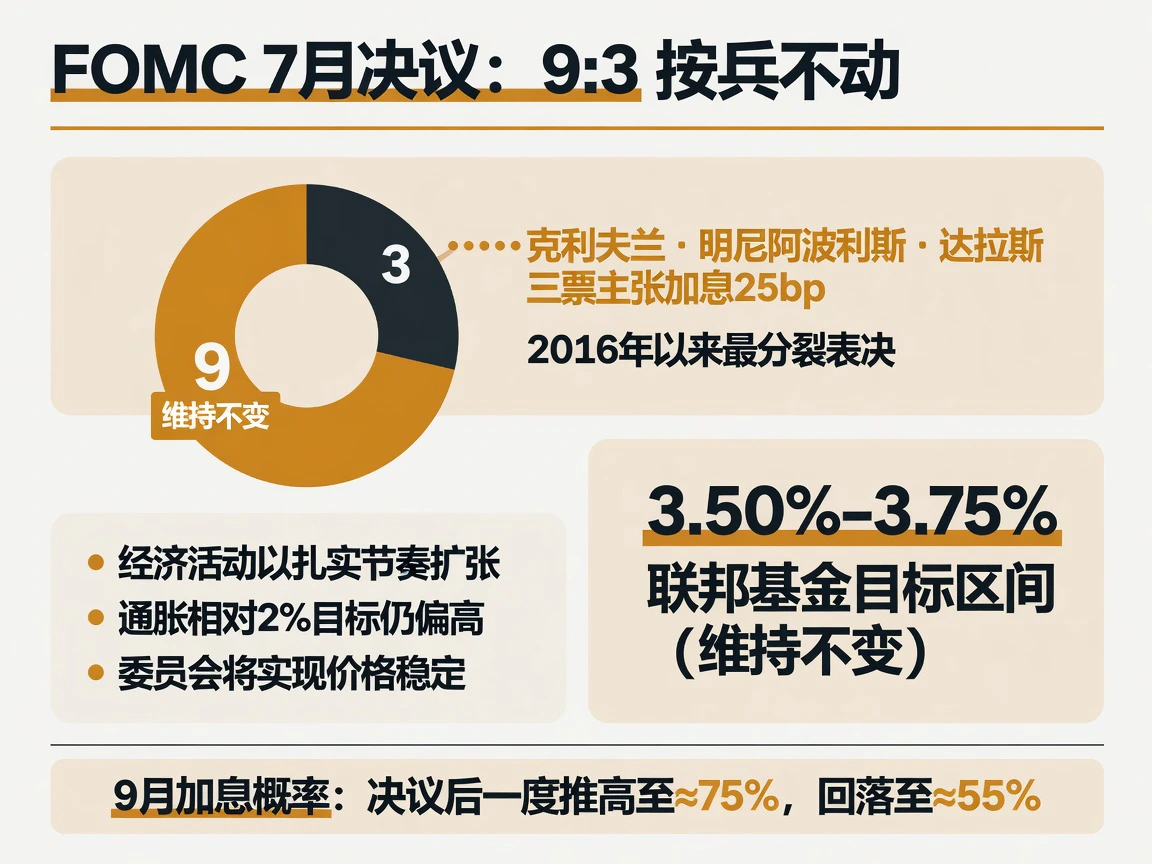
美联储在本次会议上将联邦基金利率目标区间维持在3.50%–3.75%,但表决细节暗流涌动:克利夫兰联储主席哈马克、明尼阿波利斯联储主席卡什卡利与达拉斯联储主席洛根三人罕见地同时投下反对票,主张当场加息25个基点。这是自2016年9月以来,FOMC首次在同一加息方向上出现多达三张的异议票。
决议声明整体基调明显偏鹰:美联储承认经济活动仍以扎实步伐扩张,通胀率相对于2%的长期目标依然偏高,并特别提及能源等供给端冲击。声明最终以“委员会坚定致力于实现物价稳定”收尾,并未给出任何具体的未来前瞻指引。
美联储主席沃什在随后的新闻发布会上重申了对通胀的“零容忍”立场,但在政策反应函数上表现得极为克制。他指出,自6月会议以来,名义与实际美债收益率均已显著上行,金融条件持续收紧,这让委员会感到些许宽慰——因为市场本身已经在代行一部分紧缩职能。沃什强调,希望市场更多锚定经济基本面变化,而非过度博弈联储的措辞信号。
市场对决议的反应高度分化。对政策利率最为敏感的短端2年期美债收益率微降4个基点,主要反映出决议前市场计入的约三分之一至近半的7月加息预期被阶段性挤出;但长端收益率与盈亏平衡通胀率同步大幅飙升,表明市场绝未将其视作鸽派转向。据路透社报道,决议公布后,交易员对9月加息的概率定价一度飙升至75%附近,随后回落至55%左右,政策路径的博弈远未尘埃落定。
北京时间7月30日晚间,美国将陆续公布二季度GDP初值(市场普遍预期约1.8%)与6月核心PCE物价指数(共识预期约3.3%),这将是检验沃什“边走边看、等待数据”逻辑的第一道硬关口。
美债:熊市陡峭化,30年期重返2007年以来高位
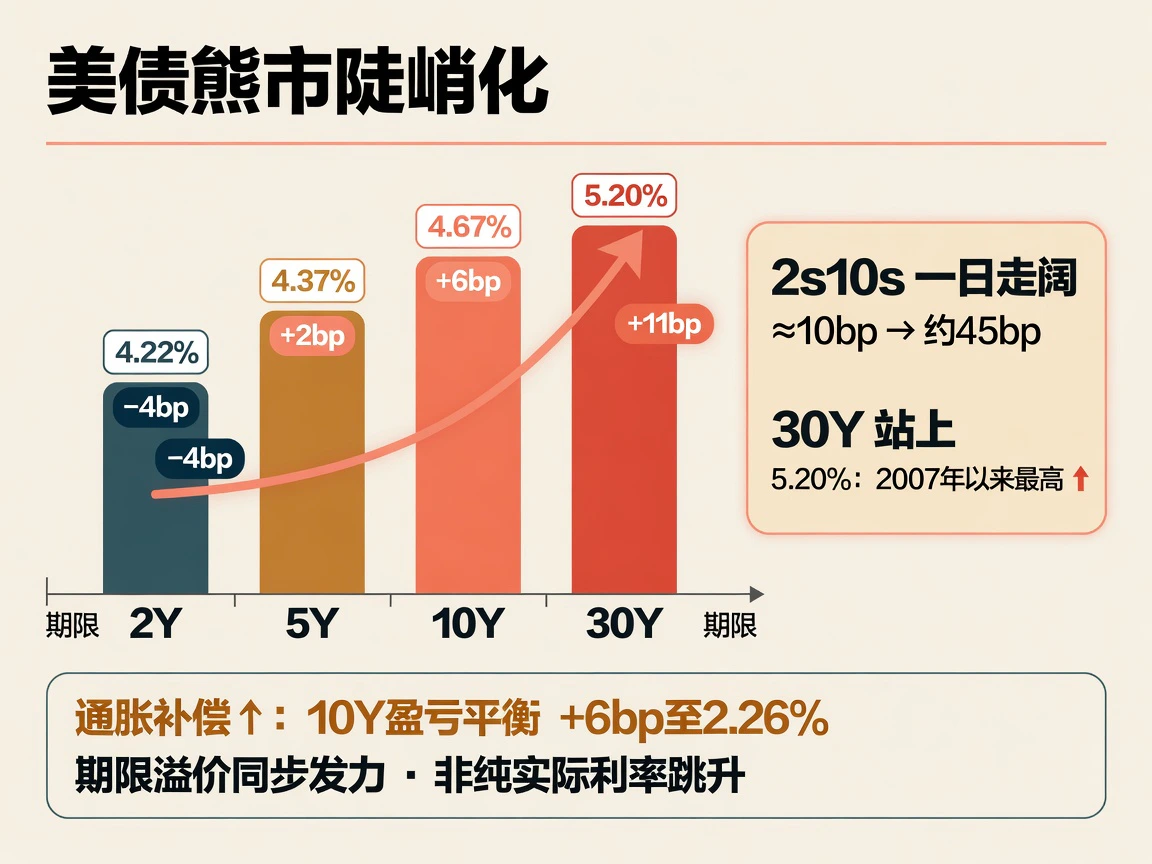
7月29日美债市场的定价逻辑格外清晰——FOMC内部超预期的鹰派分裂,叠加油价暴涨带来的能源冲击,合力推高了长端期限溢价与通胀补偿。
美债收益率变动(收盘口径):
- 2年期:4.22%(−4 bp)
- 5年期:4.37%(+2 bp)
- 10年期:4.67%(+6 bp)
- 30年期:5.20%(+11 bp)
收益率曲线2s10s利差在单日内大幅走阔约10个基点至约45 bp,呈现出极其典型的“熊市陡峭化”特征——前端利率小幅下行,后端利率大幅拉升。其中,30年期美债收益率强势站上5.20%,刷新了2007年以来的最高纪录。
从长端利率上行的内部结构来看:10年期盈亏平衡通胀率当日回升6 bp至2.26%,5年期更是上涨8 bp,油价的急剧反弹显著推高了近端的通胀补偿。进一步细分可知,本次长端上冲并非单纯由实际利率跳升驱动,而是通胀补偿与久期期限溢价同时共振发力所致。
信用债方面,高收益债与投资级OAS利差截至7月28日分别位于2.84%与0.81%的偏紧水平(7月29日确切数据待补)。在基准国债收益率全线走高且长端大跌的交易日,信用债总回报普遍面临显著承压。对于以利率Beta为主导矛盾的亚洲美元债而言,高评级长久期品种对30年期收益率的剧烈跳升表现得尤为脆弱。
股市:三重压力叠加,标普纳指双双下挫
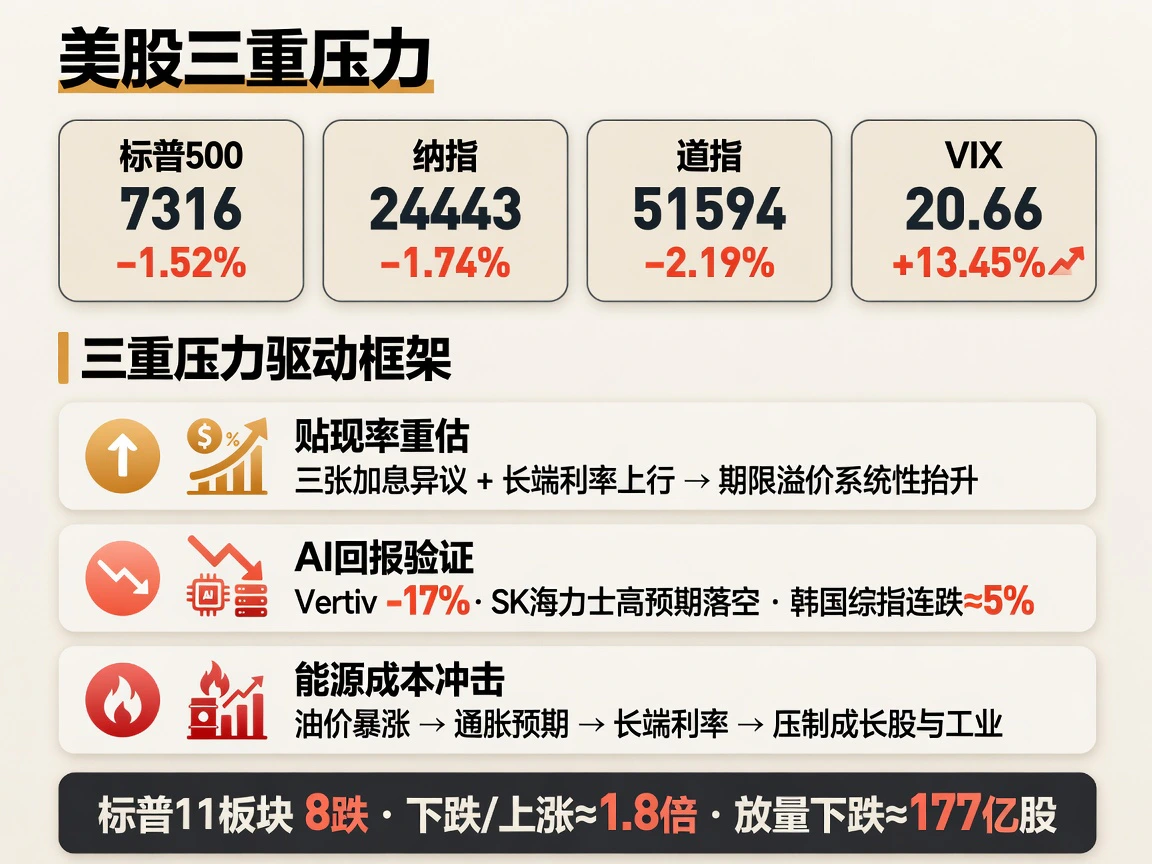
美股7月29日的全面回调,本质上是宏观流动性预期、AI资本开支回报验证以及能源成本冲击三重压力的集中共振。
主要指数收盘表现:标普500收报7316.15点(−1.52%),纳斯达克综指收报24442.94点(−1.74%),道琼斯工业指数收报51594.14点(−2.19%),罗素2000小盘指数收报2906.31点(−1.61%)。市场避险情绪急剧升温,VIX恐慌指数跳升13.45%至20.66;全天成交量约177亿股,高于近20日平均水平,呈现出明显的放量下跌格局。
标普500各大板块普跌,11个主要板块中有8个收绿,工业板块领跌3.24%,信息技术板块下挫2.5%。全市场下跌个股数量约为上涨个股的1.8倍,纳斯达克创新低个股数量达到230只,远超创新高的121只。
压制市场的核心因素来自三个维度:
其一,贴现率走高与政策风险重估。 联储内部的三张加息异议票加上长端美债收益率狂飙,促使市场将温和的“维持现状”重估为对长期高利率与期限溢价的激进计价。长端利率大幅抬升与股票市场普跌同步发生,反映出资金正在对各类资产的风险溢价进行系统性上调,这与经济衰退担忧下的“股跌债涨”有着本质区别。
其二,AI资本开支回报的苛刻审视。 市场当下的焦点已经从纯粹的技术愿景转向极为务实的商业回报:谁能将真金白银的资本投入迅速转化为实打实的净利润。虽然终端需求并未被证伪,但资金对业绩兑现的苛刻程度空前提升。数据中心基础设施龙头Vertiv因季度营收不及预期单日暴跌约17%;而在亚太市场,SK海力士即便利润暴增也难逃“利好出尽”的抛压,拖累韩国股市接连重挫。
其三,能源成本攀升的负面压制。 国际油价的急剧飙升不仅推升了通胀预期与无风险贴现率,也直接增加了实体经济的经营成本,令长久期成长股与传统工业周期板块双重受挫。
亚洲市场映射: 韩国综合指数在7月28日至29日连续重挫,成为全球AI硬件供应链中波动弹性最高的一环。截至发稿,韩国综指已滑落至5716点附近,较7月28日收盘的6024点累计跌幅超5%。相比之下,港股展现出较强独立性,恒生指数7月29日逆势收涨1.96%至25808点附近,显示出中资互联网与本地高股息资产在面对全球硬件链调整时具备相对防御优势。
商品:油价单日暴涨逾6%,地缘与库存双引擎
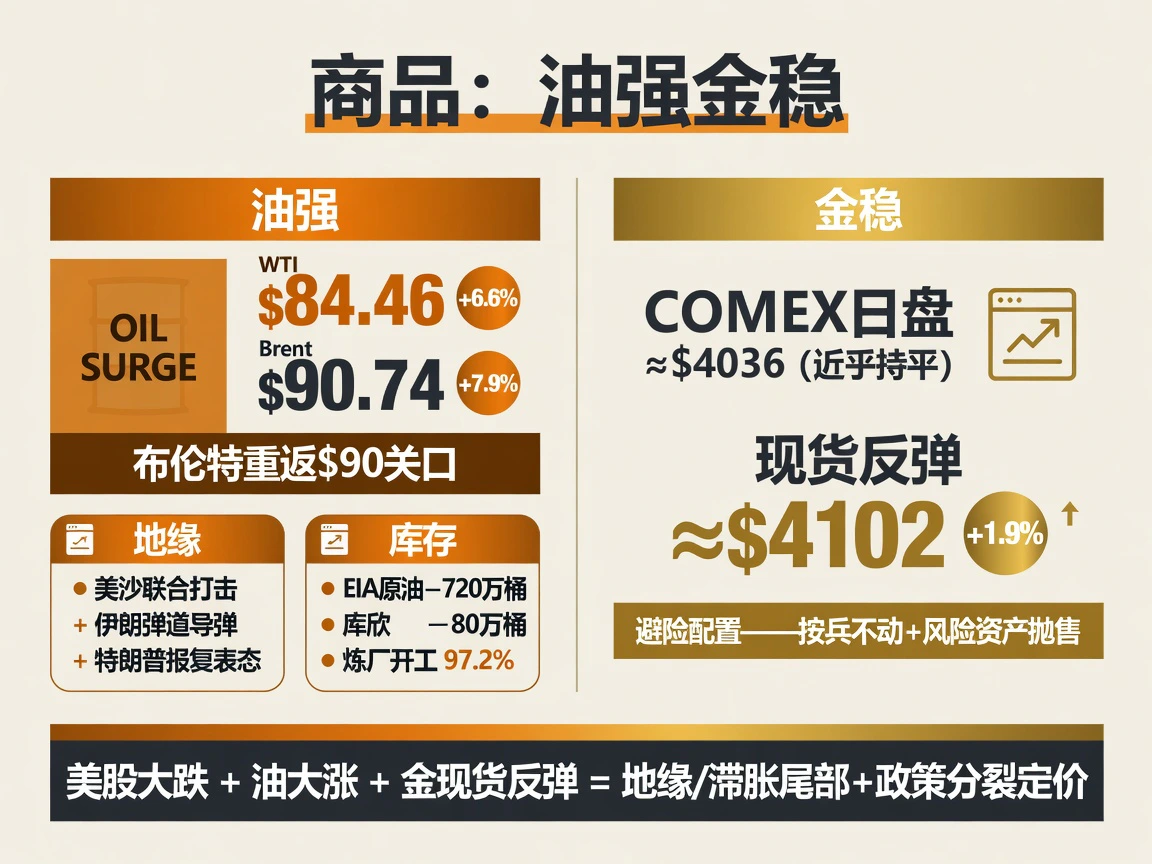
7月29日商品市场呈现出“原油强势爆发、黄金稳步走高”的避险交易特征。
原油市场上,WTI原油近月合约结算价收报84.46美元/桶,单日暴涨6.6%;布伦特原油收报90.74美元/桶,大涨7.9%,重新强势站上90美元整数关口。
本轮油价脉冲由地缘博弈升级与供需紧平衡双重驱动。首先,地缘局势骤然逆转:美军中央司令部拦截伊朗弹道导弹、特朗普公开发出严厉惩罚表态、美沙联手对伊拉克境内的亲伊武装实施精确打击,这一系列硬对抗彻底击碎了此前市场预期的短暂停火叙事,原油地缘溢价被瞬间回填。其次,同日出炉的美国能源信息署(EIA)官方周报形成了有力共振:美国商业原油库存超预期大幅减少720万桶至4.045亿桶,低于五年同期均值约7%;库欣关键交割地库存下降80万桶;炼厂开工率攀升至97.2%的高负荷水平。供给端的断供恐慌与超预期的物理去库同向发力,赋予了原油显著超越其他大宗商品的上涨弹性。
值得注意的是,布伦特原油涨幅明显高于WTI,两者价差走阔约1.45美元至6.28美元左右,说明资金当前的风险定价依然高度集中在中东关键海运通道受阻所带来的全球断供风险,而非北美本土供需。
贵金属方面,COMEX黄金近月期货日盘结算价基本与前日持平(收于4036美元/盎司附近)。但FOMC决议出炉后,现货黄金迅速发力,美东时间午后涨幅扩大至约1.9%,触及4102美元/盎司附近。面对美联储决议按兵不动以及全球风险资产的剧烈回调,黄金的避险配置价值重新获得资金认可。
纵观整体资产联动,“美股大跌、原油狂飙、黄金走强”的组合,高度契合典型的地缘冲突升级与潜在滞胀风险定价,而非基于经济基本面向好的健康周期扩张。
地缘:中东冲突路径重新加速
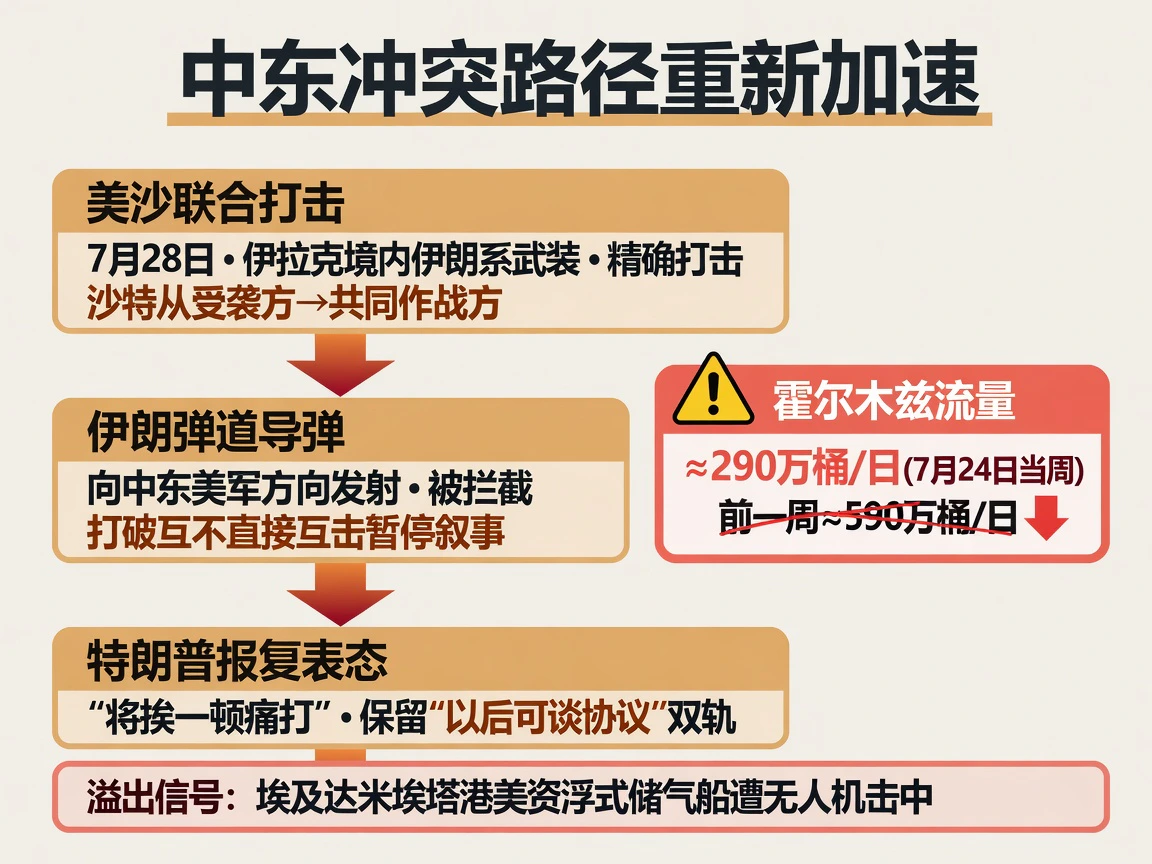
7月29日,中东局势的报复循环再度进入失控加速通道,各类资产重新为冲突升级计入高强度溢价。
直接激化局势的三个关键事件在日内接连爆发:其一,美沙联合打击——美军中央司令部与沙特军方于7月28日夜间联手对伊拉克境内的亲伊民兵武装实施定点空袭,沙特已由早期的被动受袭方实质转变为积极的协同参战方;其二,伊朗导弹反击——伊朗向美军驻地发射弹道导弹虽遭拦截,但彻底打破了此前双方保持的“避免直接硬碰硬”的默契;其三,特朗普强硬定调——对媒体明确表示伊朗“必将遭到严厉打击”,但同时留下了“未来仍保留谈判协议空间”的双轨博弈话术。
在咽喉要道霍尔木兹海峡,由阿曼牵头协调的“区域多国共管与自愿过境费方案”已被伊朗方面断然拒绝,德黑兰方面坚称对海峡通航规则拥有不可剥夺的主导权。第三方航运追踪机构数据显示,截至7月24日当周,穿行霍尔木兹海峡的原油及成品油日均净发运量已锐减至约290万桶,几乎较前一周(约590万桶/日)腰斩,实际航运流通量仍处于战前正常水平之下的深度抑制状态。
更为危险的次生外溢信号出现在地中海沿线:停靠在埃及达米埃塔港的美资浮式天然气储运船(FSRU)遭到无人机袭击起火,海事安全机构初步判断该袭击来自远程无人机。这一关键能源设施遇袭,意味着中东冲突的地理打击半径正由波斯湾和红海向东地中海海域实质性扩散。
盘面对此给出了极其鲜明的反馈:原油迅速收复风险溢价,美股大幅回调,波动率指数全线走高。美债收益率曲线并未出现传统避险下的全线走强,反而走出“短端微跌、长端暴涨”的熊陡走势,充分表明利率市场正在同时消化联储政策分裂与战争通胀溢价的双重冲击。
科技巨头财报分化:微软挺住,Meta失速
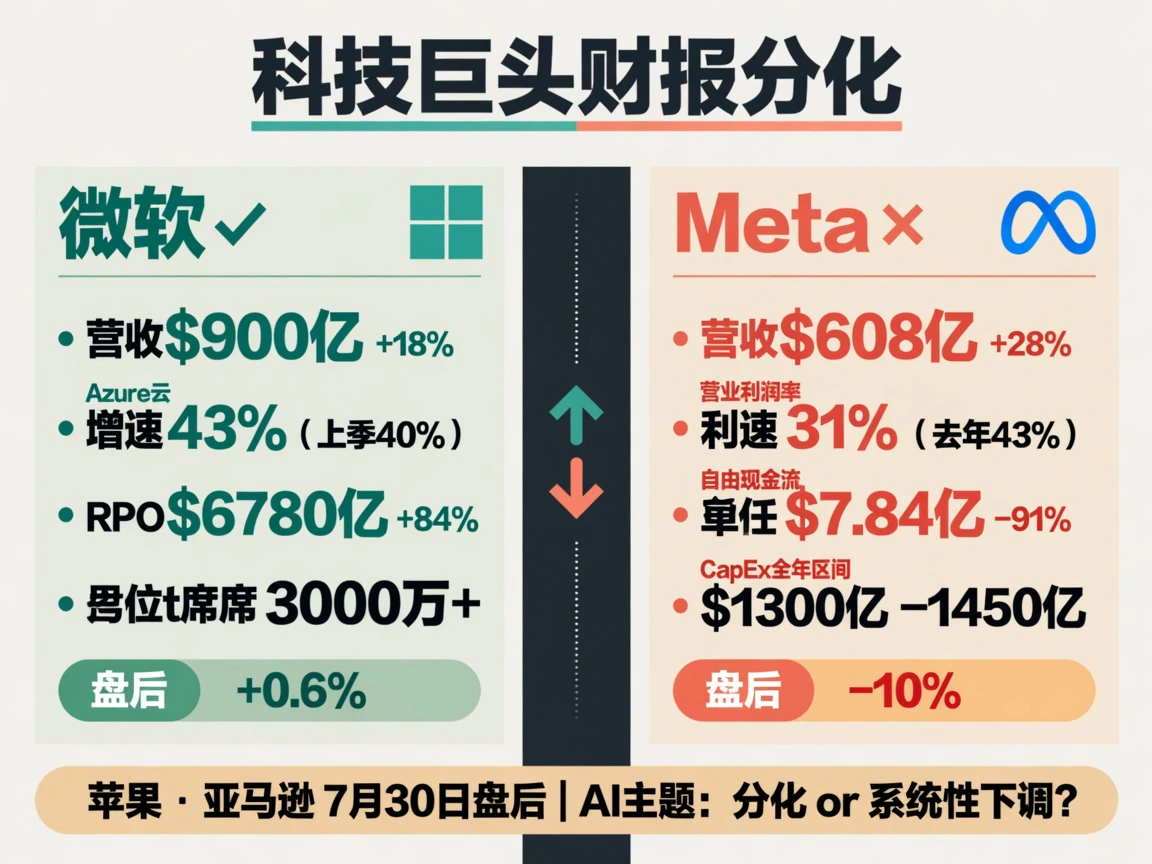
美股盘后披露的两份重磅科技巨头财报,将市场对AI巨额资本开支回报率的检验推向了风口浪尖,两家公司的实际表现呈现出冰火两重天的极端分化。
微软(偏正面): 该财季实现总营收900亿美元,同比增长18%;其中备受关注的Azure智能云服务增速达到43%,相比上一季度的40%进一步提速。商业剩余履约义务(RPO)高达6780亿美元,同比暴增84%;Copilot商业付费席位数突破3000万关口。云业务加速增长与积压订单的超预期表现,在很大程度上打消了市场对微软AI算力投资“只花钱不赚钱”的顾虑,盘后股价微涨约0.6%。
Meta(显著偏负面): 虽然总营收录得608亿美元(同比增长28%)依旧稳健,但营业利润率从去年同期的43%骤降至31%,自由现金流更是滑落至7.84亿美元,同比暴跌91%。更为关键的是,管理层将全年资本开支下限由此前的1250亿美元上调至1300亿美元(全年指引区间锁定在1300亿–1450亿美元)。利润率缩水、现金流暴跌与开支指引上调形成三重打击,直接动摇了市场此前坚信的“AI可以通过主业广告利润实现自我造血融资”的乐观叙事,导致Meta盘后股价深跌约10%。
苹果与亚马逊定于7月30日盘后公布业绩,市场正高度关注其能否交出令人信服的商业化变现答卷。如果其余巨头同样出现类似Meta的现金流承压,当前针对AI硬件链条的局部分化交易,很可能会迅速演变为对整体AI投资主线的系统性估值重估。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…