
7月29日,国际油价大幅反转。前一日市场尚沉浸在美伊可能暂停交火的缓和预期中——WTI一度跌破78美元,布伦特跌穿84美元。但仅隔24小时,美沙联合空袭伊拉克境内亲伊武装,伊朗随后以弹道导弹反击约旦美军基地,局势再度升级,油价快速跳涨并抹平前一日全部跌幅。
截至29日收盘,WTI近月合约结算价报84.46美元/桶,单日大涨5.20美元(+6.6%);布伦特近月合约收于90.74美元/桶,上涨6.65美元(+7.9%)。截至北京时间7月30日上午,电子盘WTI与布伦特分别在84.03美元和89.53美元附近高位震荡。市场在短短一天内从博弈停火迅速切换至计价冲突溢价,多空转换节奏极快。
双海峡通行严重受阻,战火波及伊朗本土
7月29日的行情直接由一系列军事交火引爆。
美沙战机联合打击了伊拉克东部亲伊朗的“人民动员部队”(PMF)后勤仓库与武器据点,据报造成至少20死32伤,其中包括6名伊朗顾问。沙特方面指控该武装此前曾使用无人机袭击沙特境内石油设施,重点指向布盖格(Abqaiq)处理厂。
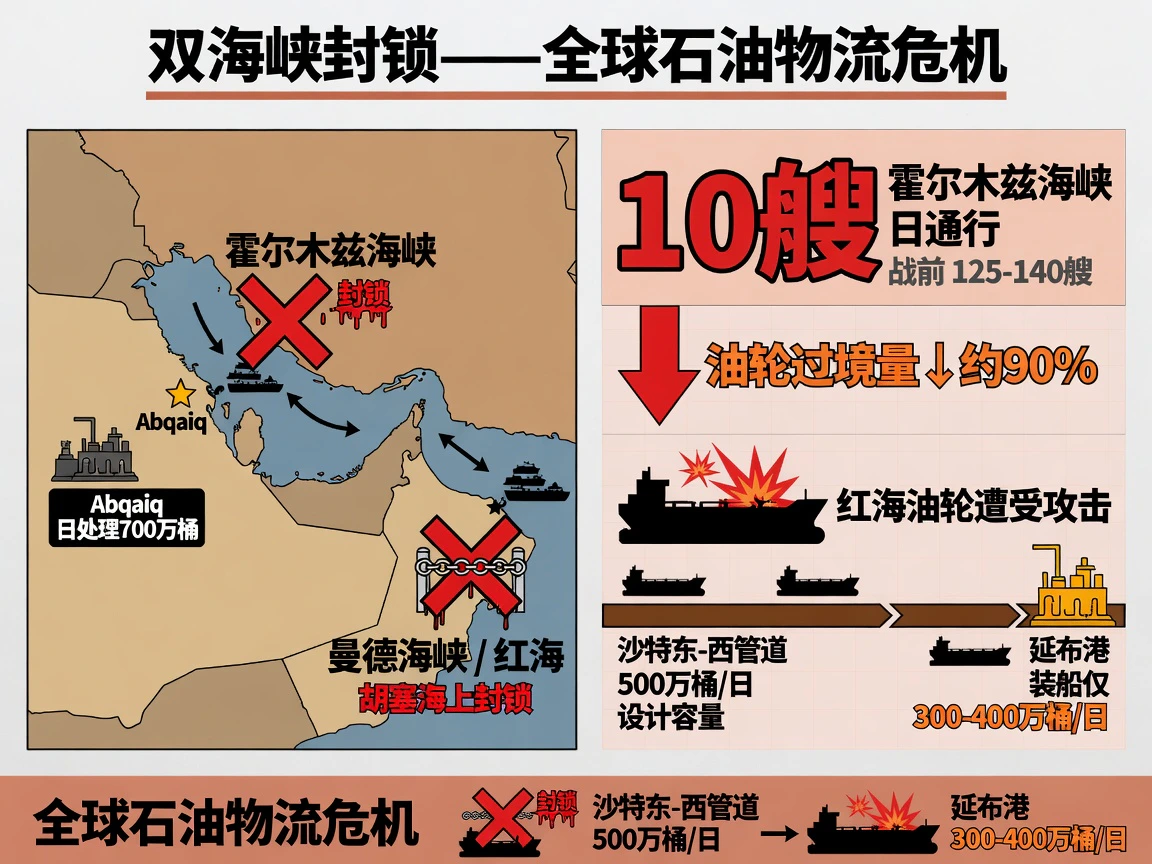
布盖格是全球最大的原油稳定处理中心,日处理能力约700万桶,承担着沙特过半原油的脱硫与稳定化处理。2019年9月,该设施曾遭无人机和巡航导弹精准打击,导致沙特近半数产能(约570万桶/日)短暂停产,布伦特原油单日暴涨近15%。该设施再度遇险,立刻激化了市场对关键基础设施受损的担忧。
几乎在空袭发生的同时,伊朗伊斯兰革命卫队向位于约旦的穆瓦法克·萨尔蒂空军基地发射弹道导弹,约旦与美军实施了拦截。29日晚间,美军进一步打击了伊朗本土目标,美军中央司令部明确表态此举为强力反击。此前特朗普亦警告将对伊朗采取强硬行动。
对石油市场而言,更实质的威胁在于海上物流瓶颈的恶化:
霍尔木兹海峡单日通行船舶已降至约10艘,不及正常时期每日125至140艘的十分之一,油轮与液化气船过境量同比下降约90%。大量船只滞留在外海观望,VLCC中东至亚洲航线等价期租收益维持在15万至20万美元/日的高位,虽较前期峰值回落,仍是历史常态的十倍以上。
曼德海峡与红海一侧同样未见缓解。胡塞武装在宣布对沙特实施海上封锁后,数日内先后向沙特油轮Encelia与NCC Ghazal发射弹道导弹,红海油轮通行量持续处于低位。
作为绕开霍尔木兹的关键替代方案,沙特“东—西管道”设计输送能力约500万桶/日,但终点延布港的实际装运能力仅为300万至400万桶/日。胡塞武装对延布港区及红海航道的持续威慑,限制了这一替代通道的实际利用效率。两大原油通道同时受限,构成了以往地缘危机中罕见的物流瓶颈。
EIA库存降至六年低位,美炼厂开工率逼近极限
在地缘风险抬升的同时,实物基本面的紧张格局加剧了价格弹性。
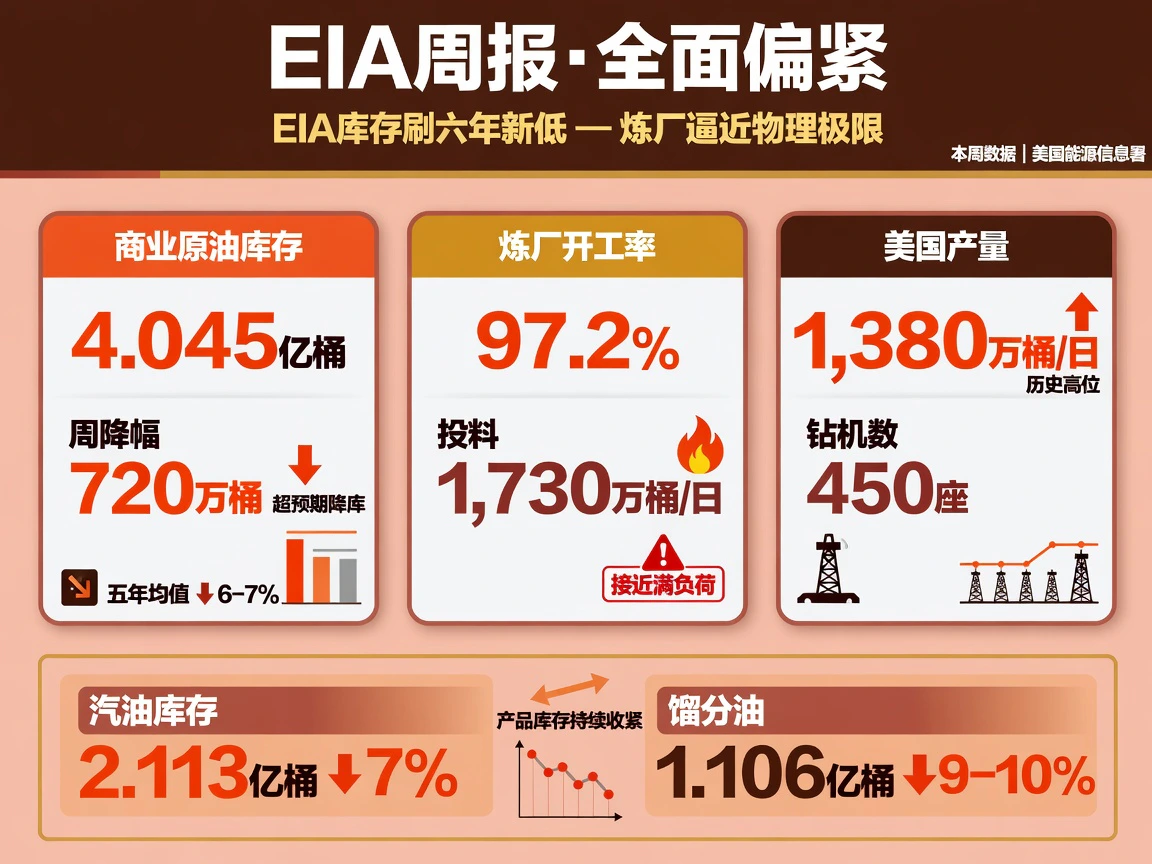
EIA于7月29日公布的周度数据显示,截至7月24日当周,美国商业原油库存大幅减少720万桶至4.045亿桶,创2018年以来同期最低,较过去五年均值低约6%至7%,远超市场原本预期的130万桶降幅。汽油库存基本持平于2.113亿桶(低于五年均值约7%),馏分油库存小幅累库110万桶至1.106亿桶,但仍低于五年均值约9%至10%。
下游加工方面,美国炼厂日均投料量达1730万桶,开工率升至97.2%,已处于满负荷运转状态,进一步增产空间非常有限。上游供应端,美国原油产量维持在1380万桶/日附近的历史高位,活跃钻机数为450座,上游勘探与生产企业的资本开支纪律依然严格。
超预期的去库幅度强化了现货偏紧的预期,令原油价格在遭遇地缘催化时呈现极高的向上弹性。
在OPEC+方面,8月2日即将召开七国月度会议,市场预期将继续批准9月份每日增产18.8万桶的计划。然而,消息显示9月之后增产可能暂停三个月,以待2027年产能基线的重新评估。更深层的矛盾在于名义配额与实际产量的脱节——霍尔木兹海峡受阻导致中东主要产油国原油运力受限,实际产量显著低于配额。IEA数据显示,6月OPEC+总产量约为3244万桶/日,较战前水平存在显著缺口。
裂解价差刷新纪录,成品油供给瓶颈更为严峻
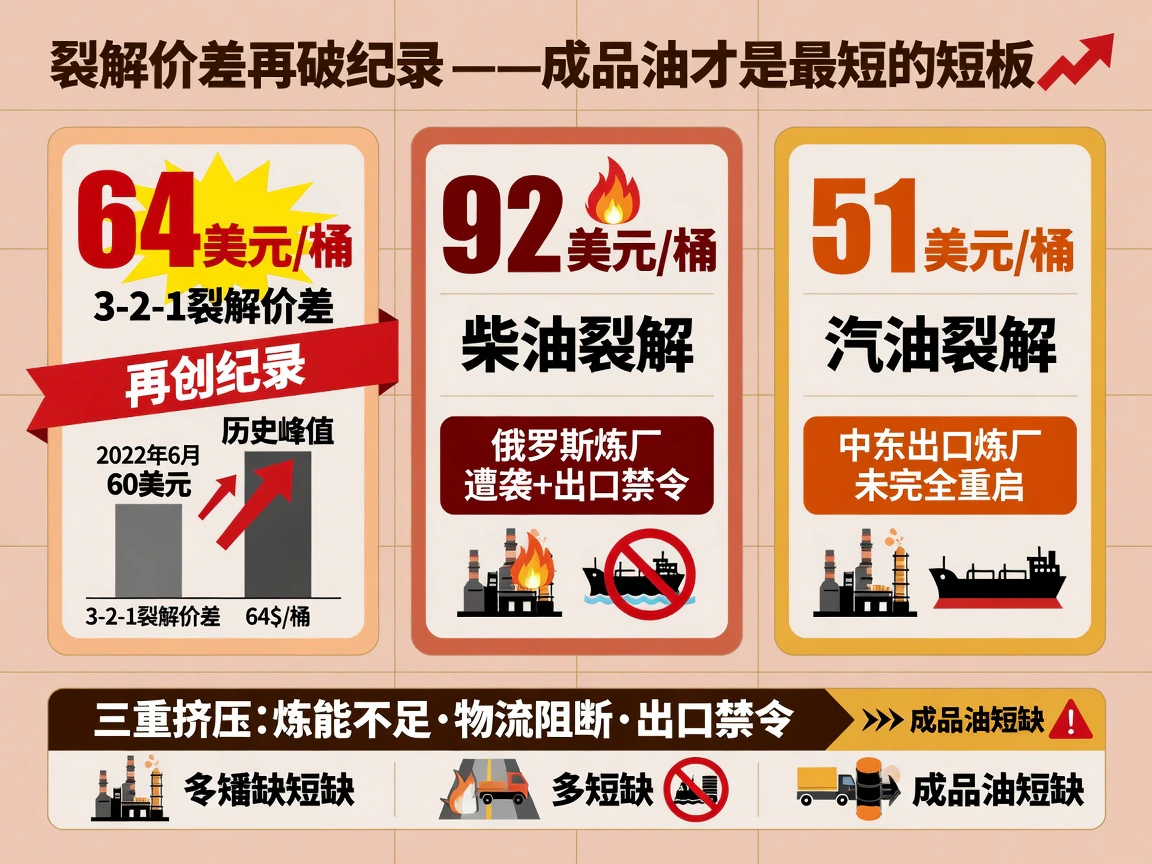
相比原油端,成品油市场的供需矛盾更加尖锐。美湾3-2-1裂解价差已升至约64美元/桶,突破2022年6月创下的60美元历史高位。其中柴油裂解价差逼近92美元/桶,汽油裂解价差运行在51美元/桶附近。
裂解价差的极端表现表明,当前瓶颈并非单纯的原油开采受限,而是中下游炼化与跨区运输受阻。中东部分出口型炼厂尚未完全恢复负荷,俄罗斯炼化设施持续受损,加之其对柴油出口施加管制,导致全球成品油有效供应被多方压缩。
这一格局意味着,即使原油盘面短期回调,终端消费者与工商业用户的成本压力也难以同步缓解。下游裂解的高企正将能源通胀压力更深度地向宏观经济传导。
滞胀交易再现:强美元未能压制油价上行
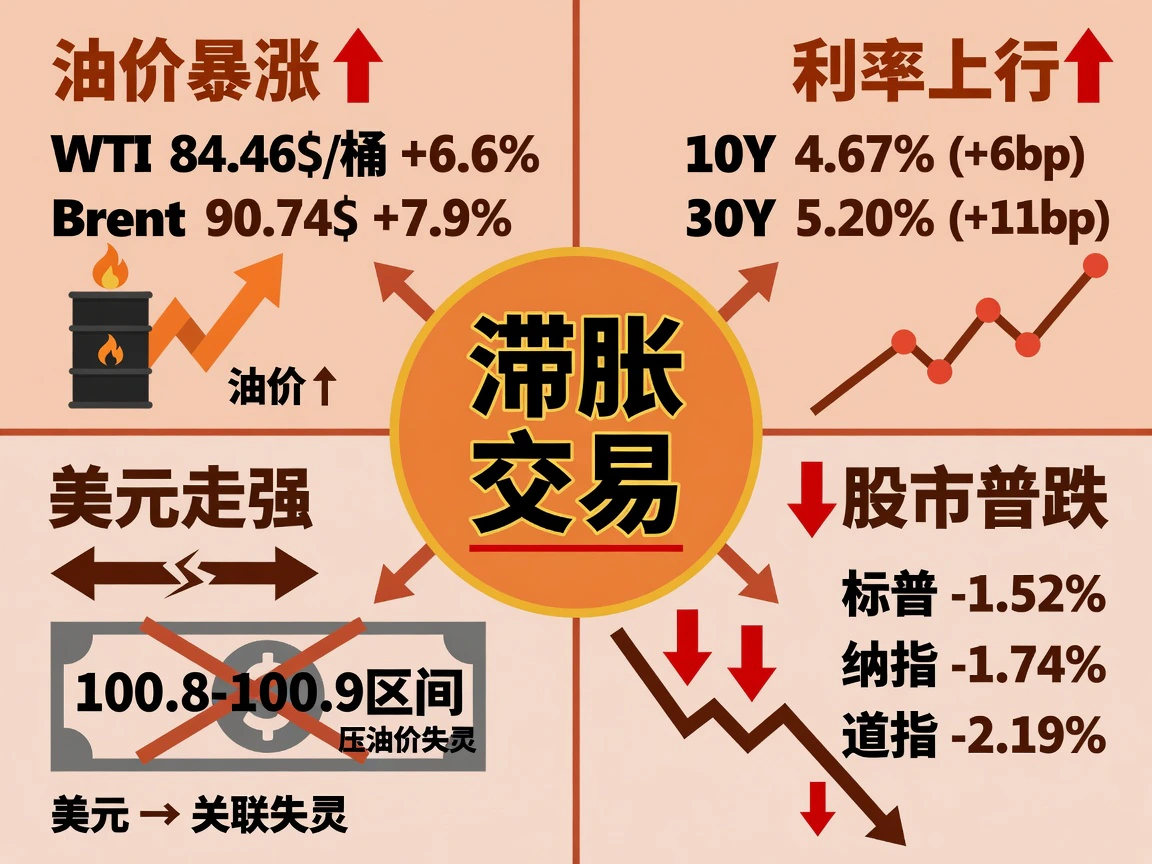
7月29日的全球大类资产表现呈现出鲜明的“滞胀交易”特征:原油暴涨、美债利率攀升、主要股指全面承压。
美元指数维持在100.8至100.9区间,整体延续偏强走势。值得注意的是,7月以来油价与美元出现了较为罕见的正相关关系。地缘冲突引发的供给短缺在推高能源价格的同时,也强化了避险买盘与美联储维持高利率的预期,传统的“强美元压制油价”逻辑暂时让位于供给风险定价。
债券市场方面,10年期美债收益率收于4.67%(上行6.0个基点),30年期美债收益率收报5.20%(上行11.0个基点)。长端利率显著走高拖累风险资产,标普500指数下跌1.52%,纳斯达克指数下跌1.74%,道琼斯指数下跌2.19%,资金显现出股债同步流出的迹象。
需求侧指标实际上趋于疲软。IEA在7月月报中将2026年全球原油需求预测下调至同比减少100万桶/日,其中二季度同比下滑480万桶/日,为近六年内首次出现年度需求收缩预期。在正常市场环境下,这类需求下修往往会构成价格的明确压制,但在海运生命线受阻、实物供应预期脆弱的背景下,供给侧担忧完全主导了当前的定价权。
曲线结构与波动率映射:近端风险溢价主导行情
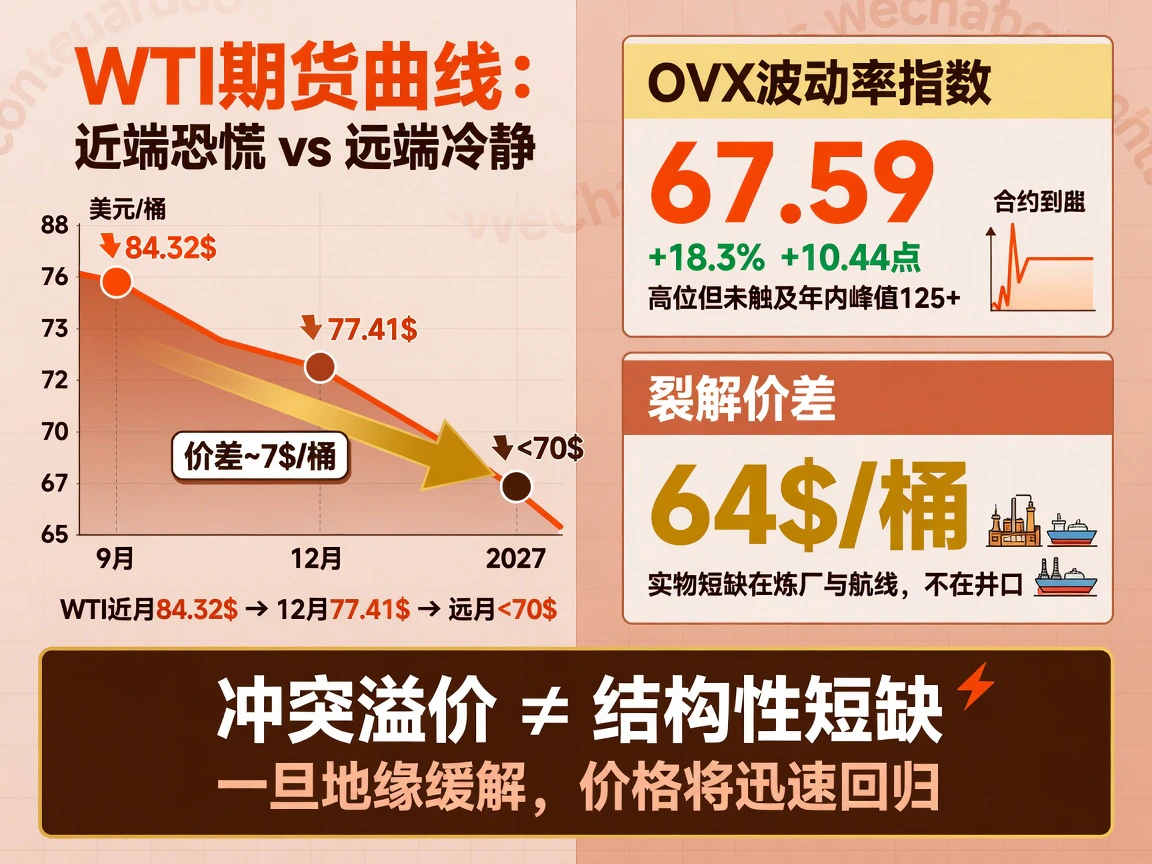
从衍生品及期限结构观察,当前市场定价展现出更深层的特征:
原油期限结构处于深度逆向结构(Backwardation)。WTI 9月合约与12月合约的月差扩大至7美元/桶左右,年化贴水幅度远高于正常的仓储融资成本;而2027年以后的远期合约价格依然处于70美元下方。这种近强远弱的形态反映出,资金所交易的主要是近端断运带来的脉冲式地缘溢价,而非认可长期基本面存在结构性短缺——一旦局势缓和,远月价格将成为现货回归的锚。
期权波动率快速反弹,但尚未进入恐慌极值。CBOE原油波动率指数(OVX)上涨10.44点至67.59(单日涨幅18.3%),虽处于年内较高分位,但仍明显低于前期125以上的危机峰值。期权头寸目前更多是在防范地缘事件带来的宽幅震荡,而非全面计价断供风险。
综合来看,地缘风险推高能源价格,进而抬升通胀预期并推高长端利率,最终对风险资产和实体需求形成压制。当前这条宏观负反馈链条已被启动,原油市场能否在供给冲击与需求回落之间找到新的平衡,将取决于关键航道通航情况的实质演变。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…