
7月30日,国际油价在经历连续快速拉升后迎来技术性回调。WTI 9月合约结算价收报83.59美元/桶,较前一交易日下跌0.87美元(-1.0%);Brent 9月合约收于89.30美元/桶附近,下跌1.44美元(-1.6%)。Brent日内博弈尤为剧烈,亚太早盘受地缘情绪驱动一度冲高至93.14美元,随后震荡回落至88.85美元低点,全天振幅超过4美元。
单日的技术性回调并未动摇全月的强势基调。两大基准原油7月累计涨幅均突破20%,录得年内最佳单月表现。当前回调更偏向多头急涨后的获利了结与整固,支撑现货偏紧的三大底层逻辑并未发生改变:美国商业原油超预期大幅去库、成品油裂解价差处于历史极值,以及霍尔木兹海峡实质通航受阻带来的地缘溢价。
价格回调:单日下跌难掩七月逾两成涨幅
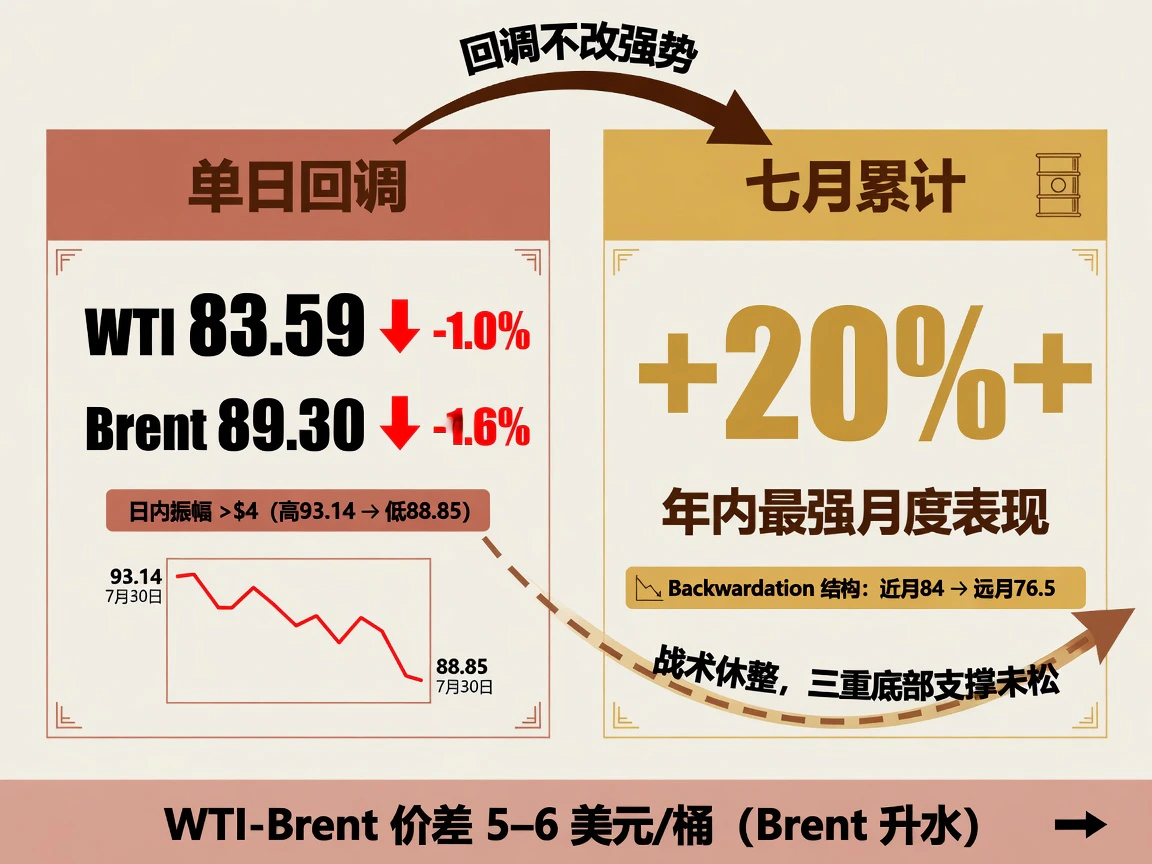
WTI全天在83.87至84.32美元的狭窄区间内窄幅整理,未再触及前日高点;截稿时电子盘交投于83.75美元附近,延续结算后的微幅走软。Brent则走出清晰的冲高回落走势——早盘在地缘避险推动下短暂突破93美元关口,随后在海峡船舶流量边际回升的消息影响下逐步回吐涨幅。
从期限结构观察,远期曲线依然维持深度现货升水(Backwardation)。WTI月差显示,9月合约运行在84美元一线,12月合约降至76.5美元附近,2027年年中合约进一步下探至71美元,近端升水高达7至8美元/桶。Brent曲线形态类似:9月合约约89美元,12月约82.5美元,2027年年中处于76至77美元区间。
这一曲线形态清晰映射了市场的核心定价逻辑——近端极度短缺,远期逐步修复。尽管曲线的陡峭程度较年初极端阶段有所收敛,但整体斜率仍显著高于历史常态。WTI与Brent价差维持在5至6美元/桶(Brent保持升水),处于美国原油放开出口以来的正常偏宽区间,凸显出Brent体系对中东海运供应中断更直接的风险敞口。
EIA大幅去库:消费旺季叠加炼厂高负荷运转
本周最具分量的基本面变量来自EIA周度库存报告(截至7月24日当周,7月29日公布),各项数据呈现全面偏紧:
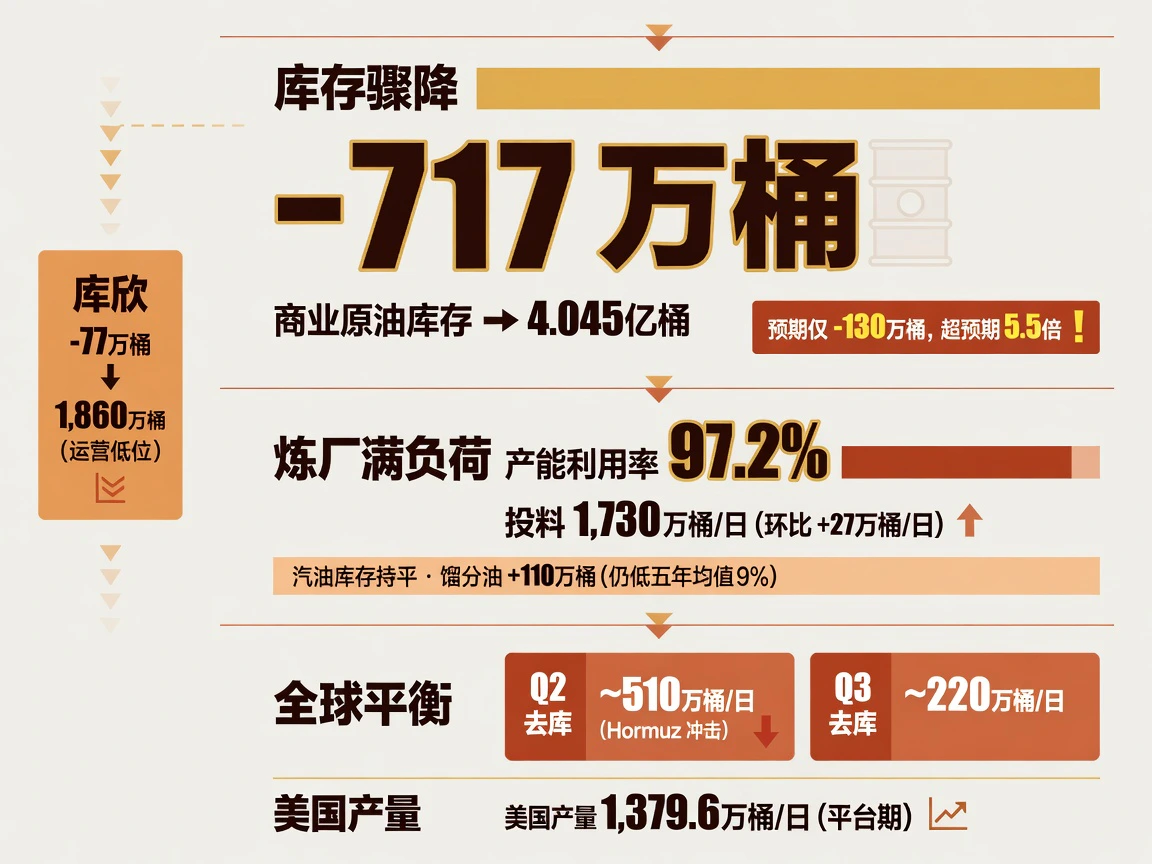
美国商业原油库存超预期骤降717万桶,总量降至4.045亿桶,不仅远超市场预期的130万桶去化幅度,且较过去五年同期均值低约7%,去库节奏在连续两周去化后明显提速。WTI交割枢纽库欣(Cushing)库存同步减少77万桶至1860万桶,再度逼近运营底线,库欣的结构性偏紧为近端合约提供了扎实的估值支撑。
原油库存的高速消耗直接源于下游炼厂的旺季满负荷开工。当周美炼厂原油日加工量达到1730万桶(环比增加27万桶/日),产能利用率攀升至97.2%的季节性峰值。即便炼厂开工开足马力,成品油库存却未现有效累积:汽油库存基本走平,馏分油库存小增110万桶,但仍较五年均值低约9%,下游产销链条的紧张态势未见实质缓解。
上游供应端,美国原油产量报1379.6万桶/日,较7月初创下的1386万桶/日历史高位略有回调,产量整体进入高位平台期,短期内难以提供额外的增量弹性。EIA 7月《短期能源展望》(STEO)同样确认了全球供需缺口:受霍尔木兹海峡受阻影响,二季度全球原油供需缺口导致日均去库约510万桶,三季度预计仍将保持约220万桶/日的去库强度,供需拐点最早要到四季度才可能出现。这意味着全球原油去库周期至少还将贯穿整个三季度。
裂解价差高悬:中游炼化构筑核心瓶颈
若说原油库存数据印证了原料端的紧俏,裂解价差的异动则揭示了能源供应链更深层次的死结——有效瓶颈集中在中游炼化能力。
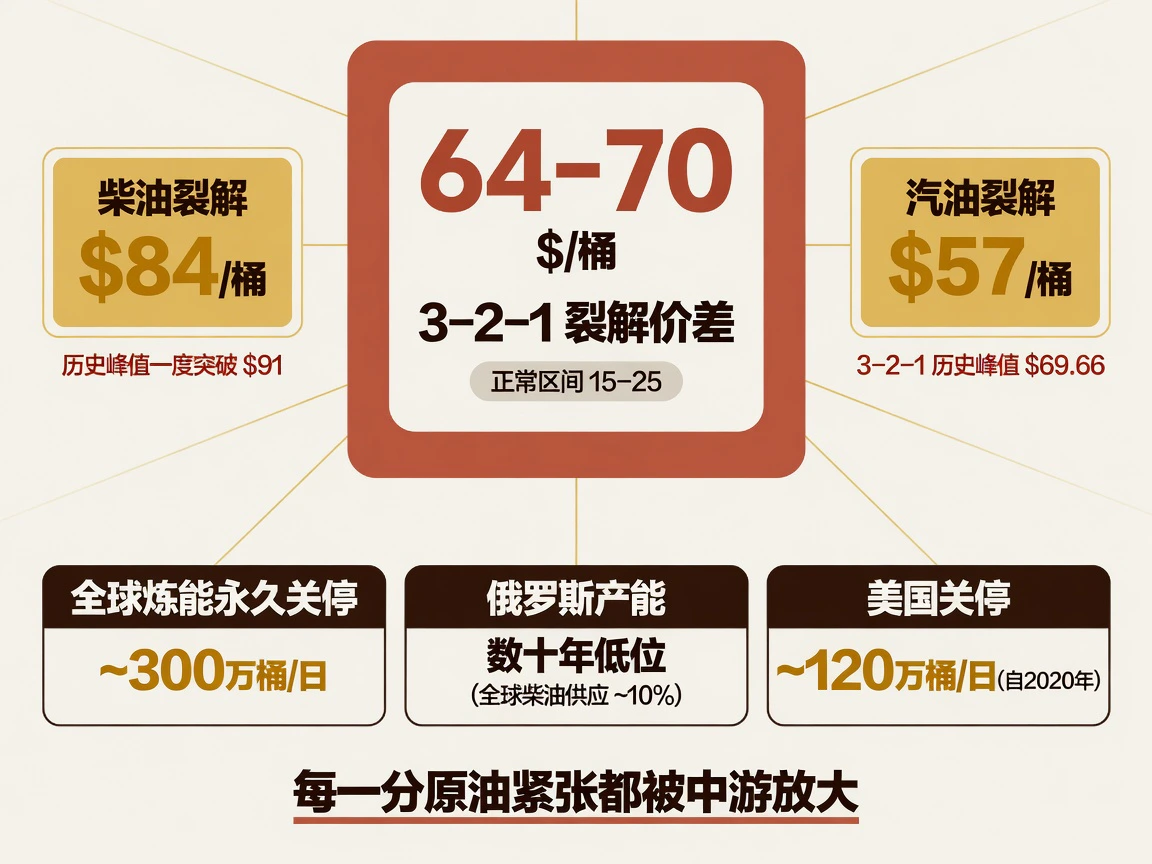
目前美湾3-2-1裂解价差(加工三桶原油产出两桶汽油与一桶馏分油的综合利润)持续运行在64至70美元/桶的历史极值区间,大幅偏离15至25美元/桶的常规水平。其中中间馏分油(柴油)的供求矛盾最为突出,超低硫柴油(ULSD)裂解期货约84美元/桶,汽油裂解约57美元/桶。路透与RBN Energy的数据显示,3-2-1综合裂解曾在7月中旬创下69.66美元/桶的历史新高,柴油裂解更是阶段性冲破91美元/桶。
极端裂解价差的本质是全球有效炼能的结构性断层。一方面,上半年中东部分炼厂因区域冲突阶段性停产,俄罗斯多处炼厂频遭无人机袭击后开工率降至数十年低谷(俄罗斯供给约占全球柴油贸易份额的10%);另一方面,自2020年以来全球已永久关闭约300万桶/日的炼能(仅美国本土关闭即达120万桶/日)。IEA在7月月报中明确强调,当前成品油市场的供需张力甚至高于原油原料端。
这种罕见的裂解价差格局意味着,原油供应的任何微小紧缩都会在中游环节被几何级放大;即使上游原油物流出现微幅边际改善,终端燃料的结构性缺口也会持续支撑炼化毛利与现货基差。
霍尔木兹船流:微弱回升难掩九成运力断崖
7月30日油价日内走软的直接诱因,在于霍尔木兹海峡船运流量出现边际改善迹象。
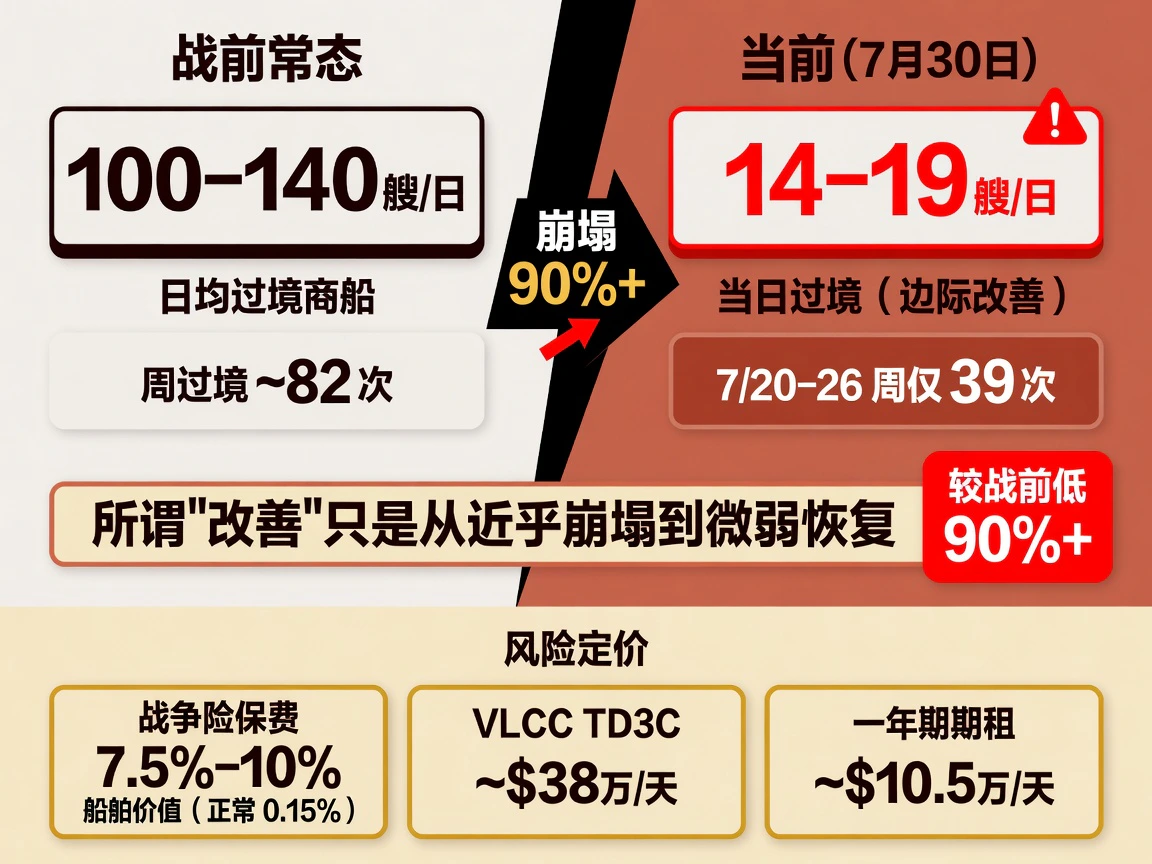
Kpler与ShipFinder等机构的AIS船舶追踪显示,当日双向穿行霍尔木兹海峡的商船约14至19艘,相较此前数日低至个位数的极端冻结状态确有反弹。然而,据劳氏海事(Lloyd’s List Intelligence)数据,7月20至26日当周累计仅39艘次船舶过境(前一周为82艘次),其中非伊朗关联船只仅22艘次。当前的流量回升本质上只是从“基本瘫痪”向“低位试探”的微弱修复,整体通行量依然较战前每日100至140艘的正常水平缩减90%以上。
与此同时,航道安全环境并未实质性转危为安。伊朗伊斯兰革命卫队同日发布声明,称在南部海域拦截驱逐两艘油轮并致其中一艘起火,再次重申海峡属于实质封控状态。大量船只在进入危险水域后选择关闭AIS应答器(“暗船”航行),主要运力依然被与伊朗相关的影子船队把持。商船战争险费率居高不下,维持在船体价值的7.5%至10%(承保常态仅约0.15%),航运业对通航风险的定价并未因个位数船舶过境而松动。
现货运价体系直观反映出航运受阻的严峻现实。超大型油轮(VLCC)中东至中国航线(TD3C)等价期租租金维持在38至38.5万美元/天的高位,阿曼湾至中国(TD34)约12万美元/天,大西洋跨区长线运费也处于10至14.5万美元/天区间。一年期期租租金运行在10.5至10.8万美元/天,表明承运人与货主正将运力紧缺视为中长期常态。
更重要的是,地缘风险正在向周边航运要道多点蔓延:也门胡塞武装宣布扩大对沙特的海上封锁;黑海里海管道财团(CPC)终端遇袭波及哈萨克斯坦原油外运;埃及达米埃塔(Damietta)港遭无人机袭击殃及LNG运输船。外溢风险的四处扩散,决定了单一水域的微幅边际回升难以瓦解原油盘面的整体风险溢价。
宏观背景:弱美元与市场风险偏好阶段回暖
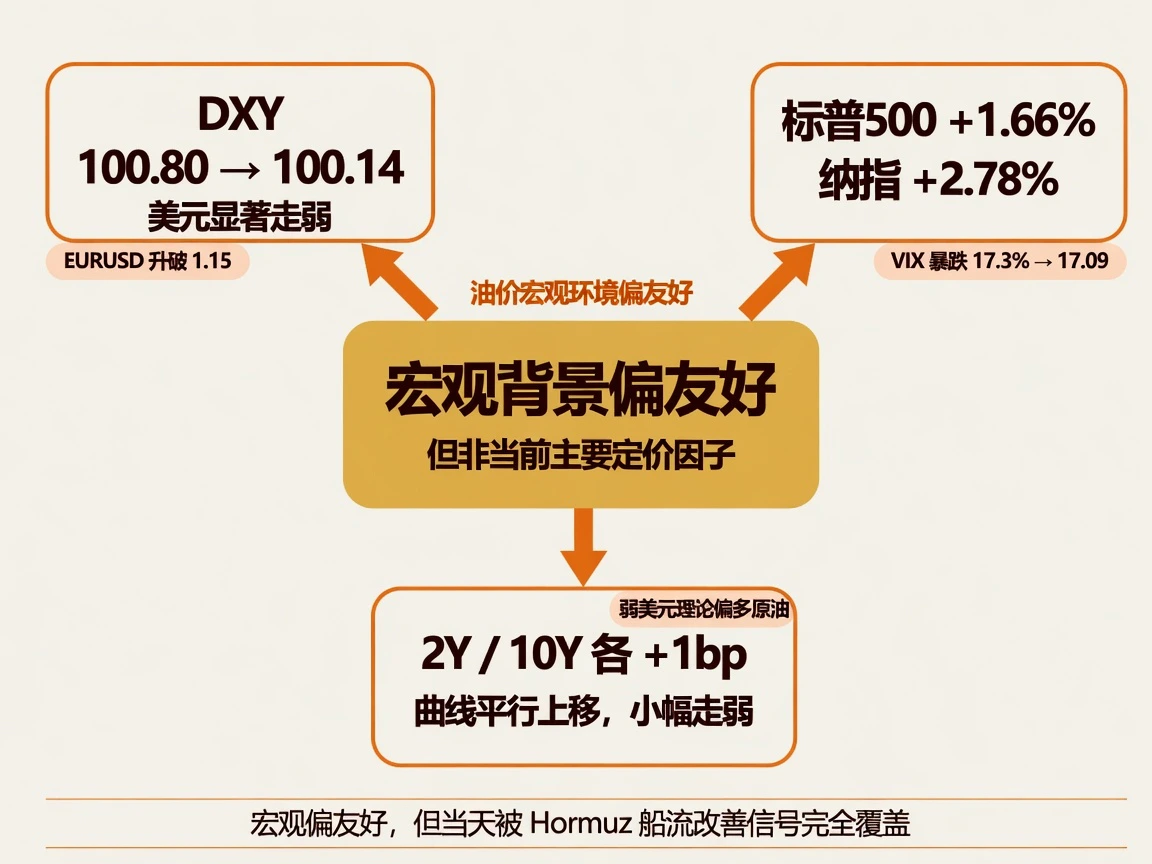
7月30日的外围宏观环境整体偏向多头。美元指数出现较为明显的下挫,从前一交易日的100.80走低至100.14附近,欧元兑美元重返1.15上方。从计价逻辑看,弱美元本应对以美元结算的大宗商品构成提振,但当天这一宏观利多完全被霍尔木兹船流改善的避险回吐情绪所掩盖。
海外资本市场呈现典型的风险偏好修复:美股三大指数集体反弹,标普500指数收涨1.66%,纳斯达克指数涨2.78%,恐慌指数VIX骤降17.3%至17.09。美债收益率小幅上行,2年期与10年期国债收益率均微升约1个基点,收益率曲线近乎平行上移。整体而言,宏观环境为油价构筑了相对温和的外部依托,但盘面主导权仍牢牢掌握在现货与地缘基本面手中。
OPEC+会议前瞻:象征性增产与实物硬约束的背离
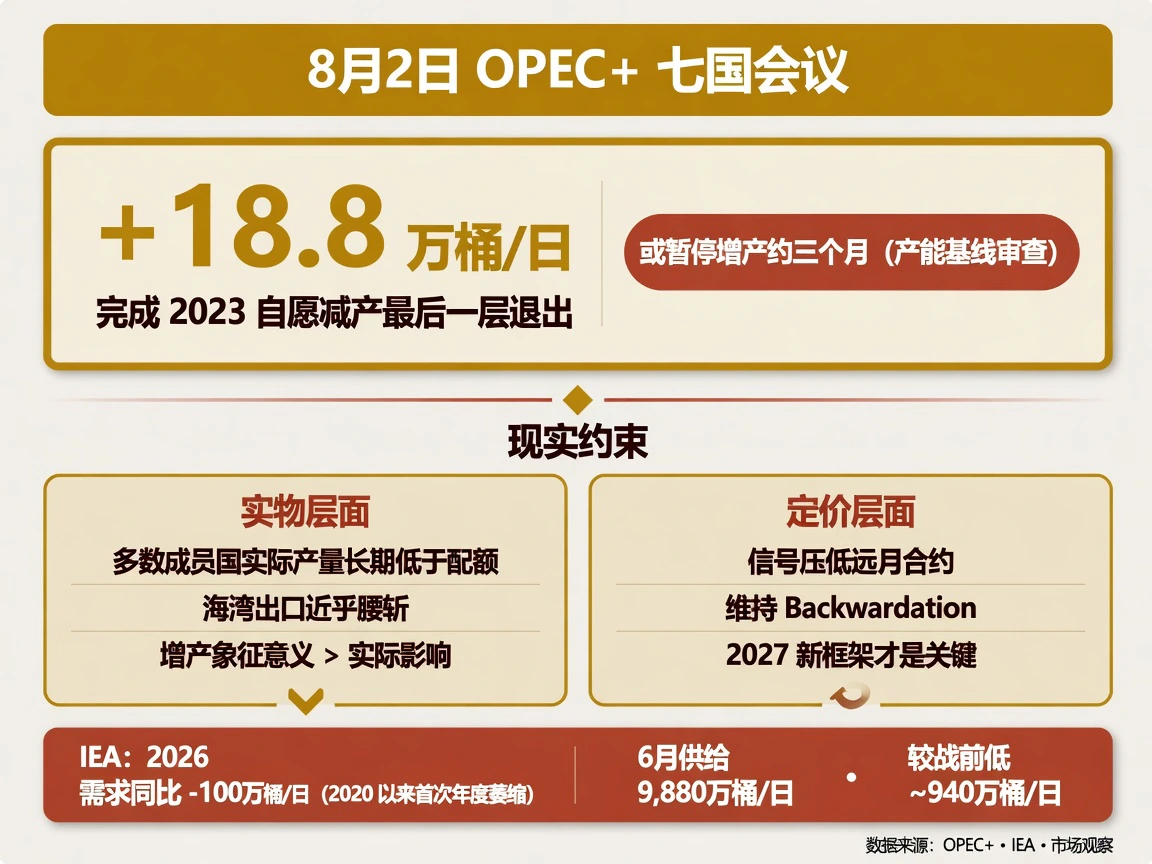
OPEC+七个核心产油国(沙特、俄罗斯、伊拉克、科威特、阿尔及利亚、哈萨克斯坦、阿曼)定于8月2日召开例行月度会议,审议9月份的产量配额。业内普遍预计该联盟将维持每月18.8万桶/日的增产节奏,以完成2023年自愿减产协议的最后一轮退出。
路透社引述知情人士称,OPEC+在9月完成既定增产后,可能暂时搁置增产计划约三个月,待各成员国2027年产能基线评估落地后再行定夺。这种“按计划收尾、随后审慎观望”的路径安排,在不同维度的影响截然不同:
在盘面定价层面,名义上的增产指引主要作用于远端曲线——它向市场传递了远期供给逐步正常化的心理锚,在压制2027年及更远月合约价格的同时,固化了现货升水(Backwardation)结构,遏制了近端溢价的无序发散。
在实物交割层面,由于霍尔木兹海峡受阻导致波斯湾产油国的原油外运能力遭遇物理性挤压,绝大多数成员国目前的实际外运量早已低于其配额上限。在海湾整体海运出口量缩水近半的现实下,每月18.8万桶/日的名义增量象征意义远大于实质供给。交易层面的真正重心,在于产能基线核定后达成的2027年中长期配额机制。
需求侧的压制同样不容忽视。IEA在7月石油市场报告中已将2026年全球原油需求预测下调至同比萎缩100万桶/日,这是2020年以来首次出现年度需求负增长预期,反映出上半年油价高企和成品油断供对下游实体经济的实质性反噬。尽管全球原油供给在6月环比反弹410万桶/日达到9880万桶/日,但相较危机前的常态供应仍有约940万桶/日的绝对缺口,全球原油市场的实物紧张并未因单日盘面回调而得到根本缓解。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…