
说明: 本文为「沃什美联储改革」专题系列第一篇,后续将覆盖资产负债表、通胀框架、数据源与 AI 生产率、议息频率与委员会治理等议题。
性质: 政策与市场机制研究,不构成投资建议。
引子:一个“什么都没做”的美联储,为什么让市场翻江倒海
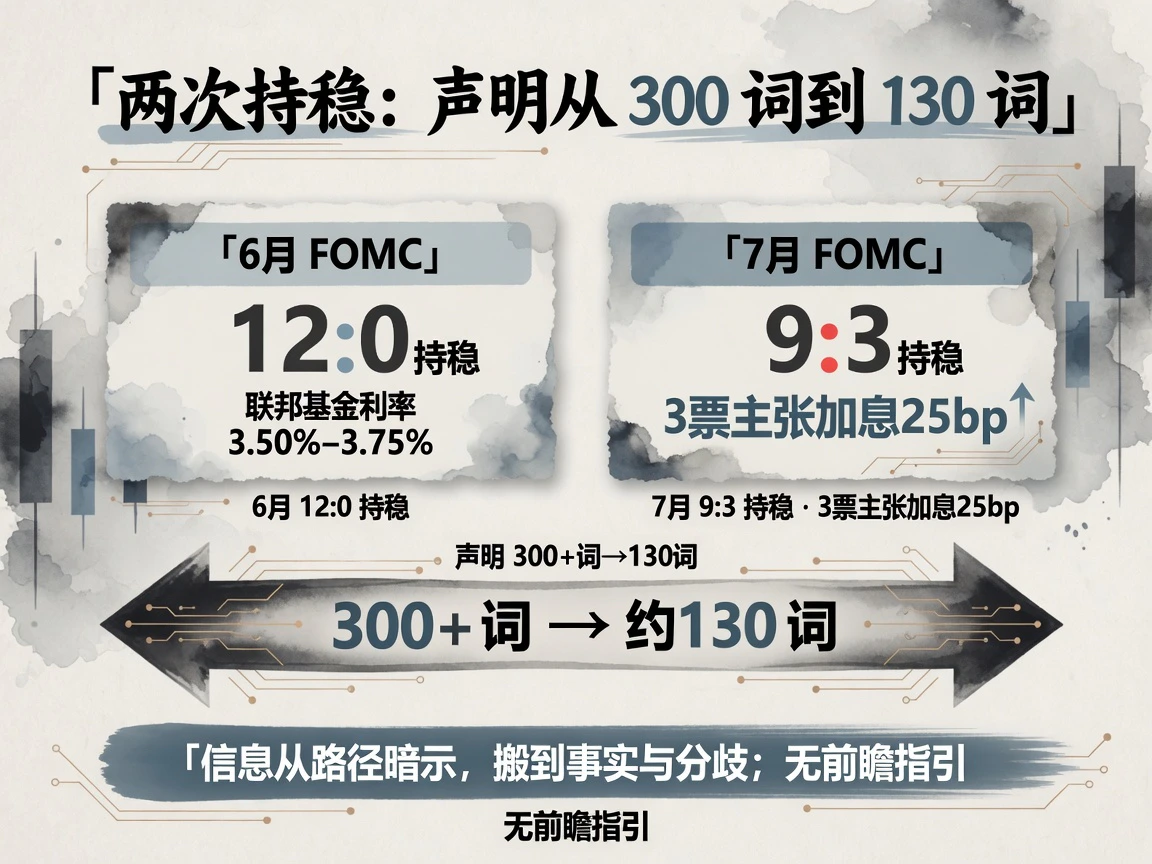
在 2026 年夏天的头两次 FOMC 会议上,凯文·沃什(Kevin Warsh)在政策操作层面实际上“按兵不动”:联邦基金利率目标区间始终被钉在 3.50%–3.75%。
然而,利率期货与债券现货的走势,却如同经历了一场货真价实的大加息。沃什在 7 月会后记者会上直接抛出了一组令人生畏的数据:两次例会相隔的 42 天里,美债名义收益率与实际收益率全线飙升,部分期限曲线的振幅甚至挤进了过去二十年同期间变动的前 10% 分位。联储的政策利率纹丝未动,金融条件的实质收紧却已在无声中完成。
面对这一轮长端利率的主动抬升,沃什不但毫无安抚市场的意图,反而毫不掩饰赞许:
市场参与者正在学着自己打球,而不是每一秒都转头盯着裁判……在我看来,这是一个极具建设性的变化,而且好戏才刚刚开始。
这句看似不经意的表态,恰是拆解沃什整个沟通革命的底层钥匙。美联储没有动用基准利率,而是通过收回语言,迫使市场替央行扛起了紧缩的重任。这绝非沟通失控导致的附带损伤,而是一场经过精密谋划的体制置换:撕毁伯南克-鲍威尔时代“央行精细呵护、市场亦步亦趋”的旧契约,将市场逼回“央行锁定硬目标、交易员自负盈亏定价”的残酷丛林。
本文系统拆解这场正在重塑全球金融架构的沟通实验:沃什拆掉了什么脚手架?加固了哪些承重墙?他在资产负债表与利率之间押下了怎样的筹码?而这场关乎央行信誉的豪赌,胜率几何?
一、拆除清单:三样被拿走的特权与惯性
1. 斩断文本投机:被腰斩的声明“厚度”
在鲍威尔时代的巅峰期,FOMC 会后声明早已沦为华尔街高频算法与宏观对冲基金的“当代经文”——篇幅常年膨胀在 300 词以上。哪怕是删掉一个副词、调换一个形容词的位置,或者把从句的时态从完成时改写为进行时,都能掀起利率期货市场的毫秒级巨震,并彻底扭曲整条收益率曲线。
沃什在 6 月 17 日的首秀声明直接给这种文本狂热泼了一盆冰水:全篇仅约 130 词,体量被生生削去近六成。留给市场的,几乎是一份冷冰冰的战时电报骨架:当前的利率区间、充足准备金架构的日常技术操作、经济增长与就业的客观基准、通胀距离 2% 仍有距离的事实,以及最后一句毫无妥协余地的宣誓——“本委员会将兑现物价稳定。”
7 月 29 日的第二份声明几乎逐字复刻了这套极简模板。唯一的实质性增量,是赤裸裸暴露在聚光灯下的票决裂痕:9 票赞成对 3 票反对。克利夫兰联储主席哈马克、明尼阿波利斯联储主席卡什卡利与达拉斯联储主席洛根集体倒戈投下异议票,公开要求立即加息 25 个基点。
这一转变蕴含着极为激进的沟通哲学转向:声明对“未来行动的承诺”惜字如金,对“当下决策的裂缝”却毫无遮掩。有效信息并未消失,而是被重构了流向——它被彻底剥离了虚妄的路径前瞻,转而沉淀在基本面事实与决策层真实分歧之上。
2. 剥离路径麻醉:废黜“前瞻指引”
6 月的首次登台,沃什对剔除前瞻指引的技术解释相当克制,仅称其**“不再契合当下的政策环境”**。但在 7 月例会上,他彻底亮出了底牌:央行迫切需要从资产价格中捕获“未经人工过滤的一阶市场信号”,而前瞻指引恰恰是一种高信噪比的低通滤波器——它在抚平市场短期波动的过程中,也将真实的价格发现与风险预警机制一并窒息。
这是自 2008 年金融危机以降,美联储底层逻辑的一次彻底清算。自伯南克祭出“非常规武器库”以来,前瞻指引一直被视作零利率下限附近的万能钥匙:当短端利率工具见底,预期管理便能释放无限流动性幻想。但在沃什看来,前瞻指引充其量只能充当危机时刻的 ICU 强心剂;一旦在经济常态化中变成常规注射剂,它就是腐蚀市场机能的成瘾品。市场被过度喂养的时间越长,独立定价与识别风险的肌肉就越萎缩;而政策制定者自身,也终将被过往许下的措辞承诺死死锁死在原地,彻底丧失相机抉择的主动权。
3. 拒绝充当解说:主席解释欲的退场
在 7 月记者会上,沃什将“拒绝的艺术”演绎到了极致,彻底颠覆了以往美联储主席有问必答、生怕市场产生误读的“保姆式”沟通姿态:
- 当被追问利率掉期市场定价的路径是否合理时,他冷淡回应:“市场给出的信息,就是市场自己的信息”;
- 当被质疑按兵不动是否由于 6 月核心 CPI 读数偏软时,他干脆利落地甩出两个字:“关系不大(not much)”,随即对华尔街奉为圭臬的“数据依赖”展开降维打击:“美联储所谓‘数据依赖’的历史病灶,一半出在数据自身的滞后与修正,另一半出在对这种依赖的病态执念”;
- 当记者试图诱导他承认当前的利率状态属于“政策暂停”时,沃什断然回绝,给出了自己的冷峻定义:“这是警觉的思考(watchful thinking),绝非消极的等待”;
- 当被刺探即将到来的杰克逊霍尔全球央行年会讲稿大纲时,他的答复只有四个字:“一张白纸”。
对比鲍威尔时代字斟句酌、如履薄冰的平衡术,沃什正有意识地把宏观叙事的解释权全面让渡给市场本身。华尔街的买方交易台终于意识到:这位新任掌门人根本不打算提前向任何人透露底牌。
4. 拆解例行公事:酝酿中的例会频次瘦身
与文本削减相配套的,是制度节奏的根本重构。7 月末,《纽约时报》与《华尔街日报》相继披露,沃什已在 FOMC 闭门会议中抛出议题,探讨是否应打破常规,将每年 8 次的例行议息会议削减至 6 次乃至更少。美国联邦法律对美联储的底线要求仅为每年开会不少于 4 次,法定层面毫无阻碍。虽然目前该设想尚在内部吹风阶段,但其所指涉的逻辑完全一脉相承:
舞台越频繁,戏剧越冗长。削减例会的终极目的,是砍掉央行被迫周期性向市场“交代剧情走向”的表演义务,让市场在更长、更纯粹的“无官方解说时段”中,面对经济冷暖自主承担定价责任。
二、保留与加固:拆解之后的四座承重墙
如果只盯着上述“减法”,极易草率得出“沃什打算让美联储彻底隐形”的结论。事实上,沃什拆除的只是官僚层面对市场的裁量性指导与言辞抚慰;对于维系中央银行合法性与信誉基石的制度内核,他不仅全盘保留,甚至用更激进的手段进行了焊死与加固。
1. 捍卫法定边界:问责毫不缩水
在 7 月 14 日众议院金融服务委员会的半年度听证会上,沃什在开场陈词中便划定了森严的权限红线:向国会定期提交货币政策报告并接受两党议员的公开质询,绝非主席的个人恩赐或裁量选修课,而是宪政与立法赋予央行独立性时所绑定的对等法定约束。
沃什的潜台词清晰而冷酷:面对立法者与公众监督,联储必须毫无保留、一问一答、交代得清清楚楚;但面对金融市场的投机客与套利资金,央行没有提供保姆式路径护航的义务,一字不多。
2. 重铸终极锚点:对 2% 通胀目标的极限强化
在剥离前瞻指引的同时,沃什在最终政策目标的宣示上不仅没有弱化,反而加足了马力。在 7 月记者会上,他面对镜头重重砸下了任内最具杀伤力的一句话:
长达五年的高通胀周期留下了一个极其危险的幻觉,仿佛市场私下里认为联储暗藏一个高于 2% 的隐性容忍线。今天让我再次重申:没有软目标,没有软性的隐性容忍区间——我们的目标只有一个,就是绝对的 2%。
这构成了沃什沟通框架的核心支柱:用终局目标的绝对确定性,替代中途路径的虚假确定性。 鲍威尔试图向市场兜售一张绘制了每个中继站的行军地图,而沃什只在夜空正中央钉下一颗刺眼的北极星。只要北极星的位置不可动摇,如何穿越风暴与暗礁,那是航海者自己的营生。
3. 掀开黑箱帘幕:从抹平分歧到暴露冲突
在鲍威尔执掌美联储的大部分时间里,FOMC 的治理哲学高度依附于“共识政治”。票决异议被视作沟通管理的重大挫败,直至其任期收尾的 4 月会议出现三张异议票,仍被外界视作罕见事故。沃什则彻底倒转了这一评价标准:他推崇**“精炼清晰的幕僚备忘录,但允许激烈争吵的议事大厅”,甚至将货币政策委员会内部的针锋相对直白地称为“家庭内战(family fight)”,并强调这是健康民主决策制度的既定功能,而非治理失灵**。
7 月会议 9 票赞成、3 票反对的剧烈分裂正是这种新风气的产物。更具突破性的是会后第三天,三位投下反对票的地区联储主席被允许(甚至被鼓励)各自公开发布长篇书面声明,阐明其执意主张加息 25 个基点的理论与数据依据:
- 克利夫兰联储主席哈马克直言:“通胀盘踞高位已经太久,放任预期脱锚的风险远高于行动过早的风险,当下就是必须出手的关口”;
- 明尼阿波利斯联储主席卡什卡利搬出 1970 年代大通胀的历史伤痕,警告渐进式小幅补加息绝不能迟疑;
- 达拉斯联储主席洛根则拿出细分数据指出,通胀中枢似乎正在顽固地停留在 2.5% 附近的次级高台,向上失控的尾部风险正显著压倒下行风险。
在低指引体制下,这三份声明不再是被主流粉饰的噪音,而是被直接当作未来利率可能演化的真实概率分布,无损地注入到了债券曲线的尾部定价之中。
4. 搭建独立防火墙:引入“体制外对手盘”的五大任务组
6 月初动议、7 月 9 日正式落地联席主席名单的五大特别任务组,标志着沃什意图通过制度化的外部审查,倒逼美联储完成自我蜕变。其中沟通任务组的规格尤为耐人寻味:
| 任务组 | 联席主席背景 | 核心攻坚课题 |
|---|---|---|
| 沟通审查组 | Peter Fisher(华盛顿大学实践教授、前纽约联储执行副总裁)、Arminio Fraga(巴西央行前行长、传奇对冲基金管理人)、Mervyn King(英格兰银行前行长) | 央行在根本性宏观不确定性中如何传达政策审议与决断,评估点阵图与经济预测摘要(SEP)存废 |
| 资产负债表组 | Karen Dynan(哈佛大学教授、前财政部助理部长)、Raghuram Rajan(芝加哥大学教授、印度央行前行长)、Jeremy Stein(哈佛大学教授、美联储前理事) | 充足准备金框架(Ample Reserves)的真实流动性隐患与联储资产持有结构的长期重置 |
| 数据与时效组 | Raj Chetty(哈佛大学机会洞察实验室主任)、Doug McMillon(沃尔玛总裁兼 CEO)、Kevin Murphy(芝加哥大学教授、实证劳动经济学泰斗) | 决策严重依赖的政府统计数据的样本失真、滞后偏差及高频微观大数据的引入路径 |
| 生产率与就业组 | Marc Andreessen(a16z 联合创始人)、Charles I. Jones(斯坦福大学经济学教授、内生增长理论学者)、Asha Sharma(微软执行副总裁) | 人工智能等通用目的技术(GPT)对潜在产出弹性、自然利率(r*)及劳动生产率的长周期重塑 |
| 通胀理论组 | Greg Mankiw(哈佛大学讲席教授)、Thomas Sargent(诺贝尔经济学奖得主、理性预期学派宗师)、William White(国际清算银行 BIS 前首席经济学家) | 后疫情时代菲利普斯曲线异化、供给侧刚性传导机制及货币政策反应函数的理论范式更新 |
这一人事布局散发着极强的专业压迫感。特别值得玩味的是沟通组的配置:英格兰银行前行长默文·金(Mervyn King)正是现代央行通胀报告制度与精细化发布会模式的鼻祖。请来现代中央银行沟通学派的奠基人来牵头审查美联储的沟通弊端,表明沃什并非搞毫无学术敬畏的民粹式蛮干,而是试图组织一场高规格的学术与实操“红蓝对抗”。官方给出的裁定原则也极其严密:任务组完全独立运作,纯粹以计量实证为准绳,直接向 FOMC 提交闭门调查报告。
三、底层赌局:沃什到底在跟市场赌什么?
将沃什散见于两场例会答问、国会听证交锋及其过去十余年学术演说中的碎片拼合起来,可以看清这位新主席正在全盘押注的四大宏观命题:
赌注一:被人为压制的波动率,本质上是有毒的假象。
前瞻指引看似平抑了市场波动,但其经济学本质,是央行无偿向所有做多波动率的卖方开出了一份“路径方差看跌期权”。这份免费保险的恶果,是诱使整个金融体系低估宏观风险溢价、肆无忌惮地堆叠杠杆与久期敞口。一旦外部突发冲击撕裂指引防线,过去积累的波动率势必会以流动性休克或崩盘的形式,连本带利清算回来。
赌注二:被保姆式指引惯坏的市场,早已退化了为央行探路的能力。
在现代法币体制下,美联储能够直接操纵的仅有一枚隔夜资金利率。然而,决策者必须时刻仰赖数十万亿美元规模的庞大国债市场去折射整个真实经济的脉搏。如果每一个交易台报出的收益率曲线,都只是对“鲍威尔下次会选哪个动词”的二阶博弈与语义揣测,而非对通胀预期、资本回报率和信用违约的一阶定价,那么美联储审视债券收益率曲线时,看到的不过是一面照出自己滑稽面孔的哈哈镜。
赌注三:在激荡的供给冲击时代,自由度远比可预测性昂贵。
在二十世纪八九十年代的“大缓和(Great Moderation)”周期,需求端主导的平滑波动使得路径指引如鱼得水。然而,当前全球宏观环境正遭遇二战后最密集的供给侧剧震:能源转型裂痕、中东等关键水道军事封锁、全球供应链关税撕裂,叠加生成式 AI 资本开支激增对传统电网与算力基建的非理性挤占——沃什在 7 月记者会上如数家珍地列出了这份危机账单。在这类高度离散的非线性外部冲击面前,任何针对未来三个季度的路径誓言都是废纸一张。与其届时因违背指引而遭遇信誉崩塌,不如在风暴来临前就拆掉所有画地为牢的承诺。
赌注四:只要锚足够硬,市场自己能找到路。
只要美联储通过一次次不惜牺牲政治利益的紧缩行动,证明自己将 2% 通胀底线视作不可逾越的圣经,那么即便彻底抽走地图,理性交易员在承受亏损痛感的同时,自然会顺着那颗北极星,用真金白银交易出合理的金融条件。
赔率分析:看空这场改革的四道致命硬伤
然而,金融市场的反身性从未放过任何自视甚高的改革者。站在沃什对立面的主流学界与华尔街老手,同样手握成体系且极为毒辣的反对论据:
- 撤销波动平抑机制的实体经济代价。
从伯南克到伍德福德(Michael Woodford)的经典央行理论一再强调:前瞻指引的核心价值在于消除多余的纯期限溢价,从而最大限度地降低家庭购房按揭与企业资本开支的长期借贷成本。Bespoke 宏观团队的模型测算指出,彻底废弃路径指引后,仅美债中长端的“迷茫溢价(Confusion Premium)”就将系统性抬升终端融资利率约 25 个基点。这对于处在债务天量置换期的美国企业与联邦财政而言,无异于凭空多交一笔昂贵的制度税。 - 可以不要路径,但绝不能没有反应函数。
前圣路易斯联储副行长安多尔法托(David Andolfatto)给出了极具杀伤力的批评:拆毁刻板僵化的时间路径指引无可厚非,但央行不能退化为纯粹的“黑箱神秘主义”。现代货币政策的底线,是用清晰的“状态依存应急规则(State-contingent rules)”填补真空——即清晰告知公众“当核心 PCE 触及 X 或失业率突破 Y 时,央行的政策反应方程为何”。单纯抛出一句“相信我们一定会搞定 2%”,根本不配称之为现代宏观管理框架,而更像前现代央行的巫术。 - 多头噪音反噬:主席的留白成了联储群氓的狂欢。
权力与注意力的物理法则证明:话语权不存在真正的真空。当美联储主席主动选择在麦克风前闭口不言,其余 18 位具有投票权与非投票权的联储理事及地方联储行长便获得了前所未有的聚光灯。一个统摄全局的中央导航系统消失了,取而代之的是十九个各自为战、口径南辕北辙的扩音器。华尔街没有变得更从容,反而被迫雇佣更多的大语言模型与政治说客,在每天十几场地方联储演讲的喧嚣声中提心吊胆。 - 危急时刻的静默死穴。
在面临雷曼倒闭式挤兑或 2020 年流动性黑洞的极限状态下,中央银行唯一的救生圈恰恰就是不计代价的前瞻承诺与单向背书。平时将寡言奉为崇高纪律,一旦遭遇突发黑天鹅,美联储能否在几小时内从冷酷的旁观者瞬间切换回歇斯底里的流动性救助者?如果能,平时的寡言将被褒奖为审慎;一旦切换迟滞,当下的收敛沟通将被不可逆转地钉在“冷酷、傲慢且误国”的历史耻辱柱上。
四、金融传导链的彻底重绘:信息流与价格发现的逆转
传统鲍威尔体制的信号传导是自上而下单向灌输的线性链条:
FOMC 声明微言大义 → 华尔街解构措辞路径 → 联邦基金期货与美债曲线迅速对齐
      ↓
全社会金融条件(信用利差、股市贴现率)被动调整 → 最终作用于实体经济借贷
而在沃什治下,这条运行了十余年的传导机制被彻底反转为动态闭环:
宏观数据发布与外部外生冲击 → 离散交易主体率先定价(名义与实际利率、汇率波动)
      ↓                                                   ↑
美联储闭门观察原始价格信号 → 委员会内部展开对抗性研判(公开异议) → 决定政策认同或硬性修正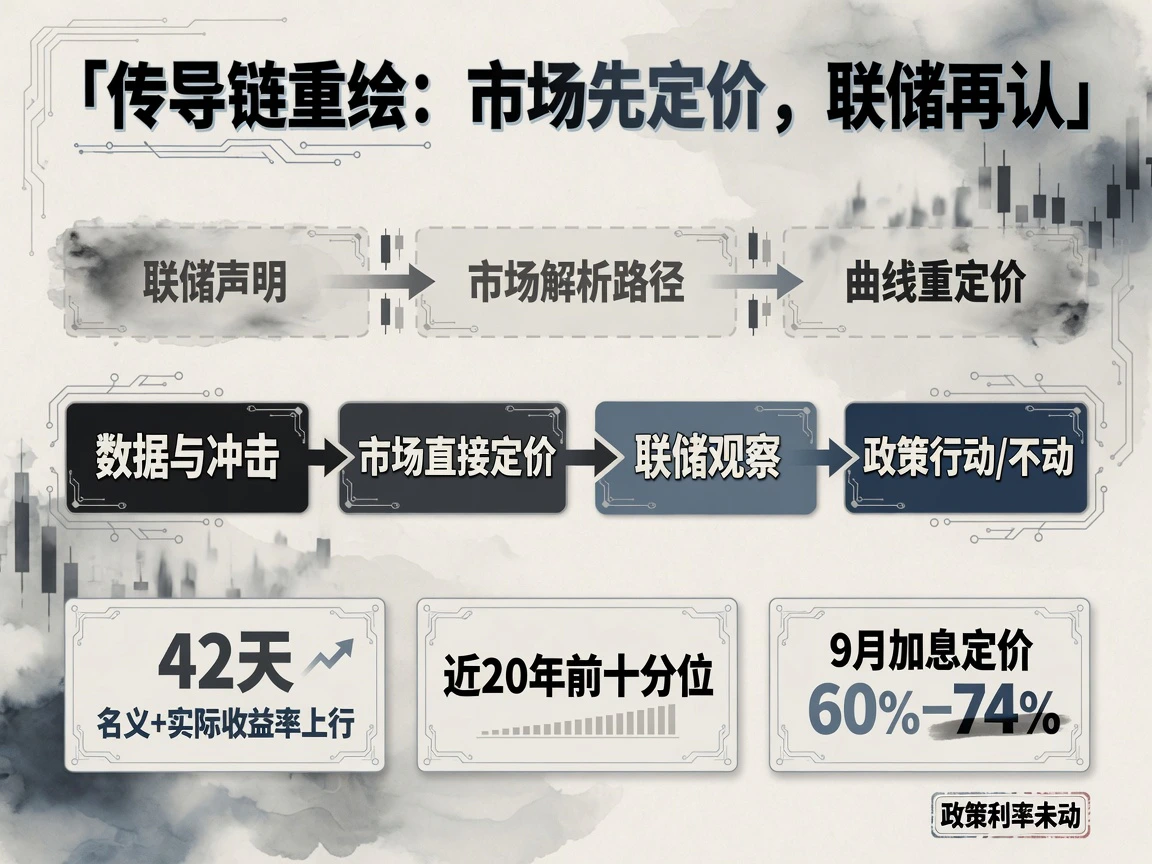
新旧两条传导链路在微观机制上展现出三个本质断层:
- 定价次序的颠倒:由“央行吹哨、市场跑步”变为“市场越位、央行裁定”。
过去是政策制定者率先勾画政策路径图谱,金融机构按图索骥;如今则是买卖双方在真刀真枪的博弈中先交易出一套收益率曲线,由联储在会后评估“当下的金融条件是否符合抗通胀需要”。7 月的例会演练是绝佳标本:政策基准利率分毫未改,长端美债收益率已在市场内生力量的推动下大幅走高,沃什的实际决策逻辑变成了“坐享其成地认可市场自发的紧缩成果”。 - 信息因子的折旧:文本挖掘退潮,硬核数据与异议权力登顶。
过去华尔街花费数百万美元采购的自然语言处理(NLP)语料库,正遭遇严重的资产减值。鲍威尔时代那些被反复玩弄的词汇密码(如 gradual、patient、well-positioned)迅速沦为历史陈迹。取而代之的,是 CPI/PPI 发布的纯粹跳空风险、拥有真实异议倾向的鹰派行长公开发言,以及特别任务组阶段性学术交付的冷硬报告。 - 波动率定位的颠覆:从必须消灭的系统杂音,到治理体制的核心工件。
在旧范式中,任何未被央行预报的资产价格震颤都被视作沟通失控;而在沃什眼里,适度甚至偏高的金融波动恰恰是市场自我净化、抑制投机过度繁衍的必由之路。“中央银行根本没有理由一年 365 天牢牢霸占聚光灯的绝对中央。”
当然,这套逆向传导绝非毫无代价。当美联储放弃对短端金融条件的微观调控,整套传导机制将表现得更不规律、更具摩擦力。必须严谨指出的是:沟通改革并非导致 2026 年夏季长端美债收益率跳涨的唯一要素。经济本身的超预期坚韧、粘性通胀的抵抗、美国财政部天量发债带来的期限供给失衡,以及中东地缘动荡引发的原油风险溢价,共同构成了资产定价的主动能;沃什所实施的沟通革命,其核心催化作用在于抽离了央行托底的虚幻平准机制,将传导弹性彻底放大,并强行扭转了由谁率先对冲风险的博弈位势。
在低指引的新生态中,全资产维度的结构性映射呈现分化:
| 资产类别 / 核心变量 | 新体制下的预期演化路径 | 核心微观逻辑 |
|---|---|---|
| 2 年期美债收益率 | 对高频通胀数据与异议票委表态展现极端敏感 | 短端政策路径的锚定消失,日内跳空风险与波动率中枢全面抬升 |
| 10 年期美债与曲线中段 | 波动中枢不可逆走高,定价权重向经济基本面与通胀黏性叙事大幅倾斜 | 彻底失去“美联储会通过预期指引熨平长端”的制度性软看跌期权 |
| 期限溢价(Term Premium) | 面临强烈的内生性系统上行压力 | 投资者针对“完全无法读懂主席心智”而强制索取的宏观认知补偿税 |
| 联邦基金利率期货 | 例会前的概率分布扁平化、离散度加剧;会后决议出炉时的跳变缺口放大 | 缺少提前数周放风的“口头铺垫”,市场每次开标都面临高方差重定 |
| 美元指数 | 对跨国真实利差走势及全球避险情绪的反应弹性显著放大 | 利率平价预期从被动微调转为剧烈脉冲式纠偏 |
| 黄金现货 | 双向对冲剧烈博弈:真实利率陡增构成顶部压制,央行行为不可测性抬升推高配置底仓 | 不再是单边利率反向衍生品,演变为主权债务裂解与制度重估的对冲物 |
| 成长股与长久期权益资产 | 贴现率波动率大幅跃升,估值中枢遭遇常态化折价压制 | 并非直接决定单边方向,而是因贴现端不可测导致高估值容错空间归零 |
| 高收益与投资级信用利差 | 宏观常态期波澜不惊;一旦遭遇流动性逆风,利差脉冲式扩张将极度猛烈 | 波动率传导链不再受央行言辞阻隔,利率波动会迅速穿透至资产负债表薄弱环节 |
五、生态位的大洗牌:谁在被清退,谁在重估
美联储沟通规则的重写,不可避免地在华尔街与全球资管行业引爆一场残酷的赢家与输家分化:
| 市场参与角色 | 旧范式下的生存红利 | 沃什新体制下的真实处境 |
|---|---|---|
| 文本量化与语意交易员 | 利用极速 NLP 爬虫解析声明稿用词差异,抢跑毫秒级微小信号套利 | 核心壁垒归零。130 词的电报体骨架里毫无油水,文本挖掘策略全线失效 |
| 基本面宏观对冲基金经理 | 深度投研往往被美联储临时放话或突发指引无情践踏,产生“研究无用论” | 定价权强势回归。通胀传导、大宗供给、技术资本开支等实体要素重新成为核心超额收益(Alpha)源泉 |
| 利率方差与波动率做空机构 | 倚仗央行明牌指引收割确定性高且拥挤的 Gamma 权利金 | 风险敞口严重暴露。尾部保护被强行抽离,关键数据公布日的极值跳变频频触发止损平仓 |
| 曲线相对价值(RV)套利者 | 政策路径高度被锁死使得收益率曲线演化形态高度确定、无肉可吃 | 策略空间爆发式扩张。市场对中性利率(r*)与期限溢价的分歧急剧放大,跨期限套利机遇剧增 |
| 地方联储与各票委跟踪团队 | 主席一人言论即可全权代表委员会,其余委员观点被视作背景杂音 | 权重爆发性攀升。在 9:3 甚至更极端的裂变时代,个别鹰鸽核心人物的独立宣言直接成为重构利率路径的主信号 |
| 高度依赖流动性宽容的僵尸企业 | 持续享受被指引压抑的低借贷成本与平稳的再融资窗口期 | 面临漫长的资产出清。不确定性溢价被永久性计入发债成本,低评级信用利差不再享有免死金牌 |
| 国会参众两院监督委员会 | 听证会经常沦为美联储主席闪烁其词的打太极现场 | 实际地位不仅无损反而强化。在沃什“严守宪法法定问责”的边界划分下,国会成为其极少数全力陈述逻辑的最高法庭 |
六、历史的钟摆:央行透明化神话的反向修正
回溯一个多世纪的中央银行演进史,市场极易陷入一种机械进步主义的错觉:仿佛货币当局的沟通机制注定只能向着“更长、更碎、更频繁、更透明”的单行道不可逆地飞奔。然而,真实的央行沟通史,从来不是一条笔直的射线,而是一座周期性回摆的巨大钟摆:
- 1990 年代:格林斯潘式神谕与初级透明化的纠缠
格林斯潘将其刻意晦涩、词不达意的语言风格发挥到极致,甚至留下了“如果你觉得听懂了我的意思,那一定是你误解了我”的名言。然而历史吊诡之处在于,正是在这位语言大师任内,美联储于 1994 年首度开始在会后发布简短政策声明,并逐步常态化披露会议纪要——那是将神秘主义与现代透明制度强行揉合在一起的初级探索。 - 2008–2021 年:零利率陷阱逼出的超限沟通狂热
全球金融海啸将政策利率狠狠拍死在零下限之后,前瞻指引被迫从一款应急性质的非常规流动性支撑工具,异化为宏观调控的常规重武器。从伯南克引入季度经济预测(SEP)和点阵图,到耶伦的精细化路径推演,再到鲍威尔承诺每次例会无论发生何事皆登台召开记者会,“绝对透明”被教条化地升格为衡量现代央行政治正确的最高伦理标准。 - 2026 年:沃什毅然扣下的制度倒挡
德意志银行首席美国经济学家马修·卢泽蒂(Matthew Luzzetti)对此作出了精准的隐喻:“后危机时代二十年里,全球央行被绑架在一条驶向‘过度透明与路径催眠’的单向高铁上,而凯文·沃什上任后的第一个动作,就是面无表情地挂上了急倒挡。”
尤为关键的洞察在于:这种历史性回摆绝非简单的怀旧复古,其背后的组织学机理前所未见。
格林斯潘时代的模糊,依附于一种极度个人英雄主义的修辞障眼法,市场本质上是在揣摩这位“巫师”个人的微表情与公文包厚度;而沃什推行的沉默与收敛,却是依托严密的现代法理与制度设计建立的冷冰冰的体制——缩减声明文字、设立独立的跨学科外部审查任务组、机制化公开展示内部异议分布。
格林斯潘需要全华尔街相信央行供奉着一位永不犯错的通灵大师;沃什则试图通过制度化的自我限权,证明现代货币秩序完全可以在没有超级英雄保驾护航的前提下,依靠冷酷的规则与市场自发理性维持运转。这是两套截然不同的治理哲学。
七、极端情境压力测试:沉默何时会演变为灾难?
改革的最终历史评价,绝不可能仰赖于 2026 年风和日丽的夏季测试。沃什这种将沟通削减到极限的硬核实验,真正的生死存亡取决于以下三类极端情境的轮番碾压:
场景一:二次通胀浪潮倒逼无前瞻框架下的首次逆势加息。
今年早些时候,全球多资产投资经理的宏观仓位依然笃定地押注降息通道;然而行至年央,利率掉期已全面逆转为定价年内至少迎来一次 25 个基点的防御性加息(当前 9 月加息隐含概率已在 60%–74% 的敏感区间剧烈拉锯)。沃什执掌联储以来的第一次主动利率变盘,极大概率不是迎合宽松,而是逆风加息。
在一套彻底废除了前瞻指引的体制下,这意味着在议息决议公布前的最后一秒,市场基准预期都不可能凝结成铁板一块;决议出炉瞬间所形成的预期断层与流动性摩擦将被几何级放大。一旦市场情绪将这记突袭读解为“联储对局势失控后的被动追赶”,而非“对最终物价稳定誓言的果断兑现”,那么长端资产遭遇的猛烈清仓风暴,将瞬间冲垮所谓“健康的波动率区间”。
场景二:五大任务组交卷难产,新旧规则陷入危险真空。
当前的百词极简声明与硬汉式的拒绝回答,很大程度上只是沃什凭借主席法定行政特权推行的个人“压力测试式试点”。要将个人意志固化为历久弥新的常设制度,必须仰仗 Fisher—Fraga—King 领衔的沟通任务组交出一份能够被 FOMC 绝大多数理事及外围学术圈心悦诚服接受的制度蓝图——包括是否彻底废弃点阵图(Dot Plot)、是否将记者会频次重新同非农大月解绑、以及如何重塑经济预测摘要的发布范式。
如果由一众央行元老组成的委员会陷入漫长派系扯皮与结论分裂,旧时代的路径指引已被暴力拆毁、新时代的应急反应函数却难产缺位,市场将被迫在长达数个季度的“制度悬空期”内盲人摸象。这正是安多尔法托等资深观察家最为忧心忡忡的体制脆弱点。
场景三:非线性地缘与金融流动性断裂的极限冲击。
霍尔木兹海峡全面封锁、大国地缘对抗爆发性升级、或者离岸美元融资市场突发不可逆的信用拆借冰冻——任何逼迫美联储必须以雷霆手段重新扮演“最后贷款人(Lender of Last Resort)”与全球系统压舱石的至暗时刻,都将毫无保留地质问这套极简系统:
一个在和平时期将惜字如金奉为神圣教条的央行,能否在系统发生脆断的一瞬间,毫无心理包袱地一秒切回全力开火、不计代价向市场喊话的极端干预模式?
如果能,平日的冷眼旁观才会被追认为高瞻远瞩的制度节制;如果不能,平时的自我限权必将被全球投资人唾弃为固执己见、玩忽职守的官僚傲慢。
在风险演化的图谱中,“波动率系统性抬升”与“金融市场瘫痪混乱”之间存在着森严的临界线:
- 体制转换摩擦期(新旧预期框架切换的第一至二个季度,痛感几乎不可避免,当前正处于这一阶段);
- 常态化高方差稳态(宏观经济数据公布日与突发地缘冲击日的日内资产振幅,系统性高出 2015–2021 年那段死水微澜的岁月,目前逻辑成立,量级仍在探索);
- 功能性休克失序(做市商买卖价差撕裂、抵押品流动性断层、现券与期货基差暴走、全市场对央行失去基础信任)。
要滑向毁灭性的第三层深渊,必须同时满足三个极端毒性条件的共振:对旧工具彻底清算却始终未能确立透明的应急反应方程(只破不立)、十九位地方联储高官的无序噪音彻底解构了中央威信(信号碎裂)、以及当真正的流动性海啸呼啸而至时,决策核心依然为了维护所谓的极简风格而顽固拒绝与市场直接对话。
八、量化跟踪仪表盘:衡量这场改革成败的五组硬指标
评价一场央行治理革命的终局成败,绝不能廉价地依附于几个交易日的“股市涨跌”或狭隘的“鹰鸽输赢”。在全球多资产交易者的工作台上,以下五组具象化、可高频追踪的量化指标,才是穿透喧嚣看清本质的真正标尺:
| 评估维度 | 核心跟踪高频指标 | 改革步入良性轨道的具象化特征 |
|---|---|---|
| 定价纯粹度 | 会议间收益率曲线变动幅度对高频宏观实体数据的实证解释力((R^2)) | 资产价格主驱动来自非农、CPI、供应链实物数据本身,而非对美联储官员只言片语的二阶语义博弈 |
| 波动率结构演变 | 宏观数据发布日的美债日内高低点振幅对比 FOMC 利率决议声明日的振幅比值 | 数据发布日的波动弹性大幅跃升,声明发布日的机械脉冲明显退潮,全系统未见流动性断裂 |
| 终极目标通胀锚 | 密歇根大学 5–10 年期长期通胀预期指数与 5 年/5 年远期通胀互换(5y5y Forward Inflation Swap) | 在经历长达数年的超标折磨后,通胀预期仍能牢固收敛在 2% 附近,无大面积脱锚滑移迹象 |
| 内部裂纹与信息熵 | FOMC 投票异议人数的频率变动,以及各地方联储主席独立发声对曲线期限利差的非对称冲击 | 意见分歧被透明且平稳地吸收进资产价格的概率分布曲线中,并未诱发恐慌性买卖踩踏 |
| 黑天鹅极端弹性 | 面对下一次无预警外生非线性宏观剧震时,央行由极简沟通向紧急干预切换的时钟延迟 | 寻常状态下惜字如金、守住边界,遭遇系统性流动性险情时敢于闪电打破惯例、全口径果断喊话 |
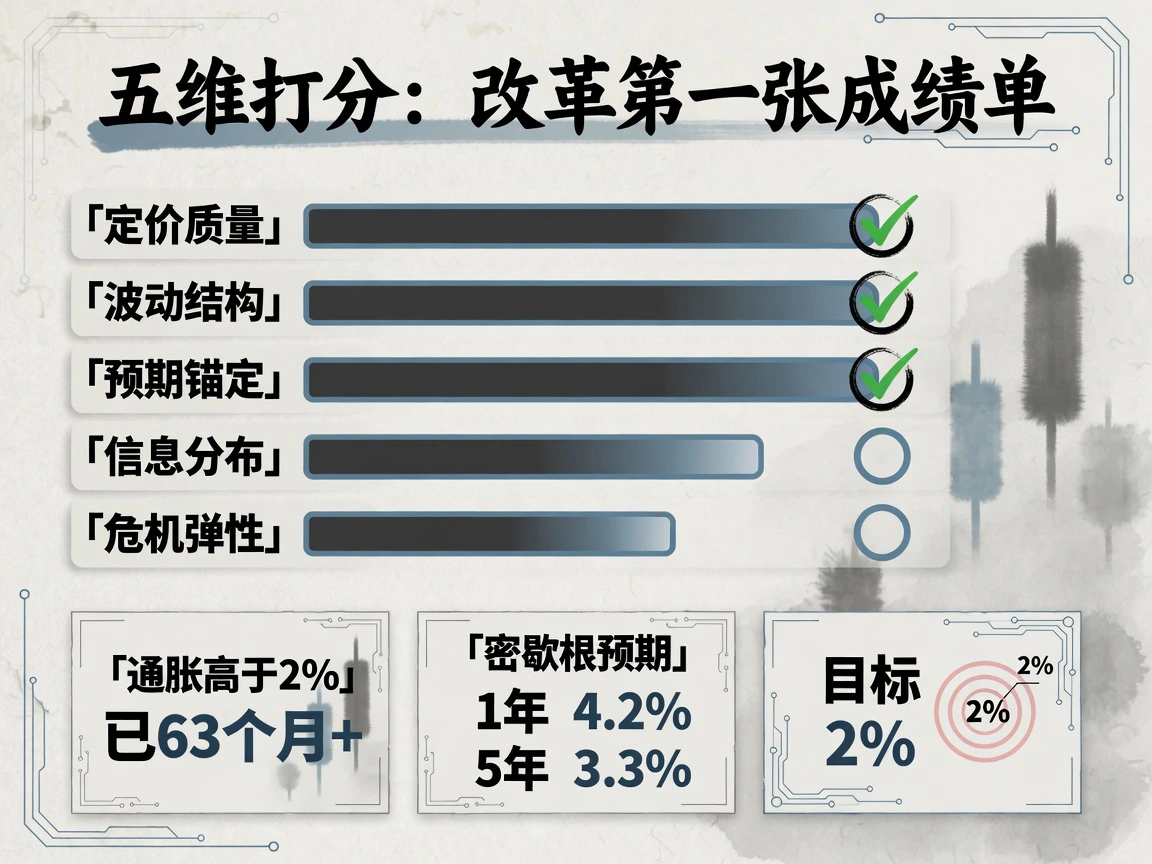
截至 2026 年 8 月初的截稿时刻,我们得以截取到一组耐人寻味的中期基准参数:
- 美国的通胀中枢已异乎寻常地连续 63 个月以上盘踞在 2% 法定红线之上;
- 密歇根大学调查的一年期通胀预期虽边际回落至 4.2%,但五年期通胀预期依然死死卡在 3.3% 的高位走平——这雄辩地证明,中长期的通胀心智锚定虽未彻底雪崩,但也绝未老老实实地回归本位;
- 市场对宏观实体数据的直接定价肌肉正在迅速重塑(两次例会间长达 42 天的曲线主动性自我收紧即是明证);
- 波动率由声明日向数据日的跨周期迁徙已初露端倪。
沃什的改革在初试啼声中勉强拿下了第一张通往及格线的入场券,但距离证明其制度的自我维持能力,还隔着千山万水。
进入 2026 年下半年,四个无法逃避的关键时间窗口将对这场实验给出阶段性的历史判词:
- 杰克逊霍尔央行年会(8 月底):沃什面对那张自己口中“留白的白纸”,究竟会勾勒出一套怎样严密的治水蓝图;
- 沟通特别任务组交卷时刻:Fisher、Fraga 与 King 的报告能否真正就点阵图与经济预测摘要的存废达成闭环共识;
- 新闻发布会制度的正式修法:是否果断将常态化例会与记者招待会进行制度性剥离;
- 历史性的加息时刻:一旦当前利率市场定价的 60%–74% 概率在下半年真正落地兑现,在这套完全没有前瞻指引缓冲防线的全新生态中,全球金融资产所不得不面临的第一次无保护、真刀真枪的直接定价碰撞。那才是本专题后续需要持续追踪的深水区。
结语:一个现代中央银行究竟可以退得多远?
沃什所引爆的这场看似激进的沟通革命,其背后穿透的命题早已远远超出了一位新任美联储主席个人的行为审美与处事偏好:
在一个充斥着巨量杠杆与算法投机的现代金融体系中,中央银行究竟应当在全社会的注意力经济中霸占一个多大的生态位?
在过去的整整十五年间,全球央行交出的答卷毫无悬念地偏向了“越来越大”——中央银行从最后关头的防空洞守护者,一步步沦落为保姆般无微不至地喂食路径、抚慰每一个交易席位焦虑情绪的看护人。而沃什正试图用近乎外科手术般的冰冷刀法,将庞大的美联储从过度狂热的舞台正中央硬生生地拽回阴影处:
坚守法定义务,严明最终底线,坦陈内部矛盾,但坚决收回廉价画出的路线图;让真实的价格信号在买方与卖方的残酷对抗中率先出清,再由政策去审视是否追认这一结果。
这场正在展开的宏观实验,其最为深邃且耐人寻味之处在于,它的终极成败判据带有宿命般的反身自指逻辑:
如果华尔街最终学会了在一个没有央行唠叨与路径保护的世界里重新实现高效、理性的价格发现,那么恰恰证明过去二十年那些繁冗的前瞻指引从头到尾都不过是央行官僚自作多情的多余之物;
反之,如果去除了指引的全球金融市场最终不可避免地走向流动性断裂与系统失序,那将以最残酷的方式证实:美联储早已经回不去了——它早已不再是坐在看台上吹哨的裁判,而是深深嵌在比赛之中、一旦退场就会导致整场比赛彻底崩溃的最大球员。
附录:核心事件时间线
| 关键时间节点 | 标志性事件与制度动作 |
|---|---|
| 2026-05-22 | 凯文·沃什正式宣誓就任第 17 任美联储主席 |
| 2026-06-16/17 | 首秀 FOMC 会议:利率目标区间维持在 3.50%–3.75%,以 12–0 全票通过;例会声明断崖式删减至约 130 词并彻底剥离前瞻指引语句;正式宣布筹建五大独立审查特别任务组 |
| 2026-07-09 | 官方正式公布五大特别任务组外部联席主席名单(沟通审查组由 Fisher、Fraga、King 挂帅) |
| 2026-07-14 | 出席众议院金融服务委员会法定半年度听证会,严密界定法定问责与市场沟通的边界,首度全口径披露任务组审查清单 |
| 2026-07-28/29 | 第二场 FOMC 会议:基准利率再度走平,出现 9–3 强烈票决分裂;会后记者会全面封杀“软性通胀目标”臆测,强硬宣示 2% 硬底线并赞许长端利率在无指引状态下的自主收紧 |
| 2026-07-31 | 哈马克、卡什卡利、洛根三位投下反对票的地区联储主席破例公开发布长篇独立书面声明阐明加息立场;外媒披露联储高层正深入研讨削减年度例会频次 |
| 2026-08 预备 | 杰克逊霍尔全球央行年会登台演讲;各特别任务组进入中期研究成果闭门对接阶段 |
核心论据与一手文献来源
- FOMC 政策声明全文档案(联邦储备系统理事会官方发布):2026-06-17(12–0 决议稿)、2026-07-29(9–3 决议稿及异议委员名单)。
- 美联储主席例行记者会官方速记实录(Fed Board of Governors Transcript Preliminary Version):2026-06-17、2026-07-29。
- 凯文·沃什出席美国众议院金融服务委员会证词文稿(2026-07-14)。
- 美联储系统五大审查任务组章程、职权范畴及联席主席公告(2026-07-09 更新档)。
- 政策机制与市场演化权威追踪:美联社(AP,关于央行收缩指引对实体企业信贷摩擦成本的深度调研)、CNBC(历届联储声明篇幅演进与高频文本量化分析专题)、《华尔街日报》(WSJ)与《纽约时报》(NYT)关于 FOMC 闭门磋商削减例会频次之深度独家调查(2026 年 6 月至 8 月卷期)。
(本文为宏观政策演进与金融微观机制之专题研究,所依托事实均源自公开披露信息与专业数据反向推演,不构成任何直接投资建议。)
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…