
2026年7月31日前后,美国30年期国债收益率一度冲高至5.28%附近,触及2007年次贷危机爆发以来的近二十年极值区间;同期10年期国债也同步冲上约4.75%。进入8月上旬,在短期地缘缓和预期与流动性修复带动下,30年期收益率虽有所回吐,但仍徘徊在**5.19%上下,10年期亦处于4.63%**的高位。高点虽然偶有回落,但超长端曲线不仅没有退回以往的舒适区间,反而牢牢钉在历史极高分位上。
当基准政策利率在议息会议上按兵不动时,长端收益率却独自完成了一轮极具杀伤力的实质性紧缩。这种长短端的分化,绝非单日情绪脉冲所能解释,它深刻折射出整个美元资产定价底层逻辑的代际切换。
5.2%到底贵在哪里
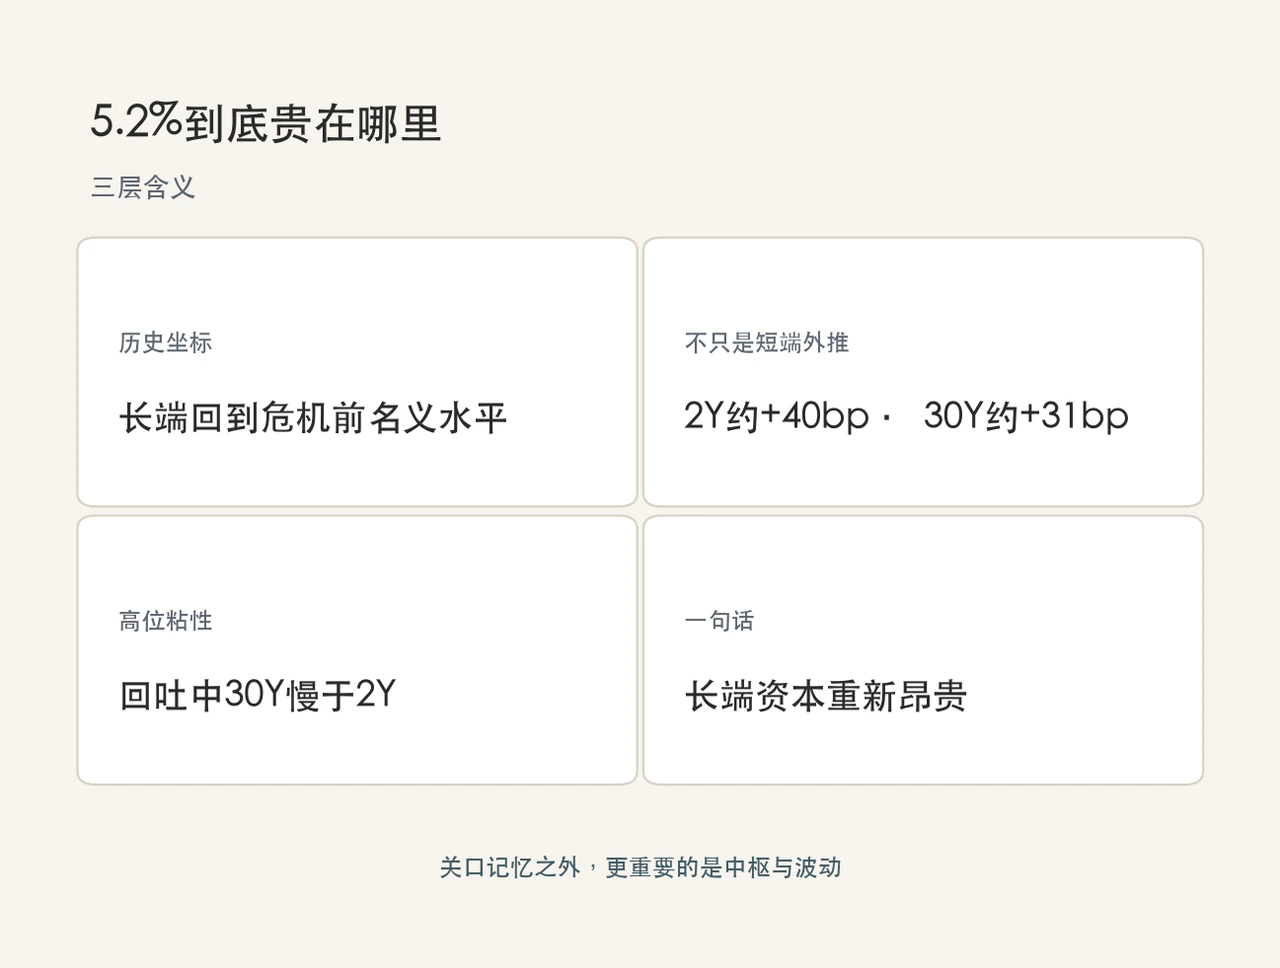
将30年期美债收益率推升至5.2%上方,市场往往先记住一个标志性的整数关口。但放在跨周期的资本账本里,这个数字背后蕴含着三层本质层面的变化:
第一,无风险资产的历史坐标轴发生了根本性位移。
2008年次贷危机以来的近二十年间,全球投资者早已习惯了“低中枢、低波动、央行沟通平抑一切”的温室环境。5%以上的30年期美债,实际上是一记警钟,把整个全球金融体系的无风险定价基准,生生拽回了危机前那个真实资本昂贵的常态时代。它的连锁反应是系统性的:30年期按揭贷款利率水涨船高、跨周期长周期基础设施投资回报门槛骤升、寿险公司与养老金负债端久期再匹配压力倍增,一级市场私募股权与风险投资的终值折现率更被全面重估。
第二,长端上冲绝不仅是短端政策预期的简单机械外推。
如果仅仅是“联储降息推迟”的线性交易,曲线通常会呈现出短端急剧跑赢长端的熊平形态。但回顾整个7月的急跌行情,2年期美债收益率累计上行近40个基点,而30年期收益率也紧跟上行约31个基点。短端与超长端同频大幅狂奔,清晰表明这不仅是对短期政策路径的重新校准,更是投资者对中远期通胀不确定性、财政赤字不可持续性以及期限溢价(Term Premium)重新要价的集中体现。这不是单纯“降息交易被证伪”就能完全解释的短线波动。
第三,高位收益率展现出了极强的向下粘性。
8月初,随着中东局势阶段性缓和、美日协同干预日元汇率暂时拆解了海外官方机构“抛售美债筹集外汇干预资金”的极端尾部风险,避险情绪与流动性担忧略有降温,各期限美债收益率随之迎来一轮反弹修复。然而在回吐过程中,30年期仅下行约9个基点,回撤幅度明显弱于2年期的14个基点。超长端资产对财政供给压力、市场波动率以及长期主权信用溢价远比短端敏感得多——一旦被推到高处,想要回落就需要更严苛的宏观条件支撑。
归根结底,5.2%并非衍生品市场里偶然触发的一次止损踩踏,它是一个明确的时代分水岭:全社会的长期资本已经重新变得昂贵,低成本、无限制的久期扩张时代彻底落幕。
曲线在诉说什么
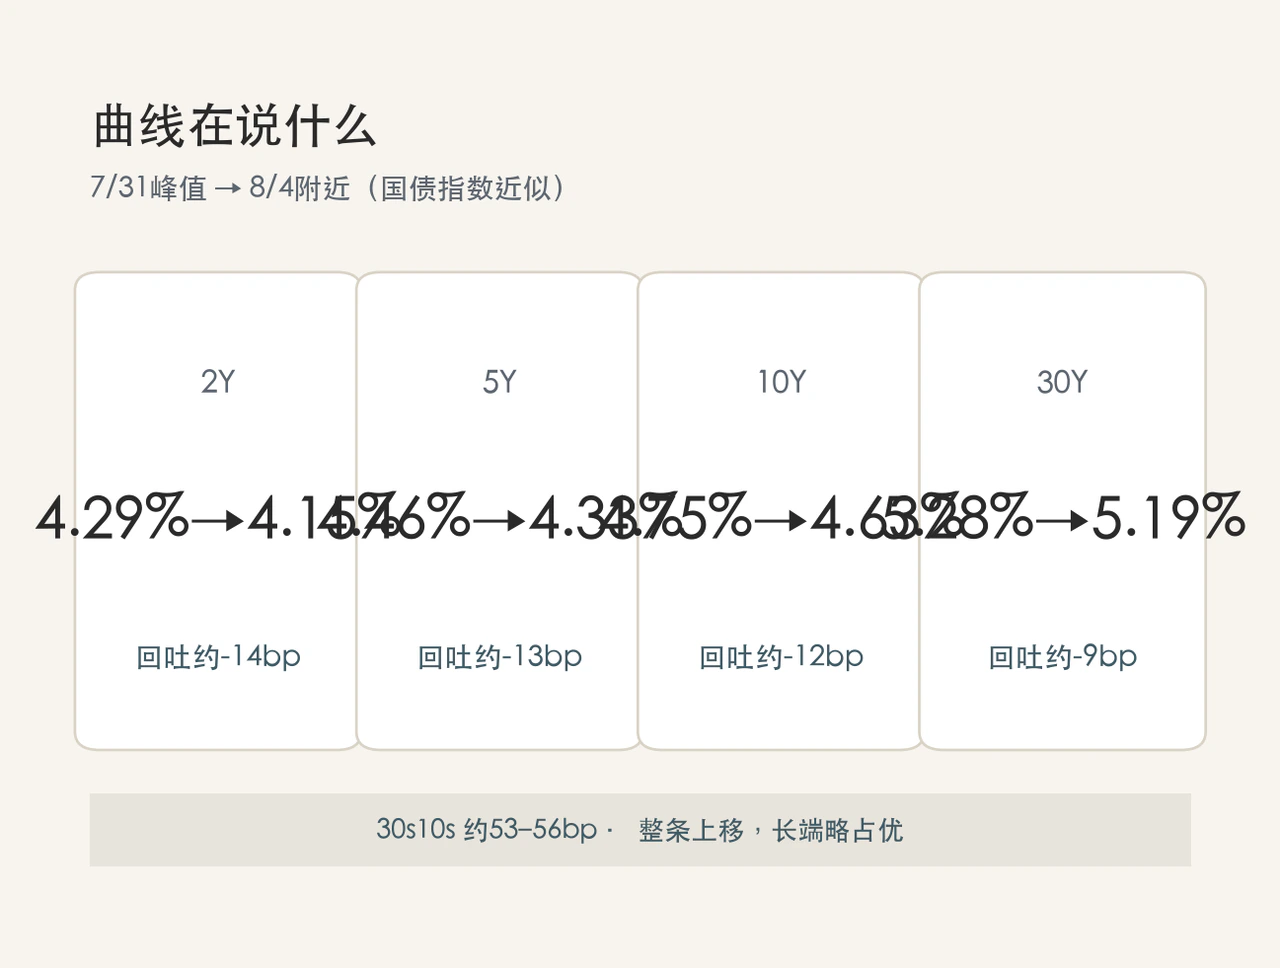
拆解7月底至8月初的收益率曲线变化,更能看清市场机构的筹码博弈分布(口径为市场常用国债指数点位,存在细微成交报价差):
| 期限 | 7月31日附近峰值 | 8月4日附近 | 峰值后回吐 | 结构特征 |
|---|---|---|---|---|
| 2年期 | 约 4.29% | 约 4.15% | 约 -14 bp | 紧跟中东降温与干预预期快速反弹 |
| 5年期 | 约 4.46% | 约 4.33% | 约 -13 bp | 宏观预期传导中枢 |
| 10年期 | 约 4.75% | 约 4.63% | 约 -12 bp | 核心定价基准回吐偏慢 |
| 30年期 | 约 5.28% | 约 5.19% | 约 -9 bp | 下行阻力极大,高位粘性显著 |
| 30Y - 10Y | 约 53 bp | 约 56 bp | 略走陡 (+3 bp) | 期限利差居高不下 |
从利差结构来看,30年与10年的利差始终维持在50至60个基点的宽幅区间。这既非经济过热期剧烈抛售长端导致的“极端熊陡”,亦非经济衰退触发急降息后的“衰退修复牛陡”。更为准确的画像是:整条收益率曲线在中枢全面上移的背景下,超长端由于供给与溢价包袱沉重,呈现出更加顽固且被动的承压态势。
对于战术层面的交易盘而言,在5.2%上方试图“一把梭押注超长端均值回归”的胜率与赔率极不对称,因为长端向上的凸性风险随时会被一两场疲软的国债标售打破;而对于战略资产配置盘来说,久期管理必须告别单纯对“美联储年内降几次息”的单点赌博,转向系统性应对“中枢整体抬升、波动率常态化放大”的组合再平衡框架。
拆解名义长端:政策、通胀、期限溢价与微观结构
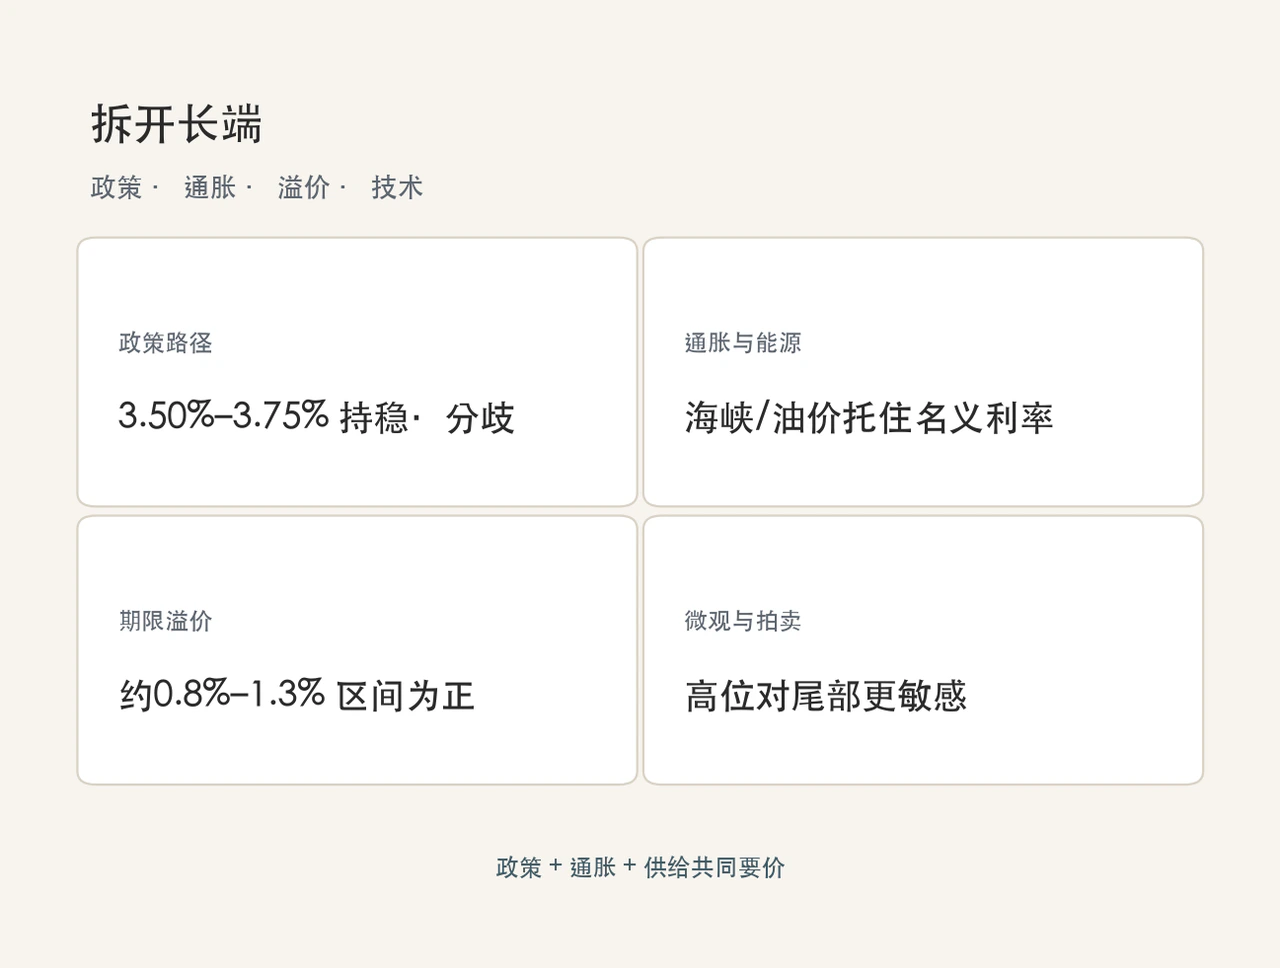
若以正统的固定收益框架解构当前的名义长端利率,可以将其清晰切分为四大驱动齿轮:政策路径预期、通胀与能源溢价、期限溢价补偿,以及交易微观结构。
其一,政策路径与中性利率预期重构。
7月29日FOMC将联邦基金利率维持在3.50%–3.75%,票委内部罕见地公开了不同政策诉求的裂痕,关于“紧缩是否到位”、“是否需要保留加息选项”的辩论重新浮上台面。市场被迫修正此前激进的宽松假设,2年期收益率的跟涨,说明短端名义锚本身在向上平移,这直接为长端提供了坚固的底部支撑。
其二,地缘冲突与能源供应链的“制度性通胀溢价”。
霍尔木兹海峡的持续通航扰动,颠覆了原油市场的传统供需定价逻辑,把油价从一个纯粹跟随全球制造业景气的“周期性变量”,变成了具备断供风险的“制度性供给风险”。即便核心通胀读数在基数效应下有所放缓,Headline通胀的潜在二次反弹风险与通胀风险溢价,依然像重锤一样把名义长端托在高位。这也是为何8月初中东停火传闻与油价回落,会瞬间成为长债反弹最直接的“点火开关”。
其三,期限溢价(Term Premium)的全面觉醒。
无论参考ACM还是Kim-Wright模型,尽管具体读数因测算口径存在分歧,但大方向高度一致:10年期美债的期限溢价早已彻底告别QE时代的负值深渊,全面回归并稳定在0.8%至1.3%的显著正区间。推升溢价的力量清晰可见:美国联邦财政赤字野蛮扩张带来的庞大发债压力、地缘碎片化背景下海外官方外储多元化与减持约束、宏观经济周期的不确定性放大,以及私人部门(如AI基础设施万亿资本开支)与公共财政同时在市场上竞价争夺长期流动性。
其四,市场微观结构与杠杆去化。
在长端利率逼近关键心理防线时,财政部标售(Auction)中出现的尾部利差扩大、一级交易商被动接盘承压、国债期货基差交易(Basis Trade)的快速去杠杆,往往会在短期内引发流动性急剧衰竭与恐慌性超调。7月底的极端高点日呈现出非常典型的特征:超长端领跌且波动剧烈,而权益等风险资产并未发生全面无序恐慌,呈现出非常清晰的“单纯由利率微观流动性冲击主导”的盘面痕迹。
综合来看,本轮长端突破近年中枢,是由中性利率叙事、能源地缘风险、财政赤字与期限溢价、以及仓位与拍卖微观技术共同驱动的一场复合共振。7月末的那一次冲刺,则是政策内部分歧与通胀预期反复叠加的临门一脚。
两轮冲顶的镜像:5月与7月的同与不同
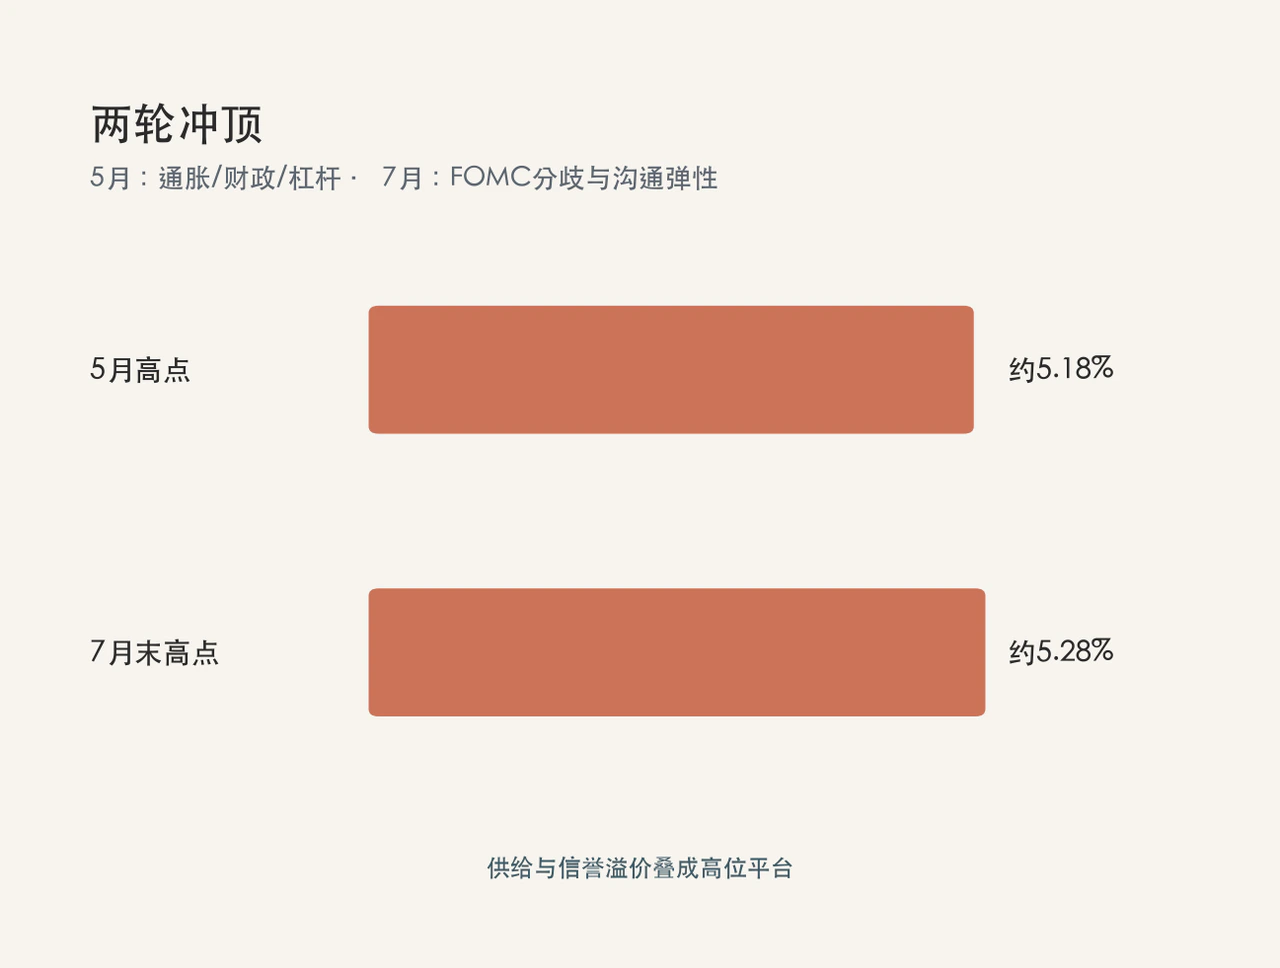
拉长时间轴看,当前长端收益率的居高不下并非单日突发,而是至少经历了两轮脉冲式冲击后所构筑起来的高位震荡平台。
5月的第一轮冲顶,30年期美债收益率曾一路逼近5.18%。当时的市场主线更偏向于“慢变量的集中暴露”:通胀粘性不退、财政部季度发债计划(QRA)大幅上调供给规模,叠加对冲基金在长债衍生品市场上的基差平仓,引发了全球主要主权长债的共振抛售。那一轮行情,是对旧周期“低通胀、低财政供给”幻觉的一次集中清算。
7月末的第二轮冲顶,则在原有基础上将名义利率上限进一步推高到了5.28%。与5月相比,7月的催化剂更加密集且具有博弈色彩:FOMC按兵不动背后的公开分歧、中东能源溢价的死灰复燃,以及美联储新任领导层鲜明的沟通范式转型——不再通过前瞻指引(Forward Guidance)过早抚平市场预期,而是倾向于“放任市场自主交易定价,联储再决定是否跟进确认”。甚至在某种程度上,长端利率的主动走高被决策层默许为一种无须直接加息即可收紧整体金融条件的有效途径。
对比这两轮冲击:
- 共同内核在于:巨量财政供给、中长期通胀不确定性与政策信誉溢价这三只无形之手,正在同步向市场苛索更高的风险回报;
- 边际变量在于:7月的冲顶进一步叠入了央行沟通机制切换所赋予长端的“波动率弹性”。市场开始意识到,美联储不再充当长债波动的终极看跌期权(Fed Put),资产价格必须依靠自身的供需去寻找出清平衡点。
美元与全球资金图谱的重写
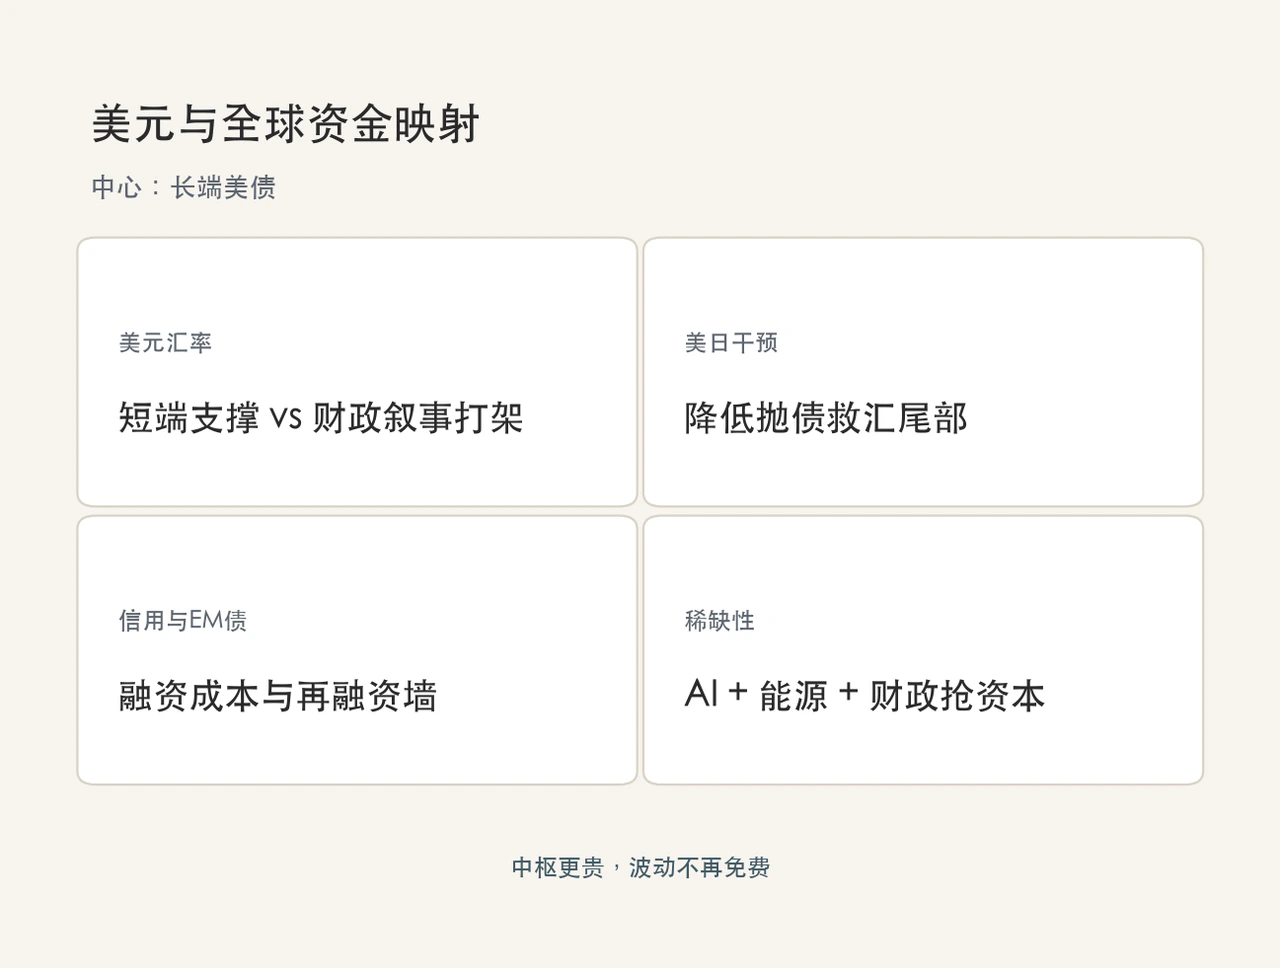
长端美债从来不仅仅关乎美国本土的借贷成本,作为全球金融资产的核心抵押品与无风险锚,它的剧烈异动正在剧烈重塑整个美元资金链的风险与收益图谱。
对美元汇率:利差优势与信用损耗的双向撕杀。
短端政策利率高企通常能从利差逻辑上支撑美元;但当长端上行很大程度上由财政赤字失控与海外官方持仓再平衡驱动时,全球对美元底层主权信用的疑虑便会与利差交易形成正面冲突。这导致汇市并未出现单边顺畅的美元大牛市,取而代之的是宽幅震荡与居高不下的汇率波动。
对美日货币同盟:以汇市拆弹换取债市喘息。
8月初美日官方联合出手干预日元汇率,其背后深层次的金融诉求之一,就是防止日元汇率失控后迫使日本机构为筹集外汇干预资金而无序抛售美债。用汇市动作来拆解海外债市抛盘的负向螺旋,这一罕见的政策互动表明,超长端美债收益率的急剧走高,已经触碰到了主要盟友与核心海外官方持有人的承受极限。
对风险资产与信用市场:分化加剧与久期踩踏。
贴现率的系统性抬升在资产端如同一把无情的标尺,持续压制高估值长久期科技资产的估值空间;但以AI为代表的科技巨头凭借强劲的自由现金流与资本开支反哺,在一定程度上对冲了估值收缩,导致股债相关性进一步偏离历史常态。受冲击最深的是传统的信用市场:投资级美元债(IG)面临底层国债Beta驱动的净值缩水;而高收益债(HY)和新兴市场美元债,则不得不直面融资成本暴涨与即将来临的再融资到期墙。
对“资本稀缺性”的重新评估。
越来越多的顶尖宏观配置机构开始将AI人工智能的万亿美元基建、全球能源供应链的去风险重构、以及主要大国的财政与防务赤字放在同一个框架下考量:三股庞大的巨力正在全球范围内不计成本地竞逐有限的长期真实资本。美元体系依然是无可替代的定价中枢,但这一中枢的价格标签,已经比过去十年贵了整整一个台阶。
接下来看什么:观察清单与应对框架
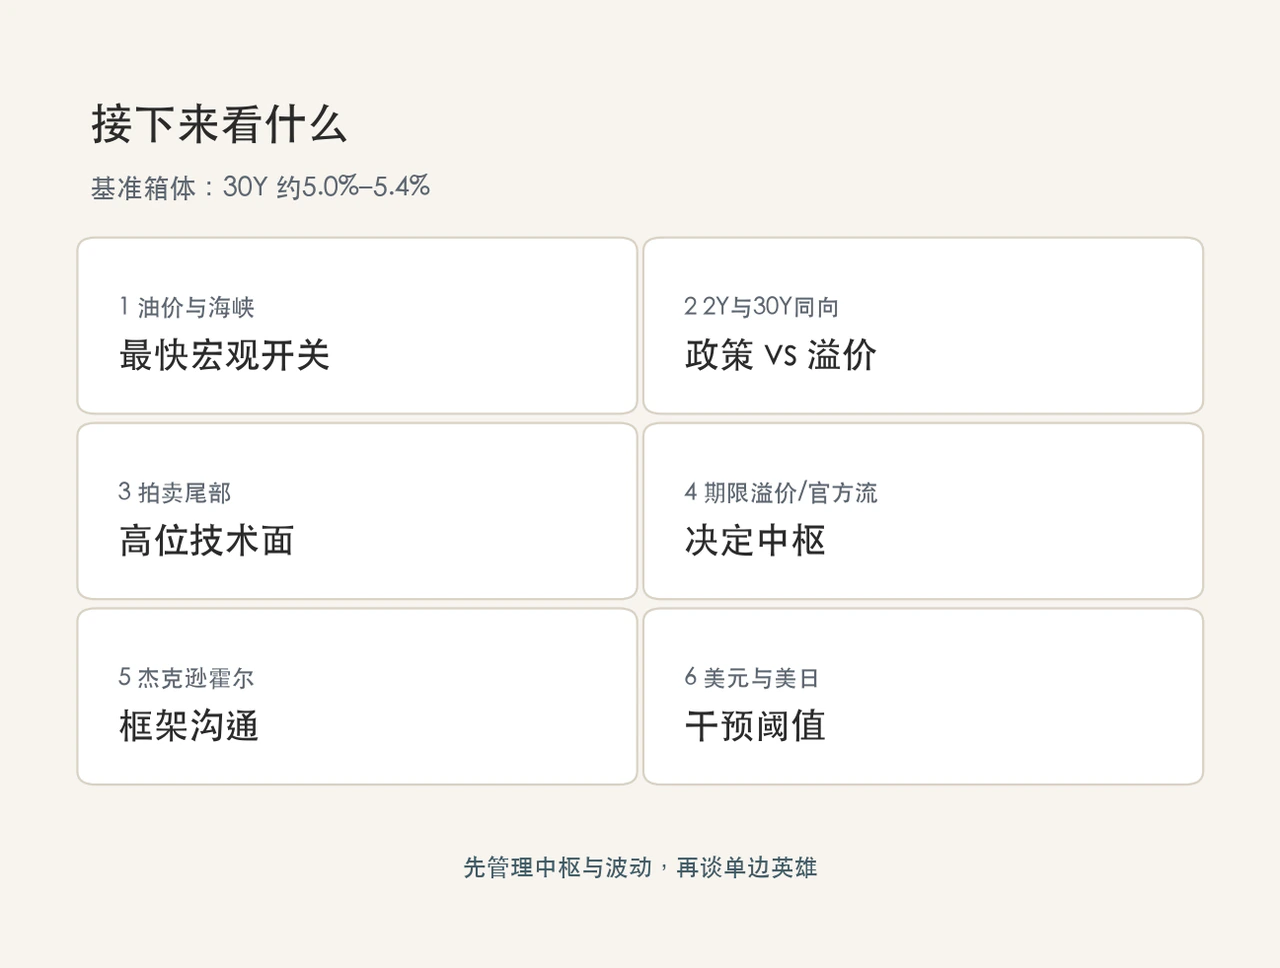
未来一到三个月,押注长端收益率能迅速顺畅跌回昔日中枢并不现实。更为合理的基准预案,是做好超长端在**5.0%–5.4%**的宽幅箱体内高频震荡的心理准备。收益率能否实质性且持久地下行破位5.0%,核心取决于两大前提的共振:地缘能源中枢的有效下移,以及财政发债节奏与央行政策信誉的阶段性企稳。
建议重点追踪以下六大前瞻指示灯:
- 霍尔木兹海峡通航状态、即期油价与航运保费溢价——这是当下牵动长端通胀溢价反应速度最快的宏观开关。
- 2年期与30年期美债利差的相对斜率——两期限同向上行偏向政策路径与溢价共振;若短端止步而长端孤军突进,则是纯粹的财政供给与赤字溢价警报。
- 财政部附息国债拍卖的尾部利差(Tail)与间接投标(Indirect Bidder)比例——在绝对高位上,海外真实买盘与一级交易商的吸纳能力最能提前预警微观流动性风险。
- 美联储托管账户中海外官方持仓变动与期限溢价代理指标——虽然属于滞后发布的慢变量,但它直接决定长端利率的中枢底部。
- 杰克逊霍尔央行年会与美联储主席的最新沟通范式——观察决策层是继续放任长端自发出清,还是释出压制金融条件无序过度收紧的口头干预信号。
- 美元指数与美日汇率是否再度逼近干预阈值——直接关乎海外官方主体是否会被迫再次启动变现美债的被动操作。
在投资组合的实际落地中,三条原则更为务实:
- 久期管理:坚决避免在关口情绪顶盲目做单边多头英雄,客观接受中枢上移的常态;
- 曲线策略:更加重视曲线的结构性利差(例如中端相对超长端的配置性价比、以及剥离底层利率Beta后的对冲利差策略),而非单纯押注利率单边涨跌;
- 信用与离岸美元债:对亚洲及新兴市场美元债严苛执行发行人穿透式尽调,重点检视其外币负债滚续能力与母国再融资通道,切忌拿简单的国债Beta一刀切。
长端美债突破约20年高位,说明的绝非虚浮的口号,而是一套冰冷清醒的硬约束:无风险资产的超额回报正在重新要价,所有美元计价资产的折现率中枢被迫系统性抬升,波动率保险也不再免费。 盘面上的短期交易可以来回拉锯,但这个定价新中枢究竟稳在何处,终将由未来的赤字供给、通胀韧性与央行信任度共同给出最终的答案。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…