
在7月非农就业数据意外转弱之后,市场一度将9月按兵不动视为阻力最小的基准情景。然而美东时间8月10日,克利夫兰联储主席贝思·哈马克(Beth Hammack)在接受雅虎财经(Yahoo Finance)专访时打破平静,再度加码鹰派立场。她明确表示,当前3.50%–3.75%的政策利率区间还谈不上“有意义的紧缩”,“现在正是采取行动的时候”,且后续加息很可能不止一次。作为7月29日联邦公开市场委员会(FOMC)会议上投票主张加息25个基点的三位异议委员之一,哈马克的最新发声,再度将美联储内部“通胀优先、宜早收紧”与“依赖数据、近端暂缓”的核心政策张力推向台前。
在本观察窗口内(8月10日交易日内至截稿8月11日上午),美国劳工统计局(BLS)并无新的就业或CPI数据公布,美联储官网的理事会公开演讲(Speeches)自8月5日库克(Cook)讲稿之后亦无更新。这意味着当前市场唯一的增量政策变量,几乎完全落在了哈马克的这场深度专访上。
权威发声:就业放缓未移通胀重心,鹰派重申多次加息必要
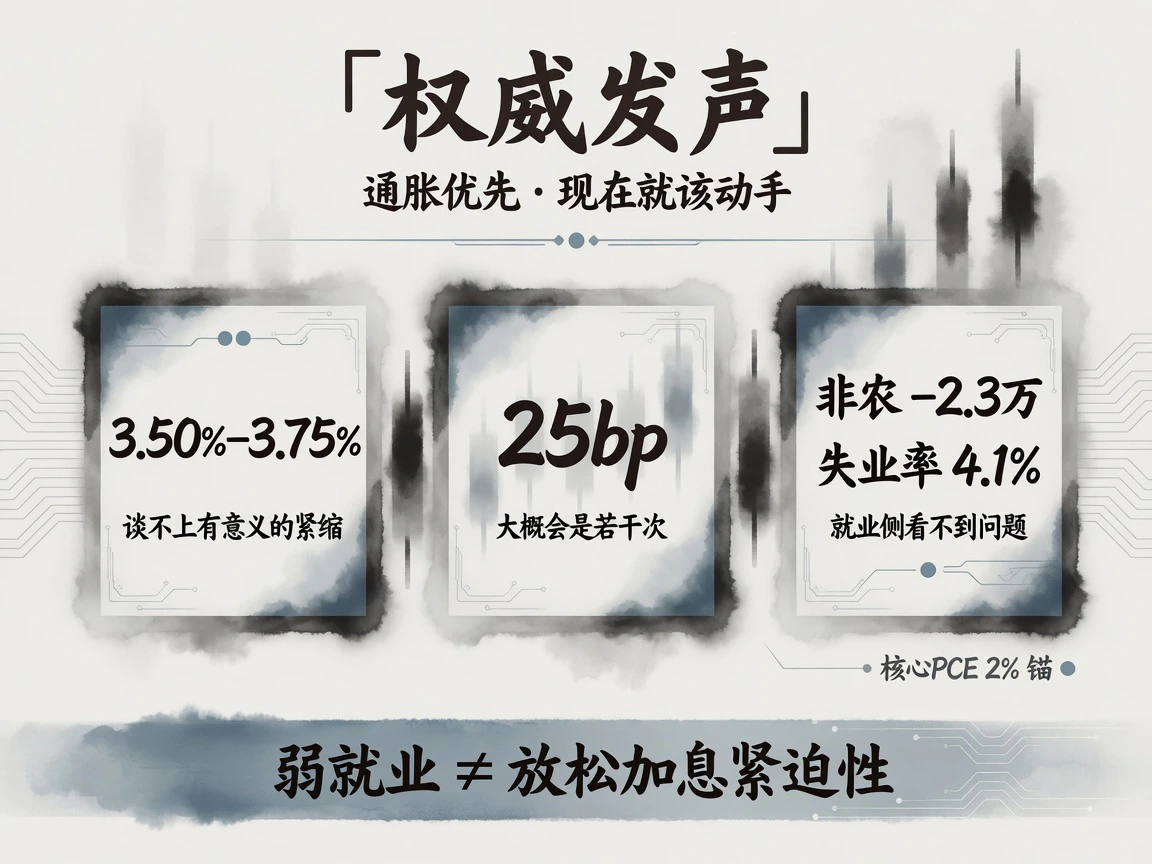
哈马克在专访中与彭博同日梳理的核心表述高度一致,其政策逻辑主要体现在以下五个关键维度:
- 加息路径与幅度:哈马克直言,单次25个基点的调整“对实体经济大概起不了多大作用”,因此未来“大概率需要经历若干次”连续调整。不过,她同时保留了政策灵活性,表示不愿过早锁定具体的加息总次数,也无法预先断言本轮终点利率的精确落点。
- 当前政策立场评估:她反驳了现有立场足够紧缩的观点,认为3.50%–3.75%的目标区间尚未对美国经济构成“有意义的实际紧缩”。她援引微观调研指出,在与企业一线高管的日常交流中,“并未听到现有利率水平对投资或增长形成明显约束”,因此政策制定者理应开始将更多紧缩力度注入经济之中。
- 双重使命的权重权衡:尽管7月非农就业减少约2.3万人,但这一降温信号并没有动摇她对通胀风险的聚焦。哈马克分析指出,过去约12个月里,美国新增非农月均仍增加2.0万至2.5万人,且4.1%的失业率“恰好处于她对充分就业水平的估算附近”——在她看来,“当前在就业侧依然看不到任何实质性问题”。
- 对通胀“自然回落”的怀疑:针对市场寄望于通胀在不进一步加息的前提下自行降温,哈马克展现了强烈的审慎态度。她表示,若事后证明自己的预判有误、通胀确实无需收紧就能重回目标,那自然最好不过;但从她目前的决策视角来看,“根本看不到通胀能够自己掉头回落的迹象”。
- 金融条件与央行可信度:针对会后市场热议的“美债长端收益率走高是否已为联储代劳了紧缩、从而带来政策舒适感”这一争论,哈马克予以了清晰界定。她强调,金融市场的自主反应是美联储政策的有效补充,但“绝非联储在必要时采取行动的替代品”。央行的政策可信度,必须建立在对锚定2%(以核心PCE为基准)通胀目标的透明反应函数之上,而不能被动仰赖市场波动。
其政策含义十分明确:在哈马克眼中,7月偏弱的非农数据仅仅是劳动力市场在充分就业中枢附近的正常扰动,绝不能被当作美联储推迟或放松加息紧迫性的通行证。就业报告落地之后,以哈马克为代表的异议阵营非但没有退缩,反而进一步强化了紧缩诉求。
政策预期:近端博弈加剧,加息与按兵不动激烈对峙
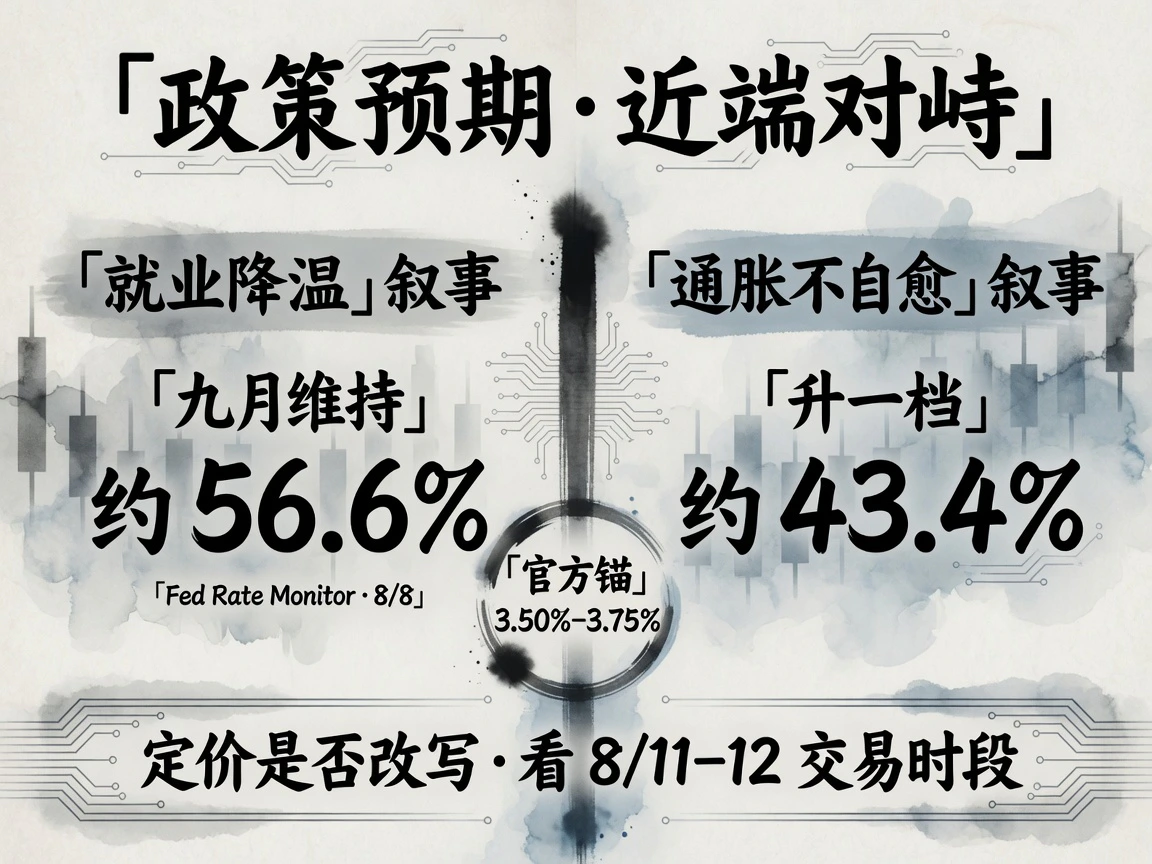
7月议息会议后,美联储官方给出的基准锚点仍是将联邦基金利率维持在3.50%–3.75%。非农数据出炉后,海外媒体与机构曾广泛引述芝商所CME FedWatch工具,将9月“按兵不动”的隐含概率推升至六成左右。从第三方监测平台(如Investing.com美联储利率监测工具,页面更新至8月8日周末)的汇总读数来看:9月会议维持现有利率的概率约为56.6%,而加息一档(25个基点)的概率为43.4%——需要说明的是,这主要反映了非农数据落地后、哈马克专访前的周末定价基准,不能直接等同于专访发酵后的实时市场水位。
哈马克此番高调表态后,二级市场与衍生品交易渠道迅速展开关于“9月加息概率重新回升”的讨论。这一情绪演进在逻辑方向上符合直觉,但鉴于各统计口径的时点采集并不统一,当前不宜武断地给出一个单一的定值预期。更为客观审慎的定性应当是:短期利率曲线依然牢牢锚定在两大力量的拉锯之中——一边是“就业边际降温削弱了立即收紧的急迫感”,另一边则是“鹰派异议委员坚持通胀不会自愈”。至于哈马克的言论是否足以实质性扭转市场定价,仍有待8月11日至12日交易时段内主要利率期货概率工具给出更可核对的盘面读数。
关键验证节点:通胀数据揭晓前,内部割裂成最大政策噪声
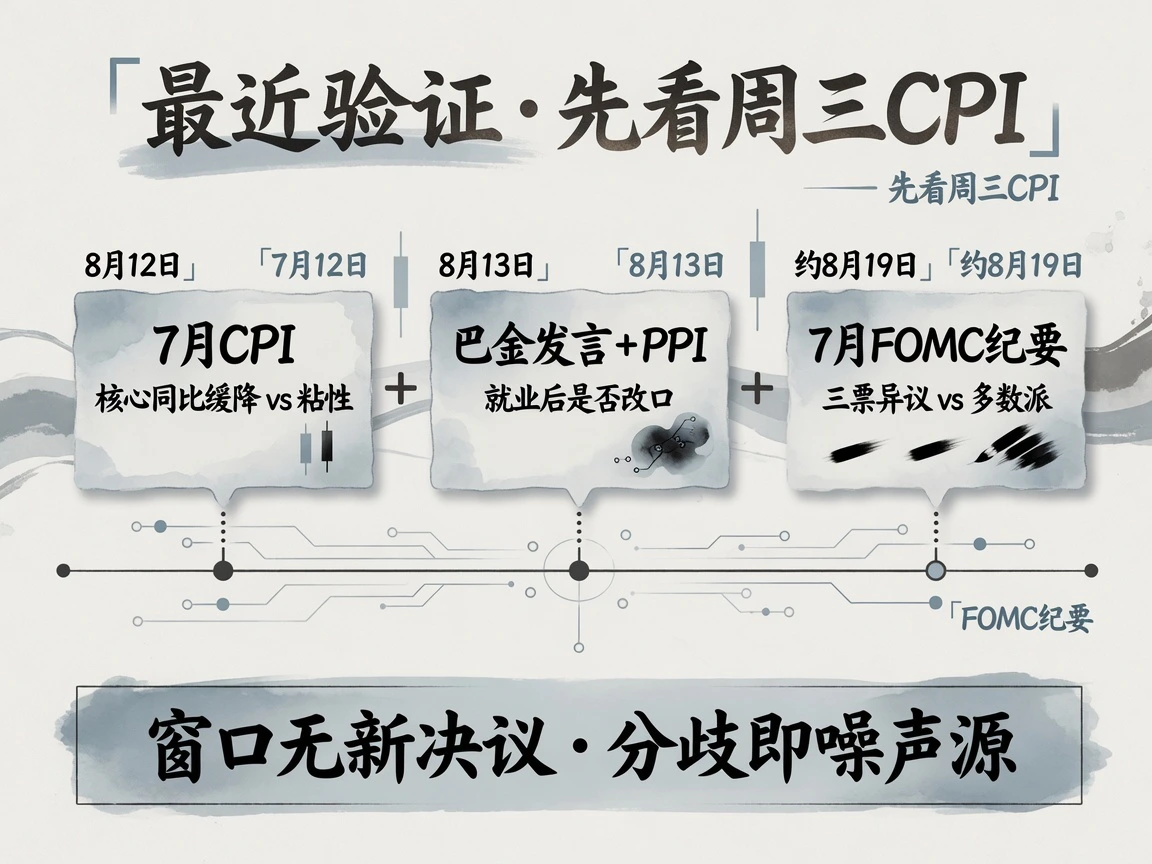
在接下来的政策窗口中,市场需重点盯紧以下三个关键检验节点:
- 8月12日(周三)公布的7月CPI报告:这是验证通胀走势的核心试金石。如果核心CPI同比能够符合预期延续温和回落态势,将进一步强化市场关于“9月维持现状”的基准预期;反之,若核心通胀粘性超预期再现,抑或能源与广谱物价抬头,那么哈马克所鼓吹的“现在正是行动时”叙事,将更容易直接引发市场的共振与重定价。
- 8月13日巴尔金(Barkin)公开演讲及同日公布的PPI物价指数:里士满联储主席巴尔金预定于南卡罗来纳州格林维尔发表讲话。此前他在就业数据公布后给出了“不松不紧”的中性定调,本次发言将是观察鸽派或中间派官员在消化最新形势后是否改变口风的关键窗口;同日落地的PPI则将从生产端为物价走势提供交叉印证。
- 8月19日前后公布的7月FOMC会议纪要:市场将全面核对并拆解会议纪要的措辞细节,观察投下加息异议票的三位官员与多数派之间,究竟在通胀与就业风险的权衡上存在怎样实质性的认知温差。
在此次观察窗口内,虽然没有新的利率决议出炉,也没有官方纪要登场,但一位重量级异议票在弱就业背景下的逆风加码,生动展现了当前美联储内部立场的割裂程度。9月的利率终局究竟走向何方,终究要交由即将落地的CPI硬数据以及后续更多决策层的密集沟通来敲定;而在此之前,美联储内部对于政策优先级的深刻分歧,本身就构成了现阶段宏观资产定价中最大的不确定性来源与政策噪声。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…