
美东时间8月7日出炉的7月就业报告,是美联储7月29日议息会议之后发布的首份关键劳动力市场硬数据。非农就业人口意外收缩转负,叠加前两月历史数据遭遇巨额下修,迅速逆转了此前偏紧的政策预期,将市场对9月利率路径的判断重新拉回到“更大概率按兵不动”。官方沟通层面,美联储理事会周末期间并未发布新的公开演讲,政策立场未见正式调整;当前的降温信号虽暂缓了即刻收紧的紧迫感,却不足以单独排除通胀反复的深层风险。整个市场的下一个核心验票点,已全面转向8月12日公布的7月CPI通胀数据。
经济数据
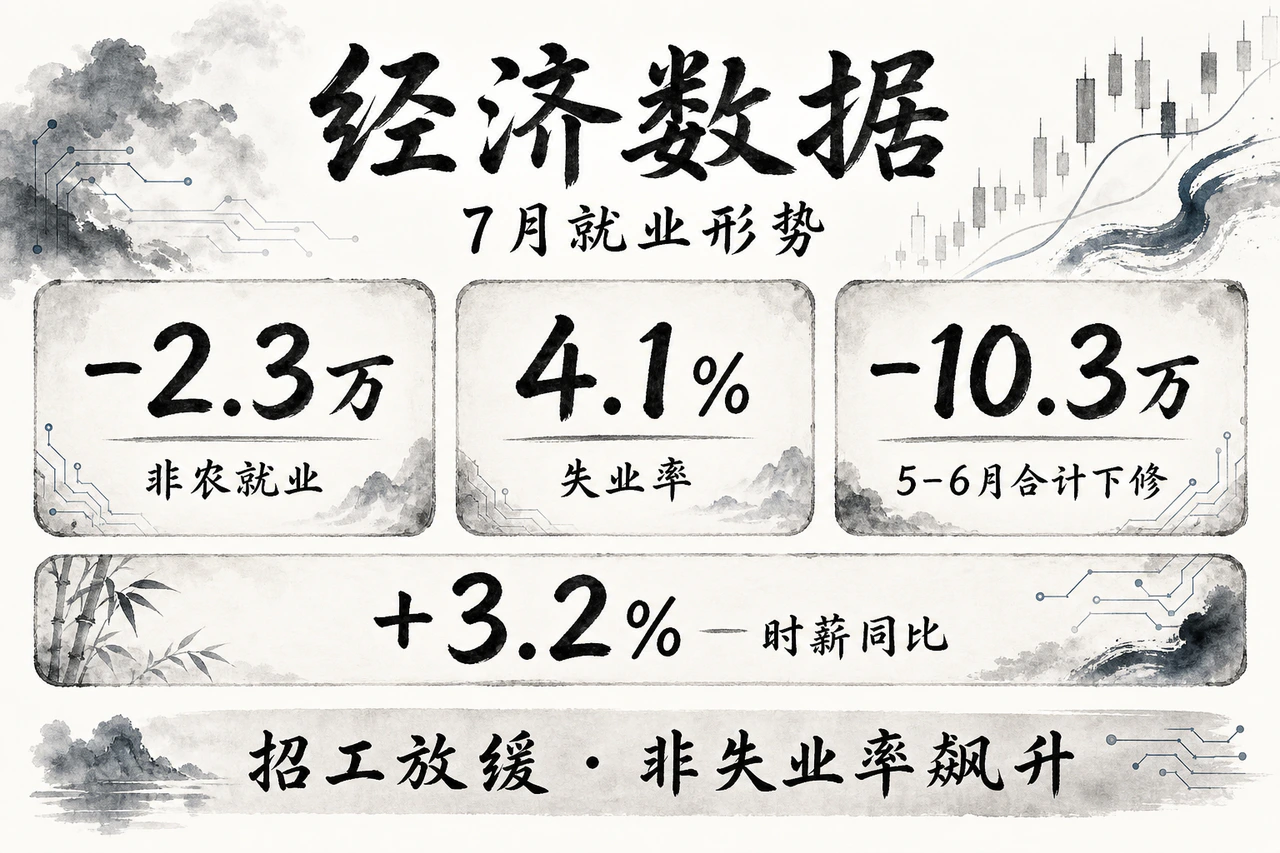
美国劳工统计局于美东时间8月7日08:30公布7月就业形势报告(USDL-26-1291)。当月核心指标全面呈现边际转弱特征:
- 新增就业意外转负:7月季调后非农就业人口减少23,000人(−2.3万),表现大幅弱于市场预期;
- 失业率维持在4.1%:失业总人数约690万人,整体处于低位横盘状态;
- 行业分化极其尖锐:主要拖累项集中于地方政府教育部门(净减50,000人)与零售贸易业(净减19,000人);非周期性的医疗保健行业仍保持扩张韧性,增加22,000人,但增量斜率亦有所收窄;
- 薪资增速温和持平:私营部门全员平均时薪升至37.62美元,环比微增2美分,同比增速持稳于3.2%,未见工资通胀加速势头;
- 历史数据巨额挤水分:相比单月读数,更为关键的冲击在于前值修正——5月新增就业由此前的+129,000人下调至+63,000人(下修66,000人),6月由+57,000人下调至+20,000人(下修37,000人),两月合计较初值少记103,000个工作岗位;
- 供给指标缓步走弱:7月劳动参与率录得61.4%,就业人口比为58.9%,单月变动虽不显著,但参与率自今年1月以来已累计下滑0.7个百分点。
从结构机理来看,当前劳动力市场的走弱,更多体现为企业招聘节奏的放缓与历史高基数的实质性下修,而非裁员潮激化引发的失业率跳升。7月议息会议上,委员会内部的分歧焦点始终在于“是否需要预防性加息以抑制通胀”;本份偏弱的非农数据抬升了就业侧风险在决策中的权重,直接削弱了即刻加息的紧迫感。不过,单靠就业放缓尚不能彻底打消委员会对服务业通胀粘性的警惕,决策层与市场将把视线迅速切换至本周三将落地的物价数据。
权威发声
从官方公开沟通渠道来看,美联储官网理事会公开演讲(Speeches)页面显示,8月7日至截稿前并无新的正式讲稿上线,周末期间亦未见足以改写利率路径的官方政策定调。
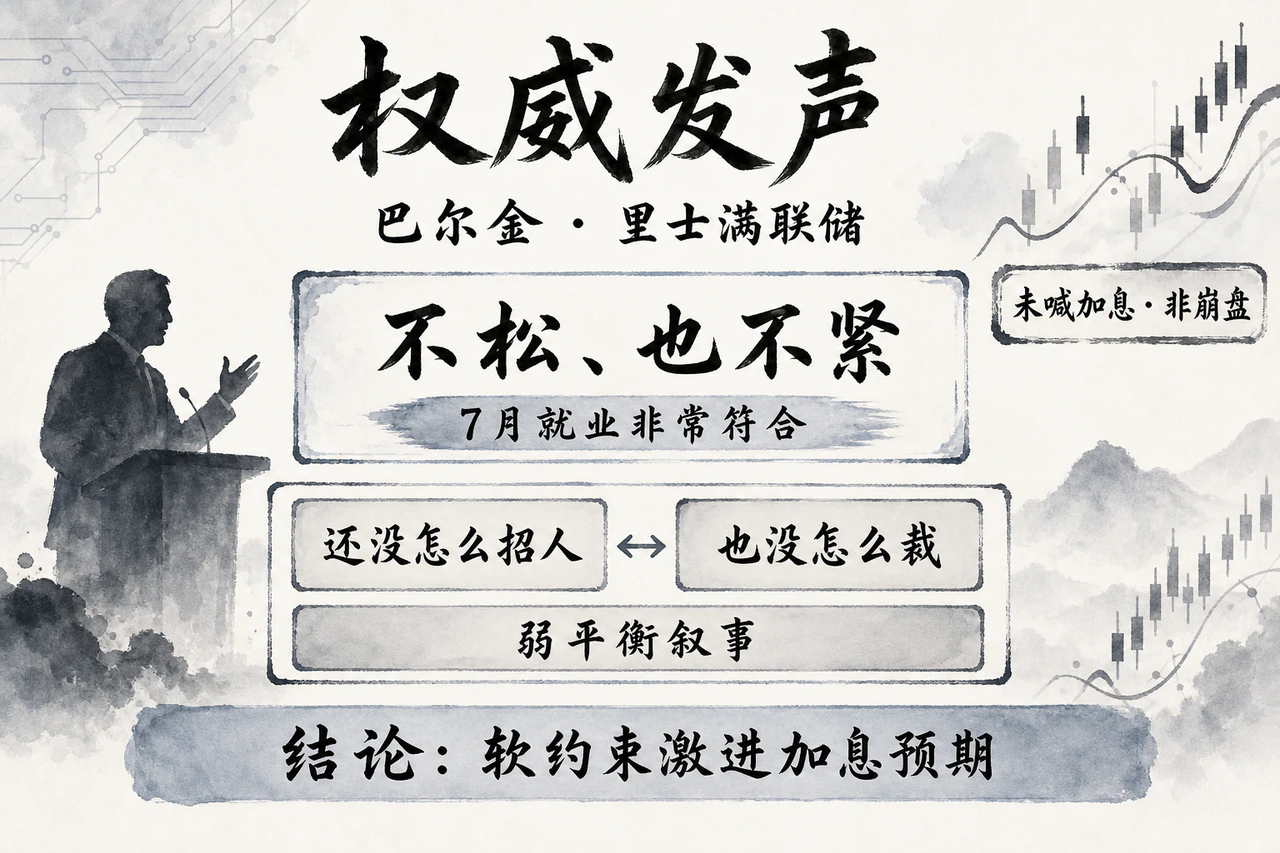
当前窗口内唯一可确认的新表态来自里士满联储主席托马斯·巴尔金(Thomas Barkin)。周五在出席全美商业经济协会(NABE)线上活动时,巴尔金表示7月就业数据“非常符合”联储近期对劳动力市场的基本判断——整体处在“不松、也不紧”的微妙状态。他结合企业微观反馈指出,雇主普遍反映“各家企业并没有大肆扩招,但好消息是企业同样没有开启实质性裁员”。
巴尔金的定调既没有把单月减少2.3万人的读数放大为就业市场的崩溃式恶化,也没有借势释放收紧信号,而是将宏观叙事稳固在“低招工、低裁员”的弱平衡框架内。这一表态对市场此前较为激进的加息预期构成了软性约束,同时保留了政策两端的灵活性,并未传递出任何转向宽松或降息的信号。
政策预期
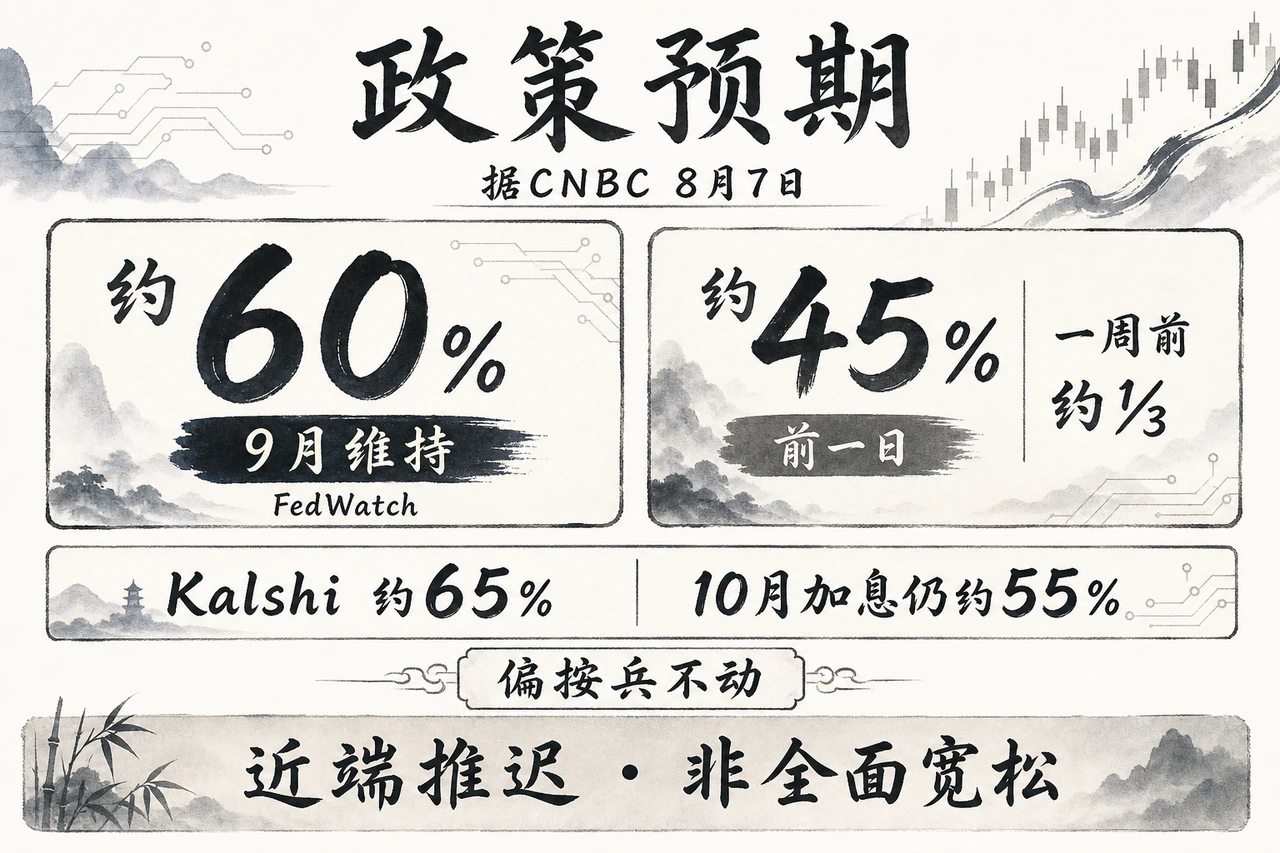
弱非农公布后,衍生品市场对近端加息的定价明显松动。据CNBC于8月7日引述:
- 9月基准预期反转:芝商所CME FedWatch工具显示,9月会议维持现行利率不变的隐含概率回升至约60%(前一日约为45%,一周前甚至处于约三分之一的低位);
- 预测市场同向跟进:预测平台Kalshi对9月维持利率的定价同步攀升至约65%。
各口径的资金押注方向高度趋同,即由先前的“偏向加息”迅速翻向“偏向按兵不动”。尽管如此,远端曲线并未转入全面宽松:FedWatch对10月加息仍给出约55%的累计隐含概率,12月累计加息概率仍达约75%。这表明市场目前的交易主线是推迟并降低近端加息的必要性,而非押注紧缩周期走向终结。
摩根士丹利财富管理首席经济策略师埃伦·曾特纳(Ellen Zentner)评价称,疲软的就业与薪资数据固然缓解了美联储在9月追加加息的直接压力,但“下周的通胀数据依然是决定最终走向的核心变量”。受周末现金市场休市影响,截至截稿,海外未见足以改变利率路径的再定价驱动;资产定价的主线逻辑依旧维持在“就业降温支撑9月偏向按兵不动,终局走向静待8月12日CPI检验”。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…