
尽管美联储官方日程在近两日并未安排公开演讲或发布新的决议文件,但《金融时报》(FT)8月6日刊发的一篇知情人士报道迅速重塑了市场关注点:美联储主席沃什已明确表态,若未来数周通胀显著走高,他准备在9月FOMC会议上支持加息。不过,同日公布的美国二季度单位劳动成本表现温和,令9月利率决议的市场预期依然停留在略过半数的胶着区间。对于多空双方而言,真正的分水岭依然取决于即将揭晓的7月非农就业数据与下周公布的通胀报告。
经济数据
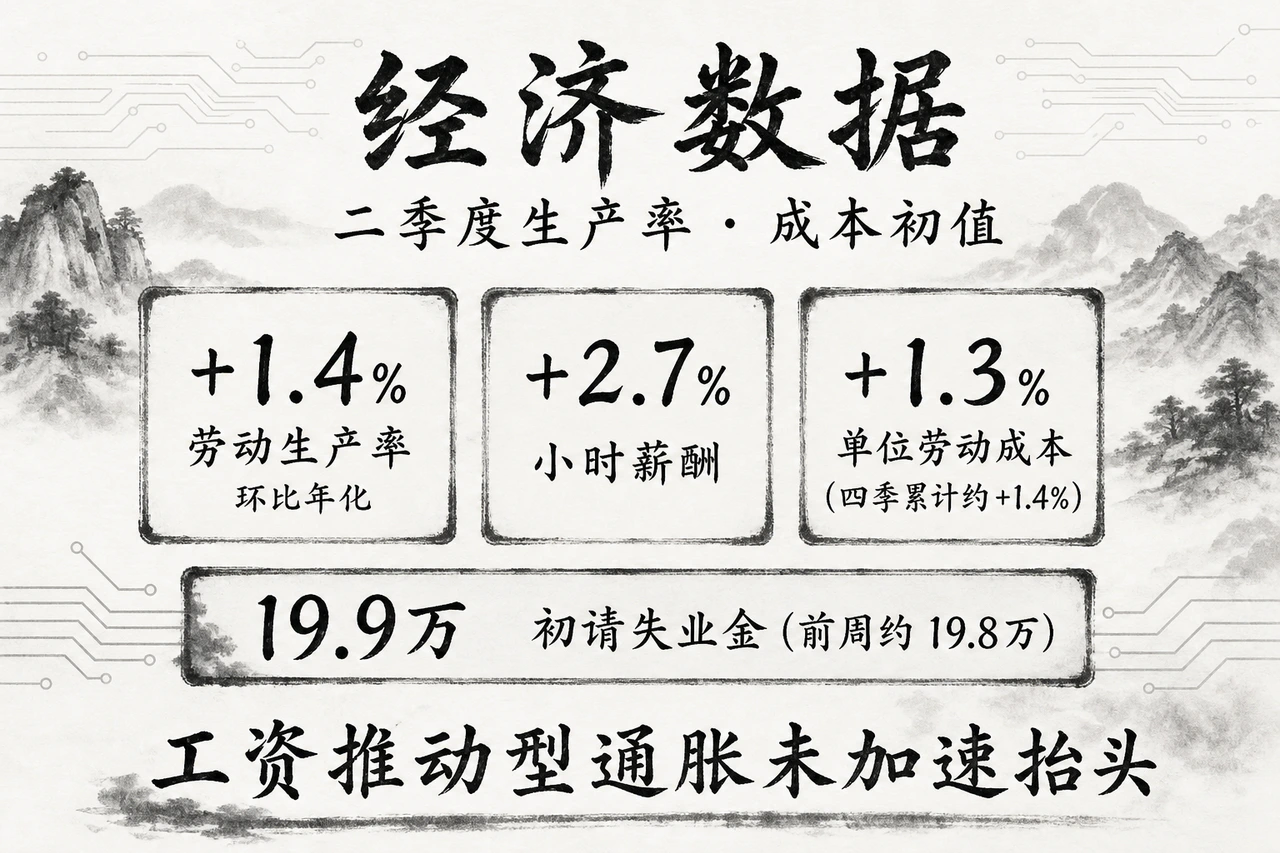
8月6日美东时间上午8:30,美国劳工统计局(BLS)公布了2026年二季度非农企业生产率与单位劳动成本初值:
- 非农企业劳动生产率环比年化增长1.4%;
- 每小时报酬环比年化增长2.7%;
- 最终推导出的单位劳动成本(ULC)仅增长1.3%(过去四个季度累计增幅约为1.4%)。
这组数据显示,薪资驱动型的成本通胀在二季度并未出现失控抬头的迹象,一定程度上缓解了决策层“必须立刻追加紧缩以遏制螺旋式通胀”的担忧。虽然单一季度的初值不足以彻底扭转下半年利率路径,但它至少收窄了鹰派以“成本压力外溢”为由推动加息的说服力。
同日公布的周度劳工数据显示,截至8月1日当周初请失业金人数录得19.9万,与前一周修正后的19.8万基本持平,继续处于健康低位。美国就业市场既没有出现衰退式滑坡,也未显现过热过紧的失衡状态。这种“兼具韧性且未过热”的就业基本面,使美联储在考量后续政策时依然能够将精力聚焦于物价走势,而无需因劳动力市场急剧恶化而仓促转入宽松防守。
权威发声
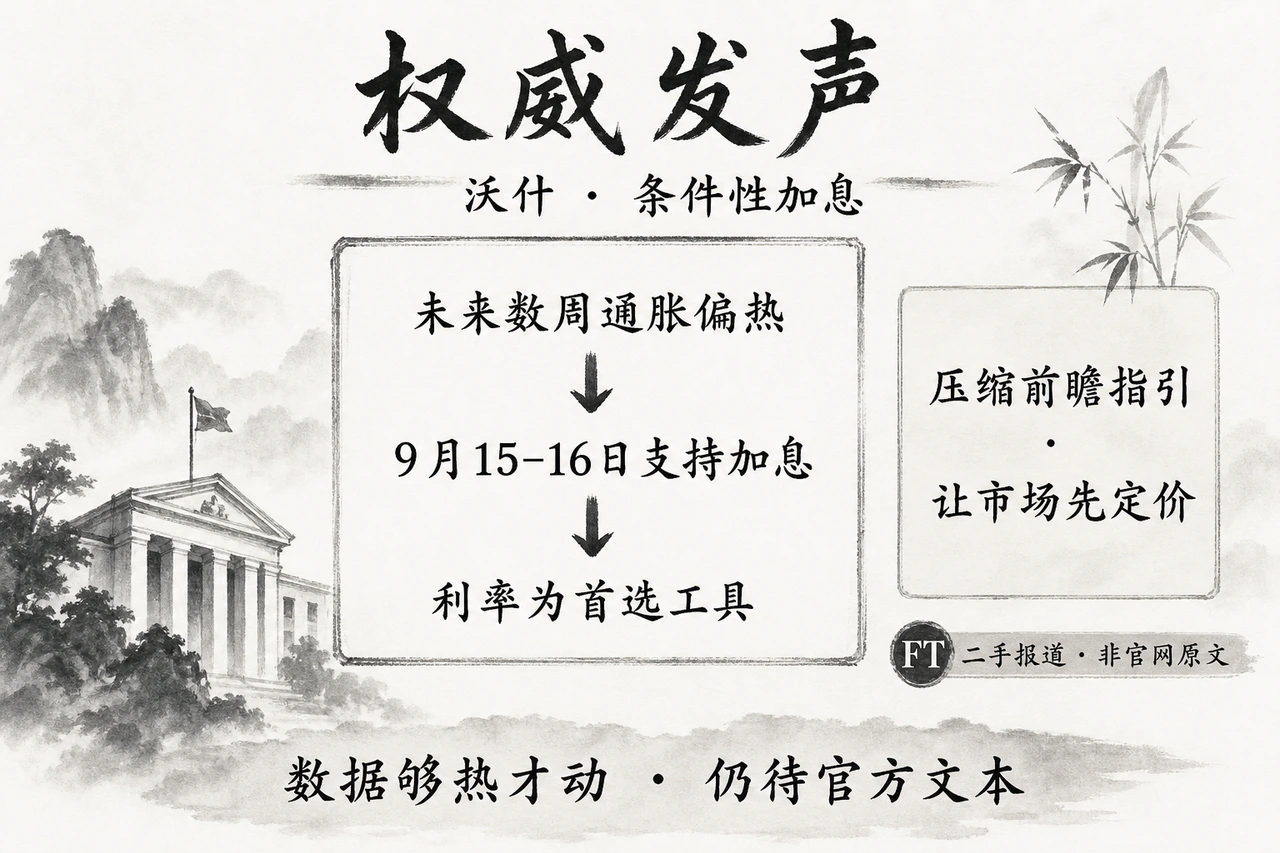
《金融时报》此篇报道的核心信息主要体现在两个维度:
第一,设置“条件性加息”触发门槛。消息透露,唯有在未来数周通胀数据强于预期、且市场自身消化并推高加息预期的情况下,沃什才会在9月15–16日的FOMC会议上推动加息。政策工具选择上,基准利率依然是首要调控杠杆,资产负债表缩减(QT)虽有讨论空间,但并不构成现阶段的核心主线。
第二,沟通方式上的机制转向。沃什承认上任约十周以来在对外沟通上存在某些偏差,但他依然主张大幅压缩传统的前瞻指引(Forward Guidance)。他更倾向于打破以往“联储先行预设路径、市场随后被动跟随”的沟通惯例,转而让资产价格首先对宏观数据自主定价,再由决策层参考市场预期反推合意的政策边界。
需要强调的是,这一报道目前属于知情人士转述,并非美联储官方文稿或主席本人的公开讲话,实际执行力度仍需对照后续公开表态核实。在官方阵营内部,旧金山联储主席戴利周三在东京的表态则呈现出另一层权衡:她完全支持7月按兵不动的审慎姿态,并指出若供给冲击自然消退则政策可保持现状,但若通胀向服务领域广泛扩散,联储才宜加速调整。这表明联储内部在加息迫切性上依然保留了观察空间。
政策预期
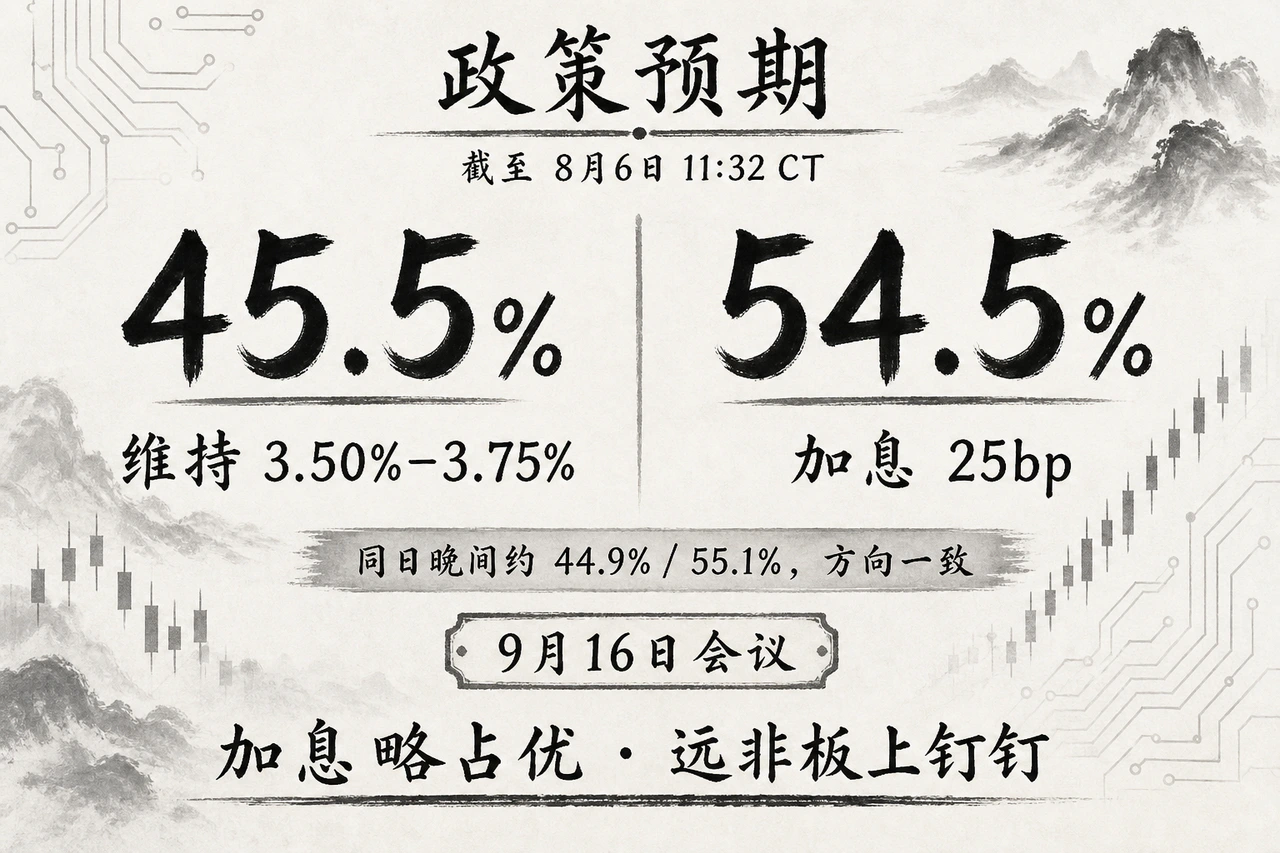
从利率期货市场的反应来看,投资者对这篇吹风报道的表现相对克制。截至8月6日11:32(中部时间),CME FedWatch 工具对9月16日利率决议的押注分布为:
- 维持基准利率在 3.50%–3.75% 的概率约为 45.5%;
- 重新加息 25 个基点的概率微幅升至 54.5%;
- 当日晚间另一口径的监测读数亦徘徊在 44.9% 对 55.1% 附近。
虽然媒体报道将“主席有意推动加息”的预期从私下猜测变成了有迹可循的分析框架,但市场并未因此形成压倒性的单边共识(通常需突破70%以上)。这种定价结构表明,利率交易员更倾向于将此视为一次测试市场弹性的有条件吹风,真正的仓位下注依然在等待后续关键通胀数据的验证。
最近验证
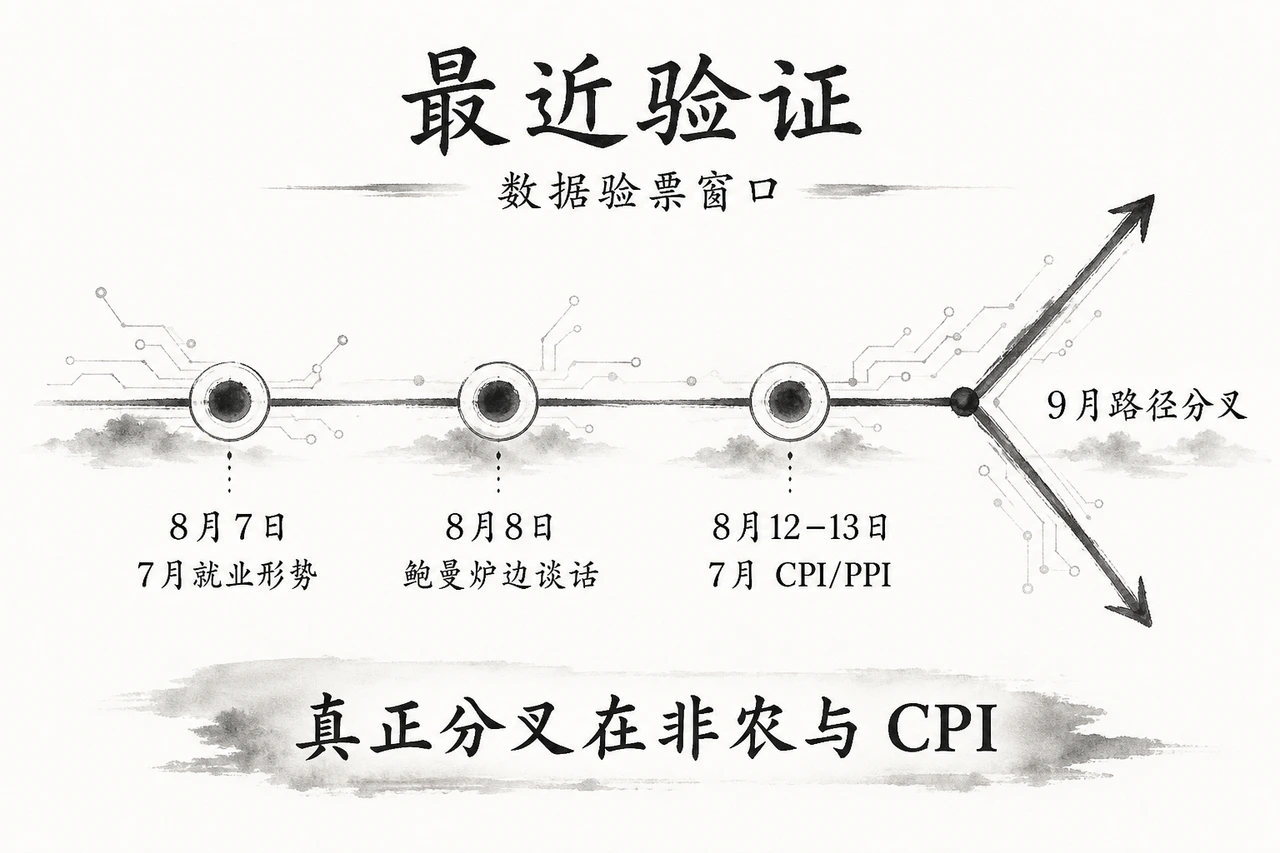
在9月中旬决议之前,宏观市场需经历三道关键窗口的连续检验:
- 8月7日(美东 8:30)公布的7月非农就业报告:重点检验低位初请失业金与温和的薪资成本是否能够对应“就业健康且不激发通胀”的理想状态。
- 8月8日美联储负责监管的副主席鲍曼(Michelle Bowman)线上炉边谈话:这是窗口期后最近一场联储理事会成员的公开互动,可观察其是否就货币政策与加息节奏做出呼应。
- 8月12–13日公布的7月CPI与PPI:这将是衡量沃什所谓“通胀是否依然偏热”的直接依据,也是9月利率终局的最核心试金石。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…