
2026年开年以来,美债市场呈现出一个极易被惯性误判的定价组合:通胀压力依然居高不下,长端美债收益率一路震荡上行,但真正推升收益率中枢的,却并非市场对长期通胀失控的担忧,而是实打实的实际收益率(Real Yield)。
截至8月13日官方日终完整收盘,5年期美债名义收益率较2025年末累计攀升59个基点,其中通胀保值国债(TIPS)实际收益率大幅上升64个基点,盈亏平衡通胀率(Breakeven Inflation Rate)反而回落5个基点;10年期名义收益率上升45个基点,实际收益率同步抬升46个基点,通胀补偿微降1个基点;而在30年端录得的37个基点涨幅中,约35个基点完全由实际收益率贡献。这意味着,年内席卷债市的这轮抛售潮,底层逻辑根本不是市场在为未来十年的恶性再通胀定价。
这就引出了一个直接拷问货币政策层面的核心命题:当长端实际收益率被持续推高,美联储是否理应顺应市场、进一步抬高政策利率去“被动匹配”?若答案是否定的,我们又该凭何锚定货币政策是否已经落后于曲线(Behind the Curve)?要理清这些纠葛,决不能机械地将两个孤立的利率绝对值拿来生搬硬套,而必须把长端实际利率、预期中的短端政策路径、中性利率(r*)以及期限溢价(Term Premium)重新串联进同一套完整的宏观传导逻辑链中。
年内美债上行,几乎全部由实际收益率推动
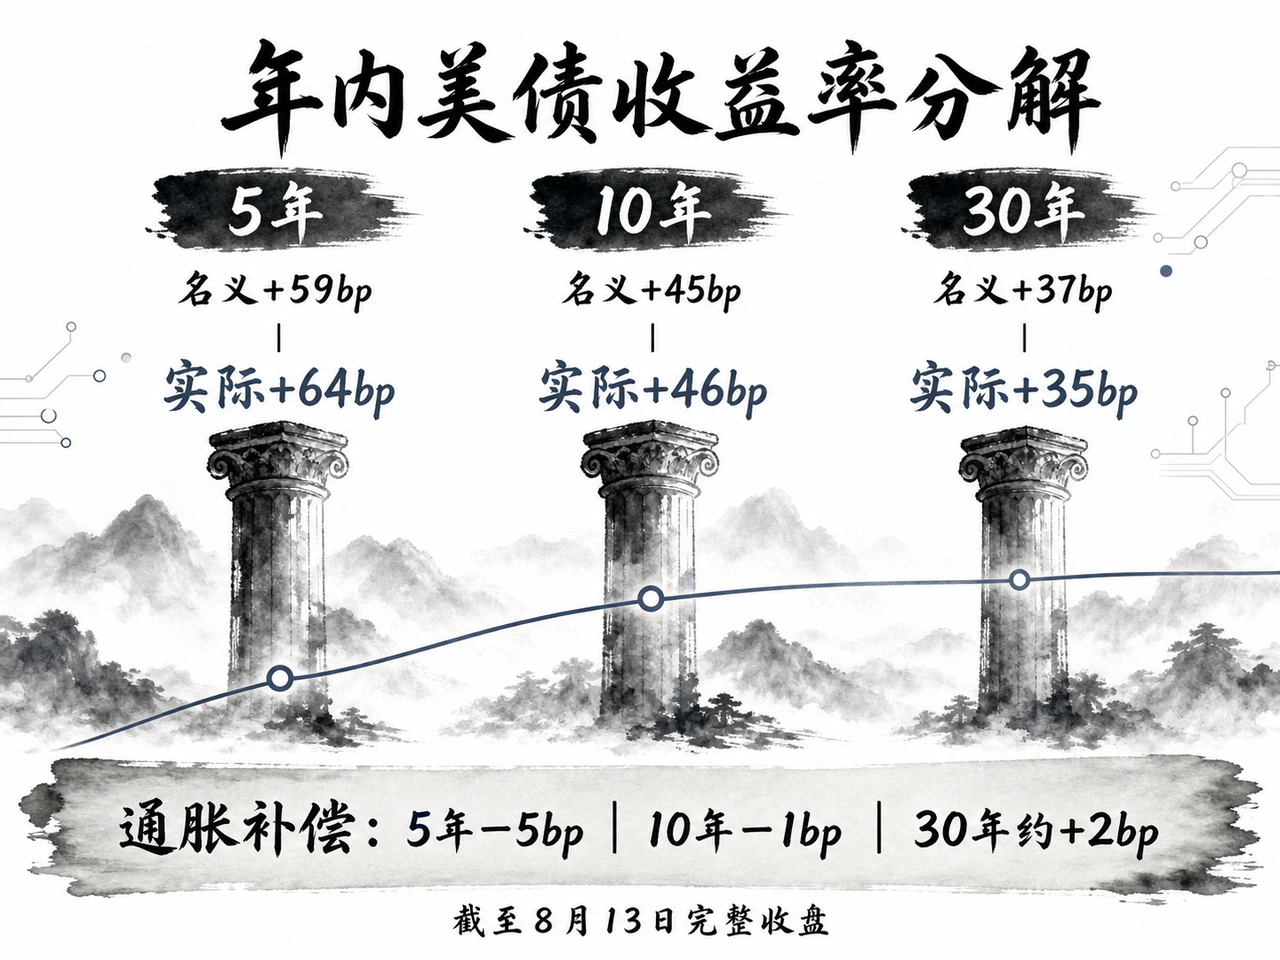
在经典的费雪方程式框架下,名义国债收益率可直接拆解为实际收益率与通胀补偿(盈亏平衡通胀率)。这套分解工具非常适合用于收益率变动的盘后归因,但在实操中,切忌将盈亏平衡通胀率简单等同于市场对未来物价的纯粹预期——它还混杂着通胀风险溢价、TIPS市场的流动性折价以及阶段性的供需微观扰动。不过,即便把这些测量误差全盘考虑在内,5年期、10年期与30年期各关键期限给出的信号依然高度一致:实际收益率的单边拔高,构成了今年整条美债曲线熊市上行的绝对主导力量。
与此同时,长端通胀定价并未出现任何脱锚迹象。10年期盈亏平衡通胀率从2025年末的2.25%微降至8月13日的2.24%;5年/5年远期通胀预期(5y5y forward)截至8月14日交投于约2.30%,较年初仅微涨约8个基点。鉴于TIPS对标的是消费者价格指数(CPI),而美联储的通胀目标锚定的是个人消费支出平减指数(PCE),且历史经验显示CPI读数通常略高于PCE,因而2.2%至2.3%的通胀补偿水平绝不能与2%的名义目标机械比照。从绝对点位和波动幅度来看,当前市场的定价特征更贴近“长期通胀预期被牢牢锚定”,而非重演1970年代式的大通胀失锚危机。
若借助纽约联储经典的ACM(Adrian-Crump-Moench)期限结构模型做进一步剖析,逻辑会更加清晰。2025年末至8月13日期间,该模型拟合出的10年期美债收益率累计上升约46个基点,其中未来平均名义短期利率预期贡献了约41个基点,而代表纯粹久期风险补偿的期限溢价仅贡献了约5个基点。这表明,债市当下的核心交易逻辑并非投资者突然要求极高的持债风险溢价,而是市场正在系统性调高对未来短期政策利率的路径预期——利率将在更高水平维持更久(Higher for Longer)。
这一量化拆解也厘清了财政天量供给与流动性冲击在当前环境下的实际解释边界。不可否认,接近2万亿美元量级的年度净市场化融资总额、沉重的超长债供给洪峰,叠加一级交易商有限的资产负债表承载力,确实在结构上垫高了长期利率的底部中枢;然而,若这些因素是主导年内收益率攀升的关键边际变量,模型测算出的期限溢价理应出现剧烈飙升。现实的定价证据显然更支持另一重判断:这是一场以“政策利率路径重新校准”为主演、以“财政供给与流动性摩擦”为宏观背景的定价修正。
从历史形态来看,本轮走势与2018年如出一辙。2018年3月底至11月初,10年期美债名义收益率上行45个基点,实际收益率上行46个基点,通胀补偿同样微降1个基点,变动幅度几乎完全镜像。但若从底层利率路径的经济演进观察,当前环境反而更贴近2005—2006年的加息周期尾声:实体经济与劳动力市场韧性十足,通胀预期大体可控,市场不断在短端被迫调高终点政策利率的预期。相比之下,本轮行情与2013年著名的“缩减恐慌”(Taper Tantrum)有着本质区别——当年收益率的暴涨主要伴随着期限溢价的失控狂飙、杠杆多头的踩踏平仓以及量化宽松退出的即期恐慌,其剧烈程度与驱动机理均不可同日而语。
实际利率为何上升:通胀可以通过政策反应发挥作用
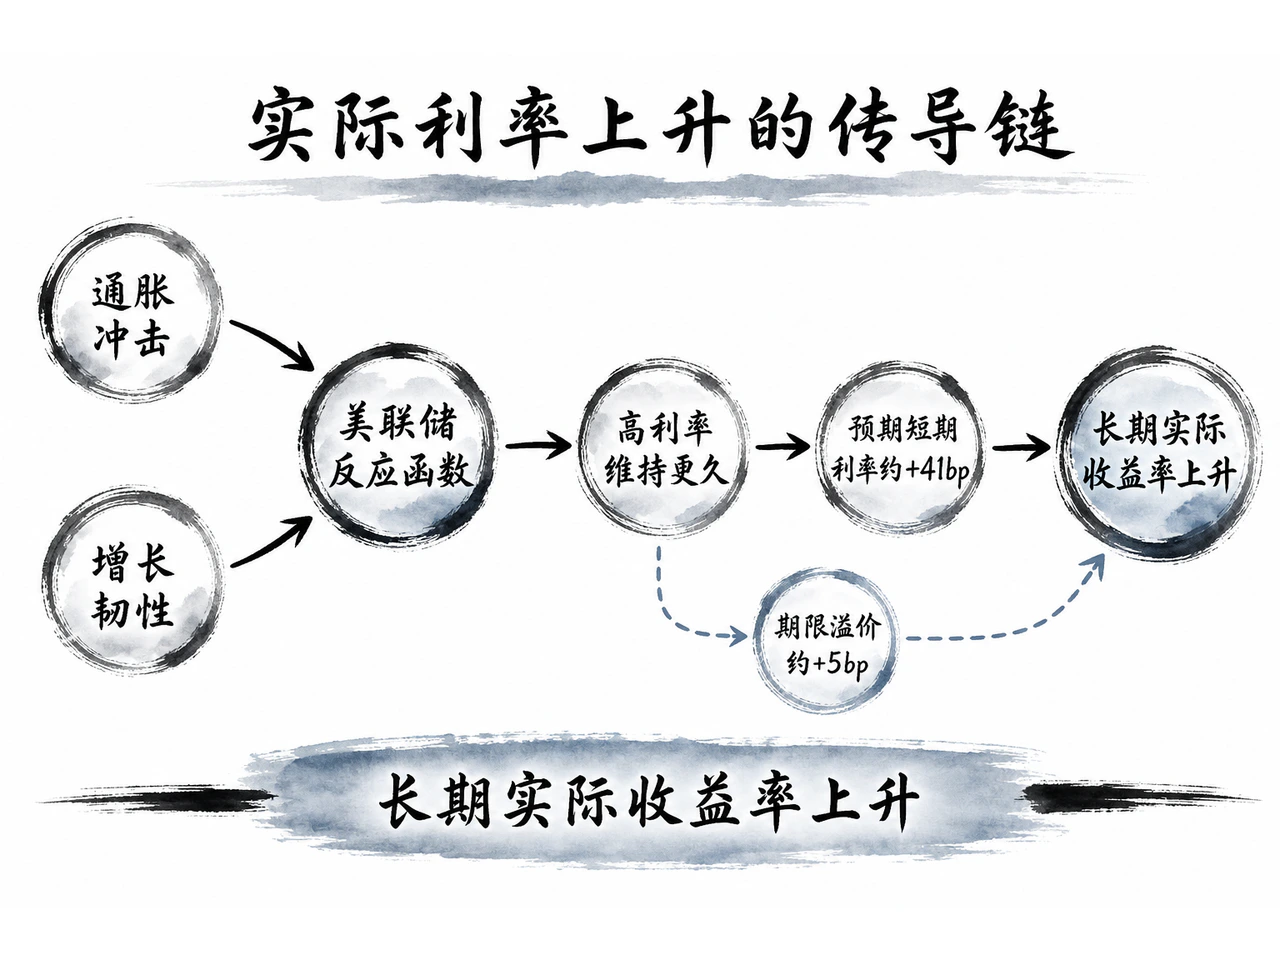
“未来短期利率预期走高”绝非因果推演的终点。如果分析仅仅止步于此,无非是在用一个利率去循环解释另一个利率。一套完整且自洽的宏观传导链,起点必然落在通胀、经济增长与金融条件的现实演化上:市场首先重塑对实体物价与增长动能的评估,继而代入预期的美联储政策反应函数(Reaction Function)推导未来的政策利率轨迹,而这一短端利率路径的变化,最终经由跨期套利机制投射到长端实际收益率的定价之中。
就今年而言,引发整个链条重估的首要引信依旧是顽固的通胀现实。美联储在6月经济预测摘要(SEP)中,将2026年总体PCE通胀率中值由3月预测的2.7%大幅调高至3.6%,核心PCE通胀率亦由2.7%上修至3.3%;与此同步,官员们对2026年末联邦基金利率的预测中值从3.4%推高至3.8%,2027年末预测则从3.1%抬升至3.6%。官方通胀预测与政策路径的同步上移,在幅度上几乎完全对应了债券市场对未来短端基准利率的重新计价。
值得注意的是,这一机制的成立完全不需要长期通胀预期同步恶化。只要资本市场依然信任美联储捍卫价格稳定的承诺,由关税、能源及供应链引发的阶段性物价冲击,就会被市场理性解读为美联储必须“将限制性政策利率维持更久”。在政策利率被迫保持高位、而中期通胀预期又被假设为将逐步向目标靠拢的背景下,两者的利差自然被持续拉大。正因如此,近端通胀压力最终体现为长端实际收益率的拔高,而非推升十年期的盈亏平衡通胀补偿——这种看似违背直觉的资产组合,恰恰是市场对央行货币政策信誉保持敬畏的映射。
而在增长维度,经济基本面扮演的则是另一重压舱石角色。美联储6月预测将2026年实际GDP增速从2.4%微调下修至2.2%,这并不支持“增长预期爆发性上调推升利率”的粗线条叙事。然而,失业率并未发生断崖式恶化,劳动生产率保持稳健,人工智能领域的全方位资本开支(CapEx)与大型科技企业的强劲盈利,均证明实体经济具备承受高借贷成本的强劲吸收能力。增长的韧性或许并未直接贡献名义收益率的大部分涨幅,但它却从根本上剥夺了美联储启动“预防式降息”的合理借口,从而让通胀压力毫无阻碍地兑现为“高利率维持更久”的真实定价。
视野放至更深远的周期维度,潜在的结构性变量是中性实际利率(r*)。科技生产力的飞跃、巨额资本投资诉求、长期的财政赤字扩张以及全球安全资产供需重构,都在理论上推动这一“既不刺激也不抑制经济”的理论均衡利率上移。然而,中性利率天然具有不可观测性,历史上全要素生产率与实际利率之间的实证关联也极具噪点。目前,FOMC与会官员对长期联邦基金利率的预测中值依然锁定在3.1%,与3月读数持平;若剔除2%的长期通胀目标锚,其隐含的长期中性实际利率仅约为1.1%。美联储内部尚未在正式决策层面确认美国经济已迈入一个实质性抬升的新中性利率范式。
长端实际利率上升,政策利率不能照着匹配
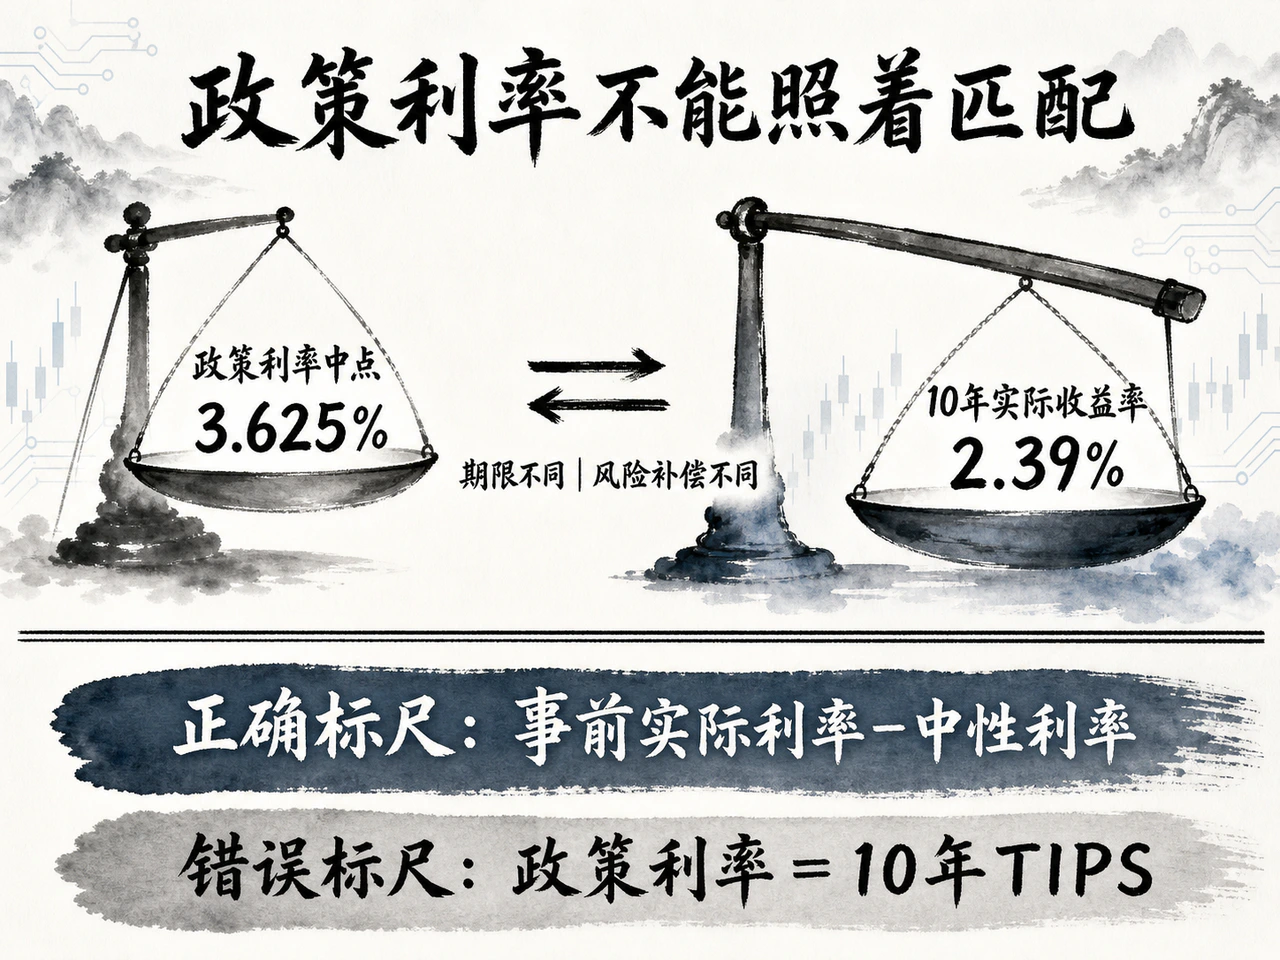
必须确立的常识是:美联储所直接调控的仅仅是隔夜名义利率,而10年期TIPS实际收益率所折射的,则是未来十年实际短期利率的几何平均期望、实际期限溢价以及流动性折溢价的复合结果。无论在理论还是实务中,短期政策利率与10年期长端实际收益率之间,都不存在任何必须相等或趋同的必然规律。若将当前高达2.39%的10年期TIPS收益率盲目视为美联储即期实际政策利率的对标基准,不仅会在期限结构和风险补偿维度产生严重的概念混淆,更极易诱发致命的过度紧缩风险。
在宏观调控的实际校准中,真正具有政策指导意义的度量衡,是“事前实际政策利率(Ex-ante Real Policy Rate)”与“短期中性利率”的相对偏离。当前联邦基金目标利率区间维持在3.50%至3.75%,中点为3.625%。然而,只要选取的通胀预期指标稍有不同,得出的紧缩力度便大相径庭:若以纽约联储7月消费者调查的一年期通胀预期3.6%来平减,当下的实际政策利率几乎贴近于零;而若代入克利夫兰联储8月模型估算的一年期CPI通胀预期约2.39%,计算所得的实际政策利率则达约1.2%。同一个名义政策利率,因通胀预期锚的选择不同,既可以被解读为尚未触及中性水平,也可以被判定为已略高于长期中性中枢。
这种巨大的测算分歧并非统计模型上的技术缺陷,它恰恰构成了眼下货币决策不确定性的风暴眼。消费者主观调查极易受到加油站油价和日常菜篮子价格的剧烈情绪扰动;而市场化资产定价模型则不可避免地掺杂了流动性风险溢价与资产定价假设的偏差。对于决策者而言,绝不可能随意挑选一个最讨巧的数据来自圆其说,而是必须穿透表面数字,综合审视劳动力薪资增速、核心服务黏性、总需求演变、就业供需以及多维通胀预期指标,以综合评估当前的实际政策利率是否具备足够的限制性,以压制通胀的二次抬头。
实际收益率上行的不同驱动源,决定了完全截然相反的政策应对方向。若长端实际利率的抬升仅仅是由于市场提前抢跑、计入了更高的美联储加息概率,那么美联储完全无需为了所谓“兑现市场预期”而去机械跟进;若长端利率走高源自财政天量发债的供需失衡或期限溢价的走阔,那么长端收益率的飙升本身就已经在企业债发行与居民住房抵押贷款端完成了实质性的金融条件收紧,此时若短端再强行加码加息,极易酿成“双重紧缩”的政策踩踏。只有当全要素生产率跃升、旺盛投资需求与持续财政扩张切实推高了实体经济的中性均衡利率,抑或是通胀反弹与终端需求过热清晰证明当下的实际政策利率限制不足时,政策利率才具备跟随宏观均衡水平实质性上移的充分必要条件。
这一机制的反向作用同样立竿见影。一旦未来通胀预期加速回落而美联储的名义政策利率纹丝不动,事前实际政策利率将发生被动式的自我紧缩;若届时就业市场与终端总需求出现疲态,美联储反而需要适时引导名义利率下行,以防止在未主动加息的表象下造成借贷成本的自我勒紧。货币政策的终极职责在于熨平通胀与就业的周期波动,而非为了迎合某种既定的美债收益率曲线形态而削足适履。
当前存在轻度校准风险,但还不是严重政策错配
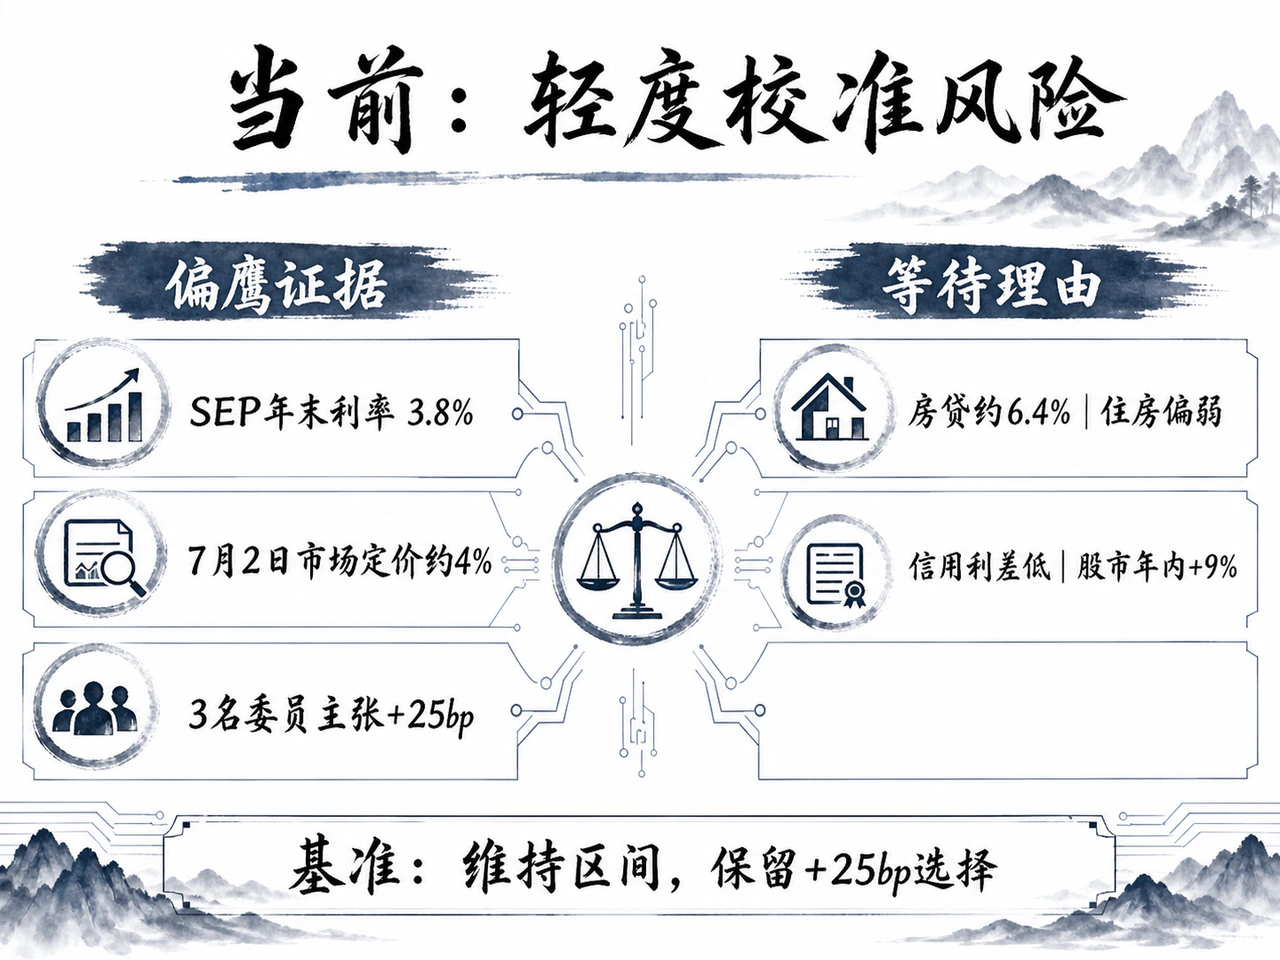
不可否认,支持鹰派立场的论据确实正在积累。美联储6月经济预测给出的2026年末适宜政策利率中值为3.8%,小幅高于当前3.625%的有效执行中点;美联储7月货币政策报告所引用的利率期货定价亦显示,截至7月2日,衍生品市场一度预计年末有效联邦基金利率将逼近4%关口;而在7月的议息会议上,已有三名委员明确主张应果断加息25个基点。从这一视角审视,现行的政策利率设定与官方预测以及市场预期之间,确实存在大约25至40个基点的温和偏差。
现实中的通胀数据同样未能释放任何转向宽松的通行证。截至5月的前12个月,美国总体PCE同比涨幅录得4.1%,核心PCE同比上涨3.4%;而纽约联储7月调查显示的一年期消费者通胀预期仍停留在3.6%的高位。即便地缘引发的能源脉冲有望逐步消退,租金与住房服务通胀显露见顶迹象,截尾均值PCE(Trimmed Mean PCE)读数也相对温和,但政策制定层显然无法草率认定这轮物价上行仅仅是若干会自动均值回归的相对价格波动。一旦核心商品、除住房外的核心服务以及劳动力薪资增速重新形成联动加速,一次补丁式的25个基点加息行动就将具备极其过硬的决策抓手。
然而,强力钳制鹰派冲动的硬约束,则直接源自长端金融条件所施加的剧烈收紧。当前10年期TIPS实际收益率已攀升至2.39%的多年高位,30年期固定抵押贷款利率徘徊在约6.4%附近,住宅固定投资与成屋销售规模持续深陷冰点,中小企业在商业银行体系内的信贷条件也格外严苛。若在当前节点继续盲目推高短端政策利率,势必将这些早已因借贷成本高企而步履维艰的敏感部门进一步推向更深度的收缩泥潭。
更深层的现实在于,美国经济的微观体感呈现出极其罕见的“K型分化”,并未展现出无差别的全面流动性紧缩:高收益与投资级企业信用利差死死咬在历史极低分位数,头部蓝筹跨国企业通过公开债市融资依然通畅无阻,标普500指数年内累计斩获约9%的涨幅,以AI算力基建为代表的高科技设备投资更是一骑绝尘。长端实际利率高企,而风险资产与大盘巨头却依然能轻松吸纳资金,这说明宏观金融条件是高度割裂而非单向全面收紧。这种冰火交织的异象,恰恰为美联储提供了不必急于选边站队、保留观望以待更多关键数据落地的政策腾挪空间。
因此,当前更为审慎的基准政策姿态,绝非亦步亦趋地盲目追赶10年期TIPS收益率去连续加息,而是稳妥维持在3.50%至3.75%的限制性区间内,同时在政策工具箱中保留一次25个基点的加息期权以作威慑。假若后续核心通胀与趋势物价指标久攻不下,非农就业依然坚挺,科技资本开支持续火爆,那么政策利率顺理成章需向3.75%至4.00%区间适度校准;但假若长端畸高的实际借贷成本开始全面反噬就业市场、拖累居民消费并重创非AI广泛产业的民间投资,而长期通胀预期依然受控,那么适时维稳甚至相机降息,才是防范货币政策酿成过度紧缩悲剧的成熟之道。
归根结底,评估美联储政策是否真正落后于曲线,其裁判依据绝非“短期政策利率是否机械抹平了长端实际收益率的差距”,而应聚焦于三组兼具宏观实操性与可验证性的核心信号:其一,通胀压力是否真正由外生性的能源关税冲击,全面传导扩散至内生性的薪资增长与核心服务价格之中;其二,经济系统的中性利率中枢是否确实因生产率与产业投资的重构而不可逆地大幅上移;其三,长期居高不下的实际借贷成本,是否已经开始在广谱维度对宏观就业与终端总需求产生不可逆的实质性杀伤。就现阶段而言,美联储固然面临着约25至40个基点的轻度校准偏差风险,但断言其货币政策已与市场发生严重脱节与系统性失灵,显然言过其实。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…