
说明: 聚焦 2026 年中期选举窗口下的美联储——剖析政治压力如何扰动政策路径,以及联邦基金利率更深层的宏观经济锚。 性质: 政策与市场机制研究。
双重叠加:政治变量不得不看
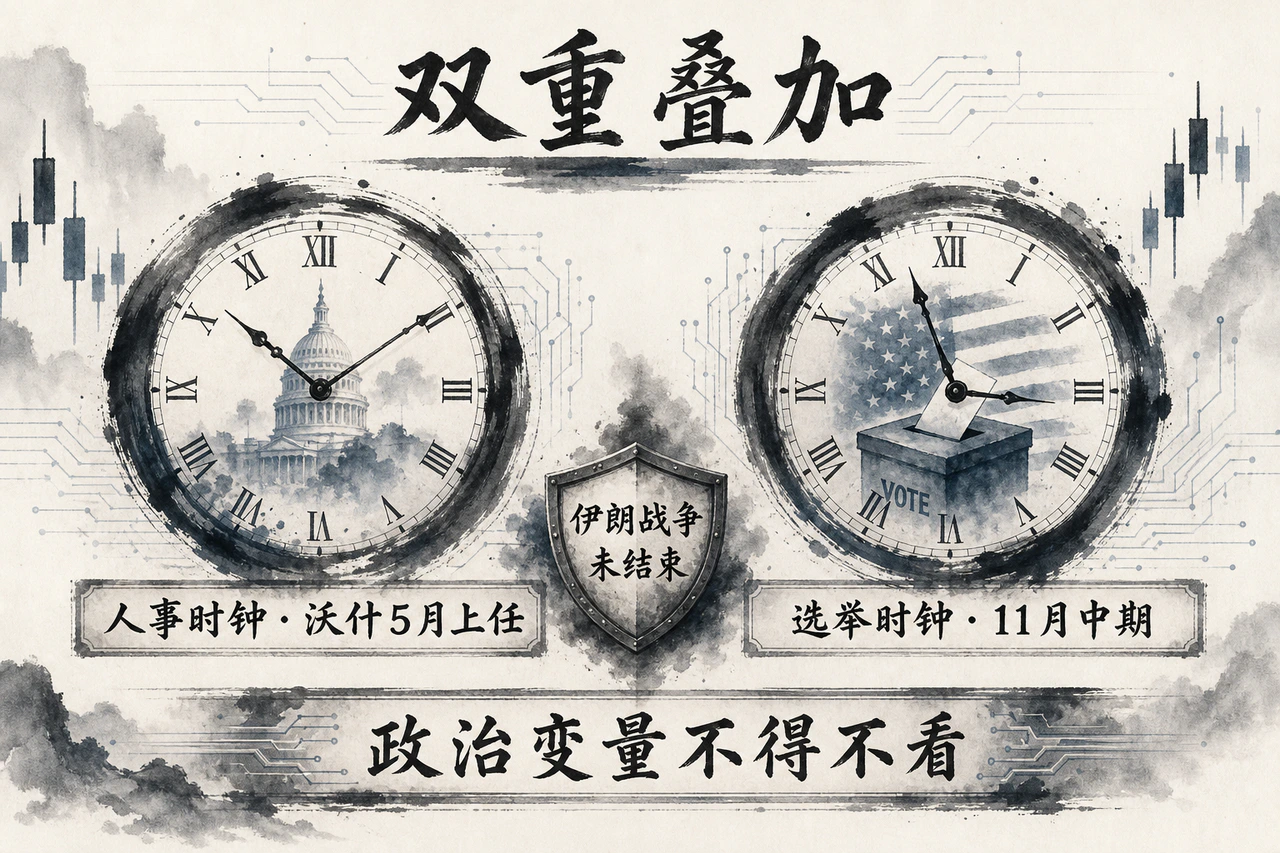
2026 年的美联储,正处在一个极为罕见的人事与选情夹缝中。
一边是人事时钟的转动:凯文·沃什(Kevin Warsh)5 月刚接任美联储主席,履新蜜月期转瞬即逝;另一边是政治时钟的逼近:11 月国会中期选举的大考已近在眼前。往常这两项重大变量大多错峰发生,市场尚有充裕的缓冲去分别消化换帅与选情;可一旦两相重叠,来自白宫的政治压力便会毫无阻隔地直接传导至 FOMC 议息会议的讨论桌前。
更严峻的是,今年外部宏观环境还遭遇了地缘冲击的剧烈拉扯:中东战事胶着延宕,能源与生活成本持续抬头。特朗普政府一贯行事凌厉,公开、频繁地要求联储尽早降息。这便构成了三股截然对立的诉求:白宫渴望更为宽松的金融条件与经济数据,选民迫切期盼更低的油价与账单开支,而美联储的首要天职则是坚定地将通胀重新钉回 2% 的长期目标。当多方诉求深陷零和博弈,政治力量便不再只是盘面上转瞬即逝的边际噪音,而成为推演利率路径时无法规避的硬约束。
不过,穿透这场声势浩大的政治博弈,我们需要探究的核心命题并不是“白宫到底能否逼迫联储降息”,而是:在政治干扰声浪登峰造极之际,联邦基金利率究竟依靠什么在底层维持锚定?
大选年:历史经验怎么说
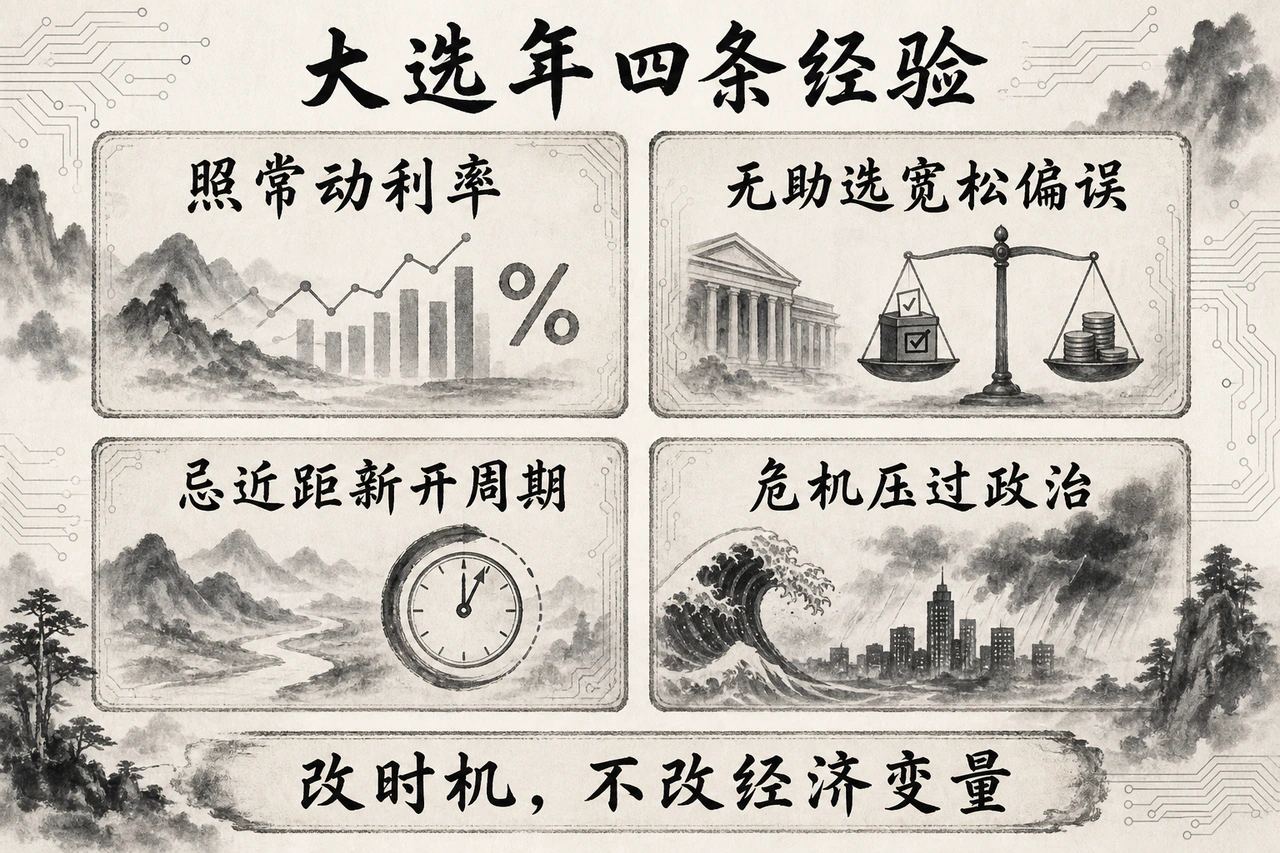
首先需要厘清历史参照系:通常探讨的“大选年”严格对应四年一度的美国总统大选。梳理 1970 年代以来的半个世纪实证,美联储在选举周期的应对逻辑其实呈现出高度一致的规律:
其一,大选年联储绝非按兵不动。历史数据显示,政策利率在选举年份极少陷入全年冻结。但需要注意的是,期间落地的绝大多数加息或降息动作,本质上都是此前早已启动的宏观周期的自然顺延,而非为了迎合选举而临时仓促起步的新周期。
其二,数据并不支持所谓“选前必放水”的阴谋论。复盘历次大选年的政策调整,加息与降息的概率分布基本各占一半,调整幅度与非选举年份也并无统计学上的显著差异,“逢选必降”的经验法则在历史上根本无法成立。
其三,央行真正避之不及的,是“被市场认定在政治站队”。联储极其忌讳在距投票日临近的狭窄窗口内突然扭转方向或开启全新一轮宽松与紧缩;但若既定调整正按部就班推进,决策者则更倾向于依据硬核数据走完全程。
其四,重大宏观危机始终拥有压倒政治周期的最高优先级。无论是 2008 年的次贷风暴还是 2020 年的新冠疫情冲击,都充分证明一旦系统性金融风险或断崖式衰退来袭,任何选举政治日历都无法阻止联储采取果断而极端的救市行动。
纵观现代联储历史,来自白宫的施压屡见不鲜——从尼克松对伯恩斯的强力威逼、里根政府幕僚对沃尔克的侧面敲打、老布什公开抱怨格林斯潘降息迟缓,再到特朗普首个任期内对鲍威尔的指名道姓。这些摩擦表明政治干预始终存在,但联储的常规操作决非“按选票调节利率”。真正带来灾难性后果的,恰恰是 1972 年那种货币政策被选举政治彻底“俘获”的惨痛教训,其最终代价是长端通胀锚彻底失控,诱发了大通胀时代的到来。
归根结底,选举周期改变的主要是联储的政策沟通姿态以及启动新周期的门槛与时机,它很难从根本上颠覆由经济基本面决定的利率内核。
中期年不同,今年更不同
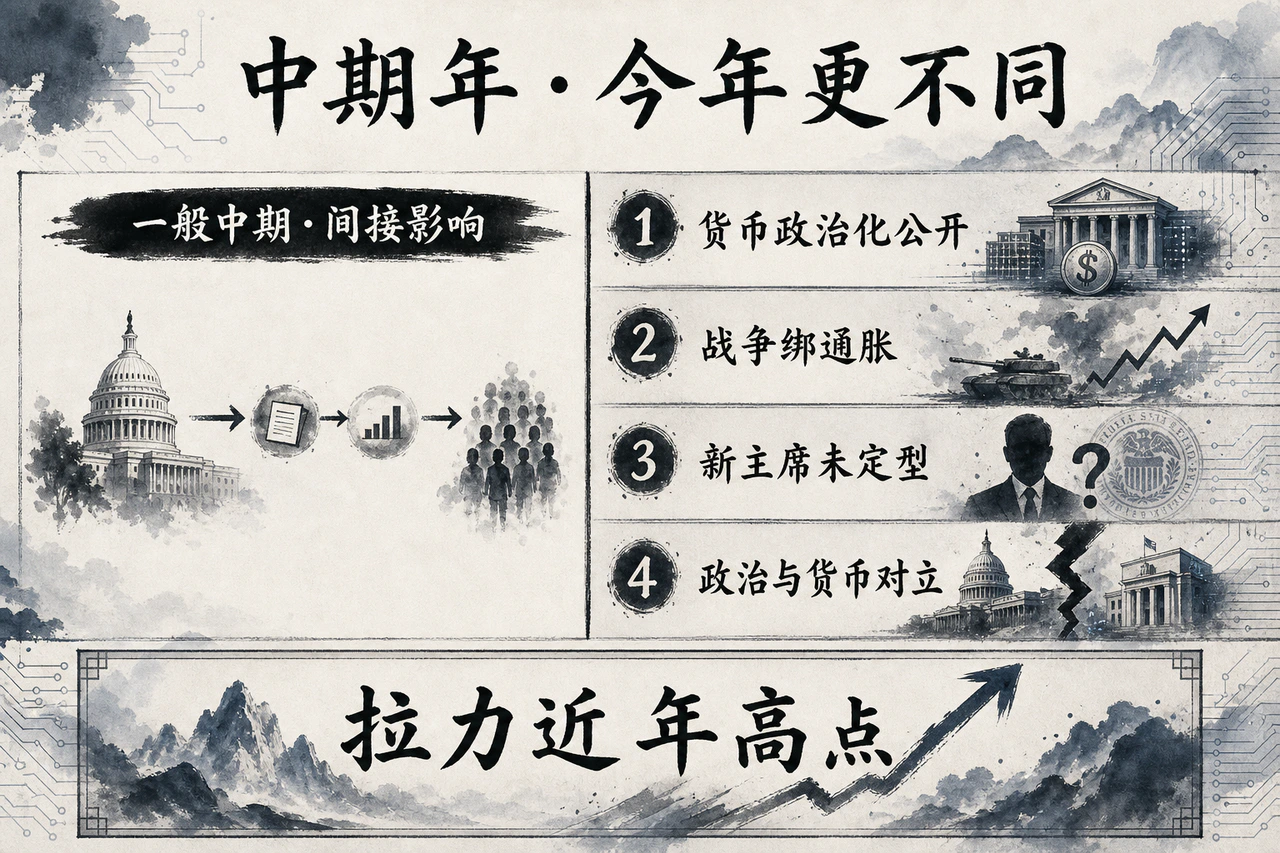
理解 2026 年,必须首先纠正市场常有的概念混淆:当前面对的不是白宫易主的总统大选,而是国会席位重排的中期选举。两者的政治力学运作截然不同,对货币政策的传导链条也大异其趣。
在常规的中期选举周期中,执政党在国会丢掉席位几乎是历史常态。市场交易的核心逻辑在于押注“分治国会”的概率,进而对未来的财政扩张空间、产业监管取向以及贸易政策进行重新定价。在货币层面,美联储历来没有“为中期选举保驾护航”的既定脚本,政策重心依然锚定在通胀、就业和金融环境的紧缩度上。中期选举对货币的影响往往是间接的:选情焦虑促使白宫和国会调整财政刺激或地缘博弈的策略,进而迂回反哺至通胀预期的变动中。
然而,在这一看似按部就班的传统规律之下,2026 年的当下格局却显露出多重极其剧烈的反常异动:
首先,是白宫对货币政策公开施压的烈度前所未有。特朗普政府彻底打破了 1990 年代以来历任总统恪守“不对联储货币决策指手画脚”的政治默契,以极为露骨和高频的姿态要求联储降息。这种政治化表态显著抬升了市场对于央行独立性受损的风险溢价——即便联储最终顶住压力没有降息,金融资产估值中的折现率波动与风险贴水也已被大幅推高。
其次,中期选举的政治焦虑与地缘战争引发的供给型通胀深度交织。伊朗局势的胶着不仅推高了全球原油成本,更将物价压力直接传导至美国普通家庭的生活账单之上。通胀高企与地缘泥潭双双侵蚀着执政民意,使得白宫对“通过全面降息提振经济体感”的诉求,远比往届普通中期选举更加饥渴。
再者,FOMC 决策层正处于权力交接初期,尚未形成稳态预期。在以往的大多数中期选举窗口中,美联储主席通常已在位多年,其政策反应函数和沟通风格已被市场反复校准并形成共识。但眼下是新主席走马上任后面临的首场大考,无论是全新的沟通框架,还是对 2% 通胀目标的再阐释,全市场都在动态重测。当强烈的外部政治压力迎面砸向一个尚未完全固化的反应函数时,预期的脆弱性被成倍放大。
最后,也是最为根本的矛盾:政治诉求与货币逻辑发生了严重的方向性背离。白宫需要降息来刺激流动性,但地缘冲突催生的恰恰是供给端物价冲击。如果央行在通胀抬头的背景下强行降息,实质上等同于用货币放水去为战争溢价埋单——自沃尔克确立现代央行信誉以来,这在货币政策铁律中几乎属于不可触碰的红线。由此,政治诉求的最优解与货币稳定的最优解爆发了极其尖锐的正面冲突。
概括而言,眼下的核心矛盾绝非“中期选举会导致联储更爱降息”,而是“极端施压的白宫、未决的地缘战事、刚刚易帅的联储领导层”这三股极端力量的罕见对撞,将政治对货币政策的拉力推向了近几十年来的历史高位。
沃什:独立宣言与任命来源的张力
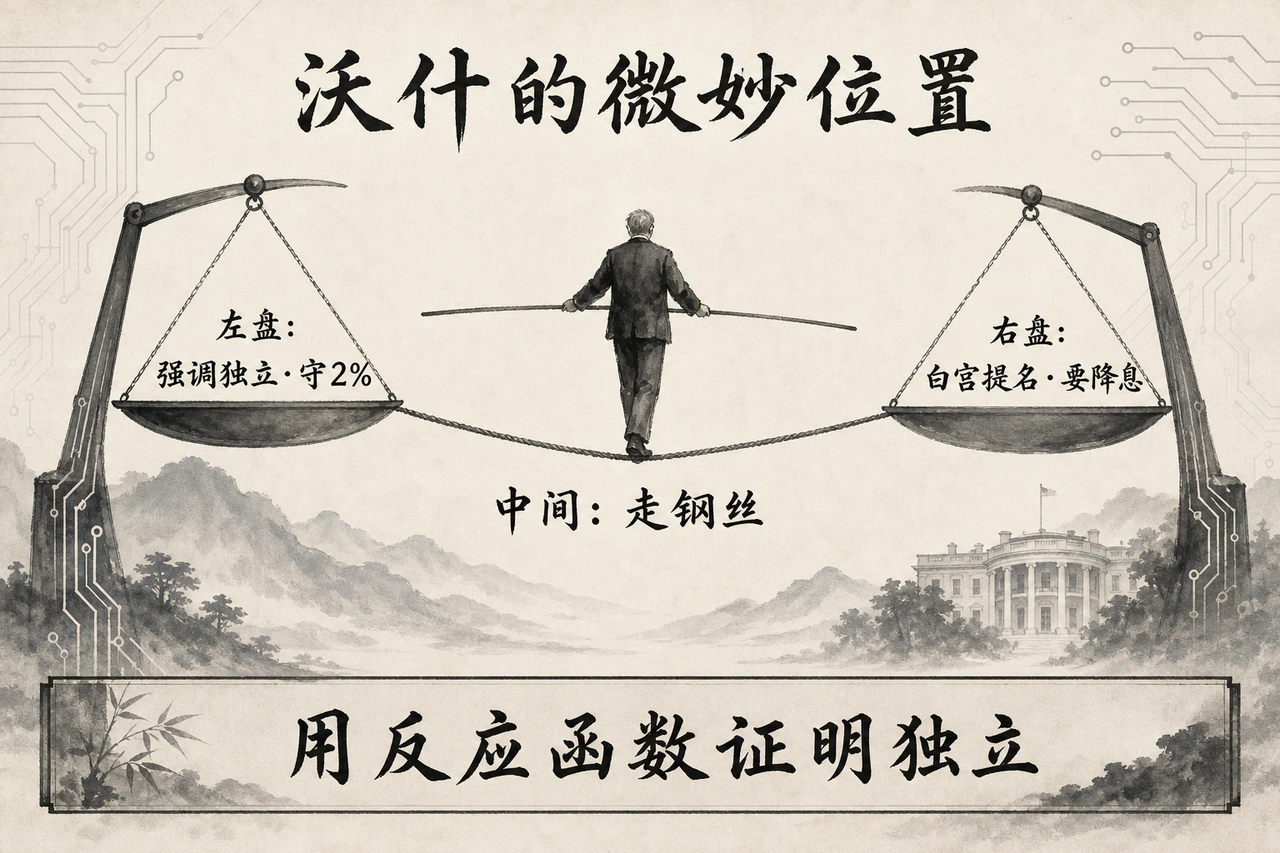
自履新以来,沃什在各种公开场合言必称“美联储的制度独立性”与“2% 硬性通胀目标”。从实际行动来看,他并未像部分悲观预期那样在上任初期向白宫献媚放水,而是在历次议息会议中保持按兵不动,甚至刻意收紧了前瞻指引。这一切表态与举措,显然意在迅速重塑自身作为“强硬抗通胀斗士”的央行威信。
然而,其权力来源与政治现实之间的结构性张力却无法轻易抹去。作为由特朗普提名并由参议院确认的主席,市场自然会在关键转折点审视其底色:当宏观压力真正降临时,他究竟站在哪一边?随着中期选举日益逼近,白宫对于压低借贷成本和释放流动性的施压只会变本加厉。与此同时,FOMC 的决策机制并不是主席一人的独角戏,委员会内部错综复杂的投票权结构与潜在的异议票,对任何激进的单边转向都构成了天然制衡。此外,沃什收敛前瞻指引的做法虽保留了操作灵活性,却也带来了明显的负溢出效应:央行对未来路径的指引越少,市场留下的认知真空就越大,而汹涌的政治噪音往往最擅长趁虚而入、填补预期。
因此,沃什眼下面临的最大难题,绝非在下一次点阵图上挑选一个具体的利率点位,而是在两类灾难性的极端情境之间走钢丝:若完全遵从白宫诉求过早宽松,美联储积累半个世纪的远端通胀锚将毁于一旦;若选择在舆论场与白宫彻底撕破脸公开对决,引发制度性信任崩塌,短期资产价格与金融市场将承受无法控制的剧烈动荡。央行史的经验早已证明,真正能够捍卫尊严的联储掌门人,从来不是靠记者招待会上的口头宣言来证明独立,而是依靠在风暴中持续执行可信的通胀反应函数,以真金白银的政策定力立信于天下。
深层锚点:利率最终钉在增长与通胀上
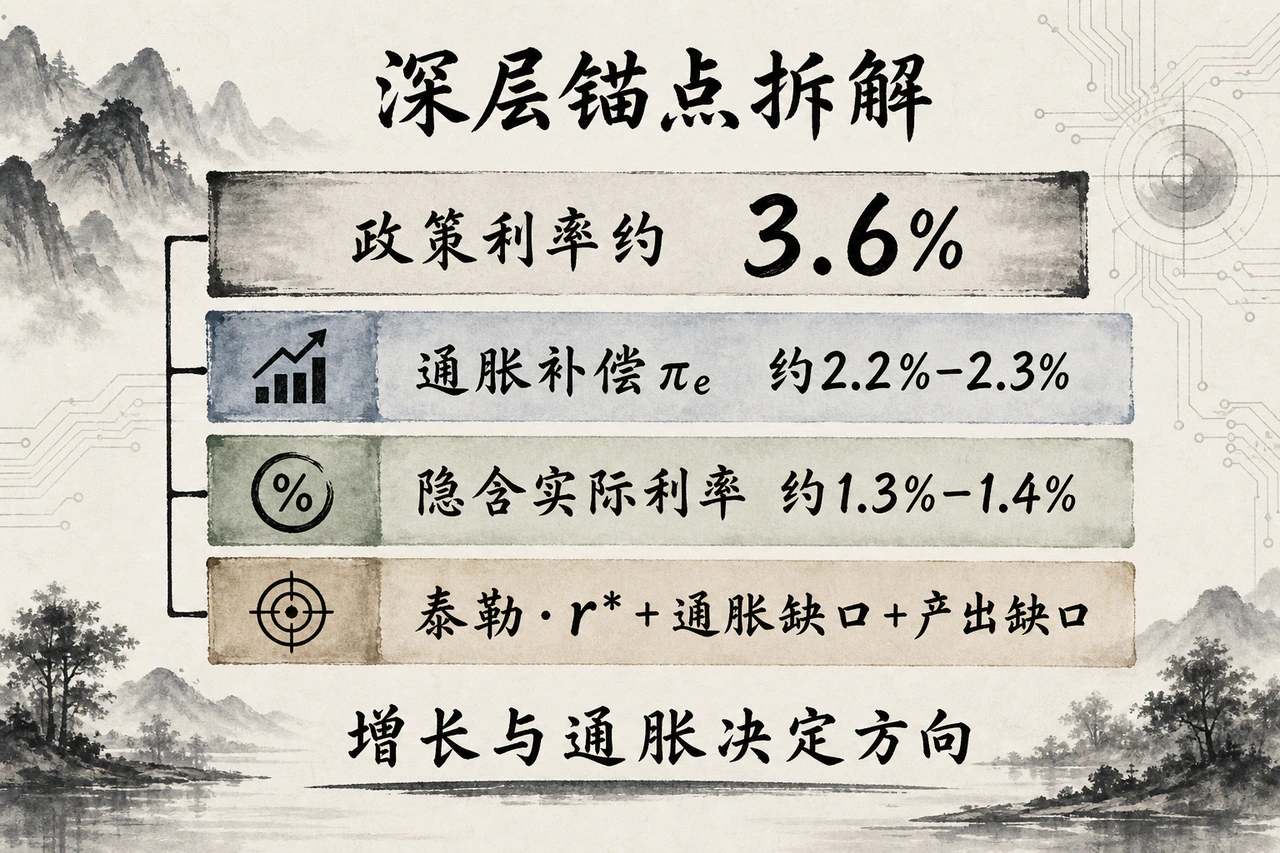
深入审视政治博弈,是为了看清扰动市场情绪的噪音源头。然而,抛开短期的政治纠缠,联邦基金利率在深层次上始终受制于不可违背的宏观恒等式与经典货币规则。利率的长期中枢决非政治喊话所能任意揉捏,它必须遵循其底层的经济学锚定。
从费雪效应的底层定价逻辑来看:名义利率首先由“实际资本回报 + 通胀溢价补偿”共同决定,即: 名义利率 ≈ 实际利率 + 通胀预期。 任何名义政策利率,本质上都可以拆解为资金真实的借贷价格与对未来购买力侵蚀的贴水补偿。
当前有效联邦基金利率维持在 3.6% 的水平,政策目标区间依然落在 3.50%–3.75%。若以 5 年期和 10 年期 TIPS 隐含的盈亏平衡通胀率(约 2.2%–2.3%)作为中长期通胀预期的锚,对应的隐含实际政策利率大致落在 1.3%–1.4% 区间。但如果换用现阶段仍显著高于 2% 目标的已实现 CPI 计算事后实际利率,真实政策紧缩度甚至还要更低,已然逼近中性乃至略显温和——这也从侧面印证了为何当前“看似高企的名义利率,其实际金融约束力并不如直觉那般严苛”。在政治强压下,联储固然能在短期内以行政意志压制名义利率;但只要通胀预期未能同步回落,名义下行就直接等价于实际利率的被动骤缩,即人为压低资本的真实价格。其必然结果往往是内需过早复燃、通胀预期再度失控,并迫使长端美债收益率要求更高的期限溢价。纯粹的宏观算术关系,从来不会因选举政治的介入而自动失效。
进一步引入泰勒型规则的动态视角:基准政策利率必须对“通胀偏离度”与“产出偏离度”提供系统性的反馈补偿。其简化形式通常表述为: 名义政策利率 = 实际中性利率 + 当前通胀 + 0.5 × 通胀缺口 + 0.5 × 产出缺口。 这一恒等式清晰表明,3% 左右的政策利率绝不是随性拍板的政治筹码,而是对四个宏观变量的同时标价:实际中性利率(在充分就业且通胀达标时的均衡实际利率)、实际物价水平、通胀相对 2% 目标的超额溢价,以及实体产出相对潜在增长能力的缺口。
若按数量级对当前 3.50%–3.75% 的政策区间进行粗略拆解:其中约 2 个百分点构成了锚定长期通胀目标所必需的“名义底座”;约 1–1.5 个百分点对应着经济稳态运行所需的实际中性利率(参考 FOMC 中长期利率预测中位数推算,中性实际利率通常在 1% 左右);剩下的周期性调整项,则专门用于抑制超标通胀或对冲衰退风险。在地缘战争推高能源成本的当下,这一周期项本应取正值(即施加额外紧缩);而白宫为了中期选举考量,却竭力要求将其扭转为负值(即实施逆势宽松)。政治干预往往试图强行篡改该项的正负符号,但强扭规则的惨烈代价,是通胀预期的报复性上扬,而这笔债务在下个周期必须连本带息偿还。
追溯至宏观底层的终极锚点:实际中性利率的上限,最终由美国经济潜在增长率的天花板所决定。一国的潜在增速取决于人口结构、劳动力素质、资本深化程度,以及全要素生产率的演进——在当下,尤其是 AI 巨额资本开支能否切实转化为持久的生产率红利。潜在增长提速、资本回报丰厚,经济所能承载的均衡实际利率便水涨船高;反之,若增长乏力、储蓄过剩,中性实际利率便会自然滑落。正因如此,政策利率在宏观哲学层面根本不是美联储主观意志的产物:在牢牢锚定通胀预期的铁律下,名义利率的使命,是确保实际资金价格与潜在生产率及资本回报保持动态自洽。
这正是“为了迎合选票而降息”绝无可能成为长久良策的根本原因所在:政治或许可以强行扭曲某个季度的名义读数,却绝无可能让资金成本长期背离增长与通胀所决定的物理均衡。强行压降的后果绝不是换来健康增长,而是直接引爆下一轮更具破坏性的恶性通胀,最终迫使央行以更剧烈、更具破坏性的加息幅度予以反噬——1970 年代大通胀留给现代央行最血腥的教科书案例,正是这段历史的完整写照。
将当前的现实博弈置于这一分析架构中,逻辑豁然开朗:中东地缘战事推高的是供给型通胀与外生风险溢价,并未抬升美国长期的潜在生产率;中期选举升温放大的只是白宫对短周期流动性红利的急迫索求;而沃什的历史使命,则是在风浪中捍卫 2% 的信誉底线,确保利率决议继续对通胀缺口和产出缺口给予真实、严谨的函数响应。选举周期与人事更替固然决定了短期的市场噪音与操作窗口,但经济潜在增长与通胀预期的拉扯,才真正支配着利率中枢的最终水位与演进航向。在政治博弈白热化的特定季节,联邦基金利率或许会因妥协或试探而偏离数十个基点;但若试图彻底背离“实际中性利率 + 通胀补偿 + 周期缺口响应”构筑的深层经济锚,代价将是整个金融系统中最宝贵的无形资产——通胀预期的彻底脱锚。美联储或许不得不忍受暂时的政治尴尬,但面对宏观经济学的冷酷算术,任何人都无法长期作弊。
(主要依据:美联储官网沃什国会证词与政策表态;FRED 盈亏平衡通胀数据;纽约联储与圣路易斯联储关于中性实际利率的公开研讨;Pictet、路透社等对大选年货币政策演变的历史实证梳理;公开民调与地缘战事对通胀传导的相关报道。)
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…