
说明: 本文为「沃什美联储改革」专题系列第五篇。此前四篇分别探讨了沟通机制改革、缩表与资产负债表重塑、通胀度量框架重构,以及 AI 生产率对潜在产出与自然失业率的影响。本篇聚焦 2026 年特殊的宏观环境:当中期选举周期叠加联储新主席上台,政治博弈究竟如何演变为货币政策的额外变量?在纷乱的政治噪音背后,政策利率真正的深层经济锚又落在何处?
性质: 宏观政策与债券市场机制研究,不构成投资建议。
引子:今年的政治变量,不能再当噪音
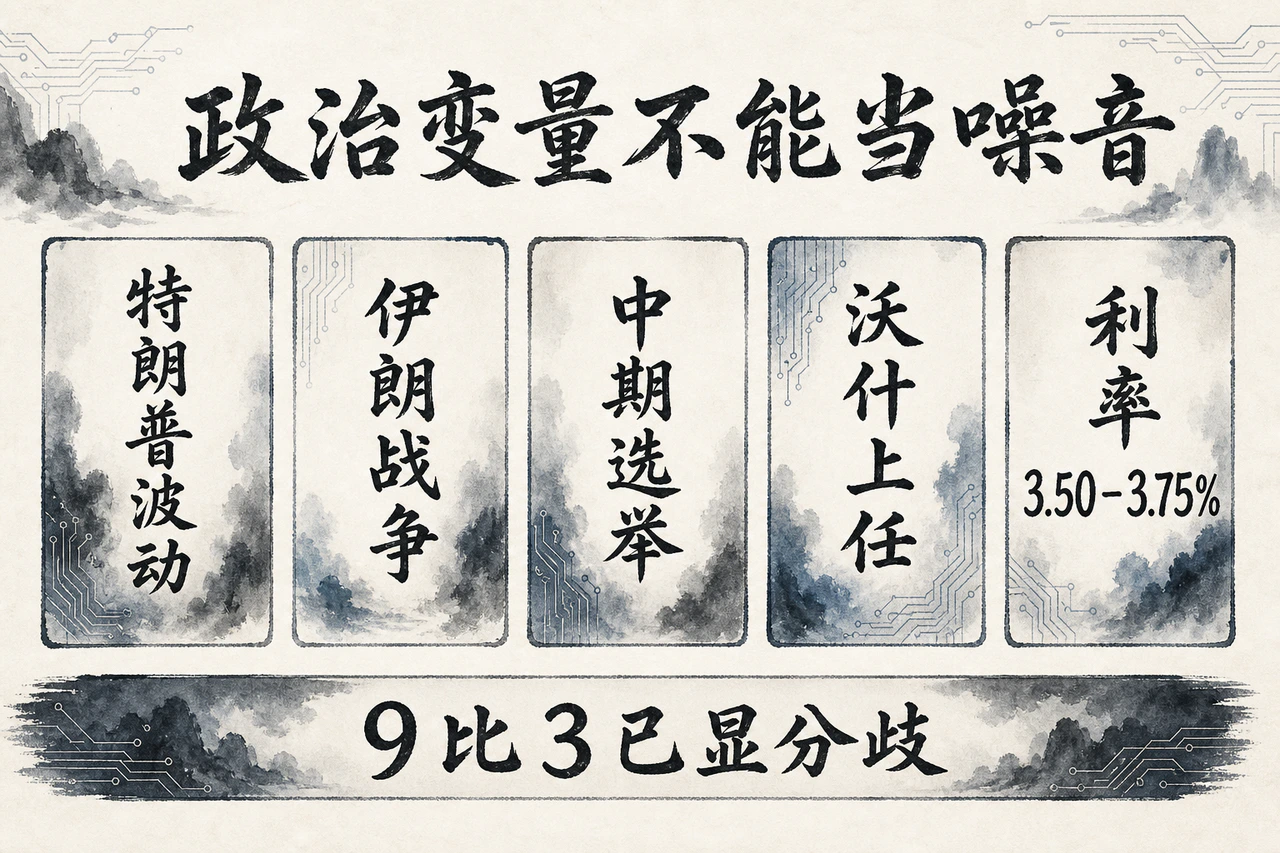
2026 年的美联储,被推入了一个极其罕见且复杂的政治与宏观共振期。
在这个时间节点上,几股相互对冲的力量同时收紧:白宫的政策议程更趋激进且充满博弈色彩;伊朗战事胶着未决,能源冲击、财政赤字与地缘政治风险相互缠绕;美国正式步入中期选举的倒计时;凯文·沃什于 5 月 22 日正式挂帅美联储;而在 7 月 29 日的 FOMC 会议上,联邦基金利率目标区间虽然连续维持在 3.50%–3.75%,但 9 比 3 的投票分歧,已经将委员会内部的政策裂痕公之于众。
这绝非一次常规的主席更替,更不是一次寻常的中期选举。沃什带着特朗普的公开背书走马上任,天然被贴上了政治标签;而白宫正处在选民检验政绩的高压窗口。当战争、油价、供给压力与国会席位争夺挤压在同一个狭窄周期内,交易台真正焦虑的,早已不再是「下一次议息到底按兵不动还是降息 25 个基点」,而是一个关乎底层信仰的追问:
美联储的政策利率,究竟还在遵循宏观经济的客观规律,还是正在被动服从于政治周期的意志?
要理清这个逻辑,必须将问题拆成两个层面: 第一层看政治:总统大选、中期选举与央行掌门人换届,究竟通过什么具体路径干扰货币政策? 第二层看宏观:即便政治压力铺天盖地,政策利率最终会被怎样的经济铁律死死锚定? 真正的答案,绝不是一句空洞的「2% 通胀目标」,而是由经济增长、潜在产出、自然实际利率、通胀预期与产出缺口共同构筑的深层引力场。
一、大选年通常怎样影响货币政策
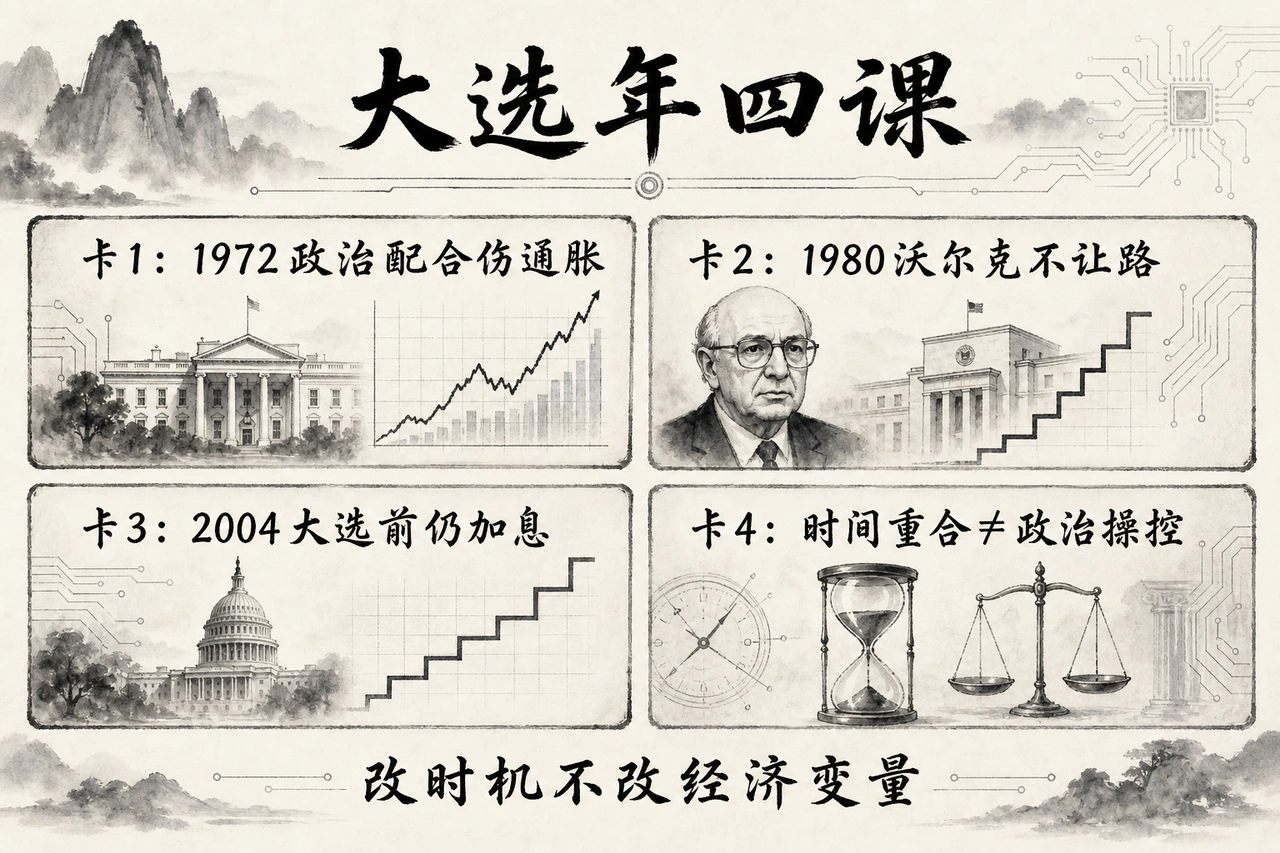
在传统的政治经济学逻辑中,大选前夕的执政党有着极其清晰的诉求:充沛的就业增长、实际可支配收入提升、金融资产平稳上行、信贷环境宽松以及绝对避免经济衰退。因此,来自行政当局的本能偏好永远是「低利率、弱美元与扩张性财政」。
但货币政策的物理现实是:传导机制存在极其漫长且不确定的时滞(Friedman’s long and variable lags)。基准利率调降,需要经过借贷成本传导、居民房贷与车贷修复、企业资本开支落地、总需求扩张,最后才体现为新增非农就业与薪资改善。大选前几个月即便强行要求联储降息,实体经济往往根本来不及在投票日前见效,反而可能在选后迅速催生通胀反扑与资产泡沫。理性的政府与其在大选前夕临阵施压,更倾向于提前一到两年布局宽松环境。
历史经验同样不支持「大选年美联储必然降息」的粗糙假设。
1972 年,尼克松谋求连任,白宫施加了空前露骨的政治压力。时任美联储主席阿瑟·伯恩斯选择配合,维持了极度宽松的流动性。短期内美国经济确实表面繁荣,但随后遭遇第一次石油危机与物价管制破裂,通胀旋即演变为失控的滞胀螺旋。这一历史教训极为惨痛:央行可以在短期内向政治低头,但宏观经济规律绝不会被选票收买,随之而来的清算必然是更具摧毁性的极端高利率与深度衰退。
1980 年,保罗·沃尔克面对根深蒂固的两位数恶性通胀,在大选年依然选择逆风前行、铁腕紧缩。短期内实际利率飙升、失业率陡增、经济陷入二次衰退,卡特政府因此在选战中遭遇惨败。沃尔克没有为总统连任让步。这恰恰印证了央行独立性的本质:独立并不意味着与政府对抗,而是意味着央行有制度底气做出短期内极其痛苦、但有利于长期物价稳定的正确决断。
2004 年,格林斯潘治下的美联储在大选前夕启动了按部就班的加息周期,小布什依然成功连任。这表明利率升降本身,并不构成选民投票行为的单一决定变量。
至于 2012 年大选前的 QE3,以及 2024 年秋季美联储的预防性降息,虽然因时间窗口贴近选战而招致政治质疑,但细究其决策肌理,政策转向早在此前数月就已被通胀下行或劳动力市场降温的数据所驱动,金融市场也已提前充分定价。判断政策是否受到政治污染,关键看数据逻辑是否自洽、框架是否延续、FOMC 内部是否存在合理解释,绝不能单纯以时间节点与选举日重叠来定罪。
归根结底:大选年通常改变的是央行沟通的谨慎程度以及开启新周期的微观窗口,却极少能够根本改写决定利率的经济变量。
二、中期选举年有什么不同
中期选举的博弈架构与总统大选有着本质区别。大选决定行政权的归属,而中期选举争夺的核心是国会参众两院的控制权。因此,它对货币政策的直接干预力度相对较弱,但对财政空间与国会政治监督的影响却呈指数级放大。这正是所谓的「额外变量」:它并不直接代行 FOMC 的投票权,却重塑了美联储在做出决策时所面对的财政供给、监管审查与市场预期环境。
从周期节奏来看,中期选举往往卡在政策滞后的尴尬断层。总统四年任期的第二年,执政初期推行的大规模减税、关税壁垒或产业法案正处于全面发酵期,而此前紧缩或宽松的货币政策也正好走完 12 至 24 个月的滞后周期。这种错位往往酿成尖锐冲突:白宫迫切需要立竿见影的景气指标为党派选情护航,而美联储面对的却可能是前期激进财政遗留的通胀粘性与债务供给压力。
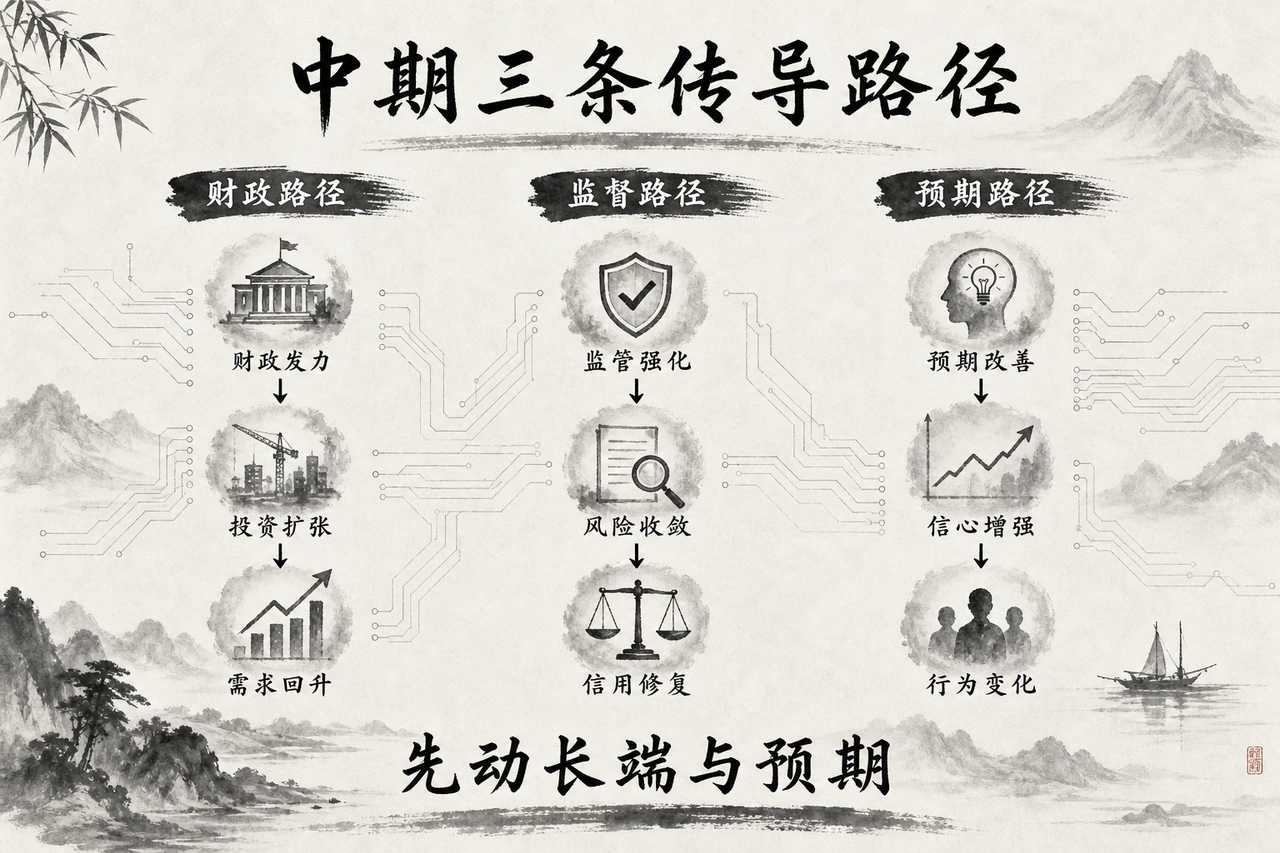
中期选举的扰动主要沿三条路径向外扩散:
其一是财政路径(Fiscal Channel)。国会多数席位的归属直接决定了未来的税收法案、财政赤字上限、军费拨付与地缘援助规模。若出现「白宫与国会同党统一」,财政赤字扩张通常更为顺畅,推升总需求的同时加剧国债天量发行,迫使长端利率承压上行;若形成「国会府院分治」,新增刺激计划将被严格锁死,但政府停摆与债务上限博弈的尾部风险随之上升。
其二是国会监督与审查路径(Oversight Channel)。国会委员会领导权的易手,直接改变参议院银行委员会和众议院金融服务委员会的权杖归属。反对党主席主导的半年度听证会、针对美联储账面亏损与资产负债表的公开质询、对理事提名的政治阻挠,都会急剧抬高沃什与美联储的沟通成本。这虽不能改变单次会议的利率票决,却会形成强烈的政治噪音场。
其三是预期与资产定价路径(Expectation Channel)。华尔街的交易台绝不会等待选票出炉才做动作。市场会提前围绕税收预期、发债预期、监管松绑及关税政策重新定价。往往是在实际投票发生前,10 年期美债收益率、期限溢价、美元指数以及 5 年期通胀互换(5y5y breakeven)就已经出现大幅位移。因此,中期选举首先冲击的是长端利率与金融条件(Financial Conditions),进而倒逼短端政策利率的应对。
三、2026年为何可能更不一样
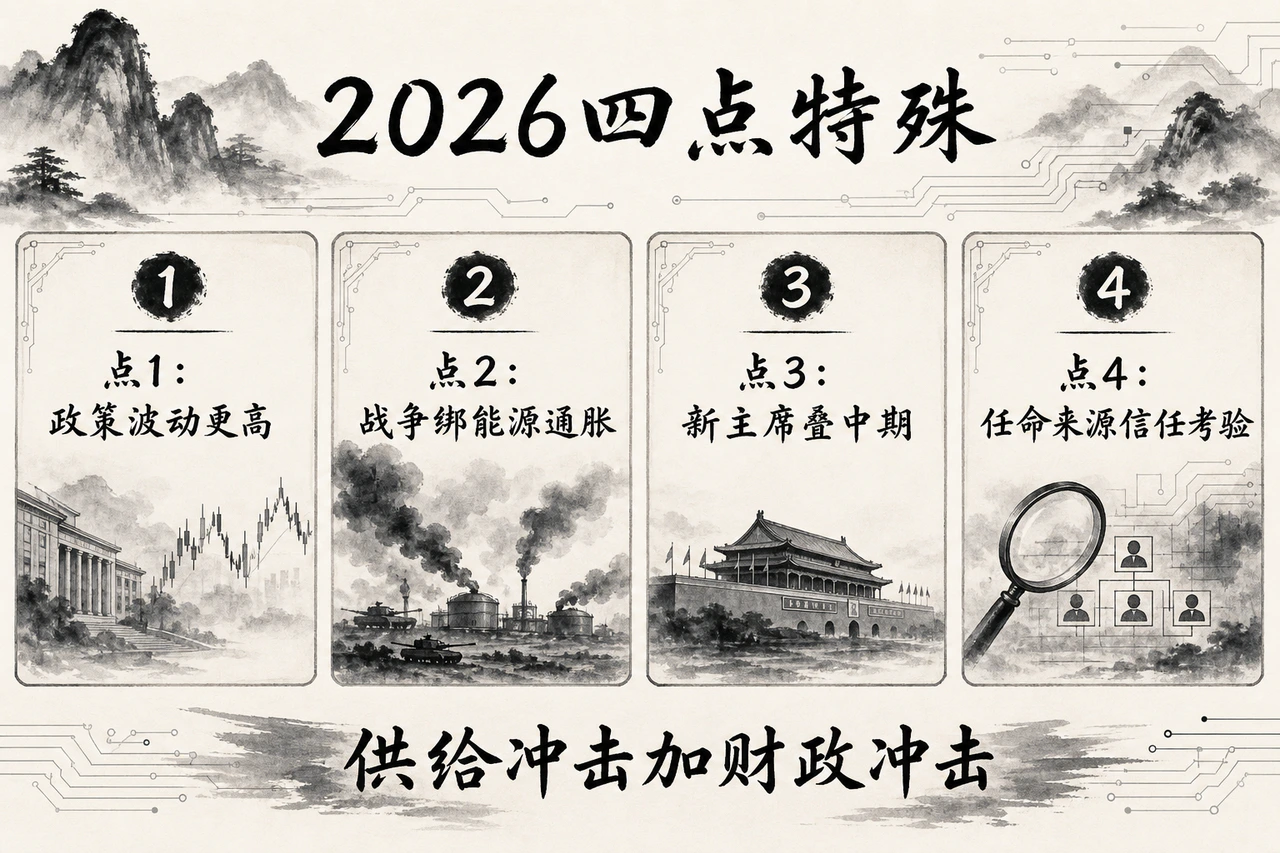
放眼 2026 年,宏观环境绝非简单的历史重演,而是由四个前所未有的特殊因子共同交织。
第一,特朗普政府宏观政策的外溢波动性显著放大。本届政府的政策组合拳横跨关税全面加征、边境与移民管制收紧、能源开采政策松绑、对美联储的常态化公开施压,以及对联邦官僚体系的重组。这绝非单纯的扩张或紧缩,而是典型的「负向供给冲击与扩张性财政冲动」的混合体。关税与移民限制推高了中间品成本与结构性用工成本;减税与基建维持了需求韧性,却加剧了美债发行的供给拥挤。这类多方向拉扯的政策冲击,直接剥夺了美联储按照传统总需求模型做决策的舒适区。
第二,伊朗战事导致地缘政治周期与能源供给周期深度重叠。霍尔木兹海峡地缘危机悬而未决,军费支出膨胀推高联邦赤字,海运保费与原油供给中断风险则将能源溢价锁在高位。与纯粹的需求走弱不同,能源与地缘冲击带来的是「滞胀型困境」——物价读数因大宗商品走高而具有粘性,但高油价又在实际层面侵蚀居民消费与企业利润。美联储绝不能机械套用「经济放缓即刻降息」的教条,而必须极其苛刻地甄别:油价上涨究竟是一次性供给噪音,还是正在向核心通胀和薪资增速扩散?通胀预期是否出现脱锚风险?
第三,沃什履新与中期选举压力形成了双重叠加的敏感窗口。市场正在试图看清沃什治下美联储的新反应函数(Reaction Function)。如果换帅仅仅意味着前瞻指引措辞的精简与沟通风格的转变,资产端尚能平稳消化;但若投资者形成某种共识,认为沃什更愿意迎合政治诉求、容忍更高的通胀中枢、为了配合庞大的财政融资而提前转鸽,那么市场交易的就将不再是普通的降息周期,而是对「央行信用基石与政策锚点彻底漂移」的剧烈恐慌。
第四,沃什自身的政治履历为央行独立性设立了天然的信任大考。央行的公信力从来不是靠就任演说中的空头表态建立的,而是靠刀刃向内时的实际决断赢得的。真正的考验在于:当核心 PCE 通胀依然顽固停留在目标上方时,沃什能否顶住来自白宫的公开咆哮,坚决对政治性降息说不?当选举压力逼近、两党攻讦升温时,他能否捍卫 FOMC 内部的学术自由与专业异议?在美债长端因赤字溢价而剧烈抛售时,他能否坚守资产负债表边界,拒绝重启扭曲操作或政治性护盘?坚持规则与数据导向,信任方可筑牢;口头标榜独立、行动却暗合政客偏好,市场便会立即认定政治周期已经彻底绑架了利率决策。
四、真正的利率锚不只是2%
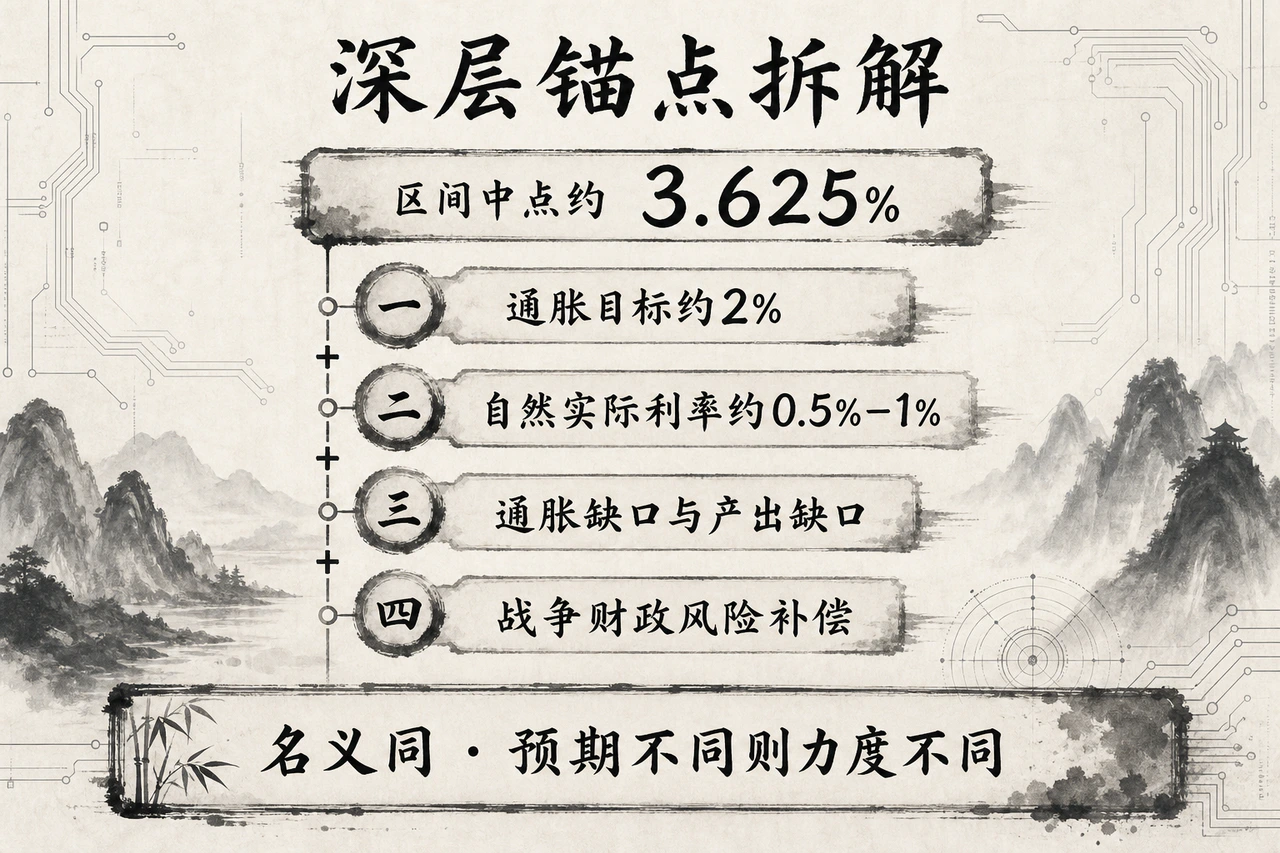
市场常将「2%」当成一切货币决策的终极公式,但这只是漂浮在水面之上的表层目标。要透视利率为何必须锚定在某一特定区间,必须回归宏观金融工程的深层逻辑。
在长期均衡状态下,名义政策利率始终受制于经典的费雪方程式(Fisher Equation): 名义短期中性利率 ≈ 自然实际利率(r) + 长期通胀预期*。 如果美国经济当前的自然实际利率约为 0.75%–1.0%,再叠加 2.0% 的法定通胀目标,那么名义长期的中性利率下限自然就坐落在 2.75%–3.0% 的狭窄区间。这一中性水平,是由全社会储蓄与投资供需、人口老龄化进程、全要素生产率(包括 AI 渗透)、全球资本流向与财政赤字结构共同铸造的客观结果。它深植于实体经济的土壤之中,既不听命于椭圆形办公室的行政指令,也不由哪一任美联储主席凭空恩赐。
在这里,必须厘清「GDP 实际增速」与「自然实际利率(r*)」的认知误区。产出增速反映的是蛋糕做大的绝对节奏,而自然实际利率衡量的是在经济处于充分就业、潜在产出匹配且通胀平稳受控的前提下,维系资本借贷供需均衡的无风险真实成本。二者方向高度相关,却绝非一比一线性联动。绝不能轻率地认为「GDP 增速达到 3%,基准利率就理所当然该定在 3%」。真实的传导链条是:实体经济的真实生产力提升与投资回报率改善,拉动了自然实际利率上行;而自然实际利率与通胀预期相加,才给出了名义中性利率的基准线。
落地到现实操作中,FOMC 的决策底层高度遵循广义泰勒规则(Taylor Rule): 名义政策利率 ≈ 自然实际利率 + 当前通胀 + α×通胀缺口 + β×产出缺口。 决定最终利率高低的四大支柱清晰可见:自然实际利率的基底、当前通胀的现实水平、通胀偏离 2% 目标的距离,以及实体经济是处于过热缺口还是处于疲软缺口。通胀高企且劳动力市场过紧,政策利率必须高于中性水平施加紧缩;反之,若就业市场明显跌破充分就业边界,利率才应下探至中性以下予以托底。
以 2026 年 7 月为例,联邦基金利率目标区间中点定在 3.625%。这一读数既不代表美联储预测未来 GDP 增速就是 3.625%,也不代表通胀终局会停在 3.625%。它精密地折射出一套复合溢价定价:
- 2.0% 的长期通胀锚点;
- 0.75%–1.0% 的自然实际利率中枢;
- 针对当前核心服务通胀粘性的补偿性加码;
- 针对中东地缘、高油价与财政赤字潜在外溢的风险防范溢价;
- 对劳动力市场与生产率尚存韧性的现实评估。
这揭示了一个至关重要的宏观真相:名义利率只是影子,扣除通胀预期后的**实际限制性水平(Real Restrictiveness)**才是实质。 如果市场未来一年的通胀预期稳定在 2.5%,那么 3.625% 的名义政策利率所对应的实际短端利率约为 1.125%,对实体经济依然具备稳健的限制性;但若战争外溢叠加关税冲击,使通胀预期被推高至 3.2%,那么名义上维持 3.625% 的利率,其真实紧缩力度将骤降至不足 0.425%,原本的限制性姿态会在不知不觉中被通胀反向稀释为实质宽松。这正是为什么专业研判绝不能只盯名义点位,而必须将核心 PCE、中长期通胀预期、劳动力单位成本、TIPS 实际收益率与金融条件指数联动交叉验证。
五、政治压力能改什么、改不了什么
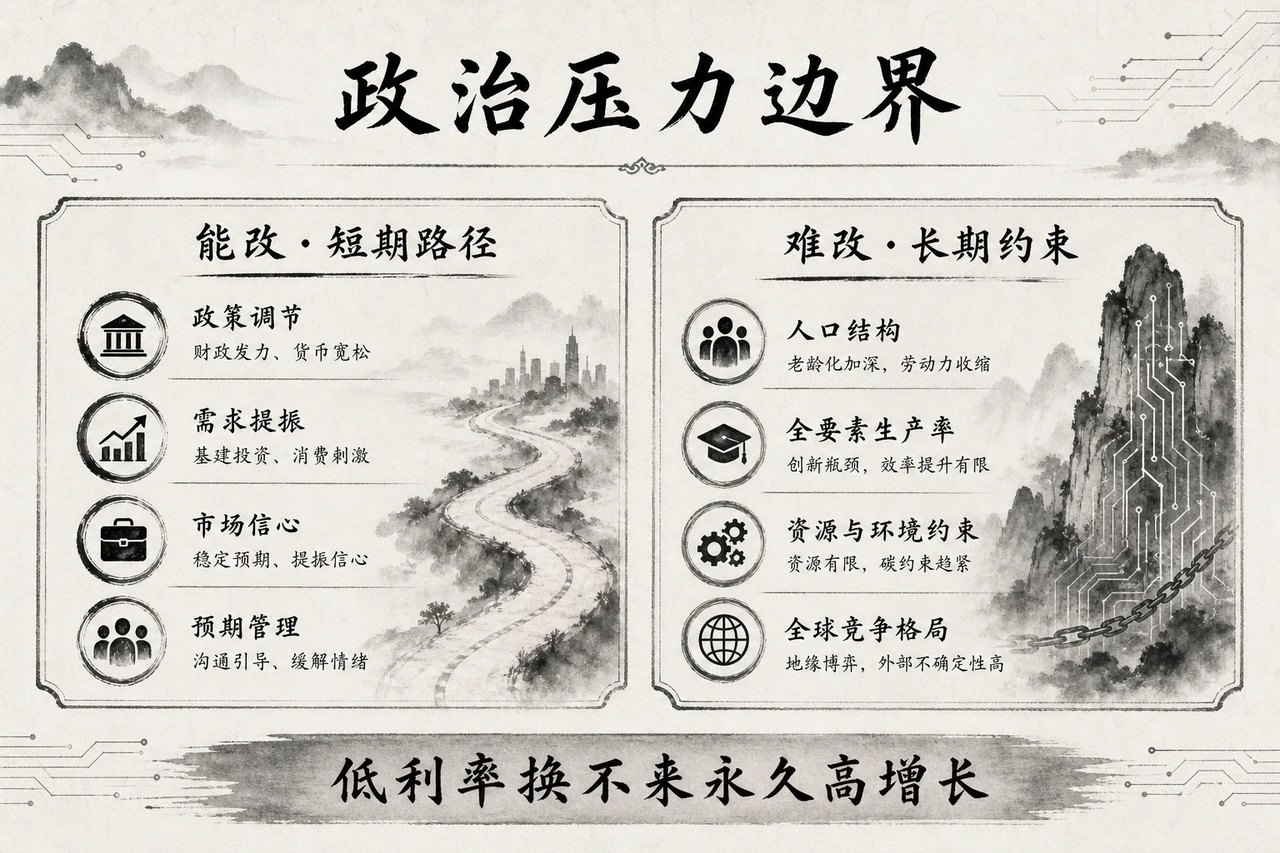
辨识政治周期的作用边界,核心在于明确区分短期博弈弹性与长期硬性约束。
政治施压确实能够扭曲政策的微观路径: 它可以迫使央行在双重使命(物价稳定与充分就业)中人为偏向劳动力市场,提高对通胀读数偏离的耐受阈值;可以促使美联储在议息声明中采用更为温和鸽派的修辞,提前向市场释放降息指引;也可以在资产负债表端制造妥协,放缓量化紧缩(QT)的缩表步伐以平抑流动性压力。更为深远的是,它会污染投资者对央行反应函数的心理预期:一旦债市相信美联储正在默许更高的通胀容忍度,长期国债收益率与期限溢价就会瞬间失守——即便美联储短端基准利率纹丝不动,10 年期与 30 年期国债也早已在通胀补偿的驱使下自行大幅上行,导致全社会真实融资成本不降反升。
然而,政治干预永远无法撼动宏观经济的底层铁律: 白宫的推文或国会的听证,既无法凭空增加适龄劳动力的供给规模,也无法一夜之间拔高工业全要素生产率,更无法勒令全球跨国资本违背风险定价规律低息承接天量美债。如果政治强力强行将政策利率按死在自然均衡利率之下,换来的绝不可能是持久的经济繁荣,而只会是经典教科书式的灾难剧本:通胀预期彻底失锚、汇率大幅贬值、大宗商品报复性上涨、长端国债遭遇债券卫士(Bond Vigilantes)无情抛售,最终倒逼美联储在未来的某一个节点,以更加惨烈的幅度被迫进行惩罚性加息。
结语:今年要观察的是锚是否移动
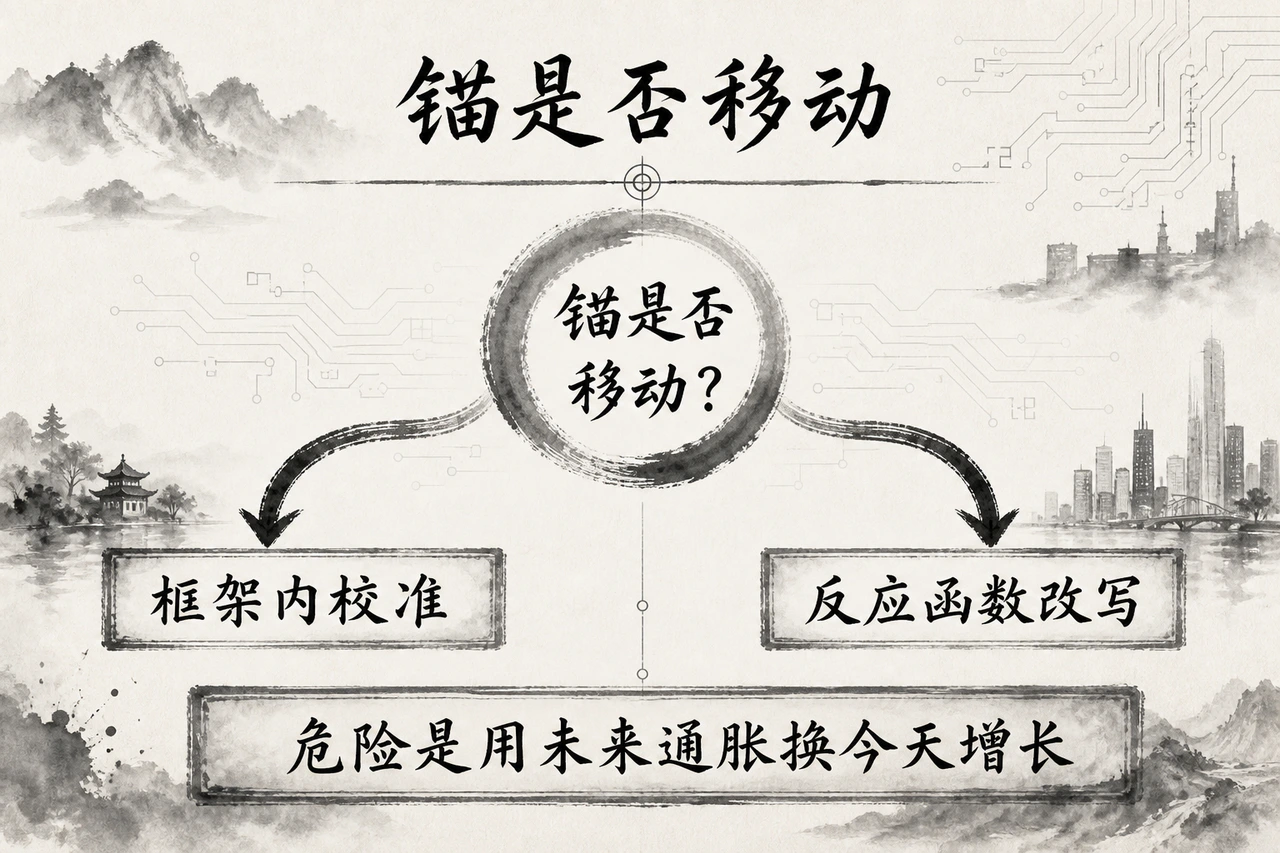
审视 2026 年的美联储,绝不能死板套用既往大选年或中期选举的浅层刻舟求剑。
高烈度的行政干预倾向、国会席位争夺的中期政治张力、伊朗战争引发的供应链与能源动荡、天量财政发债的供求失衡、换帅之后新治理框架的磨合,以及全球市场对美联储独立性的严苛审视,在同一个历史剖面上迎头相撞。面对纷繁的盘面,我们最核心的跟踪主线,绝不是在下一次点阵图上数几个 25 个基点的降息空间,而是看美联储底层的决策引力场是否发生了结构性异变: 美联储究竟是在既有的宏观框架下依据数据微调利率,还是其背后的政策反应函数正在被政治侵蚀?
如果沃什的真实路径依然是严格以数据为凭依,对供给冲击保持警惕,那么政策利率就依然牢固地被自然利率、产出缺口与通胀溢价所锚定。但如果市场嗅出美联储正在将物价稳定的底线拱手让渡于财政赤字货币化,或是对选举年的政治诉求做出无原则妥协,那么届时发生质变的绝不仅仅是一两次议息会议的胜负手,而是整整一代人对通胀风险溢价、美债信用边际与美元核心资产底层定价逻辑的彻底重估。
一言以蔽之:政治可以在短期内搅动利率的波长,却根本无法扭转经济规律决定的潮汐。对于资本市场而言,选举前夕哪怕降息 25 个基点也只是战术层面的波动;真正的深渊在于——市场开始相信,美联储竟然愿意用未来的长期通胀失控,去为眼前的短期政治利益买单。
(主要依据:美联储 About the FOMC/Board Members/2026 年 7 月 29 日 FOMC 声明与公开史料;系列研究底稿《policy-rate-anchor-election-warsh-midterm-20260810》。)
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…