
报告区间:2026年8月10日—8月16日
过去一周,美国国债收益率曲线呈现典型的熊市陡峭化(Bear Steepener)。7月CPI与核心通胀表现温和,叠加零售销售走弱,有效压制了政策前端的加息定价,带动2年期收益率小幅回落;但在长端供给侧,30年期国债拍卖以二十余年来的罕见高收益率清算,庞大的财政融资赤字与久期风险溢价持续推高超长端利率。信用债二级利差贴近历史极窄区间窄幅震荡,一级发行则迎来以科技龙头与AI算力基建为代表的抢跑放量。跨资产维度上,美股在低波动中高位盘整,而受霍尔木兹海峡通航遇阻与制裁预期升温推动,国际油价重新计入地缘断供溢价。
一周定价:收益率曲线熊陡,信用利差窄幅波动
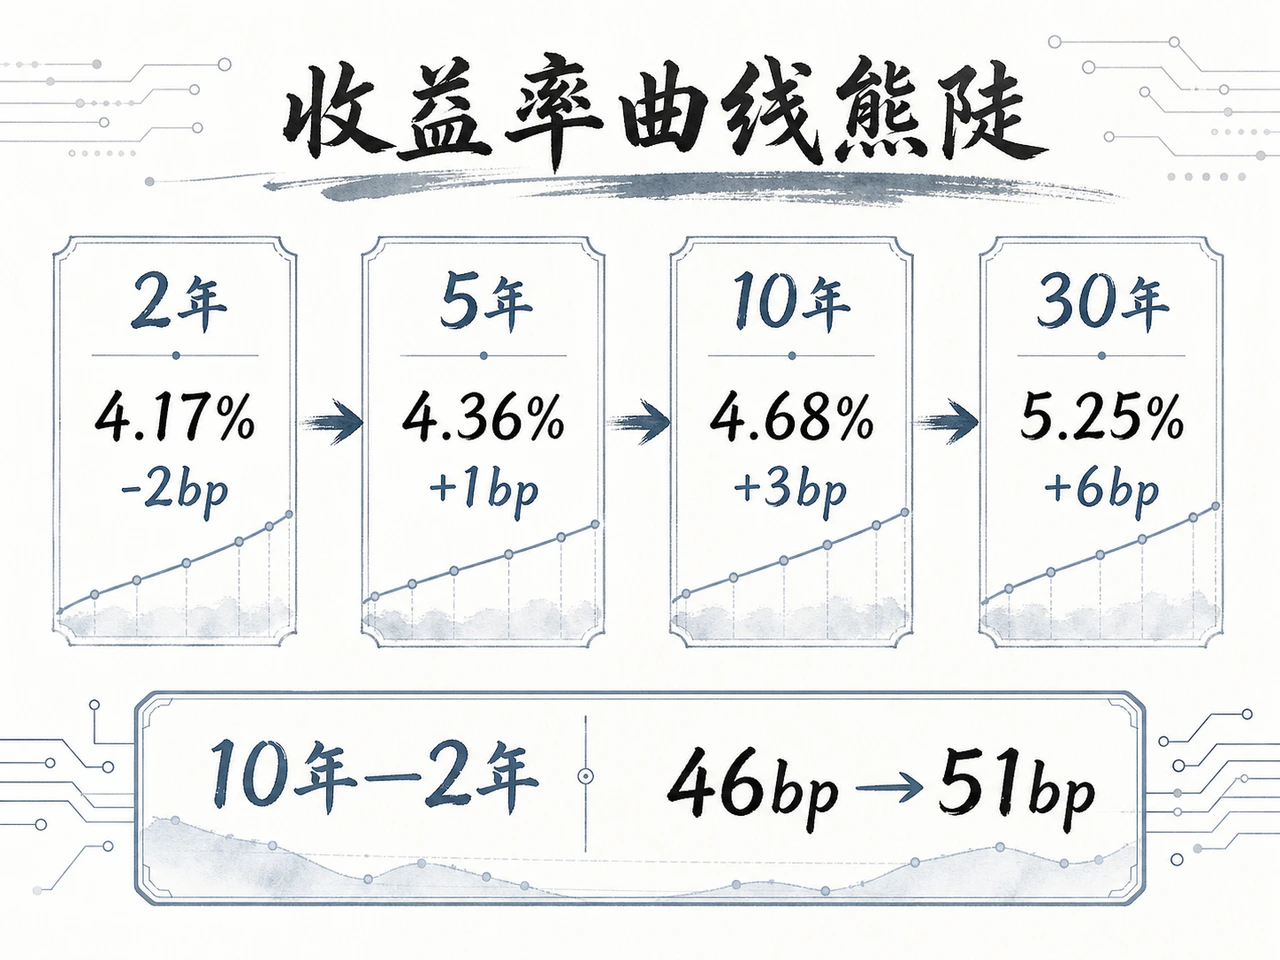
美国财政部平价收益率曲线显示,8月7日至14日期间,基准国债各期限走出清晰的“短端微落、长端上行”熊陡格局。2年期美债收益率下行2个基点至4.17%,5年期微升1个基点至4.36%,10年期上行3个基点至4.68%,超长端30年期则大幅跳升6个基点至5.25%。关键期限利差方面,10年与2年利差从46个基点进一步扩大至51个基点,单周走阔5个基点,长端与中短端的定价驱动明显分化。
| 期限 | 8月7日 | 8月14日 | 周变动 |
|---|---|---|---|
| 2年 | 4.19% | 4.17% | -2bp |
| 5年 | 4.35% | 4.36% | +1bp |
| 10年 | 4.65% | 4.68% | +3bp |
| 30年 | 5.19% | 5.25% | +6bp |
| 10年—2年利差 | 46bp | 51bp | +5bp |
周内的日内博弈清晰展现了两股定价力量的角力:周初地缘局势升级推升油价,通胀担忧带动10年期收益率一度上冲至4.72%;随后出炉的PPI全面弱于预期,推动基准利率在周四回落至4.63%;然而周五在长债拍卖疲软的后坐力与原油溢价压制下,10年期收益率重新反弹收于4.68%。政策敏感型的短端盯住基本面降温,而超长端则在财政供给洪峰与期限溢价的重压下易涨难跌。
信用债二级利差未随长端基准利率上行而发生恐慌性走阔。截至8月13日,ICE BofA美国投资级债券期权调整利差(OAS)仅由78个基点微幅扩大1个基点至79个基点,高收益债OAS同样微扩1个基点至271个基点。投资级债券有效收益率由5.36%降至5.35%,高收益债收益率由7.05%降至7.02%。当信用利差处于历史极窄分位数区间时,进一步压缩的空间极为有限,组合的周度表现更多依赖票息积累(Carry),而资本利得端对国债利率的波动愈发敏感。
国债市场:通胀缓和前端压力,拍卖抬高长端清算价
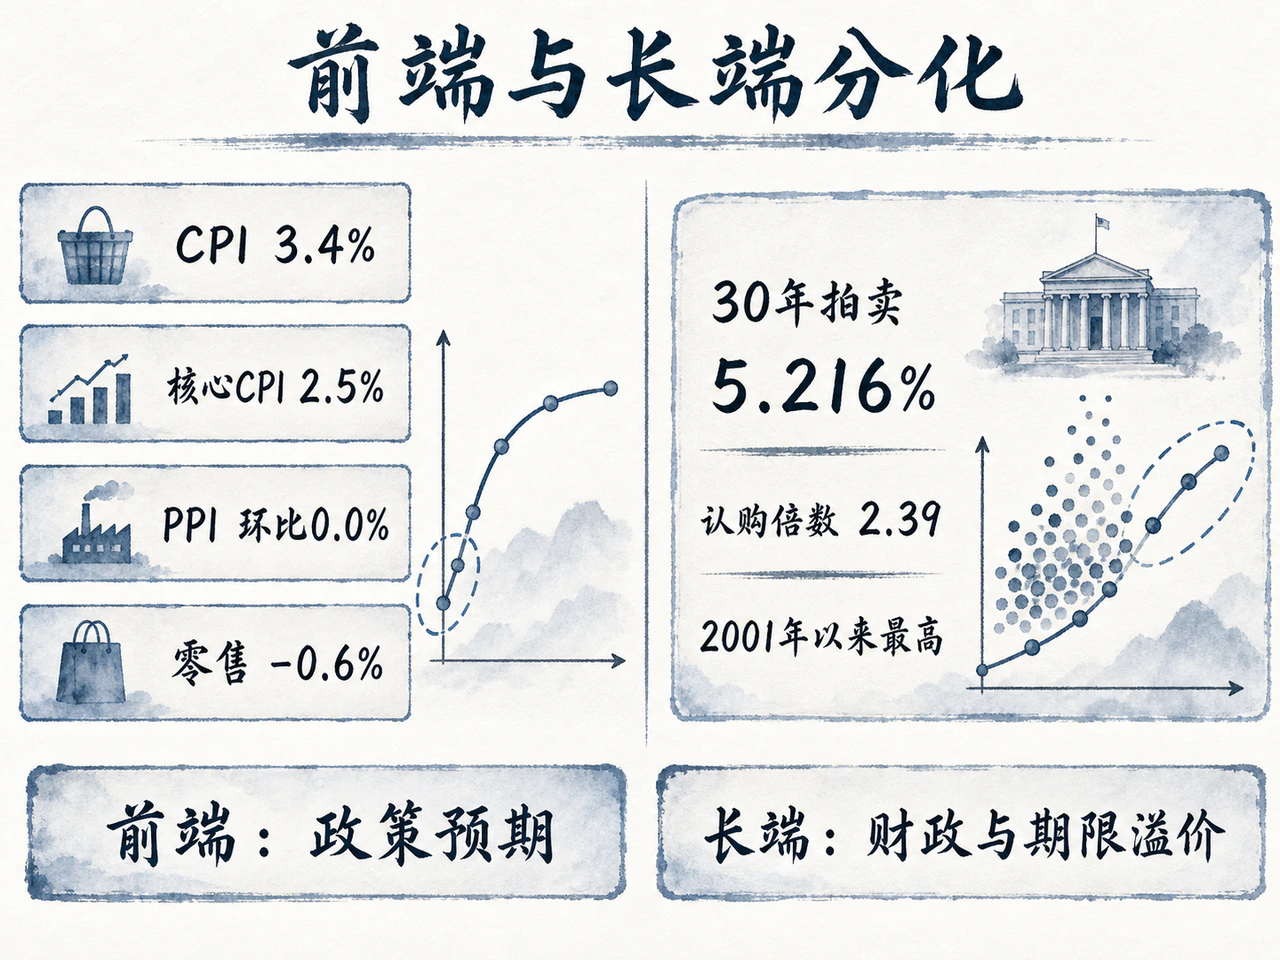
7月出炉的一系列宏观经济指标,为短端利率挤出此前过剩的紧缩溢价提供了支撑。通胀端全面放缓:7月CPI环比仅上涨0.1%、同比上涨3.4%;核心CPI环比上涨0.2%、同比降至2.5%,创下今年2月以来的最低增速;PPI环比持平,明显低于市场预期的0.2%,同比读数录得4.7%,其中能源分项环比大幅下挫3.1%。消费端同样显露疲态,7月零售销售环比收缩0.6%,核心控制组下滑0.4%。劳动力市场则延续“招聘放缓、但裁员未增”的特征:7月非农就业减少2.3万人,前两月数据合计下修10.3万人;失业率微降0.1个百分点至4.1%,初请失业金人数维持在20.9万的稳健低位。
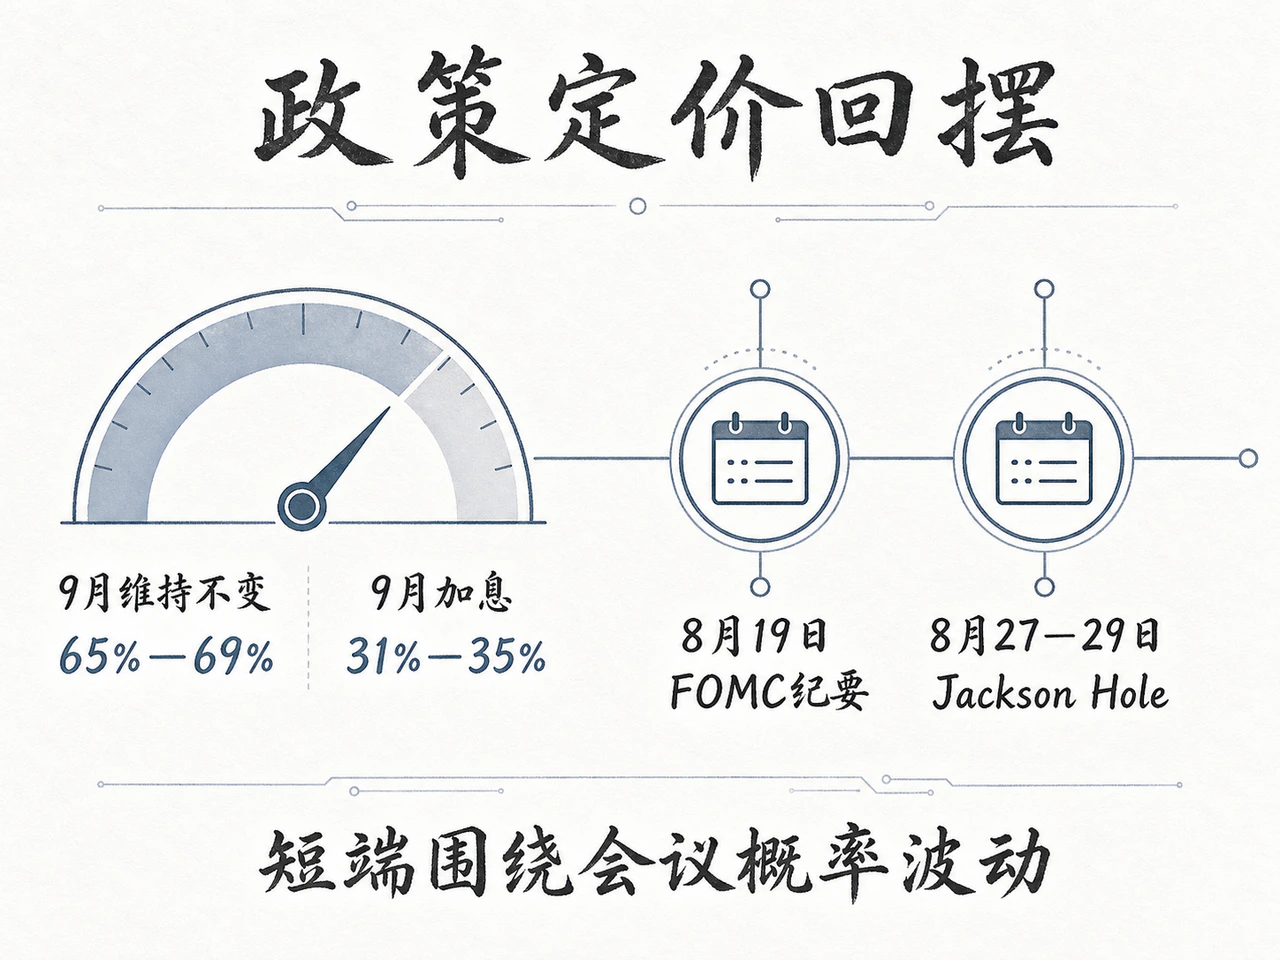
宏观数据的降温,促使利率衍生品市场迅速削减对9月加息的押注。截至8月14日,虽然不同交易工具的具体概率读数略有差异,但方向高度统一:市场隐含的9月维持利率不变概率反弹至65%—69%,对应的加息概率收缩至31%—35%。不过,前端收益率的下行幅度较为克制,主要原因在于失业率并未出现失速迹象,且7月通胀统计尚未完全反映8月上旬原油反弹的滞后冲击。
长端利率的运行逻辑则完全由财政供给与承接能力主导。8月12日财政部续发的320亿美元10年期国债需求总体平稳;但8月13日发行的250亿美元30年期国债拍卖遭遇明显冷遇,中标收益率高达5.216%,创下2001年以来的最高纪录,认购倍数仅为2.39倍。拍卖完成后,二级市场30年期国债收益率快速升至5.25%附近,逼近7月31日创下的阶段高点5.27%。
拍卖收益率创二十余年新高,并非意味着一级发行技术性失败,而是真实映射了当前宏观环境下的供求失衡:在国债供给扩张与久期风险陡增的环境中,买方投资者必须索取更高的清算溢价才愿意出清筹码。目前美国联邦债务存量逼近39.89万亿美元大关,2026财年联邦政府净利息支出已攀升至约1万亿美元。庞大的财政再融资规模、持续出台的长期债券供给,叠加美联储缩表对资产负债表的抽离,将期限溢价牢牢锚定在高位,切断了长端利率跟随短期温和通胀回落的联动链条。
政策预期:9月行动概率下降,框架信号仍待确认
回顾7月29日的议息会议,美联储连续第五次将联邦基金利率目标区间维持在3.50%—3.75%,但表决结果罕见出现9比3的分歧,有3名票委主张加息25个基点,凸显出委员会内部对通胀韧性与紧缩限度的判断存在深刻裂痕。尽管7月通胀、PPI与零售数据出炉后,市场大幅削减了对9月加息的押注,但对年内乃至明年初的后续政策路径仍未形成一致定价。
后市目光主要锁定两个关键节点:首先是8月19日公布的7月FOMC会议纪要,核心看点在于3张反对票背后的加息门槛、对通胀前景的最新分歧,以及委员会对缩表路径与流动性状况的讨论细节;其次是8月27日至29日召开的Jackson Hole央行年会,市场期待美联储就2%长期通胀目标的执行弹性、政策前瞻沟通以及量化紧缩节奏释放更明确的框架信号。
归根结底,短端利率仍以研判未来数次会议的政策概率为主要抓手,而长端则在消化基本面的同时,持续承受经济增长、财政供给与久期溢价的多重重估。两者底层驱动的分化,正是构成本周收益率曲线持续熊陡的核心背景。
信用市场:利差保持低位,一级供给明显增加
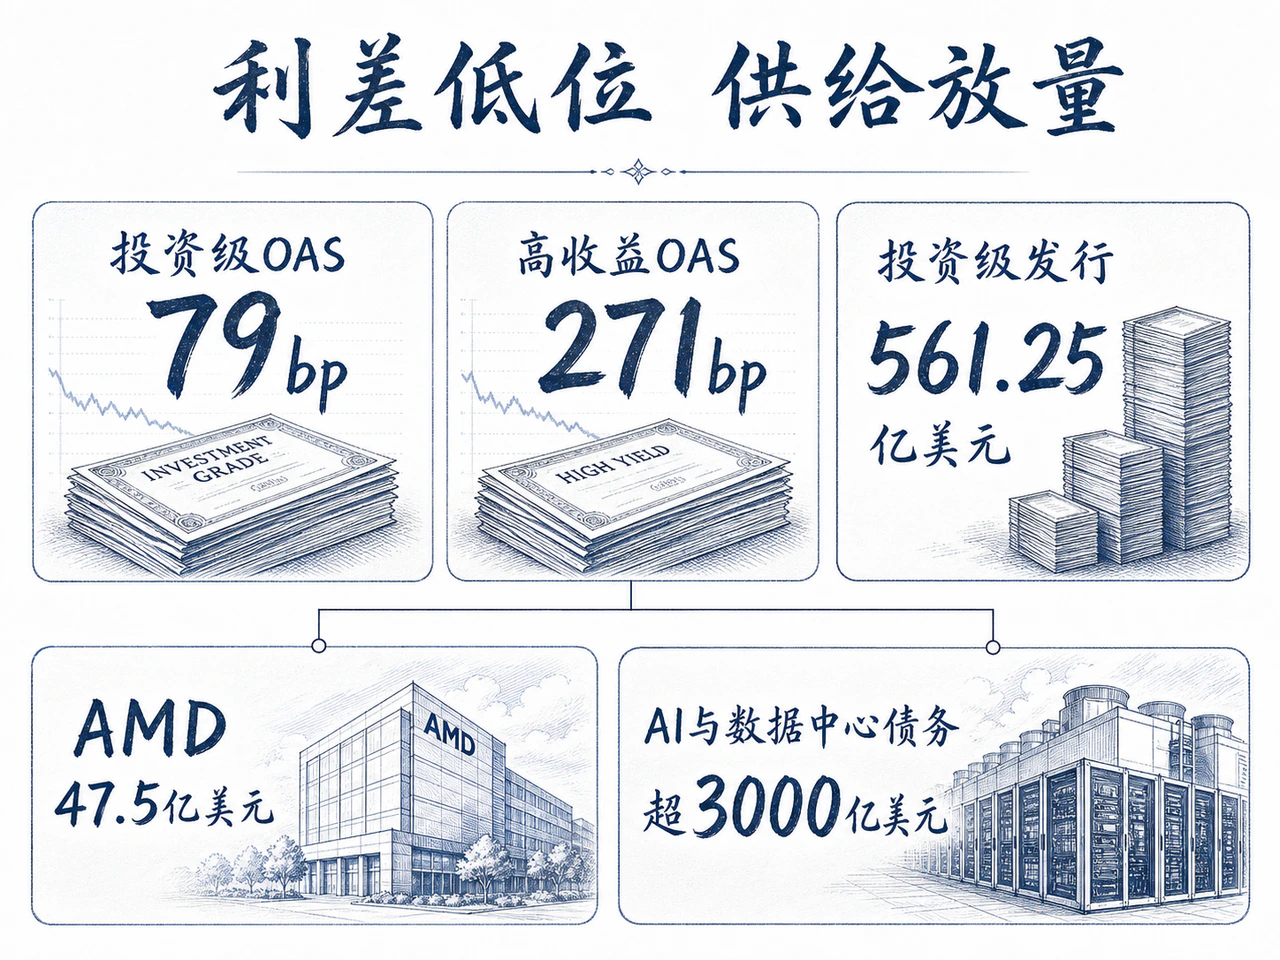
相较于二级市场利差的沉寂,一级发行市场呈现显著升温态势。全周美国投资级公司债新发行规模达到约561.25亿美元,仅8月13日单日发行量就达58.5亿美元。其中,AMD完成47.5亿美元的四期新债发行,其3年、5年、7年及10年期的定价利差分别为T+43、T+70、T+80和T+90。结合此前7月份全美投资级约1320亿美元的发行量,以及Alphabet在8月6日完成的250亿美元巨量发行,显示诸多蓝筹发行人正在抢抓美联储9月窗口与秋季前的平静期,加速锁定融资窗口。
高收益债一级市场同样迎来放量,单周发行规模突破70亿美元。Gainwell发行17.75亿美元5年期(前3年不可赎回)高收益债,票面利率定在9.00%,利差为T+468;数据中心运营商Zenith Arc发行的22.5亿美元资产支持债券,则在买方投资者强势要求更高风险回报后才完成定价。这表明虽然流动性底仓依然充沛,但在低评级、重资产资本开支以及新型复杂结构资产领域,机构投资者的风险补偿要求明显提升。
AI算力与数据中心融资正在全面重构信用债市场的微观格局。市场机构预计,2026年全市场由AI及数据中心衍生出的债务规模或将突破3000亿美元,占同期全美公司债预计2.46万亿美元发行总量的相当比例。算力基础设施投资虽然能沉淀为长期固定资产,但高企的资本开支规模、持续负增长的自由现金流、未来庞大的再融资缺口,以及抵押现金流的长期稳定性,已开始成为买方定价的核心变量。Zenith Arc遭遇买方压价、叠加部分大型科技巨头CDS利差悄然走阔,印证了市场对“AI相关”发行人的资质与偿债条件正在急剧分化。
亚洲美元债大体延续相似格局。8月3日至7日当周,中资美元债综合指数录得0.38%的上涨,其中投资级上涨0.33%,高收益板块上涨0.86%,地产板块上涨1.42%;全周亚洲一级市场累计完成22笔发行、合计22.6亿美元。伴随部分出险重组债价格温和修复,离岸点心债与优质金融机构的境外发债依然保持活跃,但整体投资组合的回报依然高度依赖票息收益与个券特殊事件。
跨资产传导:股市处于高位,油价重新计入地缘溢价
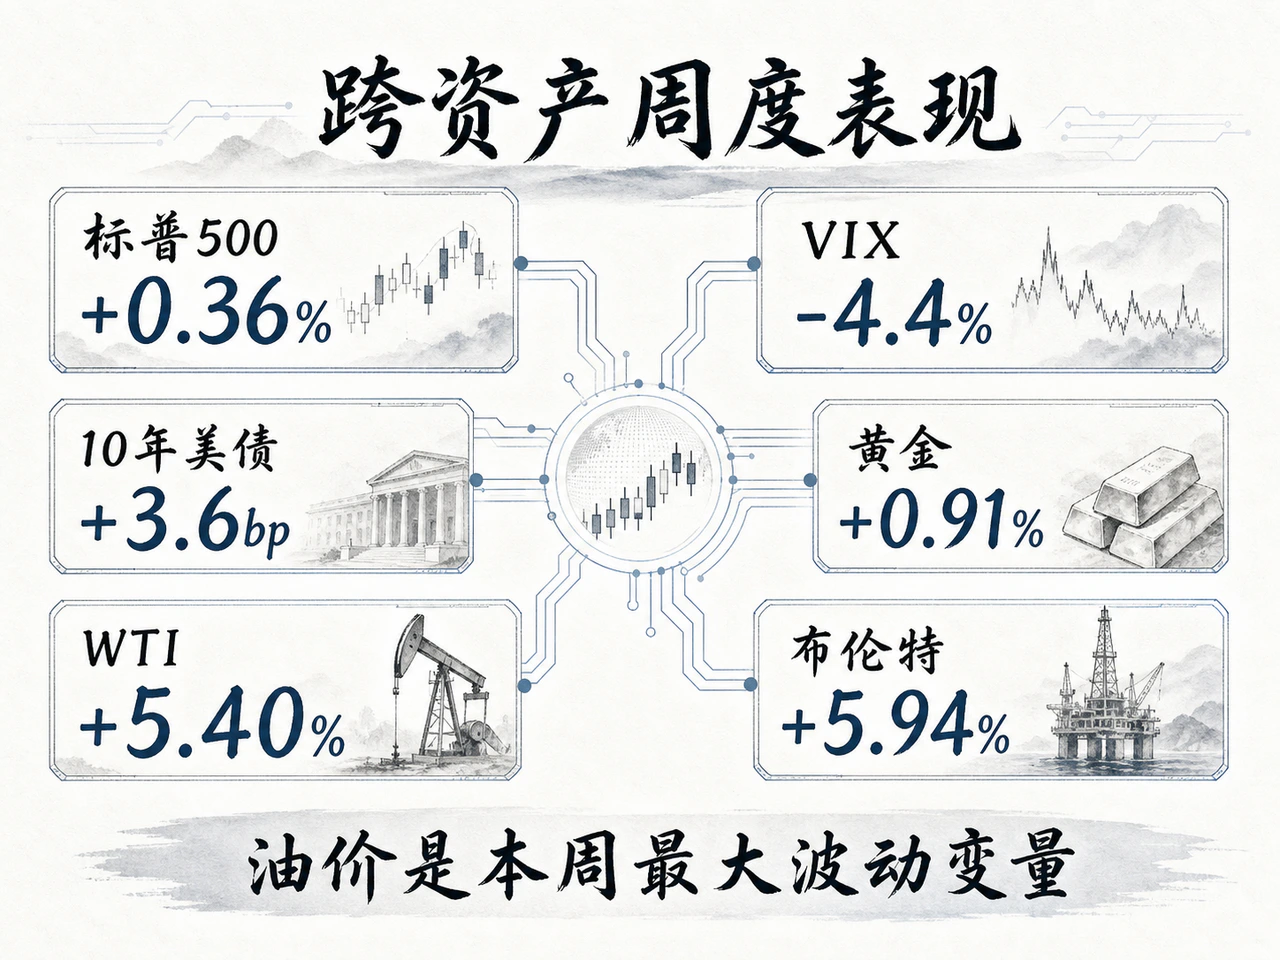
权益市场上,美股在前期波动后维持在历史高位区间震荡。截至8月14日,标普500指数全周微涨0.36%,纳斯达克指数微涨0.14%,道琼斯工业指数下跌0.56%;芝加哥期权交易所波动率指数(VIX)由14.90进一步降至14.25,连续第四周回落。市场宽度呈现积极改善,标普中盘股周内上涨2.09%,价值股上涨1.46%,资金向顺周期资产适度扩散。股市的低波动表现与信用利差的极度收窄相呼应,但长端美债收益率的走高,仍在持续压制高估值资产的远期贴现率。
| 资产 | 8月7日 | 8月14日 | 周变动 |
|---|---|---|---|
| 标普500 | 7,757.64 | 7,785.76 | +0.36% |
| VIX | 14.90 | 14.25 | -4.4% |
| 10年期美债 | 4.660% | 4.696% | +3.6bp |
| 美元指数 | 99.60 | 99.67 | 基本持平 |
| 黄金 | 4,340.7 | 4,380.4 | +0.91% |
| WTI原油 | 78.18 | 82.40 | +5.40% |
| 布伦特原油 | 83.55 | 88.52 | +5.94% |
原油成为全周波动最剧烈的宏观资产。WTI原油期货单周暴涨5.40%至82.40美元,布伦特原油大涨5.94%至88.52美元。霍尔木兹海峡油轮遇袭、航运通行受阻,叠加制裁可能升级的预期,驱动地缘风险溢价大幅回升。与此同时,美国能源部公布的数据显示,截至8月7日当周,美国商业原油库存增加1740万桶至4.244亿桶,战略石油储备(SPR)则减少610万桶至2.987亿桶。商业库存增加平抑了短期炼厂供需缺口,但战略储备滑落至极低水平,严重削弱了应对突发断供时的缓冲空间。
油价的反弹通过两条路径穿透至美元债定价:其一是直接推升通胀预期,在压制前端降息空间的同时进一步推高长端期限溢价;其二是重构信用债行业的基本面分化,显著改善上游油气开采商的现金流,却对下游化工、交运物流与航空等成本敏感型企业的利差构成侵蚀。值得注意的是,7月PPI中的能源环比下跌属于滞后数据,8月通胀数据将更能真实体现本轮能源反弹对物价的再传导力度。
下周观察:纪要、能源价格与一级发行窗口
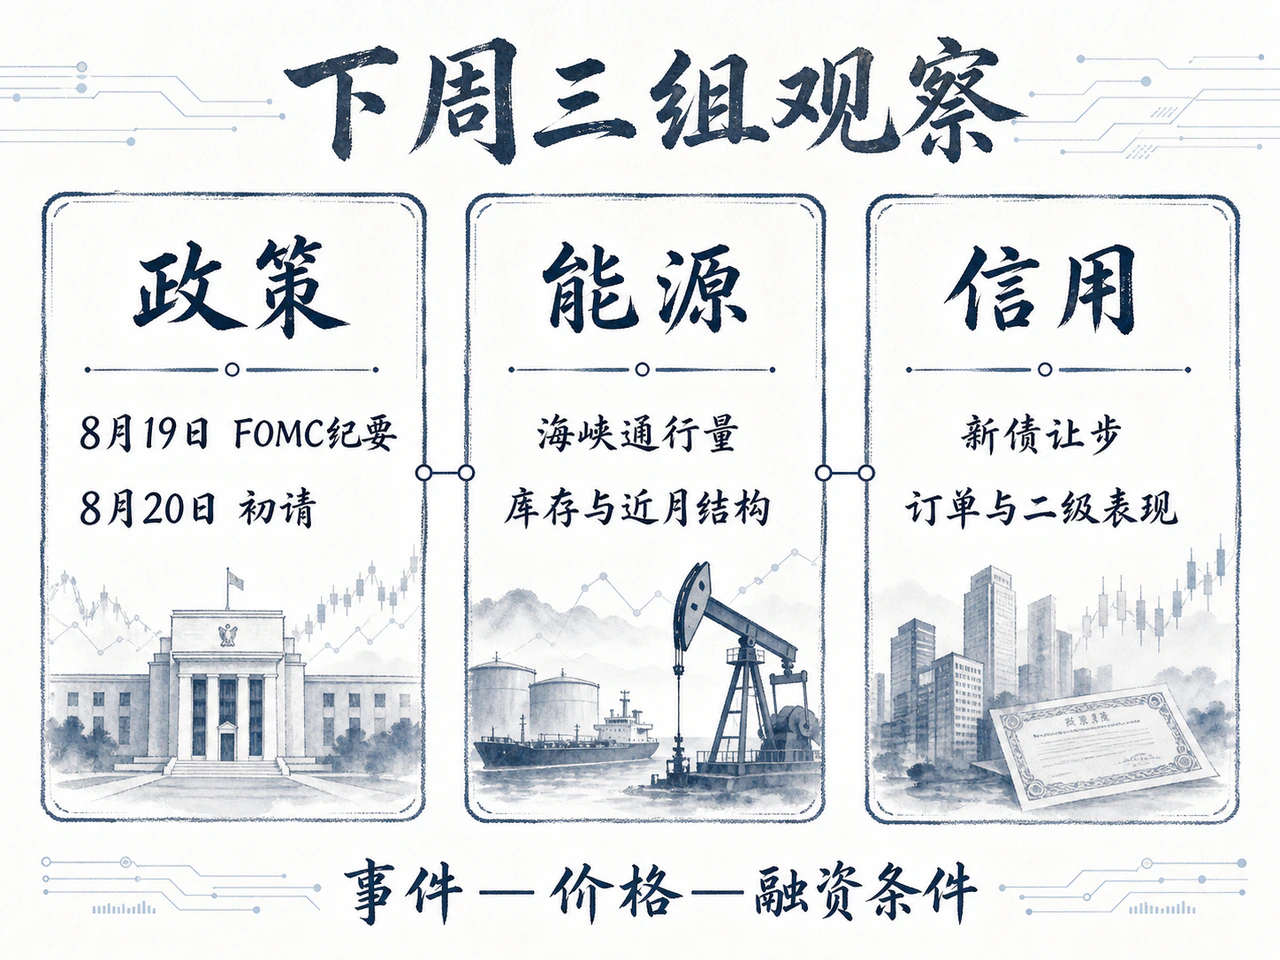
后市美元债市场的演变需重点跟踪三大变量:
首要关注点是8月19日公布的7月FOMC会议纪要。若纪要显示3名异议委员的加息门槛较低,短端利率或将被迫重新计入更紧凑的加息路径;若绝大多数委员更侧重强调就业市场放缓与居民消费疲软,9月维持利率不变的定价共识将得到进一步巩固。此外,8月20日披露的初请失业金数据将继续检验“低招聘、低裁员”的韧性格局。
能源地缘博弈构成第二组核心变量。若海峡航运护航安排取得突破,原油风险溢价有望迅速回落,带动通胀预期及能源债利差归于平稳;若运输限制或制裁措施继续升级,油价涨势将加速渗透进8月通胀与企业成本报表。重点跟踪海峡通行量、商业库存变化、战略储备动向以及近月原油期限结构。
信用市场则需密切盯紧集中供给压力下一级新债的清算容忍度。在当前投资级79个基点、高收益271个基点的高估值窄幅利差下,二级市场能否平稳抗震,取决于增量配置资金能否消化巨额新发供给,以及承销端是否需要给出更大幅度的新发行折价(NIC)。特别是针对算力基础设施与AI资本开支密集型企业,其订单认购倍数、定价让步空间及二级上市表现,将继续充当衡量投资者对新型资本开支信用风险区分度的试金石。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…