
《读懂美联储》系列第 14/20 篇
当大量家庭与企业持续向美国南部迁移,涌入的不仅是消费、购房与商业扩张的即期需求,更有新增的劳动力供给与潜在产能。这两股力量的演进速度谁快谁慢,直接决定了这轮“阳光地带迁徙潮”最终是转化为实打实的产出扩张,还是演变为房租、薪酬与本地生活服务价格的持续攀升。第六联储区正处于这两种力量剧烈拉扯的最前沿。
在美联储的工具箱中,亚特兰大联储以两项知名量化模型闻名:用 GDPNow 实时追踪当季宏观产出动能,用工资增长追踪器(Wage Growth Tracker)度量同质劳动者的薪资变化。该行管辖范围横跨美国东南部的深厚腹地,包括阿拉巴马、佛罗里达、佐治亚三州全境,田纳西州东部与中部的 74 个县、路易斯安那州南部的 38 个堂区(相当于县),以及密西西比州南部的 43 个县;并在伯明翰、杰克逊维尔、迈阿密、纳什维尔和新奥尔良设立了 5 家分行,构成了全美联储系统内分支网络最为密集的地区之一。
一、人口流入带来新需求,也带来新供给
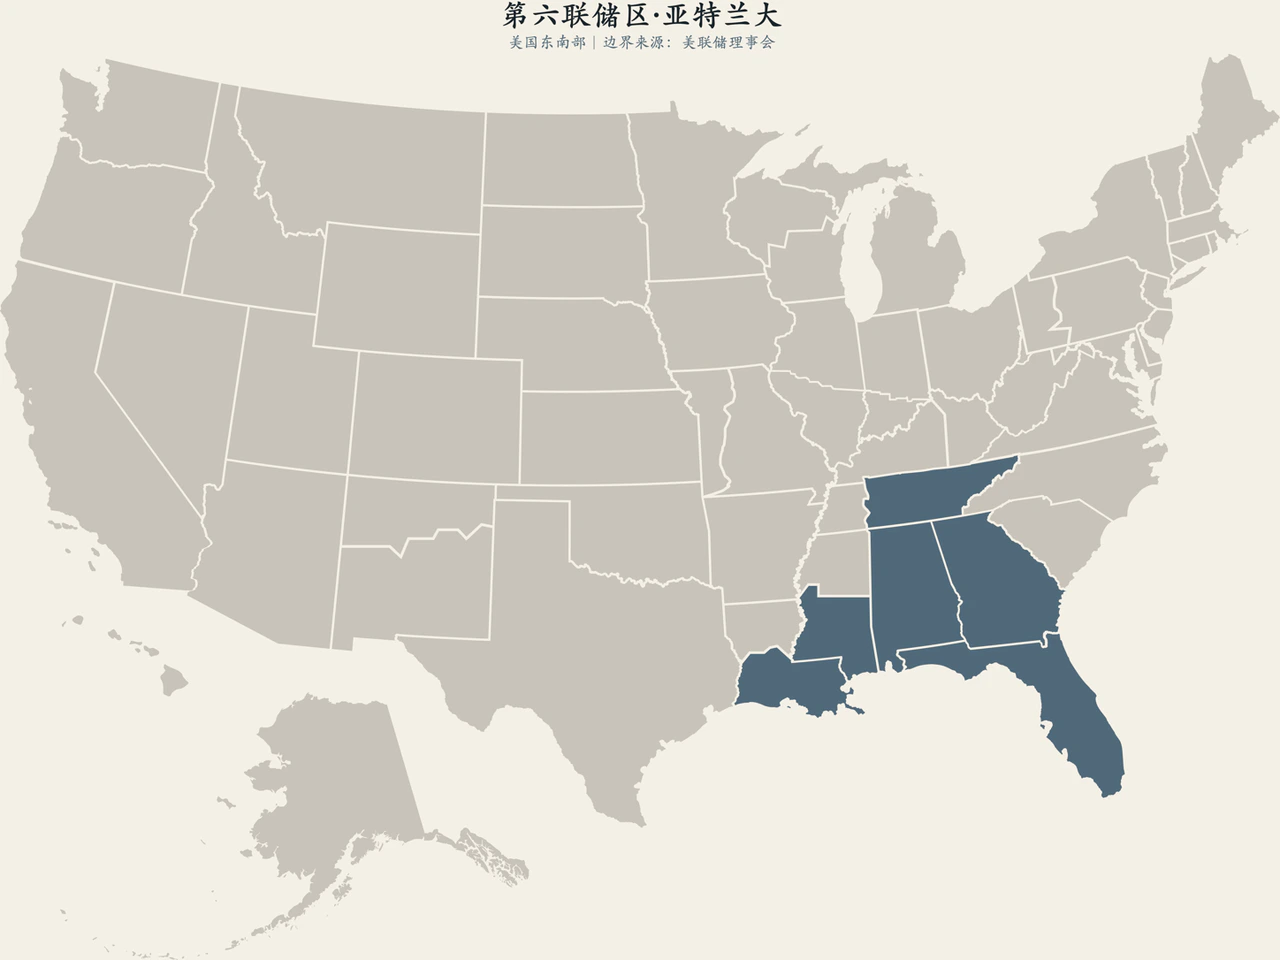
南部在扩张,但绝非全域齐步走
亚特兰大、迈阿密、奥兰多、坦帕与纳什维尔等核心都会区凭借税费、营商环境与气候优势,持续吸纳外部企业与居民迁入,带动先进制造、现代物流、文旅医疗、专业金融与房地产链条共振扩张。然而,整个辖区的经济图景并非均质分布:墨西哥湾沿岸重度依赖能源采掘、港口航运与石化工业,同时常年直面极端飓风与商业财产险承保收缩的冲击;而在阿拉巴马与密西西比的不少内陆县区,人口外流与投资不足依然普遍,其收入中枢与经济景气度显著落后于高增长都市圈。
人口涌入在微观上兼具需求与供给两面性:它在短期内迅速推升对住房开工、耐用消费品、医疗保健及生活服务的即期需求;在长期则扩充了劳动力池与创业者存量。这一浪潮最终究竟会推高通胀中枢还是沉淀为潜在产出,取决于微观供给侧的响应弹性——土地规划审批效率、基础设施承载力、住宅交付节奏以及劳动力技能与产业的匹配度。如果新房供给严重滞后,飞涨的房租与地价将迅速侵蚀居民名义工资;只有当新增建设与企业资本开支及时跟进扩容时,区域供给边界才能实现有效拓宽。
这正是第六区成为检验全美“总需求过热”还是“供给侧扩张”极佳样本的原因所在。零售消费与就业指标旺盛,并不必然意味着货币政策必须机械收紧;只要生产能力与劳动力供给能够同步提升,经济强劲扩张与通胀中枢平稳回落完全可以并行不悖。
极端气候与保险刚性成本:往往比宏观价格指数更早穿透生活
佛罗里达半岛与墨西哥湾沿岸频发的飓风、洪涝灾害,不仅对物理资产造成直接破坏,更导致商业财产险与居民房屋保险保费成倍飙升。这种由气候与承保风险引发的硬性支出,直接左右着居民置业决策、人口迁移路径与企业的长期资本开支规划。尤为关键的是,保险成本的传导机制与统计局 CPI 或 PCE 指数的采集路径存在明显的统计时滞,宏观物价分项的平滑走势往往无法及时反映居民在保单续约时面临的现金流冲击。
与此同时,灾后重建工程往往会在几个季度内短暂推高当地建筑业招工薪酬、工程承包报价与建材采购需求,在总量统计上制造出局部繁荣的假象。然而,这种因弥补存量资本损耗而产生的脉冲反弹,绝不能等同于居民实际生活福利的实质性改善。
亚特兰大联储密集的基层商业联络网络,往往能在全国官方宏观数据出炉数月之前,率先在保费跳升、承包商要价与文旅消费预订变化中捕捉到一线端倪。这些微观摩擦很难在全国 CPI 的单一细项中被轻易剥离,却在实打实地重塑企业的定价意愿并挤压普通家庭的可支配收入。
二、三项热门工具,量的是三件不同的事
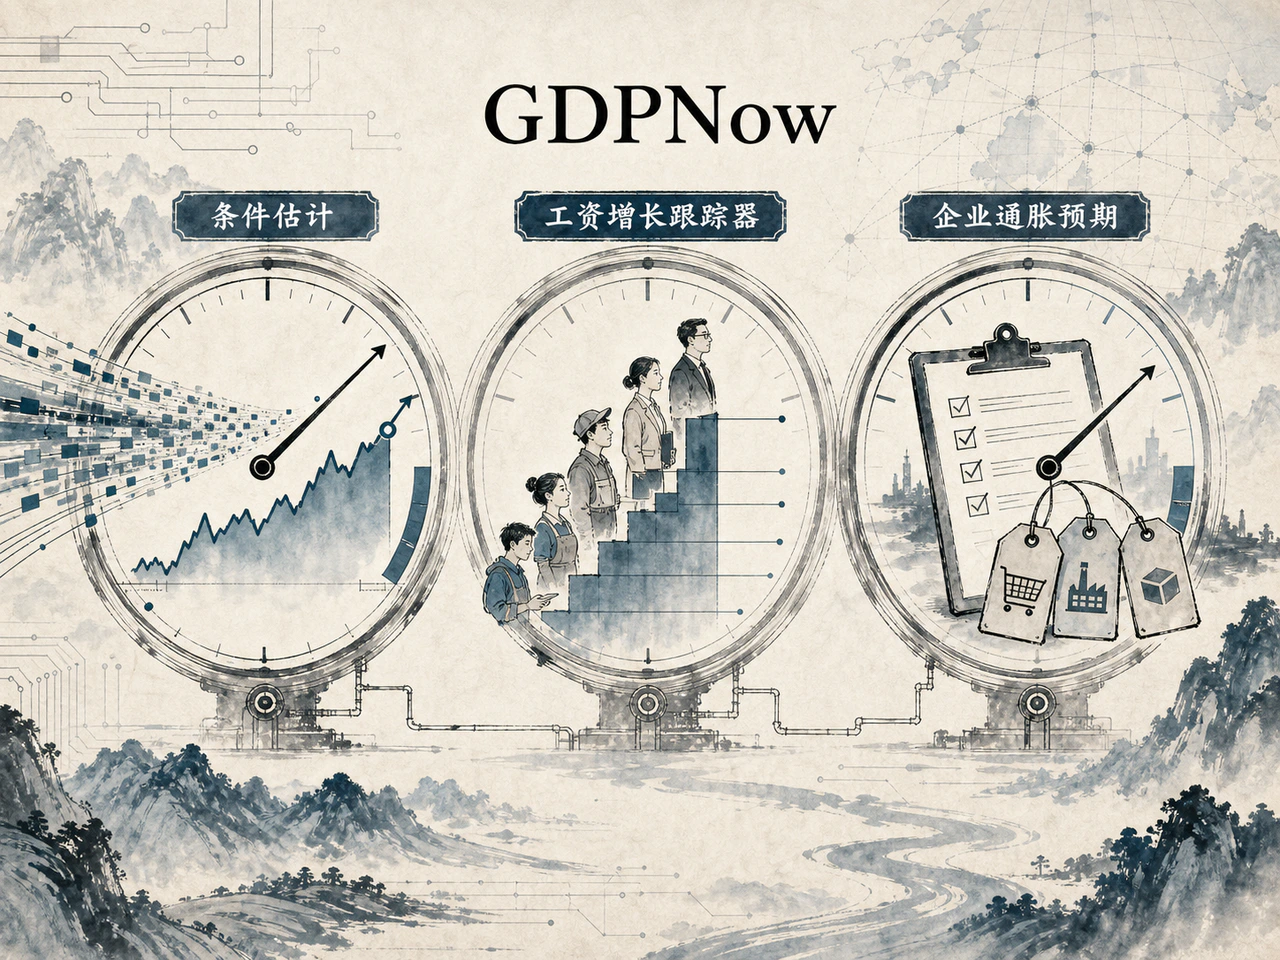
GDPNow:高频机械跟踪模型,而非主观的官方预测
GDPNow 作为广受市场关注的高频现时预测(Nowcast)工具,其核心机制是将陆续公布的月度消费、固定投资、国际贸易与企业库存等硬数据,严格按照美国经济分析局(BEA)的核算架构重新组合,并随着最新数据的发布动态迭代当季实际 GDP 环比折年率的估计值。该模型以纯数学逻辑为基础、算法公开透明且不含主观人为平滑。亚特兰大联储始终明确强调:GDPNow 仅是一项客观的数据追踪模型读数,绝非该行管理层的主观政策预测。
在每个季度的早期阶段,由于硬数据覆盖率极低,预测读数因个别高频指标扰动而出现剧烈跳动属于正常现象;特别是波动剧烈的企业库存变动与进出口净差额,极易在模型中放大短期预测的摆幅。因此,专业分析的关键在于穿透每一次更新背后究竟是哪个分项驱动了读数变动,而不是将单次跳跃当成季度定论。若 GDPNow 仅仅因为企业非自愿库存积累而走高,其反映的宏观经济含义与居民最终需求全面回暖完全不同。
工资追踪器与企业通胀预期:微观同质追踪与第一线定价体温
亚特兰大联储编制的工资增长追踪器(Wage Growth Tracker),基于人口普查微观样本中在连续 12 个月内可精准匹配的个体,计算同质劳动力在一年间的薪资变化中位数。该指标的核心价值在于,它有效剥离了由于高薪或低薪岗位在不同景气周期集中进出就业市场对全美平均时薪造成的“构成效应(Composition Bias)”干扰,并清晰拆解了“跳槽者(Job Switchers)”与“留岗者(Job Stayers)”之间的薪资增速差异。
然而,它依然不能涵盖全部用工成本。雇主承担的医疗保险福利、奖金分成、自雇群体收入以及无法匹配的样本变动均未体现在其中。当跳槽薪资溢价持续收敛时,通常反映出劳动力市场的离职跳槽活跃度正在降温、劳动者议价筹码边际减弱,但这并不意味着实体企业的总用工需求出现失速崩塌。
在此之外,企业通胀预期调查(Business Inflation Expectations, BIE)则直接向第六辖区内的核心企业开展月度问卷调研,量化跟踪微观实体未来的单位成本变动预期与终端销售调价意愿。相较于容易受油价与食品波动情绪扰动的消费者预期,或是受二级市场流动性扭曲的金融衍生品隐含预期,BIE 更贴近真实商业现场的定价逻辑。将 GDPNow(产出动能)、工资追踪器(劳动议价)与 BIE(企业定价意愿)三者相互印证,才能拼出完整的宏观传导链条。
三、临时行长要标清身份,指标也要按顺序读
谢丽尔·维纳布尔的“临时行长”身份具有严格时效与法律界限
随着拉斐尔·博斯蒂克(Raphael Bostic)任期结束卸任,第一副行长谢丽尔·L·维纳布尔(Cheryl L. Venable)自 2026 年 3 月 1 日起出任亚特兰大联储临时行长兼 CEO。在新行长正式遴选程序未完成期间,她负责全面主持该行运营并依法履行职责。在 2026 年的联邦公开市场委员会(FOMC)轮值构架中,亚特兰大联储担任候补(Alternate)成员,维纳布尔以临时行长身份列席全部议息会议并全程参与政策辩论。
维纳布尔在 2026 年的政策发声中明确强调:在宏观不确定性显著的环境下,货币政策应保持足够的观察定力与审慎耐心,并将全国层面的宏观统计读数与地方企业、社区调研的一手微观线索紧密结合。在进行机构观察与人物跟踪时,“临时行长”这一过渡身份具备严格的制度规范,既不能因代理性质而忽视其代表第六辖区发声的法定权重,也切不可提前预判或过度推演未来的正式遴选结果。
宏观研判逻辑:从产出构成穿透至劳动议价与价格转嫁
跟踪第六联储区及其量化工具体系,最为有效的逻辑链条应当遵循清晰的三步推演法则:
首先,穿透拆解 GDPNow 的分项贡献,剥离库存周期与贸易波动的偶发噪声,厘清最终国内消费与投资的真实成色;
其次,借助工资增长追踪器(WGT)审视微观雇员的同质薪酬增幅与换岗溢价,研判紧张的用工供需关系是否在边际缓解以及劳动者的议价空间;
最后,结合企业通胀预期(BIE)检验微观企业是否正在承受显著的投入品成本压力,以及这些压力是否正在不可逆地向最终消费端转嫁。
当全美宏观数据呈现“产出强劲、换岗薪资溢价回落、企业调价预期稳定”的组合时,增长往往更多源于供给侧改善与生产率修复;反之,若三者同时失控共振加速,则清晰警示着需求过热与价格螺旋的积聚。
进一步把南部特有的现实变量——持续的人口流入、供给刚性的住房存量以及跳升的气候与财产保险账单——重新置入这一宏观闭环。如果南部的繁荣仅仅建立在不断攀升的生活与居住成本转嫁之上,那么居民部门的实际购买力与所谓消费韧性必然会被严重虚高;唯有当住宅开工、公共基建与生产效率的提升能够实质性跟上人口迁徙的脚步,人口南迁才能真正转化为全美潜在供给边界的实质性拓宽。
亚特兰大联储的研究价值,远不止于为金融市场维护几组高频追踪的现时模型。它扎根于美国当代最具活力的人口重组与产业迁徙腹地,为宏观观察者提供了一套科学严密的解构范式——将一句笼统模糊的“增长很强”,层层拆解为有效需求、潜在供给、劳动议价与终端定价之间真实交织的逻辑拼图。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…