
《读懂美联储》系列第 15/20 篇
汽车销量的边际转弱,从来不会止步于经销商展厅。库存积压先是倒逼零部件订单缩减,进而传导至整车厂排班、钢材与物流周转,最终反映在地区商业银行的授信需求上。与此同时,芝加哥作为全球衍生品交易中枢与大宗商品定价中心,金融机构与专业服务部门正实时捕捉另一组市场信号。第七联储区将美国的工业腹地与核心金融枢纽熔于一炉,是观察实体周期与金融条件如何相互共振、双向放大的极佳样本。
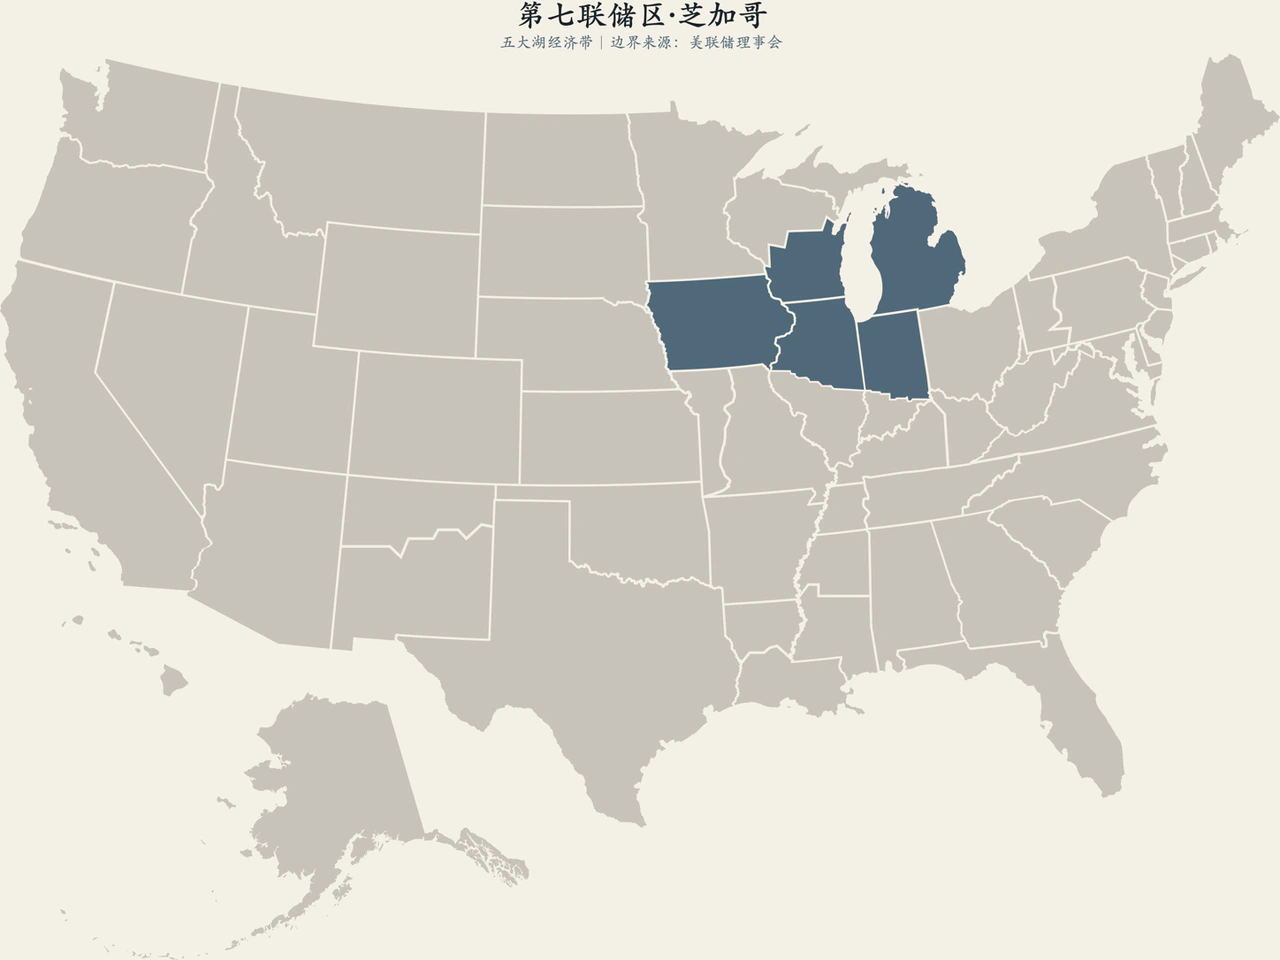
第七区覆盖爱荷华全州,以及伊利诺伊、印第安纳、密歇根和威斯康星的部分县区,并在底特律设有分行。其官方边界严格依据经济腹地而非行政州界划定。汽车制造、重型机械、现代农业食品与芝加哥都会区的金融服务业,共同构成了该辖区多元交织的经济底色。
一、汽车产业链与农业腹地:实体周期的纵深传导
终端需求转弱如何逐级穿透产业与就业
汽车工业绝非单一的组装环节,其纵深跨越汽车芯片、特种钢材、基础化工、玻璃及物流运输,并延伸至下游的渠道分销与大额消费信贷。一旦终端需求走弱,去库存压力会沿着采购订单逐级倒逼上游零部件厂商;而一旦关键供给受阻,即便终端交付受限,车辆售价亦可能因短缺逆势走高。加之近年来电动化转型与自动化升级对资本开支的重构,制造重镇的产业地图、用工门槛与投资周期正在经历深层分化。
在地理分布上,密歇根南部与底特律直接锚定汽车制造的繁枯,芝加哥都会区倚重现代金融、衍生品与专业服务,爱荷华的大宗农林经济则深度绑定粮食价格与农地估值。这种多维结构意味着,即便全美制造业总量读数表现平稳,第七区内部的产业链微观生态往往已发生深刻变动。
第七区向货币政策决策者递交的关键启示在于:就业放缓与物价上行的冲击未必源自总需求过热。当供应链瓶颈与核心零部件短缺爆发时,产出萎缩与终端涨价往往并存。单纯依赖加息虽能压抑边际消费,却无法在短期内补齐上游零部件供给。若忽略供给侧微观约束而机械调控总需求,政策极易产生超调代价。
农机制造与农业资本开支的信贷共振
大宗农产品价格走势、融资成本与土地资产估值,直接主导着农场主的现金流健康度与大型农机设备的采购意愿,进而逆向传导至中西部重型设备制造商的订单周期。与此同时,美元汇率走强既会压制农产品出口竞争力,也会平抑部分进口中间品的采购成本;而辖区内中小商业银行的授信门槛与流动性宽裕度,更直接决定了农户与中小制造企业能否穿越商品下行周期。
这种交织状态表明,将第七区笼统贴上传统“铁锈带”标签是对其实体韧性的误判。现代农业、精密制造、现代物流与金融信贷在同一地理系统内环环相扣。孤立观察单一部门,极易低估实体冲击演变为二阶系统性波动的广度。
二、芝加哥联储的量化利器:CFNAI、NFCI 与 MEI
CFNAI 衡量的是全美活动,而非中西部局部景气
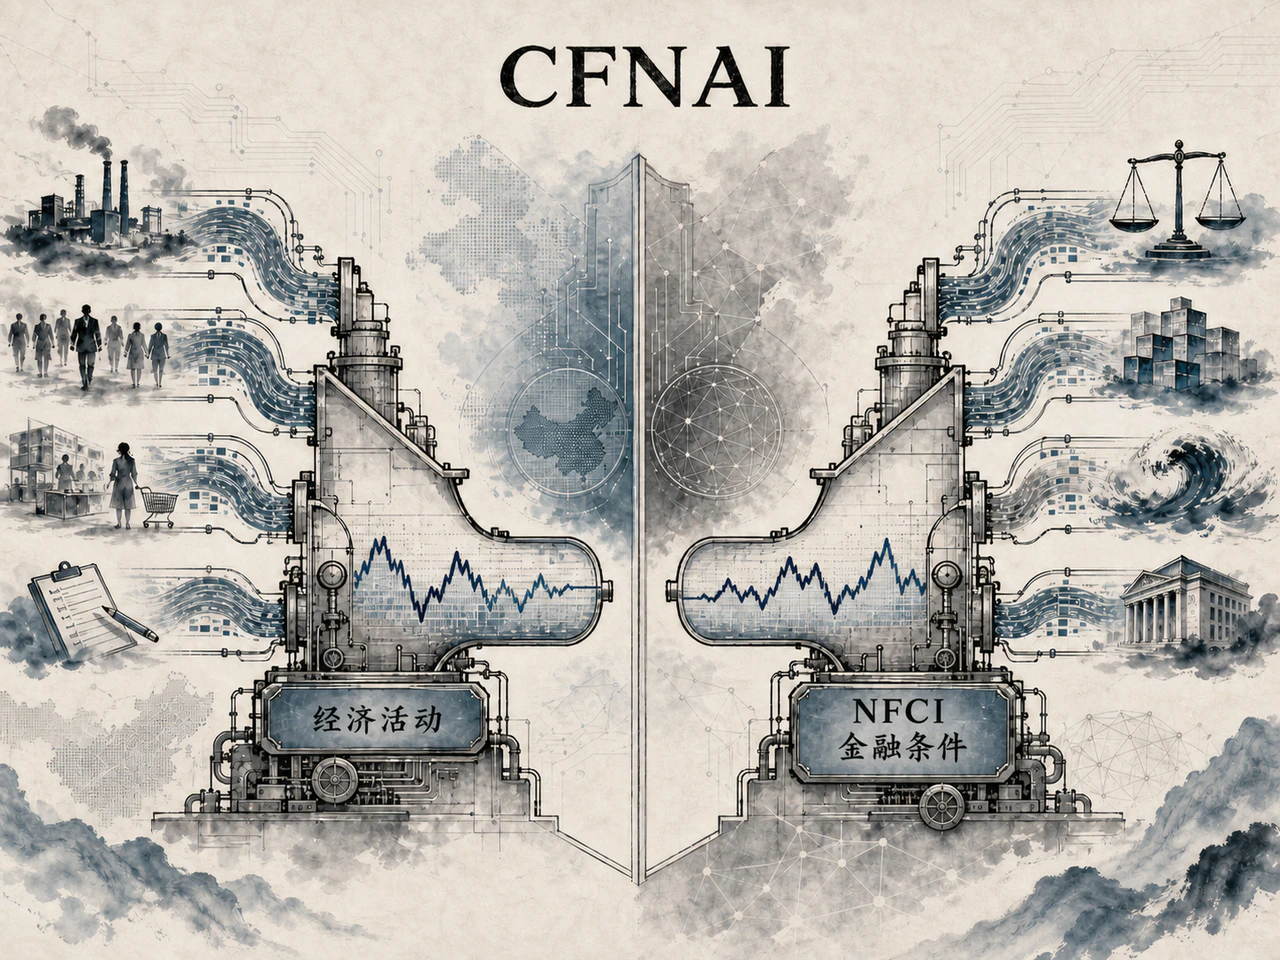
芝加哥联储全国活动指数(CFNAI)依托动态因子模型,将涵盖生产与收入、就业失业、个人消费与住房、销售订单与库存四大维度的 85 项月度高频指标加权合成为单一标尺。指数零轴代表美国经济正处于历史潜在增长路径之上,读数为正意味着经济扩张快于历史均值,反之则表明增长动能偏弱。为平滑单月高频扰动,宏观跟踪通常重点观测其三个月移动平均值(CFNAI-MA3)。
需要注意的是,CFNAI 并非静态读数,基础数据的回溯修正往往会同步重塑历史轨迹。该指数的核心价值在于捕捉宏观景气扩散的广度与拐点形态,不可直接将其线性映射为具体的季度 GDP 增速,更不能机械地将读数转负视作衰退敲定。只有进一步穿透至四大类别的边际贡献率,才能辨清当前动能的强弱究竟是由生产端扩张拉动,还是因劳动力市场走弱所拖累。
NFCI 评估系统性金融条件,与政策利率不能划等号
全国金融条件指数(NFCI)整合了货币市场、固收信用、权益市场、传统商业银行以及影子银行体系的 100 余项金融指标,从风险偏好、信用供给与杠杆水平三个维度全景式刻画金融系统的宽紧状态。它与美联储的联邦基金目标利率存在本质区别:即便 FOMC 在政策决议上按兵不动,二级市场风险资产上涨、信用利差收窄或流动性充裕均会推动金融条件自发性宽松;相反,即使央行降息,若银行体系普遍收紧信贷标准、抬高风险溢价,实体经济感受到的实际金融环境反倒可能持续偏紧。
为其补充的调整后指数(ANFCI),则试图剥离内生于宏观经济景气周期的金融波动,提炼出独立于经济基本面的外生金融条件松紧。不过,这一计量调整高度依赖历史统计协方差,ANFCI 虽有参考价值,但并非美联储的法定政策锚。
在此之外,中西部经济指数(MEI)则专门提炼第七辖区内部的非农产出表现。将 CFNAI(全美实体)、NFCI(全美金融)与 MEI(区域实体)置于同一坐标轴下,构成了涵盖宏观总量、金融杠杆与区域微观的三维观测图景,三者功能清晰,不可相互混淆。
三、决策者视角:如何透视传导链与古尔斯比的考量
奥斯坦·古尔斯比在 2026 年担任候补委员
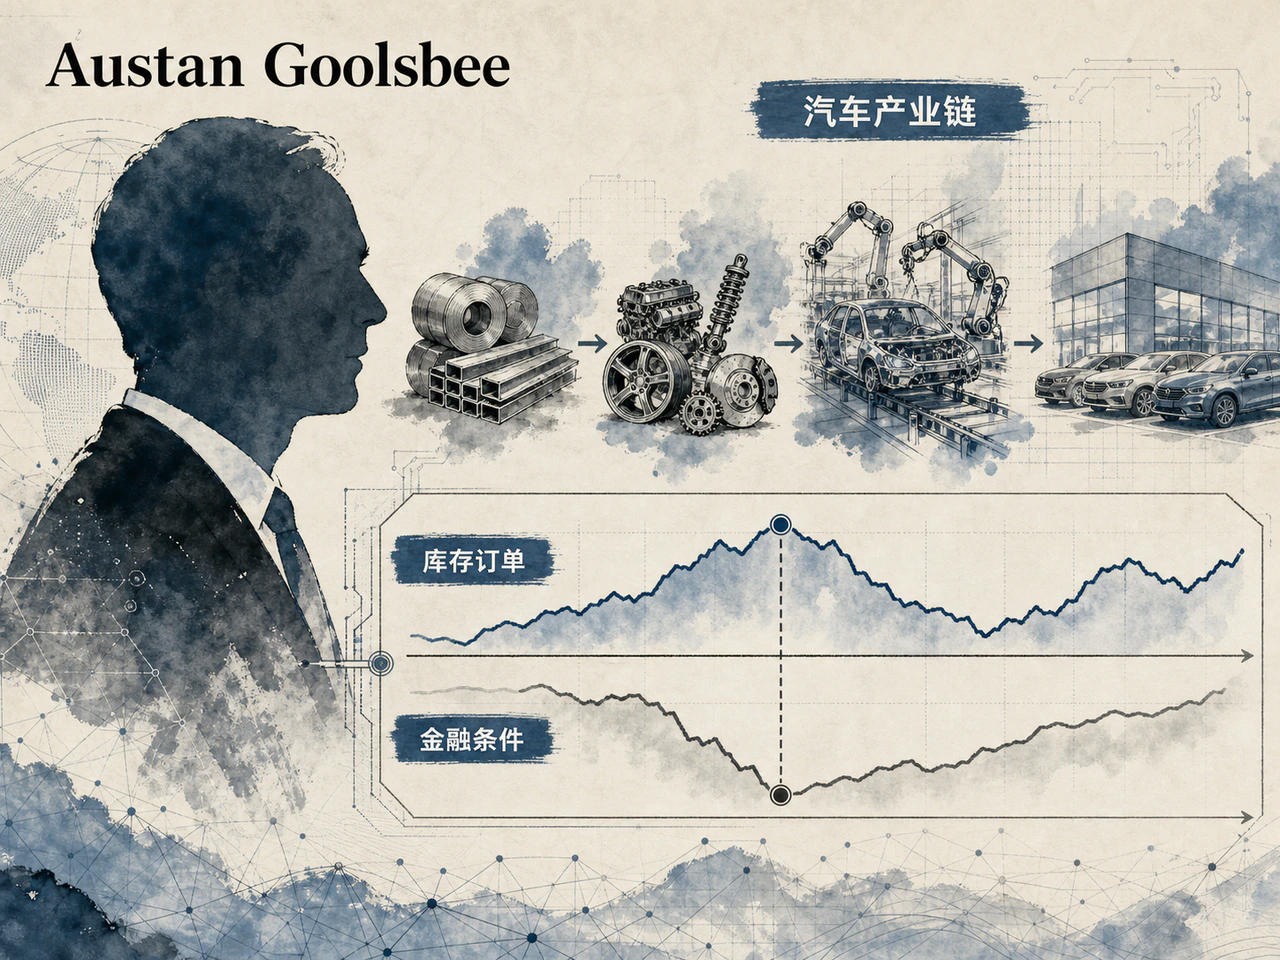
奥斯坦·古尔斯比(Austan D. Goolsbee)自 2023 年初出任芝加哥联储行长。在 2026 年的 FOMC 轮值架构中,他担任非投票的候补委员,但依然全程参与议息政策辩论并按期提交季度经济预测(SEP)。其政策发声紧密围绕去通胀路径、劳动力市场边际松弛以及全要素生产率的潜在修复,尤其注重厘清价格粘性究竟是源于供给侧缓慢出清,还是总需求持续过热。
根植于第七区的汽车与机械制造实感,促使他在研判政策时尤为聚焦“通胀动因的归因逻辑”。解读古尔斯比的立场,不宜仅凭个别媒体访谈便草率地将其定性为单一的“鹰派”或“鸽派”,而应系统审视其如何将住房租金通胀、供应链修复节奏、劳动力供给弹性,以及金融条件的跨期松紧紧密咬合在一起。
三大指数综合互验,避免落入合成谬误
在宏观推演中,孤立看待单一复合指数极易产生误读。若 CFNAI 动能走弱、NFCI 呈现收紧,同时 MEI 跌幅更深,往往意味着实体减速与信贷收缩已在区域制造腹地形成了负向循环;反之,若 CFNAI 维持在均值上方而 NFCI 持续处于宽松区间,则表明旺盛的金融市场动能可能正在对冲官方的限制性利率立场;若全美指标波澜不惊而 MEI 率先下行,则提示需高度警惕汽车或农业等先导产业的局部逆风是否会向全美蔓延。
复合指数本质上是降维工具,在提升信息读取效率的同时,也天然抹平了细分项的异质性。当指数发出转向信号时,首要任务是下钻至分项贡献率、历史修正幅度和截面分布,而非死板地依据零轴上下进行二元交易决策。
芝加哥联储呈现出一条清晰完整的货币政策传导脉络:政策利率变动改变汽车信贷成本,信贷条件左右终端销量,终端库存变动传导至整车及零部件订单,订单调整决定排班工时与用工需求,地方工业产值反作用于区域银行资产质量,而系统性金融条件最终闭环反哺或抑制居民消费与企业投资。理解这条实体与金融环环相扣的传导链条,远比机械记忆单月指数波动更贴近货币政策的真实运作机理。
更为关键的是,这条链条存在显著的跨期时滞。车贷利率上行首先推升按揭月供并抑制新车签约,经销商初期往往倾向于加大终端让利以加速出清库存,直至去库不及才会实质性砍减厂家订单;整车厂与零部件配套商随后才会缩减生产班次与资本开支;而当劳动力市场的失业与裁员数据在统计报表上充分显现时,最初的金融紧缩脉冲往往已在实体中穿透数月之久。第七区的高频企业联络调查与多维指数体系,其真正价值恰恰在于为决策与研究提供了穿透这一时滞黑箱的前瞻视窗。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…