
《读懂美联储》系列第 9/20 篇
新英格兰汇聚了全美最密集的顶尖学府、顶尖医疗机构、资产管理巨头以及生命科学创新集群,拥有极高的高学历劳动人口密度。然而,这片创新高地上的企业却长期面临一个看似平庸却极其顽固的硬性约束:极端刚性的住房供给、居高不下的生活成本,以及不断加剧的人口老龄化。当地雇员承受着沉重的居住负担,企业扩产也屡屡受阻于用工荒。在这里,持续上扬的工资压力远非单纯的“总需求过热”所能解释。
波士顿联储的法定辖区涵盖缅因、马萨诸塞、新罕布什尔、罗得岛、佛蒙特五州全境,以及康涅狄格州除费尔菲尔德县之外的地区。费尔菲尔德县因其与纽约都会区紧密的商业与通勤纽带,被划入第二联储区(纽约联储)。这套百年前划定的管辖边界严格遵循经济腹地联系,并未完全拘泥于行政区划。
一、新英格兰不是单一经济体,而是多重周期的复合切片
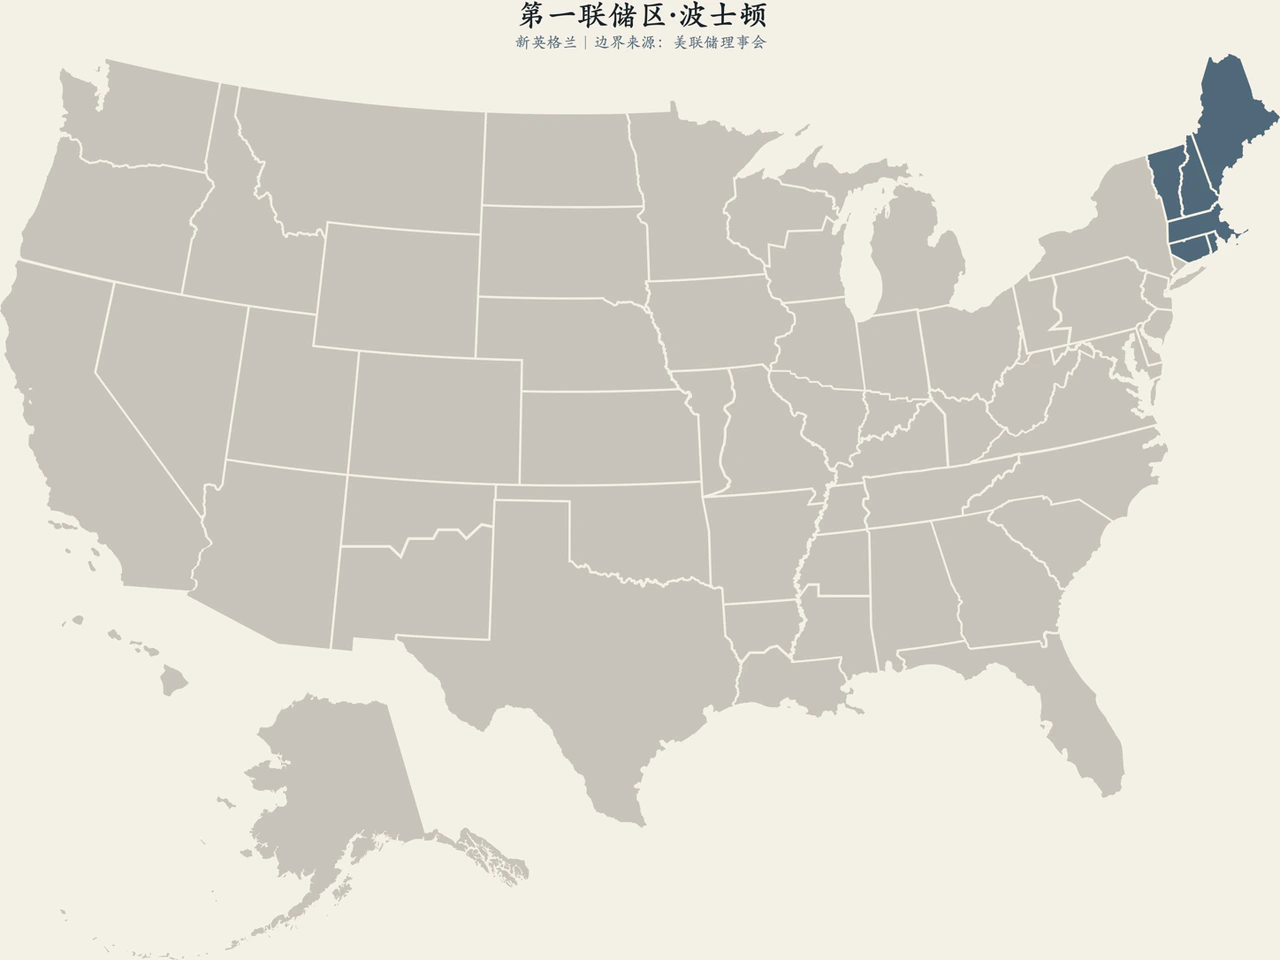
大波士顿年轻进取,北部诸州却已步入深度老龄化
大波士顿都会区依靠顶尖高校、科研机构与风投资本,牢牢占据着教育、医疗、生物医药与现代金融的全球生态链前端;而北部的缅因、佛蒙特和新罕布什尔的大部分地区则人口稀疏、老龄化严重,经济重心高度依赖林业资源、传统制造、文旅康养以及本地中小企业。南部的罗得岛与康涅狄格,则分别扎根着精密制造、保险精算、商业医疗与国防军工工业。
一轮全美范围的限制性高利率,在新英格兰内部留下的冲击深度大相径庭。紧缩脉冲首先抑制波士顿周边的早期风险投资、初创企业估值以及核心商业地产;随后通过抬升按揭贷款成本,全方位冻结各州的二手房流转与购房需求;居民可选消费支出的放缓,则直接冲击缅因和佛蒙特的文旅服务收入;至于高校与大型医院,其用工需求虽然具备较强的抗周期韧性,却依然受到公用财政收紧、学费增速承压以及专业照护岗位招工受阻的多重掣肘。
第一联储区是全美少数没有设立任何分支机构的地区联储,总部设于波士顿。但没有分行绝不意味着决策视野局限于大波士顿都会区。波士顿联储通过广泛的区域企业联络网络、常态化微观商业调查、基层社区发展调研以及分州细分数据,全面覆盖新英格兰的各个角落。其日常研究与政策调研的核心要务之一,就是防止核心大都市的声音遮蔽了整个辖区的异质性现实。
当居住供给刚性演化为宏观就业瓶颈
企业口中所谓的“招工困难”,表象上看往往是薪酬开价不及预期,但在微观深层,实质上是由技能断层、通勤半径极限、家庭照护负担以及居住可负担性共同构筑的复合壁垒。极其严苛的地方土地用途管制(Zoning laws)、冗长低效的规划审批程序、高昂的环保与建造成本,叠加新英格兰特有的地理环境,几乎锁死了新增住房的供给弹性。央行的利率调节固然能够压低居民的借贷需求,却绝不可能凭空创造出可开发的土地资源。
当核心城区的房价与租金不断攀升,普通技术员工要么被迫接受极限距离通勤,要么直接迁出当地。企业为了在极为有限的本地人才池中争抢劳动力,只能不断被迫推高工资中枢。
这套成本传导机制最终会在宏观层面同时撞上充分就业与价格稳定的政策目标。薪资增速走高并不必然意味着终端需求过热,更多是居住供给死结大幅推高了劳动者的保留工资与企业雇佣成本。如果中央银行仅仅因为工资增速处于高位,就机械地将其归咎于需求过烫而一味加大紧缩力度,就会误伤实体经济并错失其结构性根源;但反过来,供给瓶颈的长期存在,同样不能成为央行放任物价与工资螺旋上升的理由。第一联储区正是把美联储双重使命之间的深层拉扯,投射到了日常生活的真实物理约束中。
二、区域深层难题如何穿透至华盛顿的决策会议桌
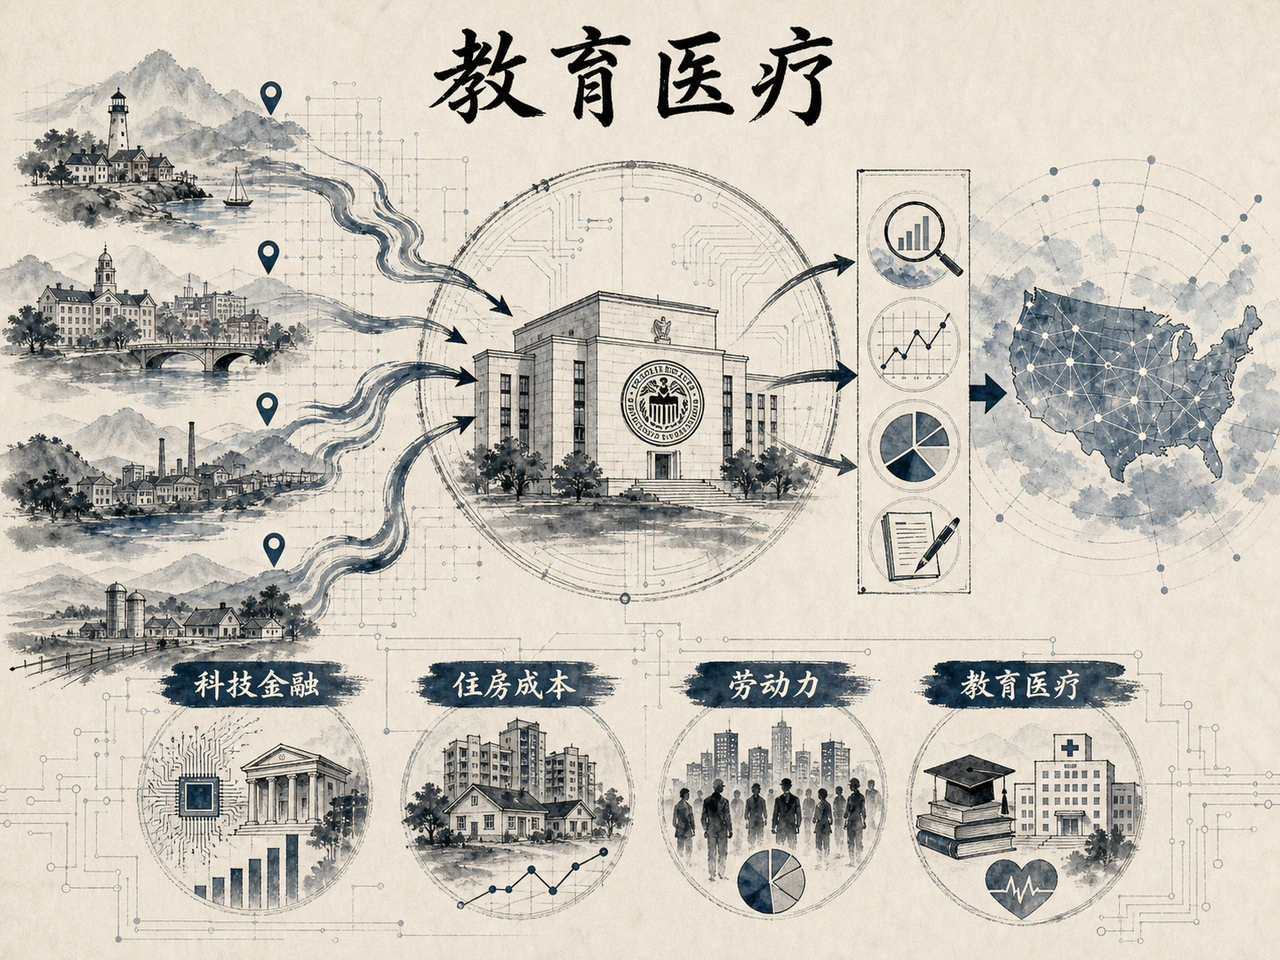
宏观实证研究、区域公共政策与支付前沿探索各司其职
波士顿联储的学术研究团队长期在货币政策传导、劳动经济学、通胀预期动态与金融市场摩擦等宏观领域处于前沿地位。与此同时,其下属的新英格兰公共政策中心(New England Public Policy Center)则更加聚焦于州县层面的地方财政赤字、土地与住房政策、区域人口流动等中观课题,致力于将前沿学术模型转化为切实可行的区域政策探讨。两套研究路径面向不同的受众,却共同锚定同一个核心命题:全美宏观政策的紧缩或宽松,落到地方微观现实中究竟引发了怎样的化学反应。
该行还长期深耕于支付体系演进与底层金融基础设施的前瞻研发。需要指出的是,类似与麻省理工学院合作的数字货币原型试验(如 Project Hamilton 等),本质上属于技术可行性与前瞻机制的概念验证,并不等同于美联储已在全系统层面形成官方落地安排。观察地方联储的研究特色极具参考价值,但绝不可将学术探索兴趣轻率包装为联邦公开市场委员会(FOMC)的既定政策立场。
社区发展部门则将聚光灯打在低收入家庭、初创小微商户以及区域性金融机构身上。即便在新英格兰这样整体富庶的高收入地区,内部依然横亘着巨大的贫富差距、族群隔离与城乡鸿沟;亮眼的平均薪资数据,掩盖不了低收入阶层在住房开支、小额信贷与公共交通可达性上的长期困顿。这些微观指标虽然难以在季度 GDP 报表中直接具象化,却实实在在决定着一个经济体中的普通劳动者能否真正抓住就业机会。
透视苏珊·柯林斯的决策框架:超越简单的“鹰鸽”脸谱
苏珊·M·柯林斯(Susan M. Collins)于 2022 年 7 月就任波士顿联储行长。在 2026 年的 FOMC 轮值构架中,她虽非当年的正式投票委员,但依然全量参与每一次利率政策辩论并如期提交经济预测总结(SEP)。从其近期的公开政策论述来看,柯林斯一方面充分肯定实体经济面对外部紧缩冲击时所展现的韧性,另一方面反复警示去通胀进程的非线性特征,尤其是供给侧扰动反复带来的二次风险。
将一位具备深厚实证背景的学者型决策者永久固定在“鹰派”或“鸽派”的标签内,分析价值极其有限。如果通胀由于不可抗力的供给端阻滞而居高不下,同时劳动力市场开始呈现出实质性的边际松弛,决策者的风险天平必然会动态调整。更具推演价值的研究方法,是密切跟踪她如何拆解通胀扩散的广度、劳动力市场的真实松弛度、企业终端定价权的边际变化,以及系统性金融条件的宽紧程度。
三、专业投资者该如何解读第一联储区
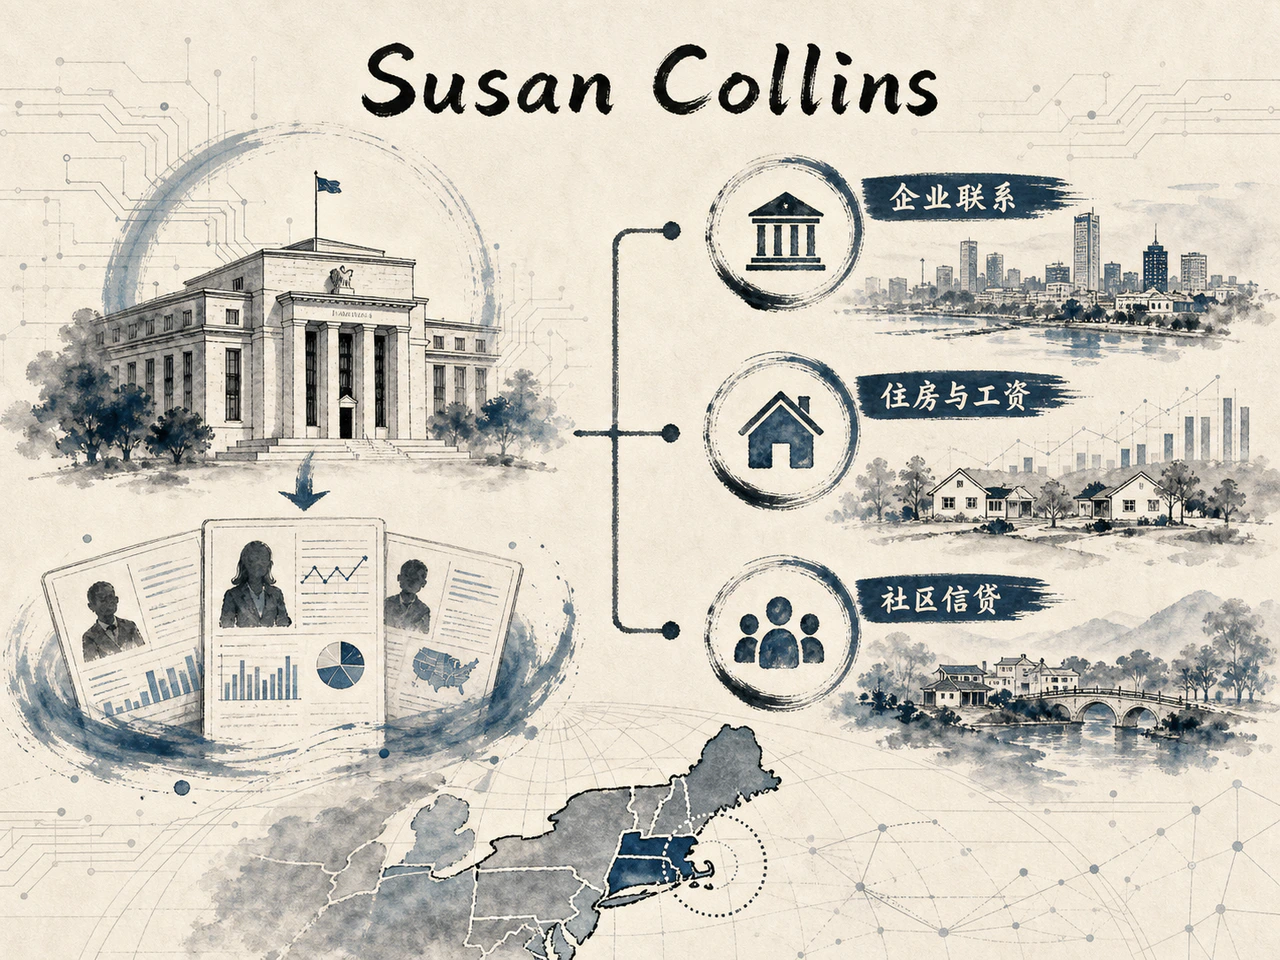
区域数据网络的核心价值:解构结构性摩擦,而非替代全美趋势
波士顿联储维护的“新英格兰经济指标”(New England Economic Indicators)系统汇集了区内六州的就业失业、居民收入、住房营建许可、人口流动等细分数据,是全美观察州际周期分化与区域微观摩擦的最佳样本库之一。这一数据体系的核心价值,并不在于先验性地给出某个全美交易层面的突变信号,而在于解释为什么同一项基准利率政策,会在不同经济结构的州之间激发出截然不同的承受力与时滞。
解读该数据时,至少需要建立三个切面的立体视角:其一,大波士顿核心区与次级都市圈的分化;其二,沿海成熟城市带与内陆山地非都市区的对比;其三,高度依赖年轻智力资本的高附加值创新产业,与步入深度老龄化的传统制造业之间的消长。如果仅盯整个辖区加总计算后的平均低失业率,极易掩盖某些边缘县劳动力供给已经开始萎缩、而中心区专业机构却依然在溢价争夺高技能人才的严重结构性错位。
贯穿第一联储区的三条核心观测主线
对于密切追踪实体流动性与宏观周期的投资者而言,波士顿联储辖区有三条主线值得持续跟踪:
- 住房营建许可、有效租金变动与州际人口净迁移:这是观察劳动力市场供给刚性是否边际缓解的最直接窗口,决定着核心区域薪资底线与服务业通胀粘性的上限;
- 顶尖高校研发支出、临床机构现金流与生命科学风投资本开支:这是衡量知识密集型资产向全要素生产率及广泛就业实质转化的动能风向标;
- 中小企业授信利差、社区银行负债成本与违约率:用以检验高利率限制性立场在新英格兰区域信用中介链条中的传导深度,评估金融紧缩是否已经实质性伤害到实体经济的末梢循环。
这三条主线,分别紧紧锚定着供给弹性、生产率动能与信用健康度。
波士顿联储向整个宏观决策框架贡献的启示深刻而清晰:人均收入高、学历水平高、创新资本集聚,绝不意味着一个区域就没有坚硬的系统性软肋。严苛的住房管制与人口结构老龄化,会天然将微观层面的物理约束逐级放大为宏观层面的工资、物价与潜在增长瓶颈。美联储之所以保留分散在各地的十二家地方联储,其核心制度意义,恰恰在于确保这些无法被全美单一平均数所囊括的真实微观机制,能够持续穿透进货币政策的最高决策层。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…