
《读懂美联储》系列第 12/20 篇
在宏观数据监测中,个别价格细项的单月异常脉冲,往往足以推高整体 CPI 读数,即便多数商品与服务的价格并未同步加速。为了穿透这种总量失真,克利夫兰联储开发了两套广受关注的底层通胀度量工具——中位数 CPI 与截尾均值 CPI:前者锚定累计支出权重的正中位置,后者系统性剔除价格变动分布两端的极端离群值。这两把标尺的核心指向同一个问题:价格上行压力究竟仅是局部扰动,还是已经在广泛的商品与服务中扩散开来。
克利夫兰联储管辖的第四联储区,涵盖俄亥俄州全境、肯塔基州东部 56 个县、宾夕法尼亚州西部 19 个县以及西弗吉尼亚州北部 6 个县,并在辛辛那提与匹兹堡设有分行。这里集聚了传统重工制造、能源采掘、现代医疗与深刻的人口结构变迁,对宏观经济周期与供给侧成本冲击有着天然的微观敏感度。
一、超越“铁锈带”标签:多重断层的第四联储区
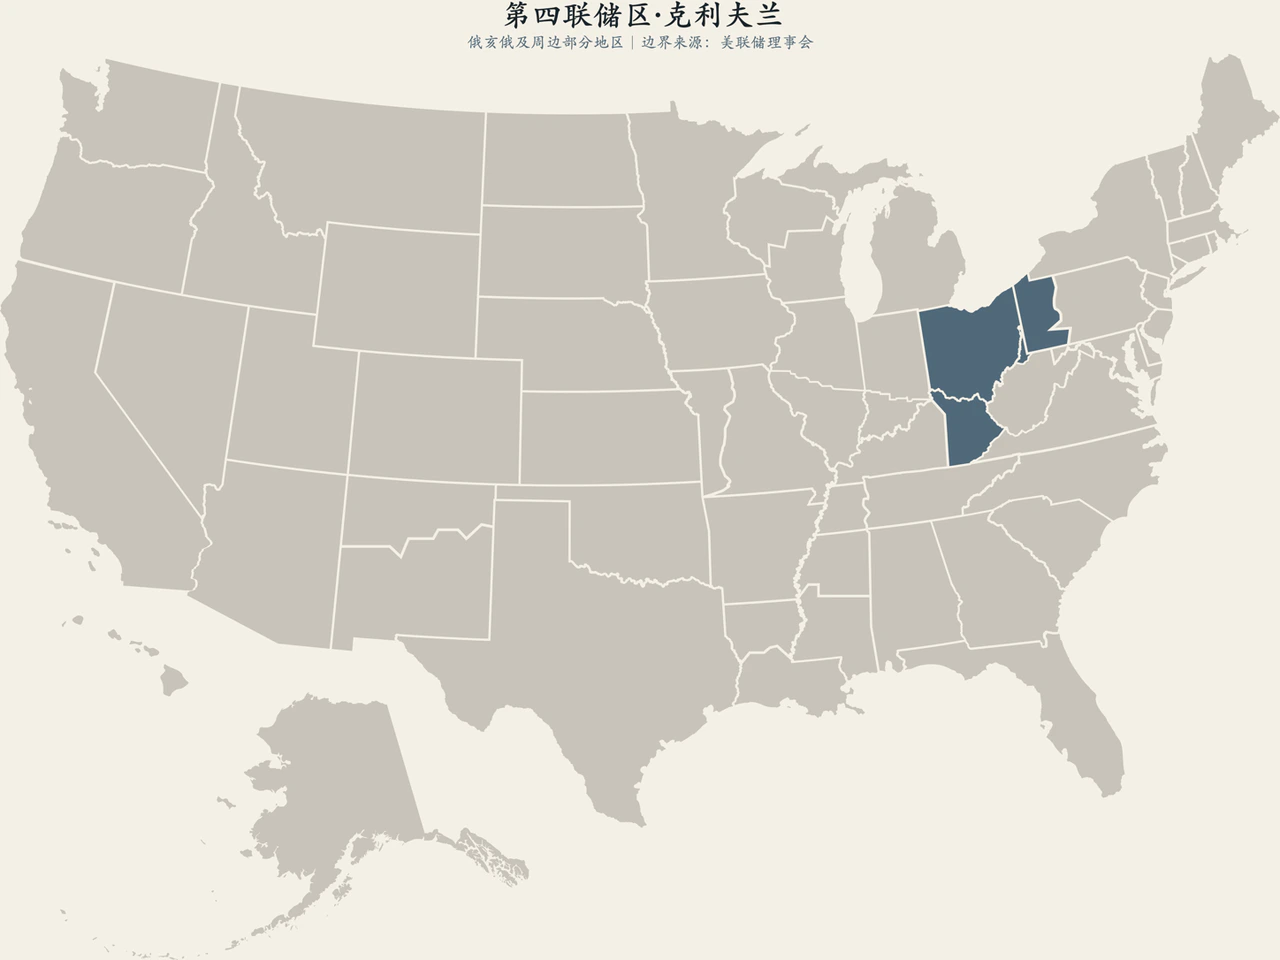
制造业转型分化:从老钢都跃升到底层收缩
俄亥俄与西宾夕法尼亚的经济血脉,长期与钢铁、汽车零部件、重型机械、橡胶和石化能源深度绑定。自动化升级与全球供应链重构削减了大量传统产线岗位,但也孵化出高端精密制造、现代医疗健康及专业商务服务。然而区域内部的发展轨迹截然不同:匹兹堡成功从传统“钢都”转型为全美领先的医疗、高等教育与科技研发高地,并不意味着辖区内其他工矿小城能复刻同样的路径——其中相当一部分城镇仍在直面长期去工业化、青壮年人口流失与财政基底收缩的严峻现实。
与此同时,东肯塔基与西弗吉尼亚北部为第四区注入了能源开采、非都市乡村与中小社区银行的多元视角。煤炭与油气价格飙升虽然加重了普通家庭的日常支出,却会直接改善采矿腹地的要素收入与投资回报;制造业订单回流能有力提振地方就业,但也往往迅速推高上游原材料与蓝领工资成本。整个第四联储区如同一幅高清晰度的实体经济切片,清晰展现出外生供给与需求冲击在产业链上下游的损益再分配过程。
辛辛那提与匹兹堡两大分行的布局,使克利夫兰联储能够穿透宏观统计,深度锚定各具特征的微观产业节点。若区域经济研究仅局限于单一州维度的加总平均,无异于重新将跨区域的产业生态割裂回行政边界,从而抹平美联储辖区制度原本旨在保留的真实商业网络与资金流动纽带。
从生产现场痛点到前沿通胀研究
为什么身处工业腹地的克利夫兰联储,最终演化为美联储系统内最权威的通胀研究重镇?根本动因在于工业生产现场对价格变动的敏锐感知。制造业出厂价格极易受到能源大宗、基础原材料、运力瓶颈、汇率波动及海外产能过剩的扰动。这些外生冲击有时仅局限于少数孤立细项,有时却会顺着复杂的供应链层层传导至终端多数商品与服务。总量价格指数往往无法厘清涨价的广度与深度;而单纯扣除食品和能源的传统核心 CPI 指标,一旦遇到冲击发生在其他分项(如汽车供应链短缺或物流阻塞),同样容易发生严重的信号误判。
克利夫兰联储设立的通胀研究中心(Center for Inflation Research),正是将价格横截面分布、通胀预期调查与即时预报模型(Nowcasting)打造成一体化的分析矩阵。其学术与政策价值不在于宣称某一项指标具有终极解释力,而是要求决策者在观察宏观指标前先明确核心前提:当前所要过滤的,究竟是哪一类统计噪声。
二、中位数、截尾均值与即时预报:各有边界的工具箱
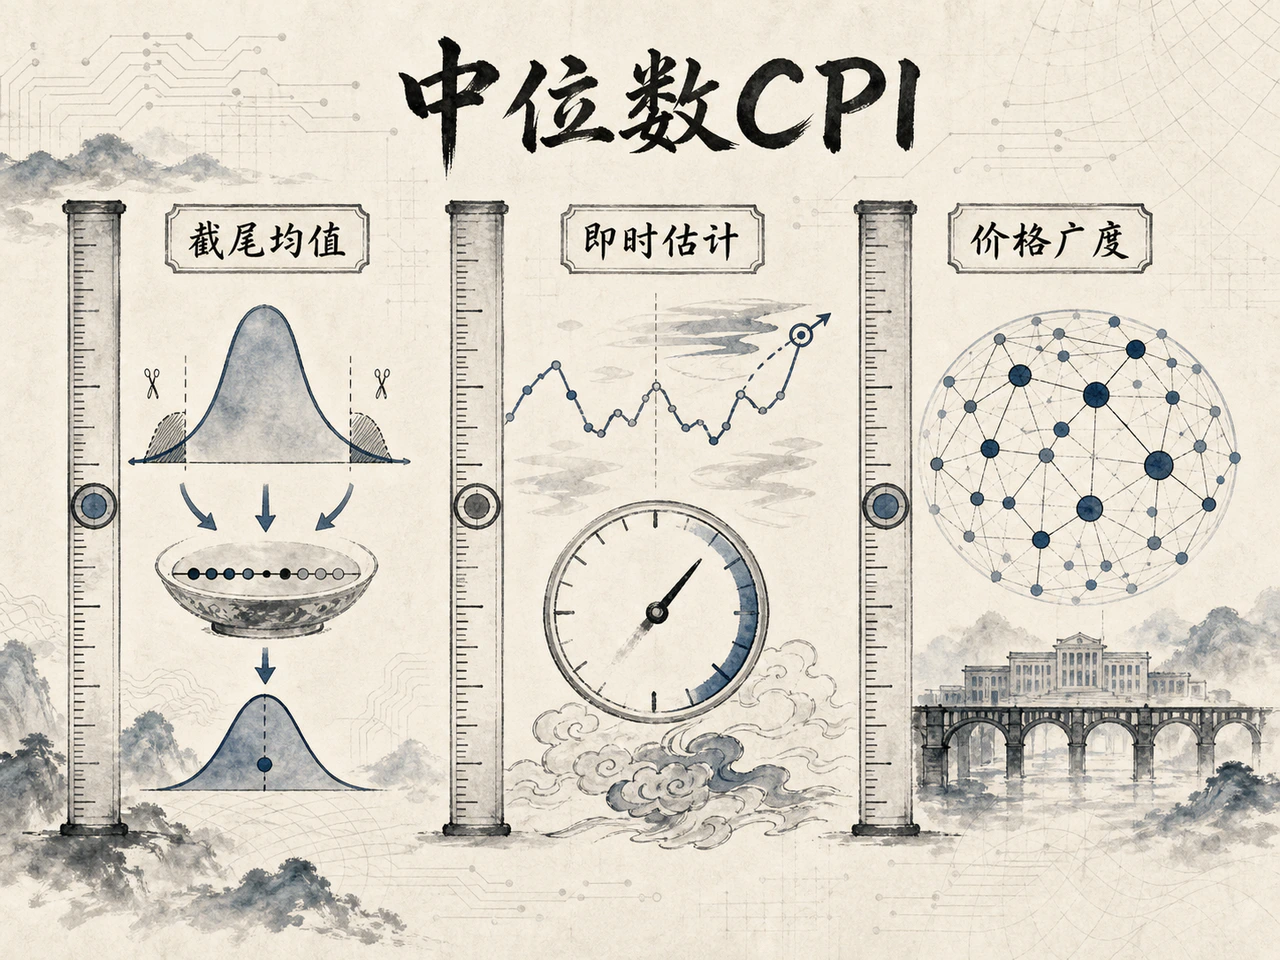
中位数 CPI:锁定支出权重的第 50 百分位
编制中位数 CPI 的核心流程,是先将当月所有细分价格品类按涨跌幅从低到高排列,再将其各自在消费篮子中的支出权重依次累加,精确找到累计权重达到 50% 位置所对应的分项涨幅。这绝非对所有品类变动率取简单的算术中位数,因为住房等大权重项占据着极为显著的区间跨度。当两端细项因个别供需失衡发生极端暴涨或暴跌时,位于中间位置的读数能够保持稳定,不被两极异动所扭曲。
16% 截尾均值 CPI 则是在价格变动分布的最高与最低两侧各剥离 8% 的极端支出权重,再对居中的 84% 权重细项计算加权平均变动率。相比单一中位分项,截尾均值保留了更多的截面价格信息,同时排除了极端离群值对总体的过度拉抬。这两套底层指标通常较整体 CPI 更加平滑;但需要强调的是,如果外部供给冲击导致物价分布长期向单一方向严重偏斜,截尾处理同样可能系统性低估或高估宏观物价所面临的真实粘性。
这些指标均非 FOMC 法定的政策目标。整体 PCE 通胀依然是联储政策的终极锚,普通家庭真实承担的食品、油价与居住开支,不可能通过统计学手段在现实中被抹除。底层指标的核心作用是辅助央行研判通胀动能是否正在扩散与生根,而非为了追求数据平滑而回避广泛的物价上涨压力。
Nowcasting 即时预报:概率锚定而非预知未来
克利夫兰联储推出的通胀即时预报(Nowcasting),通过实时吸收已公布的先导分项数据、高频市场报价及关联宏观变量,动态推演当月尚未发布的 CPI 与 PCE 指数。它为金融市场在官方数据揭晓前提供了一个持续校准的基准预期,并随着增量信息的汇入不断迭代。预报读数出现模型误差是统计建模的常态,这种动态离差本身就是高频计量工具的内生组成部分。
跟踪即时预报时,关键在于记录历史特定时间切片下的版本,并将其与统计局最终发布值进行对比验证。如果仅仅追溯官方出炉前最后一版最为贴近的预报数值,便会人为夸大模型的超前预判能力。Nowcasting 的合理定位是宏观预期的贝叶斯先验基准,绝不能误读为“央行已提前洞悉下月物价”。
三、行长政策立场与指标压力测试
Beth Hammack 与 2026 年的票委投票权
Beth M. Hammack 于 2024 年 8 月正式执掌克利夫兰联储。作为 2026 年 FOMC 轮值票委,她在公开演讲中持续强调锚定 2% 长期通胀目标的重要性,并在 2026 年公开阐述其投票逻辑,着重强调宏观不确定性与通胀顽固粘性的潜在风险。
理解她的决策框架,可聚焦于三重核心追问:当前政策利率的限制性强度是否充分?在不进一步收紧的前提下,通胀回落至目标的路径是否具备可持续性?劳动力市场若出现非线性走弱,将如何重构双重使命的风险平衡?简单的“鹰派”或“鸽派”定性,无法涵盖这一具备严密触发条件的决策函数。
三类宏观场景检验“底层通胀”有效性
为了避免对底层指标的盲目迷信,可在三类典型宏观场景中对其展开压力测试: 第一种场景,国际原油价格因短期地缘摩擦大幅冲高后迅速回落。此时离群值剧烈震荡,中位数 CPI 与截尾均值能够有效滤除短期冲击,呈现出更贴近经济内生趋势的平稳读数。 第二种场景,房租服务及非住房核心服务价格出现缓慢、温和但广泛的抬升。这种扩散式涨幅不易触发两侧截尾,中位数 CPI 反而会比整体指数更早暴露出深层粘性通胀的积聚。 第三种场景,全面加征关税或出现系统性供应链瓶颈,导致广泛工业品与消费品价格普遍上调。此时通胀分布整体大幅右移且形成长尾,截尾方法极易把真正的系统性通胀信号视作“异常尾部”直接剥离,从而造成对通胀压力的系统性低估。
成熟的固收与宏观投资者在跟踪通胀时,往往会将中位数 CPI、16% 截尾均值、Nowcasting 即时预报以及通胀预期指标对照参阅,并同步观察价格横截面分布的形态演变。当多把标尺指向高度重合时,所传达的通胀趋势最为可靠;当指标间的分歧显著拉大时,分析重心不应停留在挑选符合自身头寸的数据,而应深入剖析价格分布究竟发生了何种结构性形变。
克利夫兰联储为央行政策沟通与学术讨论树立了一条严谨的研究准则:统计度量从不是政策辩论前中立的技术准备。选用均值、中位数、固定扣除还是比例截尾,直接决定了我们观察到的“底层趋势”。一份经得起推敲的宏观分析,必须将度量尺自身的构造逻辑与适用边界清晰展现。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…