
《读懂美联储》系列第 10/20 篇
在美联储十二家地区储备银行中,第二联储区(纽约)管辖的地理版图算不上辽阔,但其机构分量却无从替代。它是全美唯一一家在联邦公开市场委员会(FOMC)中终身保有正式投票权的地区联储,其行长依惯例常年出任委员会副主席;更关键的是,美联储系统面向真实金融市场的执行手臂——公开市场交易台(The Desk)——就设在曼哈顿下城的自由街 33 号。
然而,巨大的市场影响力往往引来外界的误读。纽约联储既不是美联储系统的行政总部(总部的决策中枢是位于华盛顿的联邦储备委员会),在行政组织上也无权统辖或指挥其他十一家兄弟联储。它的永久投票席位与交易台运作权,本质上不是赋予华尔街金融机构的特权通道,而是一项不可间断的公共职责:它必须日复一日地把华盛顿的货币政策决议转化为数以万亿计的真实交易,同时将全球美元与金融市场的微观震颤,原汁原味地反馈给决策层。
第二联储区的正式辖区包括纽约州全境、康涅狄格州费尔菲尔德县、新泽西州北部 12 个县,并负责管辖波多黎各与美属维尔京群岛。这片土地上既有汇聚全球资本的华尔街,也分布着纽约州北部的制造业与农业带、新泽西的制药与物流走廊,以及承受加勒比气候与财政约束的海岛属地。华尔街固然是其最为人熟知的标签,却远非这块防区的全部。
一、永久席位对应的是一份持续责任
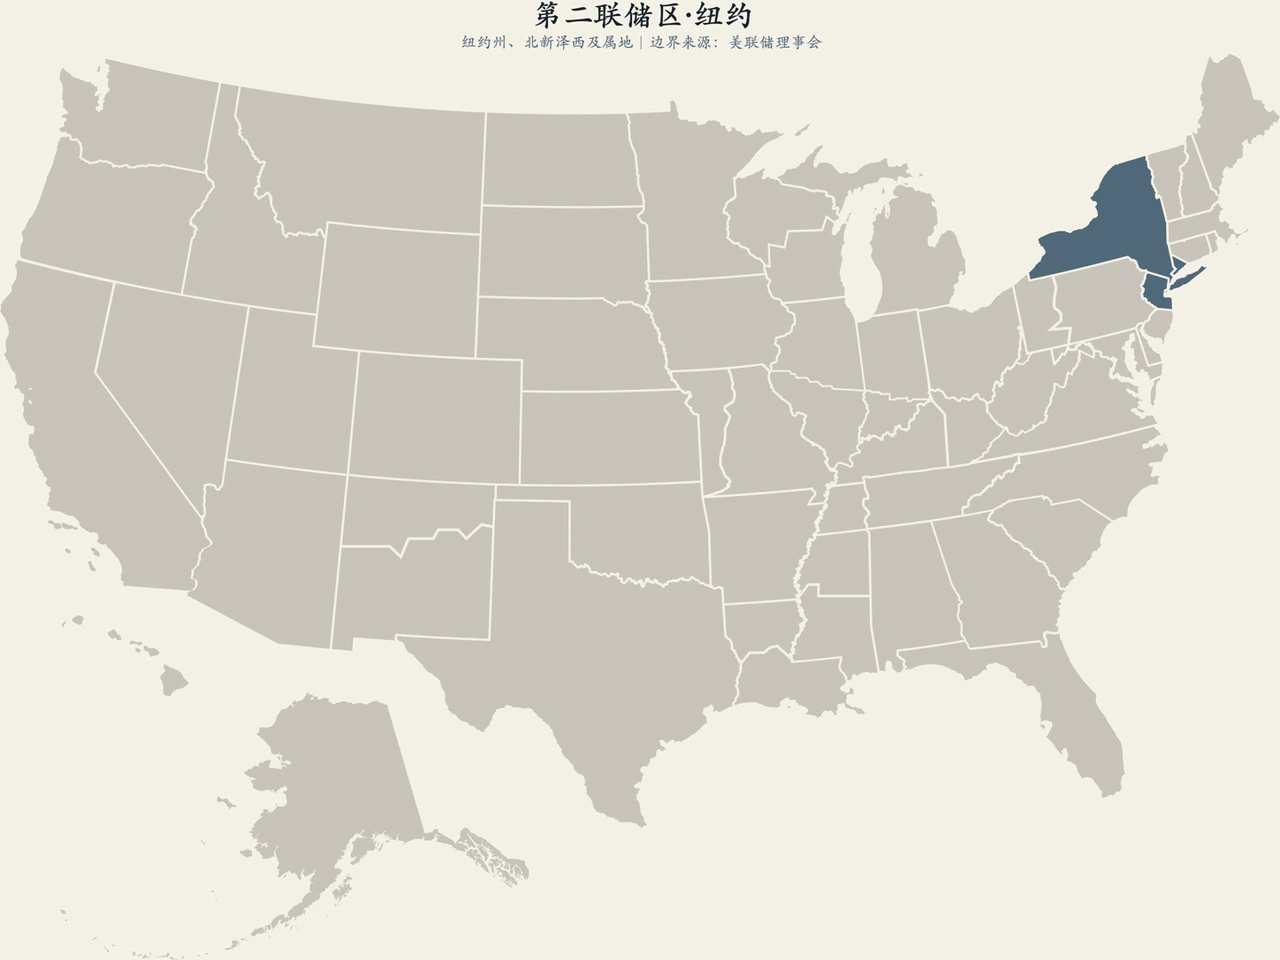
纽约很特殊,但并不领导另外11家联储
在美联储的双层法人治理架构中,十二家地区储备银行在法律地位上完全平行,各自设立独立的董事会,并统一接受华尔街之外、来自华盛顿理事会的宏观监督。纽约联储无权插手其他辖区的人事任命,也无法过问别区联储的日常业务与信贷贴现。
纽约联储真正的特殊性,全部凝结在 FOMC 的制度安排与日常市场操作之中。其他十一家地区联储行长必须按照固定组别每年轮流出任 FOMC 投票委员,唯独纽约联储行长享有永久投票权,并在委员会内部稳定担任副主席;一旦行长因故缺席,其第一副行长还可作为法定候补人代行表决。
这项制度设计绝非偏袒东部资本,而是出于现代中央银行操作连续性的现实考量。自 1935 年银行业法案确立现代 FOMC 雏形、并在 1942 年正式固定纽约联储的永久席位以来,决策层早已形成共识:公开市场操作是一项必须每分每秒面对国债二级市场、回购拆借、银行准备金余缺以及跨境美元流动的专业执行工作。如果操作中枢随着地方行长的轮值而在全美各地频繁迁徙交接,必然会造成政策执行脱节与市场信号混乱。一个常设、专业且高度贴近金融血管的操作实体,才能确保政策指令从华盛顿发出后不会在落地途中走形。
约翰·威廉姆斯(John C. Williams)自 2018 年起出任纽约联储行长。作为长期深耕自然利率((r^*))研究的宏观经济学家,他在 2026 年依然是 FOMC 的核心决策成员之一。在解读威廉姆斯的政策表态时,市场往往格外看重其对通胀回落路径、劳动力市场降温节奏以及金融环境松紧程度的前提假设。但必须厘清的是,即便身兼副主席重任,他的每一次公开发言也仅代表其基于联储双重使命做出的专业判断,绝不能被机械地等同于美联储主席的最终裁决。
第二联储区远不只有华尔街
如果仅凭曼哈顿南端的摩天大楼与交易撮合屏幕来定义第二联储区,便会犯下严重的以偏概全错误。
走出大纽约都会圈,纽约州北部的布法罗、罗切斯特、锡拉丘兹等老工业城市与广袤农区,其经济运行节奏主要锚定在精密制造、绿色能源、乳业农业与高等教育医疗之上,与华尔街的资产价格牛熊并非同频共振;康涅狄格州费尔菲尔德县聚集着庞大的财富管理机构与通勤人口;而辖区边缘的波多黎各和美属维尔京群岛,则长期直面离岸海岛经济独有的供应链脆弱性、自然灾害冲击以及债务重组约束。
纽约联储的一线职责,不仅是读取全球高频交易报价,更要通过深入企业与社区的定点联络网络,摸清这些不同经纬度上的实体温差。若把纽约联储窄化为一处巨型交易大厅,就会彻底无视其在大型银行审慎监管、全国家庭债务与信用追踪、消费者通胀预期调查(SCE)以及区域微观金融健康度评估等领域所筑起的扎实研究底座。
二、委员会的一句话,怎样变成真实交易
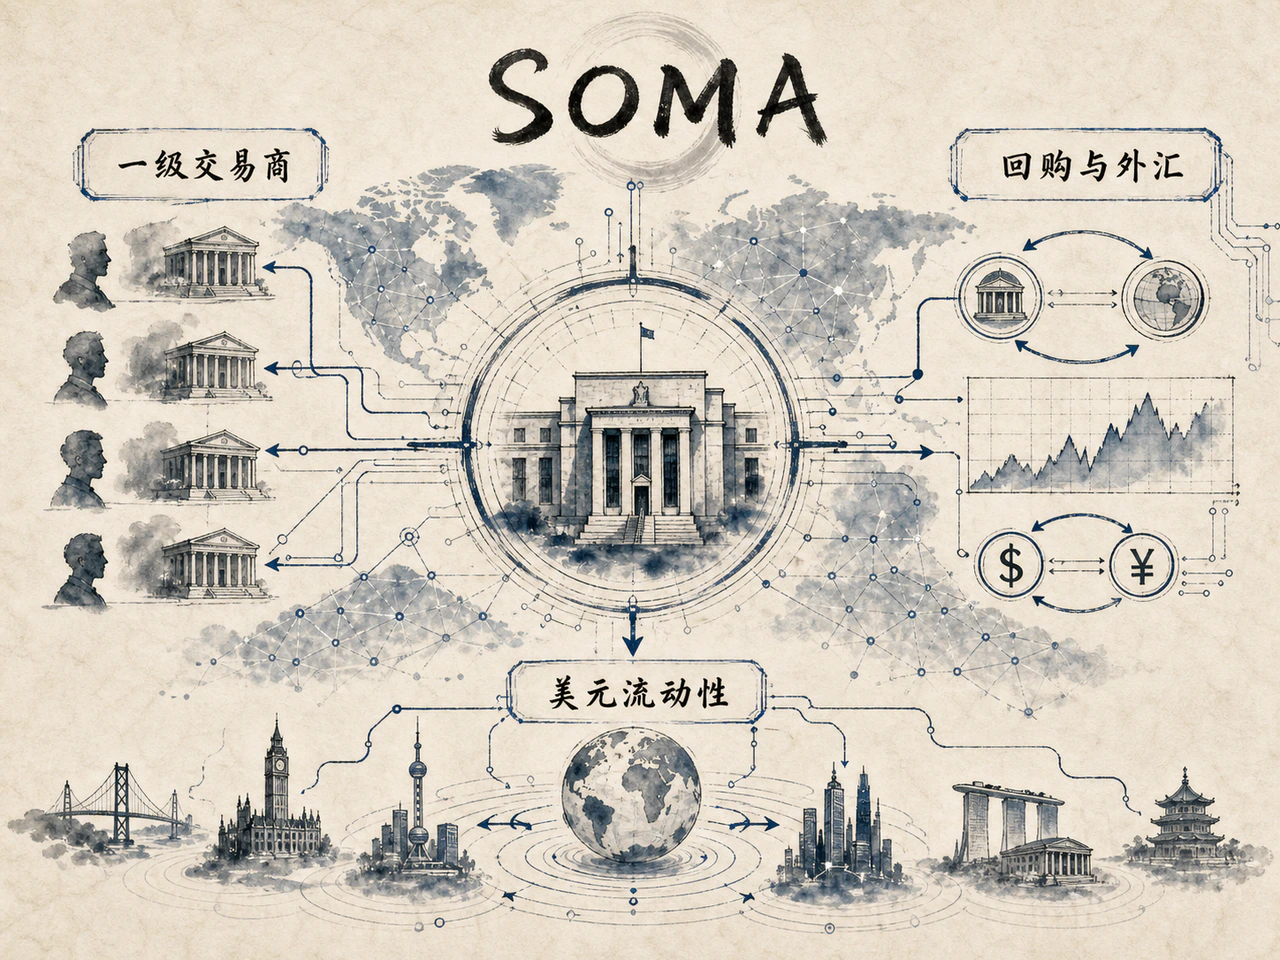
SOMA属于整个体系,不是纽约的自营盘
每次 FOMC 会议闭幕并发布政策声明后,委员会都会随附一份《国内政策指令》(Domestic Policy Directive),正式授权纽约联储公开市场交易台在指定区间内管理资金利率。交易台据此开展国债与机构抵押贷款支持证券(MBS)买卖、隔夜回购与逆回购、证券借贷等一揽子操作。
所有因公开市场操作而吞吐的证券资产,统一记入系统公开市场账户(System Open Market Account,即 SOMA)。必须明确的是,SOMA 资产负债表归全美十二家联邦储备银行共同拥有,其资产利息收入扣除营运开支后,统一按法定比例上缴美国财政部。纽约联储交易台纯粹是整个系统的受托执行人,它没有任何自营追逐利润的动机,更不可能脱离委员会制定的宏观目标去追逐单边资本利得。
在政策传导的前沿,一级交易商(Primary Dealers)构成了公开市场交易台的核心交易对手方。这一身份并不等同于监管红利,它同时捆绑着极具约束力的做市义务:一级交易商必须持续参与美国财政部的所有国债例行拍卖,向纽约交易台提供连续的双向报价,并按时填报涵盖头寸、融资与做市库存的全面监管报告(FR 2004)。近年来,美联储的流动性网络已将对手方范围实质性拓宽至更广泛的货币市场基金、政府支持企业(GSEs)以及合格存托机构,仅靠“华尔街密友交易”的阴谋论叙事,根本无法解释当代货币框架的运行逻辑。
与此同时,外汇市场干预必须经由 FOMC 与美国财政部共同签署指令,纽约联储代为操作外汇稳定基金(ESF);而在危机时期频频启用的央行流动性互换协议(Central Bank Liquidity Swaps),同样由华盛顿统揽政治与政策决断,纽约联储负责日常技术清算。每当全球离岸美元出现结构性美元荒,压力往往最先在纽约交易台的监测屏幕上暴露无遗。
回购顺不顺,决定政策利率能不能真正落地
美国国债是全球无风险资产的锚,而庞大的回购(Repo)与逆回购市场,则是将存量国债与即期现金连接在一起的深层管道。金融机构以高流动性证券作为抵押品融通隔夜头寸,直接决定了短期资金的边际价格。
然而,回购市场绝非真空运转。大型商业银行的补充杠杆率(SLR)约束、季末年终的资产负债表粉饰需求、财政部发债缴款带来的存款准备金跨行再分配,都会引起回购利率的剧烈扰动。一旦短期资金链条发生摩擦,隔夜资金成本便会向上击穿政策目标,导致有效联邦基金利率(EFFR)偏离 FOMC 钦定的目标区间。
为了守护利率走廊的稳固,纽约联储依托一套精密的“地板系统”实施调控:以上限方向的准备金余额利率(IORB)和常备回购便利(SRF)兜底资金荒,以下限方向的隔夜逆回购便利(ON RRP)吸收冗余头寸。交易台的使命从来不是消灭市场自发的价格发现机制或强行烫平微观利差,而是消除非理性的技术性挤压,确保决策层所期望的货币松紧立场能平顺投射到全市场的资金底座之上。
三、地下金库、支付服务和市场回声
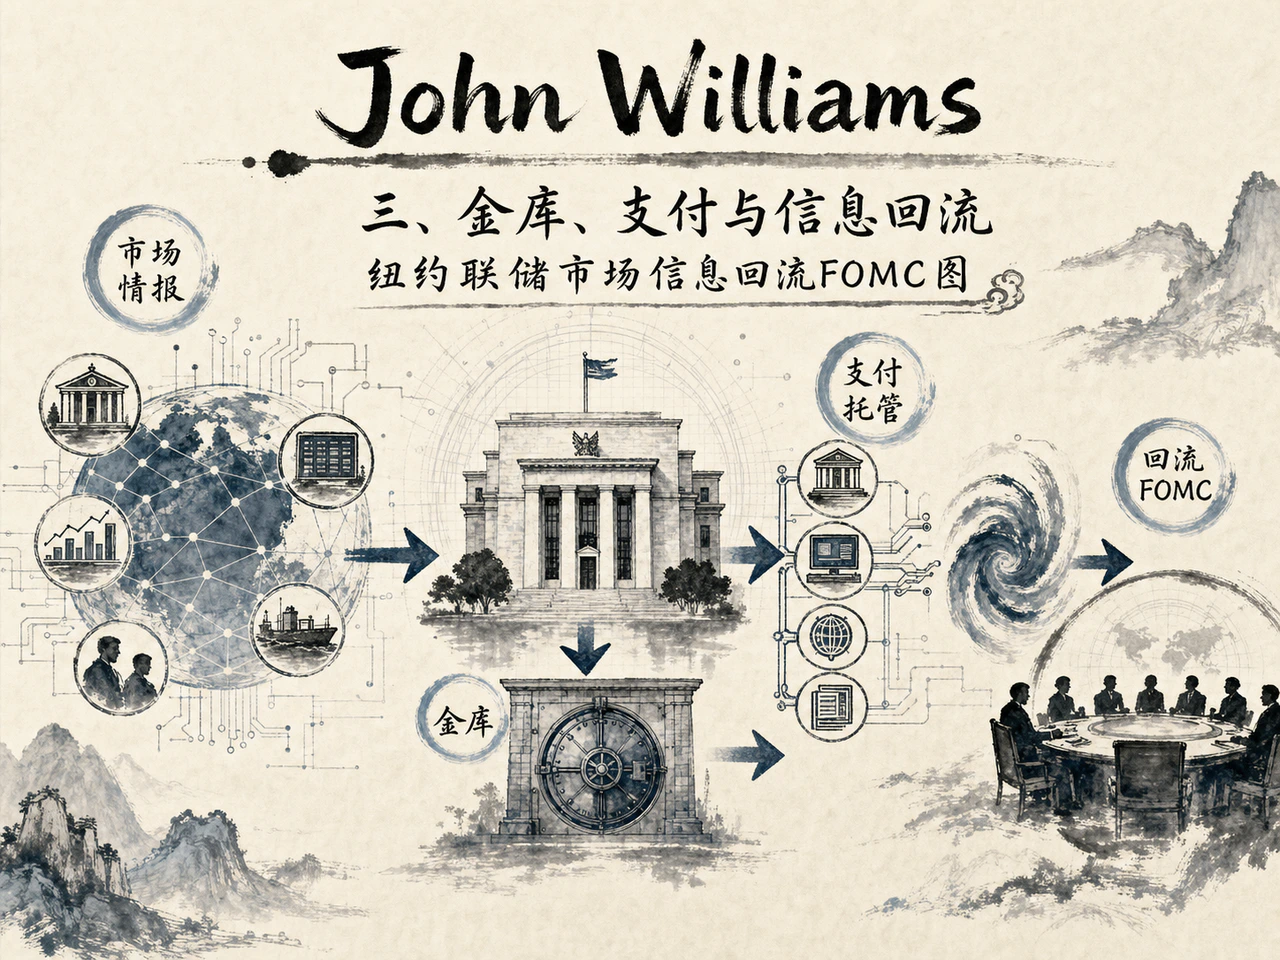
金库里的黄金只是托管物,不是纽约联储家底
在曼哈顿地下深达八十英尺的坚硬基岩中,坐落着全球规模最大的地下黄金储存库。这一充满传奇色彩的场所,常常成为各类大众传言的焦点。
但事实本身非常明晰:金库中所存放的数千吨金条,几乎全部属于外国政府、主权央行以及国际清算银行等国际组织。纽约联储在其中扮演的仅是纯粹的物理托管人与清算服务商。这些黄金既不计入纽约联储的自有资产负债表,纽约联储也无权擅自将其作为抵押品出借或变现;甚至美国政府自身的官方黄金储备,也主要保存在肯塔基州诺克斯堡与西点军校等本土基地,纽约联储金库内的官方藏金占比微乎其微。当两个主权机构之间发生黄金清算时,工作人员只是将金条在地下金库的不同独立隔间之间人工移库,本质上是一项不带信用扩张的代管服务。
比地下黄金更关乎现代金融命脉的,是纽约联储承担的底层批发支付基建。它通过 Fedwire 资金与证券服务,承载着全美乃至跨境资金的最终清算;为跨国官方部门与超大型结算机构维护央行账户;同时驻扎着庞大的微观监管力量,常年进驻全球系统重要性银行(G-SIBs)。这些实时支付轨迹、同业拆借流水与穿透式监管档案,汇聚成了全美最灵敏的金融水文监测网络。
对投资者来说,三组信息最值得看
追踪纽约联储的宏观动态,不必陷入过度解读零散新闻的花絮之中,掌握三组核心数据资产即可把握全局:
- SOMA 资产负债表披露与年度公开市场报告:通过每周四发布的 H.4.1 报告与详尽的 SOMA 投资组合细分清单,精准核验美联储资产负债表扩张或缩减(QT)的真实进度、证券久期结构以及再投资节奏;
- 基准利率矩阵与货币市场摩擦指标:密接观察有担保隔夜融资利率(SOFR)、有效联邦基金利率(EFFR)与准备金利率(IORB)之间的利差排布,结合 ON RRP 用量与 SRF 的动用频率,精准评估银行系统内部准备金的充裕程度与结构性分布压力;
- 高频做市商数据与微观预期序列:通过一级交易商头寸统计(FR 2004)追踪国债市场承接动能与杠杆偏好,借助全球供应链压力指数(GSCPI)测度外部供给瓶颈,并利用消费者预期调查(SCE)交叉验证通胀黏性与家庭资产负债表的抗压韧性。
必须提醒的是,任何单一维度的数据都有其边界。SOMA 的静态规模本身无法完全决定十年期美债收益率的涨跌,因为长端利率同时受制于期限溢价、财政赤字发债供给与全球宏观预期;回购利率的偶发脉冲并不必然昭示着系统性流动性危机;而微观预期调查也会受到抽样框架与提问方式的扰动。
纽约联储在整个央行体系中最不可替代的价值,在于它构筑起了一套“决策—执行—反馈”的完整闭环。它既非发号施令的权力顶峰,亦非被动听命的普通地方办事处。它始终身处资金潮涌的最前线,将华盛顿的战略条文精准兑现为市场波动的刻度,再把整个金融体系的真实回声,不偏不倚地带回下一场 FOMC 会议的辩论桌前。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…