
《读懂美联储》系列第 4/20 篇
“美联储究竟是政府机构,还是被私人银行家操纵的盈利机器?”
每逢美国大选之年,或是货币政策收紧引发经济阵痛时,这个问题总会被卷土重来的流行阴谋论推上风口浪尖。然而,这种非黑即白的二元对立,从一开始就设错了前提。如果试图用一家普通商业银行或一个纯粹的政府内阁部门去套用美联储,只会得出南辕北辙的结论。
美联储系统从诞生的第一天起,就是美国联邦主义传统与多次金融恐慌互相妥协的制度产物。华盛顿的联邦储备理事会是如假包换的联邦政府独立机构;分散在全美的十二家地区联储,是由国会依法设立、承担公共使命但保留地区私法形态的特殊法人;而决定全球资金中枢的联邦公开市场委员会(FOMC),则是这两股力量在法定框架下的有机拼图。
所谓美联储的“独立性”,从来不是凌驾于主权之上的法外特权,而是在国会划定的法律跑道内、受到严密政治制衡的操作自主。穿透人事任免、股份属性与审查边界,才能看清究竟是谁在决定美元的呼吸。
一、权力从国会来,人事安排刻意拉长时间
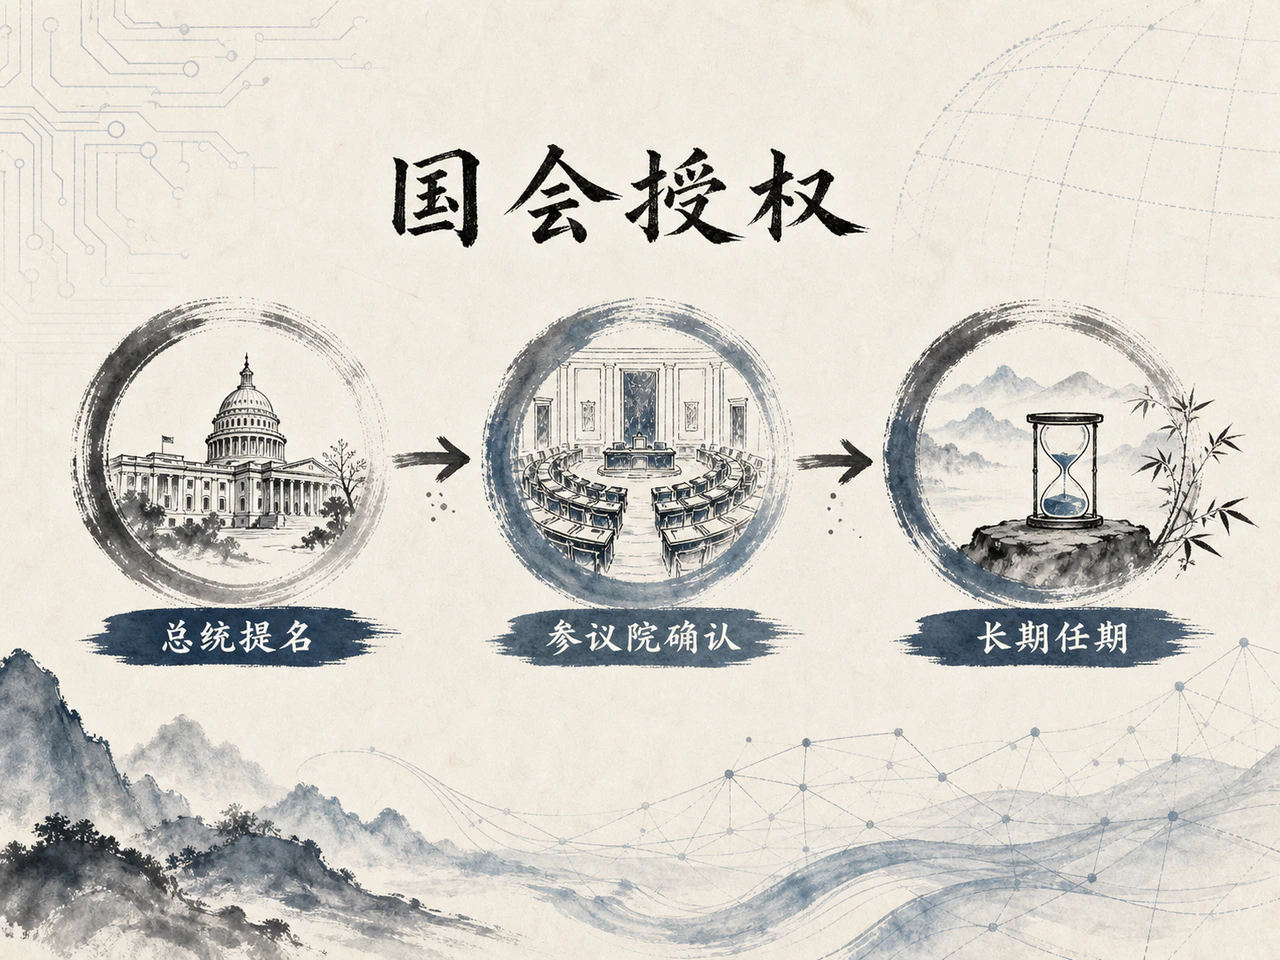
所谓独立,起点仍是一部国会法律
依照美国宪法第一条第八款,铸造货币及调节其价值的权力属于国会。美联储所行使的全部法定权力,均来自于国会于1913年通过的《联邦储备法》及其历次修正案。
国会为央行锚定了“最大就业与物价稳定”的双重法定使命(Dual Mandate),划定了理事会与地方联储的权力分配,限定了紧急救助(如第13条第3款)与金融监管的操作边界。国会可以根据宏观形势立法赋予其新工具,同样可以随时修法剥夺其特定权限。美联储的独立性,本质上是“工具独立”(Instrument Independence)而非“目标独立”(Goal Independence)——它没有权力自行拟定国家战略目标,它拥有的只是在既定法律授权下,自主决定何时加息、降息或调整资产负债表的操作空间。
在华盛顿的核心中枢,美联储理事会由七名理事组成,全部由总统提名并经参议院听证确认。为了防范短视的党派政治侵蚀货币纪律,制度设计者在人事安排上刻意拉长了时间维度:理事的法定任期长达整整十四年,且每两年交错到期一个席位。
十四年的超长任期,横跨了三届半总统任期。这意味着任何一位美国总统,即便赢得连任,正常情况下也无法在短期内凭借一次大选胜利全面换血理事会。虽然主席与副主席的领导职务任期为四年(需单独提名和确认,到期后符合条件可连任),但他们必须在十四年理事任期之内履职。
在真实的政治运作中,由于提前辞职、回流学界、投身业界或政治博弈,理事的实际任职往往远短于十四年(通常在六到八年左右)。白宫因而常有递补空缺的机会。但这一套法定交错架构,依然构成了抵御单一行政意志强行吞并央行的第一道防线。
与此同时,美联储主席并非企业中的独裁董事长。在涉及利率与资产负债表政策的 FOMC 会议上,主席仅握有十九位参会者中的一票,既无权强行绕过委员会擅自出台公开市场政策,更无法给拥有独立法定地位的地区联储行长下达投票指令。主席的巨大影响力主要来源于议程设置、共识凝聚以及代表央行对外发声的制度威望,而非单人决策的行政法权。
地区行长不由总统提名,也不是股东说了算
十二家地方联储的人事机制,更是地方自治与华盛顿集权的精巧平衡。
每家地区储备银行设有九名董事,严格划分为 A、B、C 三类,每类各三人:
- A 类董事:由所在联储区的会员商业银行选举产生,代表银行业自身;
- B 类董事:同样由会员银行投票选举,但法律强制要求必须来自商业、农业、工业、劳工或消费服务领域,不得为银行从业者,代表广泛的实体经济利益;
- C 类董事:由华盛顿的联邦储备理事会直接指定,代表广大公众利益;地方联储董事会的主席与副主席必须由 C 类董事出任。
最关键的防线在于行长的遴选流程。长期以来,公众常误以为商业银行凭借出资就能选出听话的地区联储行长。事实上,在现行制度及《多德-弗兰克法案》第113条强化约束后,所有代表银行业的 A 类董事,以及特定存在银行利益关联的董事,被法律明确剥夺了参与遴选地区行长与第一副行长的表决资格。
地区行长的产生,完全由无银行背景的 B 类与 C 类董事组建遴选委员会,向全社会公开招募,并在达成意向后必须报送华盛顿美联储理事会进行合规审查与最终批准。理事会不仅拥有一票否决权,更有权在五年一次的统一续任周期中对行长实施履职考核。这套流程既隔绝了白宫直接任命政治亲信的可能,又防范了华尔街与本地财团的反向俘渴。
二、会员银行确实持股,却不是通常意义上的股东
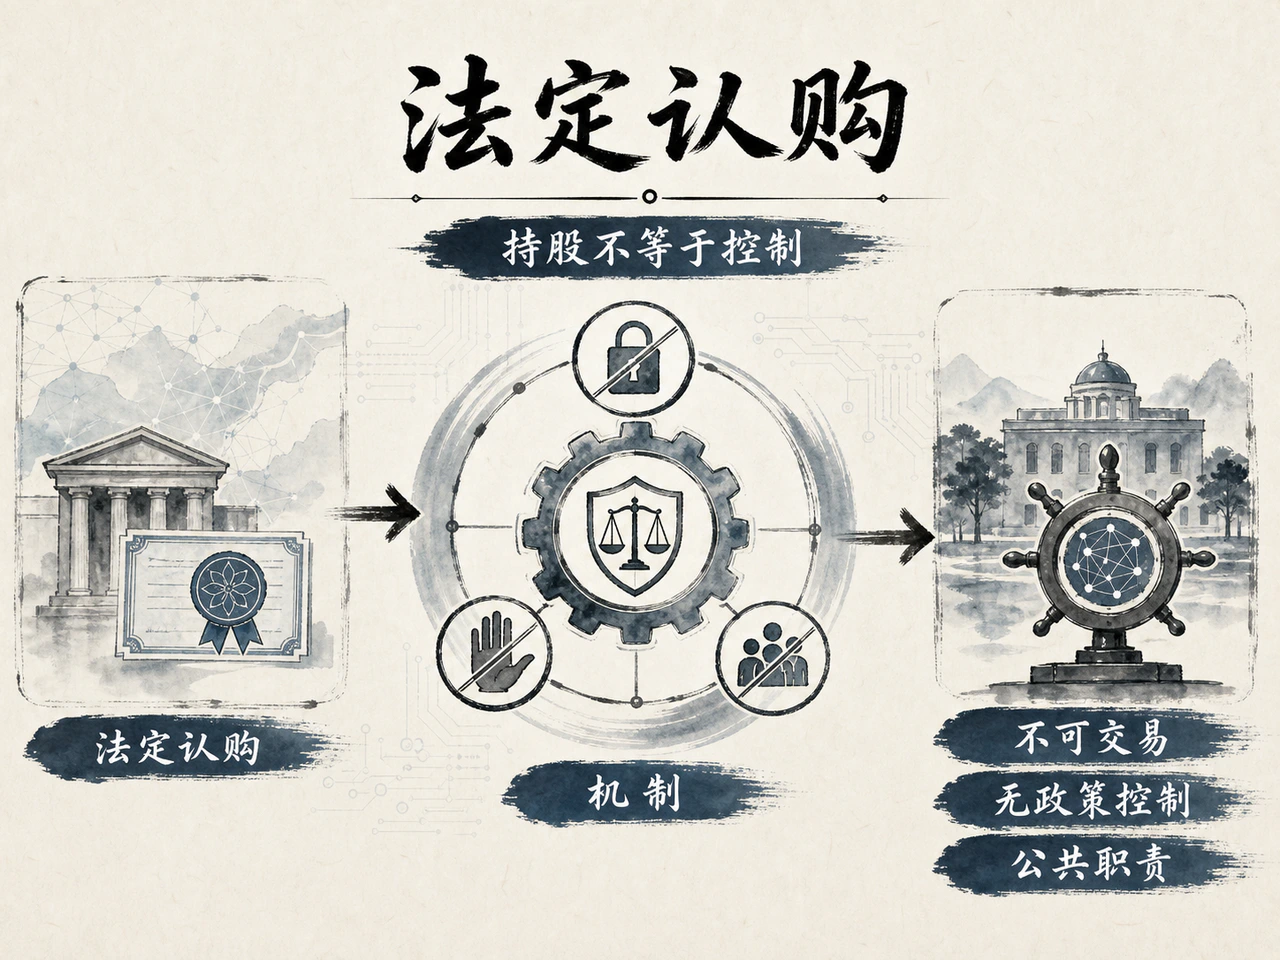
这张“股份”,更像受法律约束的入场券
“商业银行拥有美联储股票,因此美联储是私人银行”——这是流传最广、也最容易混淆视听的论调。
事实的真相是:加入联邦储备体系的会员银行(所有在联邦注册的国家银行被强制要求加入,州注册银行自愿申请加入),确实必须按照自身资本金与盈余的一定比例,出资认购所在地区联储的法定股份。然而,这张所谓的“股票”,剥离了现代公司法意义下普通股的核心特征:
- 不可转让与交易:这些股份不具备流通性,无法在公开市场上交易、出售、赠予,更不能作为任何抵押品。会员银行一旦倒闭或退出体系,股份按票面价值退还注销,不存在任何溢价变现或资本利得空间。
- 无控制权与剩余索取权:持股不与投票权线性挂钩,小银行和大银行在董事选举中分属不同组别,无论持有多少资本金,也绝不可能凭借股权控制董事会,更不能据此向 FOMC 索要任何货币政策偏向。
- 股息受到法定天花板严格压制:法律规定,地区联储对会员银行的股份支付固定股息。历史上该比例为固定的 6%;2015年《FAST法案》修订后,资产超过100亿美元的大型银行,其股息率被进一步压缩至“6%与最近一次10年期美债拍卖收益率之间的较低者”。
这套制度源于1913年立法时的政治妥协。彼时,国会既希望将全国分散的商业银行资本绑定在统一的票据交换与最后贷款人网络中,又必须严厉防范私人银行家染指国家铸币权。其结果便是:银行必须出资承担系统运行的基础成本,换取使用央行清算结算体系与贴现窗口的法定资格,但绝无可能分享公权力的红利。
把地区联储称为“纯粹私人公司”,无视了其法定公共目标与华盛顿理事会的一票否决权;但将其简单视同一般政府机关,又无法解释其独特的法人治理与私法雇佣结构。“特殊法定法人”,正是对这种复合混合体的准确法理界定。
不靠年度拨款,也要交代每一笔公共账
美联储在财务上的一大特征是:其日常运营完全不依赖国会每年的财政拨款程序。
这一独立资金链的设计,旨在切断行政与立法机构利用“钱袋子”(Power of the Purse)来敲诈货币政策的路径。美联储的收入主要来源于庞大的公开市场操作账户(SOMA)中所持有的国债和机构抵押贷款支持证券(MBS)的利息收入,以及向金融机构提供支付结算服务的收费。
在通常年份里,扣除自身的运营支出、向会员银行支付的受限法定股息,并保留法定的盈余准备后,美联储会将绝大部分净收益(通常每年高达数百亿乃至上千亿美元)以“向财政部汇款”(Remittances to the Treasury)的名义,全额上缴美国联邦财政部,直接充抵公共财政资金。
当遇到激进加息周期时(如2022至2024年),由于美联储需要为商业银行存放的准备金(IORB)及逆回购工具(ON RRP)支付高额利息,而自身资产端持有的存量低息中长期美债收益固定,央行收支会出现阶段性倒挂与运营亏损。
面对这种亏损,美联储在会计处理上会将其记为一笔“递延资产”(Deferred Asset)。美联储既不会向国会申请纳税人资金救助,也不会因此触发普通商业实体的资不抵债与破产清算清账程序。未来当利率下行、央行恢复盈利后,美联储会先用超额收益逐步平抑这笔累计的递延资产缺口,待账面完全抹平后,再重新恢复向财政部定期汇款。这种特殊的会计架构,再次证明了主权法币创造者与自负盈亏的私人企业在底层逻辑上的根本差异。
不用财政拨款,绝不等于可以账目封闭。美联储的每一笔支出同样属于法定公共资产负债表的运作延伸,必须接受多重内外部独立审查。
三、独立解决短期压力,问责约束长期权力
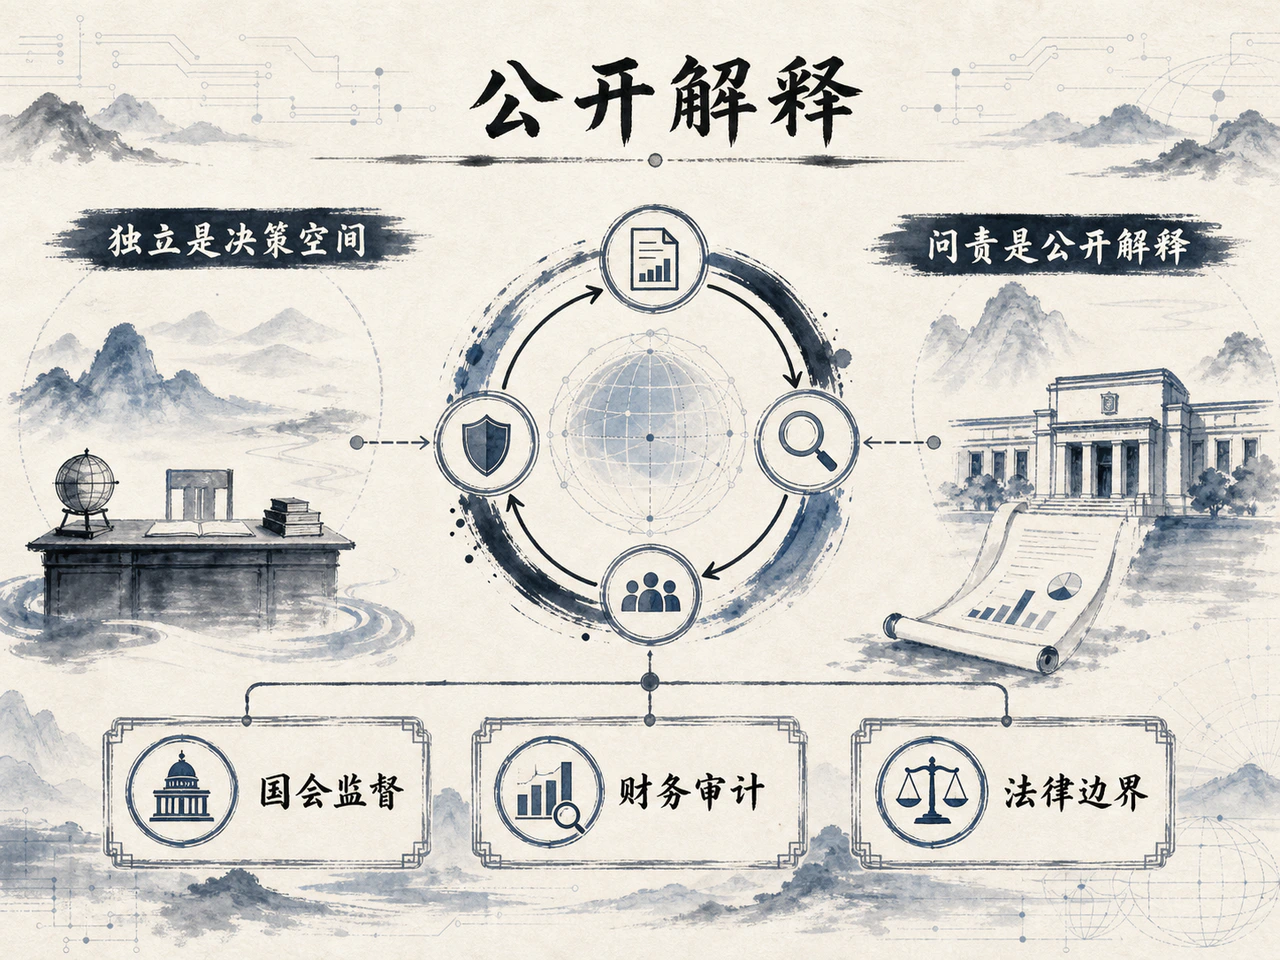
“美联储不受审计”是把两类监督混在了一起
在网络舆论中,“审计美联储”(Audit the Fed)是一个极具煽动性的口号,它让许多人误以为美联储处于完全脱离审计监管的法外真空。这其实是混淆了“财务合规审计”与“货币政策干涉”的本质界限。
在真实的制度体系中,美联储面临着两套截然不同、各司其职的监督轨道:
第一轨:财务与运营的全面常态审计。 理事会与十二家地区联储的合并财务报表,每年必须强制接受国际顶级独立会计师事务所的全面外部审计,审计报告全文向社会公开。与此同时,美国政府问责局(GAO,国会的调查与审计臂膀)常年进驻美联储,对其日常行政开支、信息技术系统安全、紧急救助项目的设立合规性、银行监管的履职程序进行不间断的专项审查;美联储理事会内部更设有直属国会的独立监察长办公室(OIG),负责侦办贪腐、利益冲突与合规漏洞。
第二轨:货币政策的独立空间与事后问责。 法律唯一设限的,是1978年《联邦银行机构审计法》中明文确立的防火墙:禁止 GAO 对 FOMC 的货币政策讨论、前瞻利率决议、具体公开市场操作指令,以及与外国央行和国际组织的货币交易进行直接审计。
国会设立这道防火墙的初衷极具前瞻性:如果允许调查官员在每次利率调整后,以行政审计的名义调取决策者的闭门辩论细节并逐一核查,那么每一次利率调整都将演变为立法机关对专业货币政策的事后政治重投。这道边界并非为了隐瞒账目,而是为了守住货币决策不被短视党争绑架的底线。
在政策问责维度,美联储通过另一套高压透明度机制向公众履约:
- 主席每年两次前往参众两院银行与金融委员会进行长达数小时的公开作证与抗辩(半年度货币政策报告);
- 每次议息会议后即刻发布决议声明、政策执行说明与主席现场记者会;
- 会后三周详尽解禁数万字的会议纪要(Minutes),展现内部博弈全景;
- 随季度会议公布经济预测摘要(SEP)与匿名点阵图;
- 会后整整五年,毫无保留地向全世界公开闭门会议的全程逐字实录(Transcripts)。
账目审计管的是有没有贪污舞弊与程序越轨;政策问责管的是决策者有没有违背法定目标与公众托付。两者不能、也不应混为一谈。
政治影响一直存在,但不能直接下利率指令
央行在操作层面的独立,绝不意味着决策者生活在真空里。政治对美联储的影响,以一种更宏大、更系统化的方式长久存在。
白宫和国会可以通过挑选和批准新理事,在数年维度内系统性重塑委员会的学术流派与鸽鹰倾向;国会拥有修改法律的终极武器,能够重新定义央行的使命与权限;国会议员的严厉质询会极大影响央行的社会公信力;而执政者的财政扩张、关税政策、发债节奏与地缘战略,更直接决定了摆在美联储案头的经济基本盘与通胀压力。
政治无处不在,但制度锁死了最危险的一步:总统不能通过签署一份行政命令,要求美联储在明天上午必须把基准利率下调50个基点。
给央行保留操作独立性,是因为现代经济学早已验证了“时间不一致性”(Time Inconsistency)陷阱:在选举周期的诱惑下,执政者天生倾向于在选前放水刺激、制造虚假繁荣,而将恶性通胀、资产泡沫与债务崩塌的苦果留给下一届政府或未来数年的普通公众。央行的独立性,就是人类在现代制度中为战胜短期本能而系上的安全绳。
但这种技术官僚的独立性同样伴随着内在风险:如果不加约束,专业决策者容易陷入模型至上的群体盲思,忽视货币分配效应对底层民众的冲击,甚至用晦涩的专业术语粉饰价值选择。正因如此,独立性不是央行炫耀权力的特权证书,而是一项极为脆弱的公共契约。它必须以极致的透明度、深度的专业推演,以及向宪法与公众的坦诚交待,来不断证明自身存在的合理性。
所以,“究竟是谁在控制美联储?”
这个问题的答案,从不属于白宫里的某位总统,不属于纽约联储大楼下的某家财团,也不属于某一位美联储主席。国会划定了不可逾越的法律跑道,白宫与参议院挑选了驾驶赛车的关键人选,理事会治理系统运转,FOMC以集体票决掌控方向盘,十二家地方联储输送实体经济的真实体温,而公众与市场则在一次次的听证与披露中审视其最终里程。
这种叠床架屋的复杂架构,不可避免地带来了行政摩擦与缓慢妥协,但这恰恰是制度设计者最深层的初衷——让专业精英、地方利益与民主政治互相监督、彼此制约,没有任何一方能够将国家的货币特权彻底据为己有。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…