
《读懂美联储》系列第 3/20 篇
1913年美联储成立时,国会给它的核心任务非常明确:提供“弹性货币”,解决每年秋收时节全国资金向农业产区集中调拨引发的季节性现金短缺,并在银行遭遇挤兑时充当救火队。一百多年后的今天,它调控着全球最重要的短期利率基准,掌管着数万亿美元规模的资产负债表,全面监管系统重要性银行,甚至在金融市场流动性枯竭时直接为关键资产交易托底。
机构的招牌挂了一百一十多年,但其内在的运作机理与政策工具早已面目全非。
回顾美联储的一个多世纪,并不是一部简单的权力线性扩张史。这是一家被危机推着不断变异的机构:大萧条、战时融资、大滞胀、次贷危机与新冠疫情,每一次系统性震荡都将既有制度逼入死角,迫使央行打破常规、创设工具;而在灾后重建中,国会又必然介入,重新勘定权力的边界与问责约束。从分散自治到中央集权,从财政附庸到确立独立性,从调节利率到直接下场做市,理解美联储今天的任何一项常态工具,都要先看清它最初是替哪一场危机的制度缺口买单。
一、一次失败,把分散体系推向中央协调
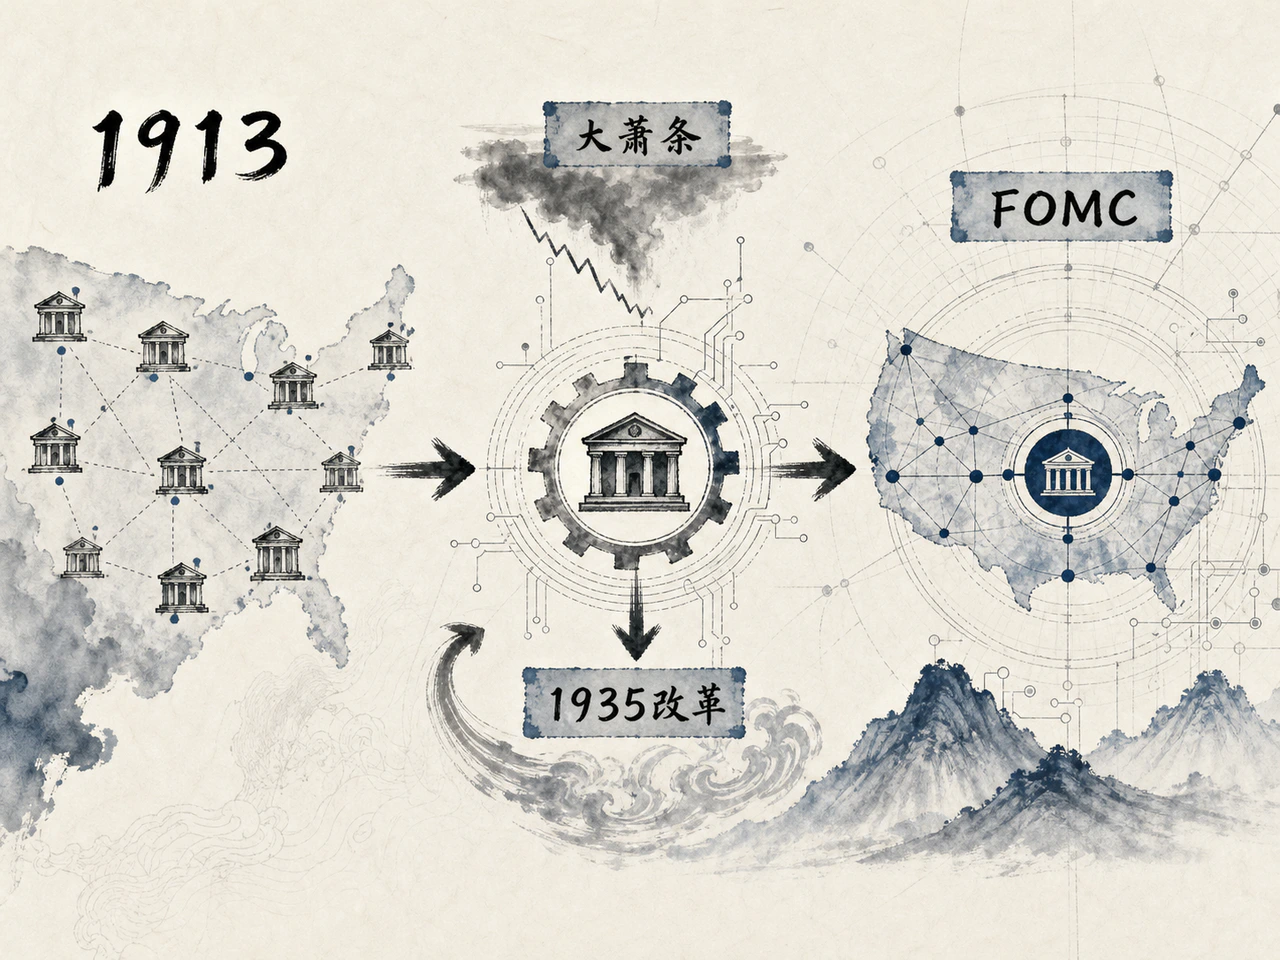
1913年的美联储,主要忙着解决现金荒
早期的美联储并不是今天这种由华盛顿发号施令的中央集权机构,而是一套松散的区域性票据贴现网络。
按照当时的制度设想,各辖区商业银行如果面临流动性吃紧,可以用手头的合格短期商业票据作为质押,前往当地的地区联储贴现窗口申请贷款,换取准备金或美联储纸币。这套逻辑遵循当时盛行的“真实票据原则”(Real Bills Doctrine),认为只要货币发行严格对应实体经济中真实的商品流通和贸易票据,就不会引发过度通胀或资产投机。当时既没有公开的联邦基金利率目标,也没有基于失业率与物价变动调控全社会总需求的宏观反应函数,12家地区储备银行更像是各自照看一方水土的资金互助蓄水池。
直到20世纪20年代,这一格局才被偶然打破。当时各地区联储为了盘活闲置资金、覆盖机构日常运营开支,开始在市场上自主买卖美国政府债券。很快,时任纽约联储行长本杰明·斯特朗等人敏锐地意识到:央行买卖国债并不是单纯的财务投资,它会直接改变整个银行体系的准备金余缺,进而牵动短期市场利率和信贷松紧。公开市场操作(OMO)由此诞生,并迅速从辅助性的自营手段升格为调控全国宏观经济的核心杠杆。
然而,权力的萌芽伴随着协调的混乱。各地区联储对经济形势的判断互不一致,纽约联储凭借身处华尔街的地理与专业优势主导了实际操作,而华盛顿的联邦储备委员会则手握监督大权,两者在操作节奏和主导权归属上摩擦不断,整个系统缺乏统一行动的制度中枢。
大萧条让制度缺口无处可藏
1929年股市崩盘后,前所未有的银行倒闭潮接踵而至,全美货币与信贷总量出现灾难性塌陷。
后世经济学界对美联储未能遏制大萧条的原因有诸多经典论述:弗里德曼与施瓦茨指责央行在流动性急剧收缩时袖手旁观,属于严重的政策失职;另有学者指出金本位机制对黄金外流的刚性约束,以及决策层受“真实票据原则”和清算主义思想束缚,误将企业信贷需求疲软当成流动性充裕,甚至把银行倒闭视为优胜劣汰的必然过程。但在更底层的治理维度上,致命伤在于当时松散割裂的权力结构——华盛顿与地方联储各自为政,在系统性恐慌面前谁也无法代表全系统果断拍板。
结果毫无悬念:这套最初为了消灭银行恐慌而建立的分散网络,在真正的大崩溃面前彻底瓦解。
痛定思痛的国会通过了1933年和1935年的《银行法》(Banking Act),对美联储进行了彻底的骨骼重造。法案不仅创立了联邦存款保险公司(FDIC)以切断储户挤兑链条,更完成了美联储历史上最关键的一次集权:将原联邦储备委员会改组为独立的“联邦储备系统理事会”(Board of Governors),并在法律层面上确立了联邦公开市场委员会(FOMC)的正式地位。在全新的FOMC席位中,华盛顿的7名理事占据法定多数,各地区联储行长只享有少数轮席表决权,公开市场操作的统筹权被彻底收归华盛顿。
地方自治让位于中央协调,美联储至此才真正具备了现代国家中央银行的形态。
二、独立性和双重使命,都是冲突的产物
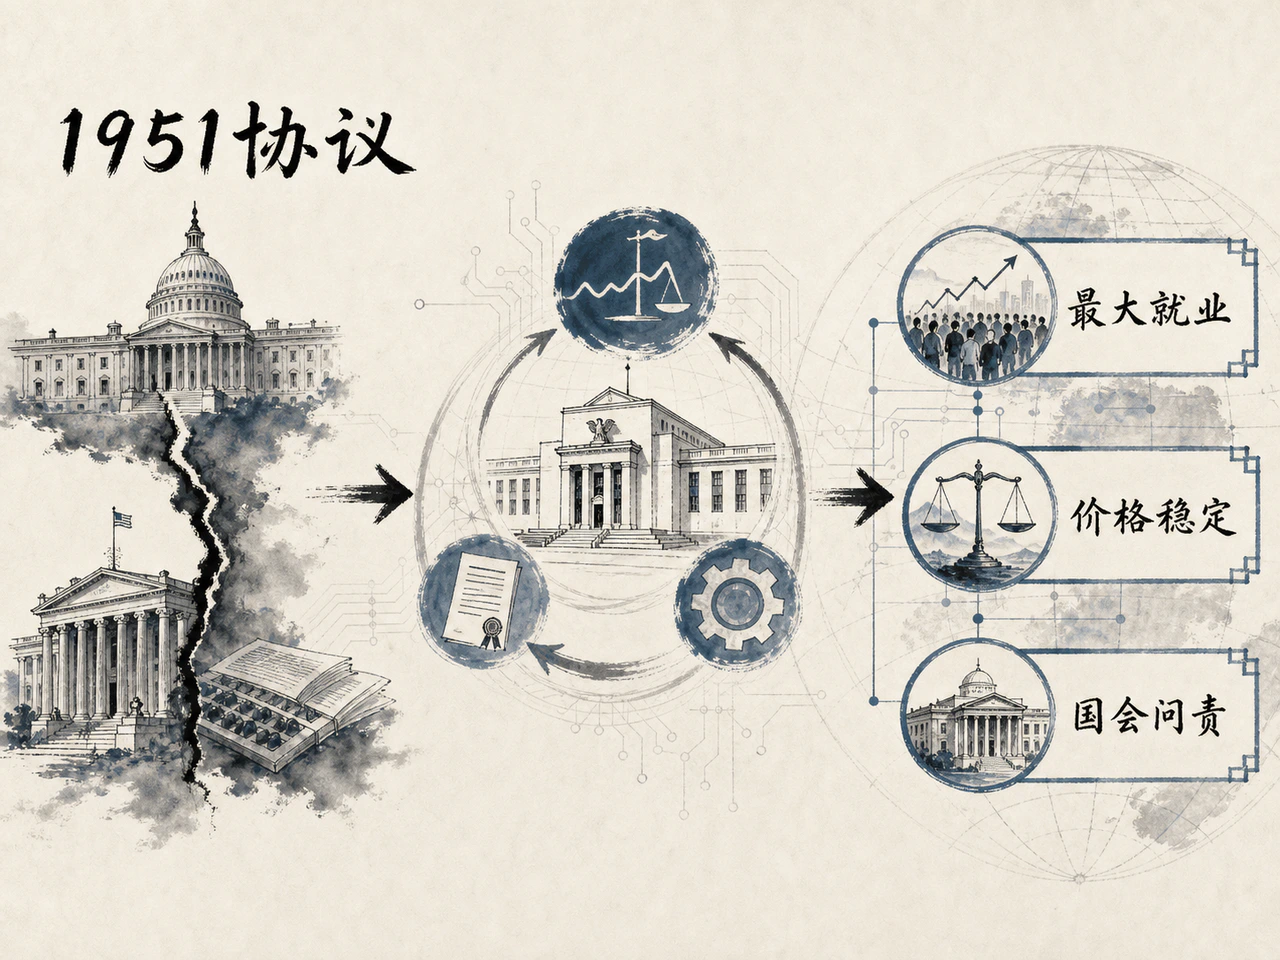
二战之后,低利率还能不能替财政服务
二战的爆发打断了中央银行的独立进化进程。为了全力支持战时庞大的军费筹措,美联储退化为财政部的融资工具箱。
自1942年起,美联储与财政部达成默契,全面钉住国债收益率:将长期国债利率上限卡死在2.5%,短期国库券固定在0.375%。任何市场抛售导致的收益率上升,都由美联储无条件买单。在战争时期,广泛的物价管制和爱国储蓄动员暂时掩盖了货币超发的恶果;但战火熄灭后,物价管制放开、巨额战时储蓄释放与持续的财政赤字迎面相撞,通胀压力瞬间爆发。
冲突随即浮出水面。财政部希望继续维持低利率,以减轻政府天量债务的利息负担;而美联储意识到,如果继续充当国债的强制买盘,央行就只能沦为被动吐出基础货币的通胀助推器,根本无法收紧信贷。
经过激烈的政治博弈,双方在1951年签署了著名的《财政部—美联储协议》(Treasury-Fed Accord)。协议正式终止了美联储维持国债价格上限的义务,拆解了战时财政主导的锁链。这一历史性妥协确立了现代央行的“操作独立性”:货币政策可以自主追求宏观经济目标,而不必为政府的预算赤字保驾护航。
但这种独立性从来不是凌驾于制度之上的特权。美联储依然深嵌于美国的代议制框架之中——其法人地位源于国会授权,法律随时可以被修改;理事由总统提名、参议院批准;主席定期接受国会两院质询。它的独立,仅限于在既定法定目标下自由选择工具,绝非不受制约的独立王国。
大通胀让央行信誉变得昂贵
获得操作自主权后,美联储在接下来的二十年里遭遇了更为隐蔽的陷阱。
20世纪60年代后期到70年代,主流宏观经济学笃信凯恩斯主义的简单菲利普斯曲线,认为通胀与失业之间存在稳定的权衡关系,政策制定者误以为承受温和通胀即可换取永久的低失业率。与此同时,决策层严重高估了生产率潜在增速,叠加越战与“伟大社会”计划的财政失控、两次石油危机冲击,以及白宫对货币政策若明若暗的政治干预(尼克松对时任主席伯恩斯的施压即为典型),全美通胀预期彻底脱锚,滑向严重的“滞胀”深渊。
这记重创彻底击碎了长期菲利普斯曲线的神话。面对失控的物价,国会先是在1977年修改《联邦储备法》,明确要求美联储致力于“最大就业、稳定物价及适度长期利率”,后在1978年通过《全面就业与平衡增长法》(即《汉弗莱-霍金斯法案》),正式以法律条文固化了“双重使命”(Dual Mandate),并要求美联储每年两次向国会提交书面报告与作证。
随后的转折已成为现代央行史的注脚:1979年保罗·沃尔克执掌美联储,以壮士断腕的决绝将联邦基金利率推高至20%以上。美联储不惜以两次深度经济衰退和双位数失业率为代价,彻底掐灭了通胀预期的恶性循环,为央行重新夺回了政策公信力。
沃尔克时代确立了一条铁律:央行的信誉是宏观稳定最稀缺的锚。如果公众不再相信央行遏制通胀的决心,后续想要稳固预期,就必须付出数十倍惨烈的中断增长与失业代价。随后的格林斯潘时代迎来了所谓的“大缓和”(The Great Moderation),经济长期低通胀、平稳增长,但超低利率环境与对金融衍生品的监管宽容,也在悄然孕育更庞大的金融失衡。
三、从调利率到扩表,央行走进市场深处
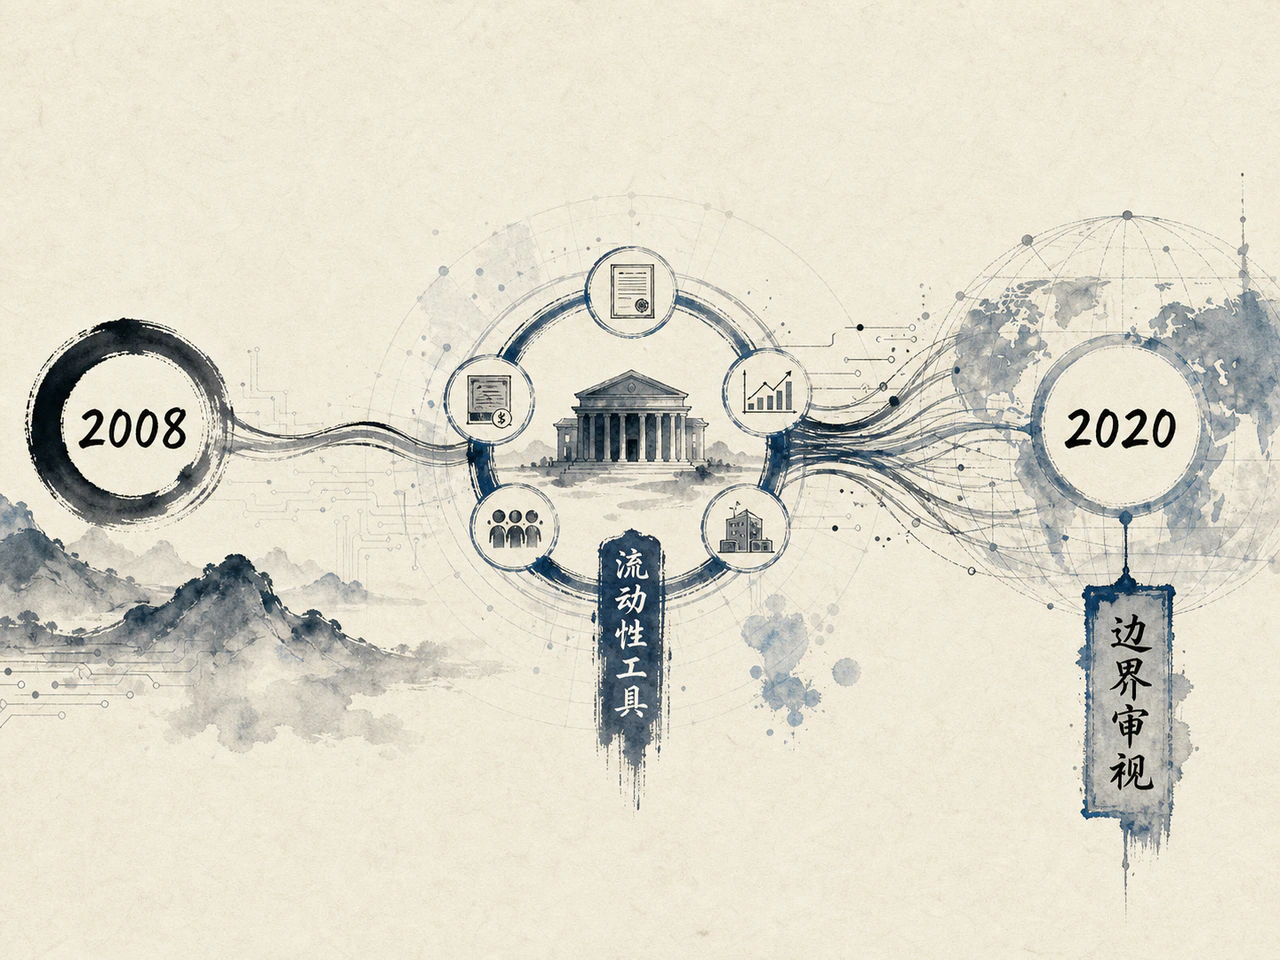
2008年,美联储开始直接修复融资链
2008年席卷全球的次贷危机,让传统的货币政策传导机制彻底失效。
这场危机的核心震源不再是储户在银行柜台排队提款,而是现代影子银行体系的信用暴雷。商业票据(CP)、资产支持证券(ABS)以及银行间无担保短期拆借市场几乎一夜冻结,优质资产找不到买家,金融机构由于互不信任而囤积现金。美联储迅速将联邦基金目标利率打降至0%-0.25%的有效下限(ZIRP),却发现传统降息已是无的放矢——资金根本无法传导至实体经济和非银机构。
别无选择之下,美联储果断援引《联邦储备法》第13条第3款赋予的“异常与紧急情况”贷款权力,越过传统银行体系,向更广泛的金融市场直接注资。美联储接连创设了商业票据融资便利(CPFF)、一级交易商信贷便利(PDCF)、定期资产支持证券贷款便利(TALF)等一系列专向流动性工具,直接充当各类市场的后备流动性提供方。紧接着,多轮大规模资产购买(QE)密集落地,美联储在二级市场海量买入长期国债和房利美、房地美发行的机构抵押贷款支持证券(MBS),以直接压低中长期利率、修复抵押品价值。
美联储由此跨入了“资产负债表时代”。央行不仅控制基准利率的“价格”,更亲自参与金融体系的“量与结构”。
然而,非常时期的非常举措必然招致反弹。2010年国会出台《多德-弗兰克法案》(Dodd-Frank Act),在强化银行业资本充足率与压力测试的同时,着手收紧央行权力:全面禁止美联储利用13(3)条款对单一陷入困境的企业实施定向援助(堵死了未来再现AIG式个案救助的路径),强制要求紧急救援工具必须面向行业广泛主体,且必须事先获得财政部长的书面批准,并向国会公开所有受助机构细节。
2020年,最后贷款人又成了最后做市商
如果说2008年的美联储尚且在极力修复融资链,那么2020年新冠疫情的突袭,则直接把美联储逼成了整个金融市场的终极交易对手。
2020年3月,全球经济活动因防疫封锁猝然停摆,金融市场爆发了史无前例的“抢夺流动性”风暴(Dash for Cash)。投资者不仅抛售股票和高收益债,甚至连全球最深厚、流动性最好的避风港——美国国债市场,也因杠杆基差交易踩踏与海外官方抛售套现而遭遇严重的买盘瘫痪。国债市场的做市商资产负债表不堪重负,买卖价差数倍放大。
面对整个资本市场底层抵押品的崩溃风险,美联储打破了一切既有先例。它在数天内将基准利率降至零,启动“不限量”资产购买,并在国会《CARES法案》的财政信用兜底支持下,跨界创设了直接面向一级与二级市场的企业信贷便利(PMCCF/SMCCF)、市政流动性便利(MLF)以及针对实体企业的大众企业贷款计划(Main Street Lending Program)。
至此,央行的定位完成了颠覆性的演化:美联储不再只是在后台提供准备金支持的“最后贷款人”(Lender of Last Resort),而是直接走上交易台,在金融资产供需断裂时充当无所不买的“最后做市商”(Market Maker of Last Resort)。
危机在极短时间内被强行平息,但这一举措在宏观层面留下的后遗症却极其深远: 第一,道德风险不可避免地固化。当市场认定央行随时会为各类极端尾部风险买单,“美联储看跌期权”(Fed Put)就会促使投资者在牛市中肆无忌惮地加杠杆。 第二,货币与财政的边界彻底模糊。央行联合财政部直接为特定实体企业与地方政府兜底,大规模购债在客观上为财政赤字提供了廉价吸纳池,资产价格的暴涨更拉大了贫富分化。 第三,缩表与正常化的漫长折磨。巨额扩表叠加疫后财政刺激,直接点燃了40年未见的超级通胀大火;而随后开启的快速加息与量化紧缩(QT),不仅让美联储自身因利息倒挂面临巨额财务亏损,更在不断测试金融体系银行准备金的安全下限。
一百多年风雨兼程,美联储从一个解决农耕结算现金荒的松散贴现互助体,演变成了操控万亿资产负债表、管理全美系统重要性银行、并在关键时刻托底全球金融体系流动性的超级中枢。
纵观这部危机倒逼的重塑史,有四对根本性矛盾始终未曾真正消失:
- 中央集权统筹与区域经济感知;
- 央行操作独立与民主代议问责;
- 充分就业目标与稳定物价使命;
- 防范系统崩溃与助长道德风险。
美联储从来不是在真空实验室里设计出来的精巧机器。理解它的每一个操作工具、政策框架与沟通字眼,最有效的方法就是回到历史现场去追问:它当年究竟是为了替哪一次惨痛的失败善后。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…