
《读懂美联储》系列第 7/20 篇
在宏观交易的日常观察中,许多人常会遇到看似反常的场景:联邦公开市场委员会(FOMC)刚刚宣布降息,十年期基准美债收益率却不降反升;或是政策基准利率大幅下调,实体企业的发债利差与居民房贷成本却未见明显松动。这种背离在金融市场上屡见不鲜,也绝非系统失灵——美联储在华盛顿闭门投票所决定的,仅仅是一个高度局限在极短期限的隔夜拆借利率目标区间,它既无法直接决定长端资产的合理折现率,更不负责给整个金融体系中的每一笔信贷合同贴上价签。
一项货币政策要真正改变实体世界的资源配置,必须完整跨越两段性质截然不同的路程。第一段是“政策实施”(Implementation):中央银行如何运用资产负债表与管理利率工具,将高度分散的银行间无抵押与有抵押隔夜资金利率,严丝合缝地锚定在目标区间内;第二段则是“政策传导”(Transmission):短端资金成本的边际变化,如何沿着收益率曲线的期限溢价、信用利差、商业银行资产负债表约束、汇率及资产估值网络层层外溢,最终促成实体投资与消费决策的转向。前一段属于央行交易台的技术活,可以控制得极为精确;而后一段则深嵌于庞大复杂的金融中介与市场预期博弈之中,不仅存在漫长且多变的时滞,更随时可能遭遇宏观基本面与市场心理的强力对冲。
一、目标区间如何变成真实的隔夜利率
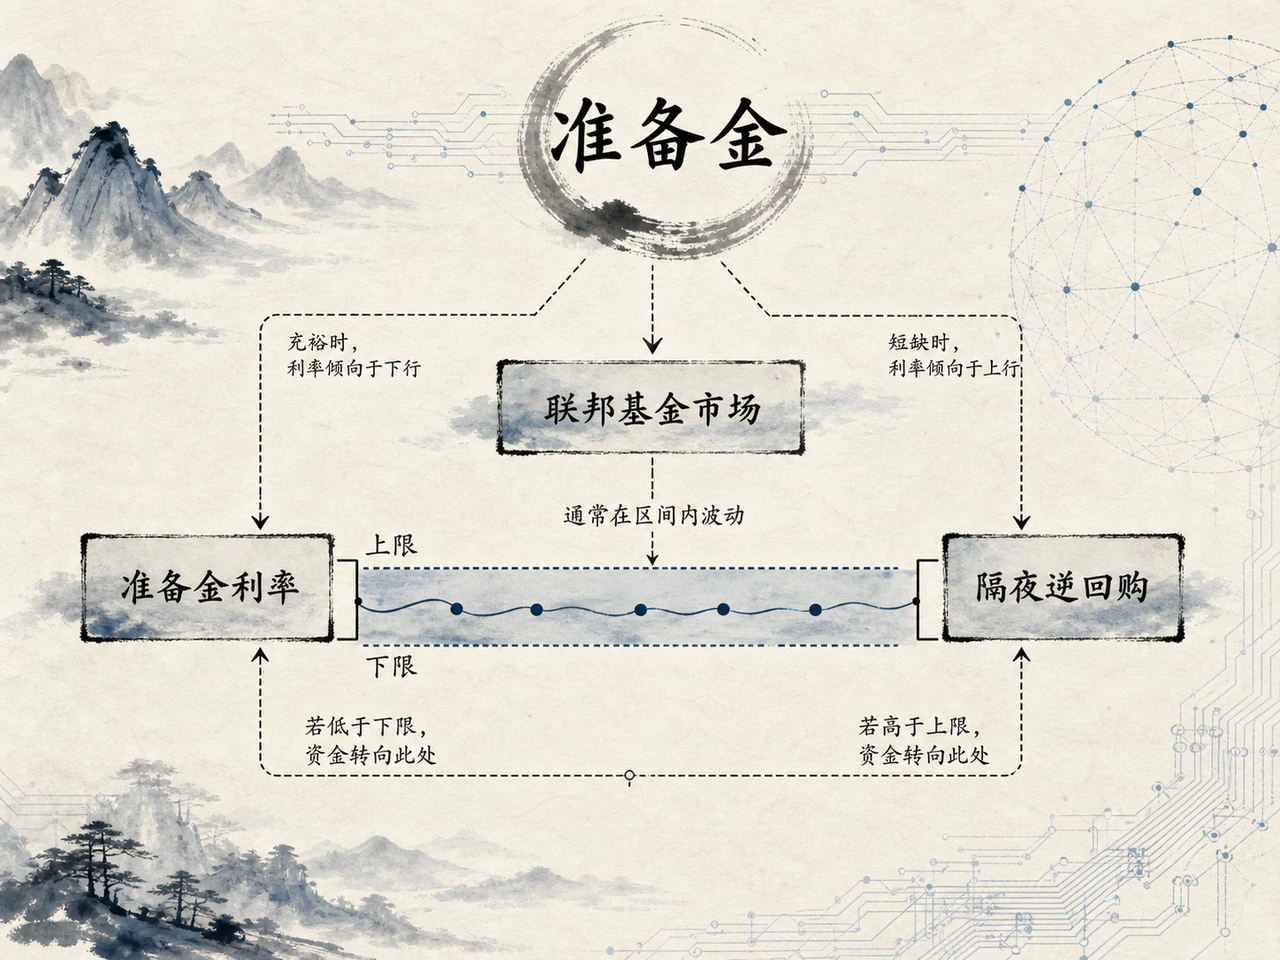
联邦基金市场究竟在借什么
理解政策实施的第一步,是剥除术语外壳,看清联邦基金市场的底层标的。所谓“联邦基金”(Federal Funds),并非某种抽象的财政拨备或现金现钞,而是合格存款机构存放于美联储各地区联储账户上的法定与超额准备金存款。符合准入资格的金融机构(主要是商业银行以及房利美、房地美等政府赞助机构 GSEs)在每天营业终了时,由于清算收支不对称,彼此之间进行无需抵押的隔夜准备金头寸拆借,以此调剂头寸余缺。纽约联储在每个交易日根据全美真实发生的大额交易数据进行加权中位数统计,公开发布有效联邦基金利率(EFFR)。
在 2008 年金融危机爆发前,美国银行业持有的准备金规模十分有限,整个体系处于典型的“准备金稀缺”(Scarce Reserves)框架下。彼时美联储无需动用繁杂的管理利率,纽约联储交易台只需每日根据全系统头寸缺口,在公开市场上开展几十亿至数百亿美元规模的短期国债买卖或回购操作,微调准备金的边际供给曲线,就能像拨动天平一样,精准引导拆借利率贴近政策目标。
然而,危机后的数轮量化宽松(QE)向银行体系注入了数万亿美元的巨额流动性,准备金数量呈指数级膨胀,金融体系不可逆地进入了“准备金充足”(Ample Reserves)的新范式。在这一格局下,准备金对于绝大多数商业银行而言已不再具备天然的稀缺性,传统的微量公开市场操作早已无法撬动市场价格。美联储的调控重心,由此从直接操控资金供求数量,彻底转向由央行直接提供定价基准的“管理利率体系”(Administered Rates)。
IORB与ON RRP:双重管理利率构建的“利率走廊”底座
在充足准备金框架下,美联储调控短端利率的核心支柱是准备金余额利率(IORB)。IORB 是美联储向合格存款机构存放在央行的准备金直接支付的法定利息。对于拥有央行账户的商业银行而言,将多余资金放在美联储即可无风险获取 IORB 回报,因此在正常情况下,没有任何一家理性银行会愿意在私营市场上以明显低于 IORB 的利率将无抵押资金借给同行。这就构成了银行间拆借利率天然的理论下限。
然而,现实金融市场并非纯粹由商业银行构成。包括两房等政府赞助机构在内的部分机构,虽然能在美联储开立准备金账户,但法律规定其无权享受 IORB 利息;更为重要的是,掌管数万亿美元短期流动性的货币市场基金(MMF)与一级交易商,根本无法在央行持有准备金账户。当非银机构手里握有巨额隔夜现金、却无法享受 IORB 待遇时,它们只能在市场上折价出借资金,导致市场实际利率频繁击穿 IORB,使得这道防线产生结构性漏洞。
为了堵住这道缺口,美联储设立了隔夜逆回购便利(ON RRP)。这一工具打破了传统的银行专属准入边界,将合格交易对手扩大至符合条件的大型货币市场基金、政府赞助机构和核心券商。央行以自身持有的高流动性国债作为抵押,向非银机构借入隔夜现金并支付固定利息。如此一来,货币市场基金有了直通美联储的安全隔夜去处,一旦私营市场的回购利率跌破 ON RRP 利率,非银机构就会立刻将资金撤回存入该工具。
IORB 与 ON RRP 构筑了一道弹性的管理利率防线,但这并不意味着短期利率会被焊死在某一固试点上。现实中的资金融通受制于交易对手信用资质、交易商资产负债表占用成本(如杠杆率指标 SLR 约束)、市场流动性分层以及季末年末监管考核等摩擦,隔夜融资市场(如担保隔夜融资利率 SOFR)与无担保拆借市场(EFFR)往往会与这两项基准利率维持动态利差。判断政策实施是否成功,核心指标正是观察全市场短期基准利率是否被持续、平稳地锚定在政策框架设定的合理轨道之中。
二、交易台管落地,资产负债表管久期和流动性
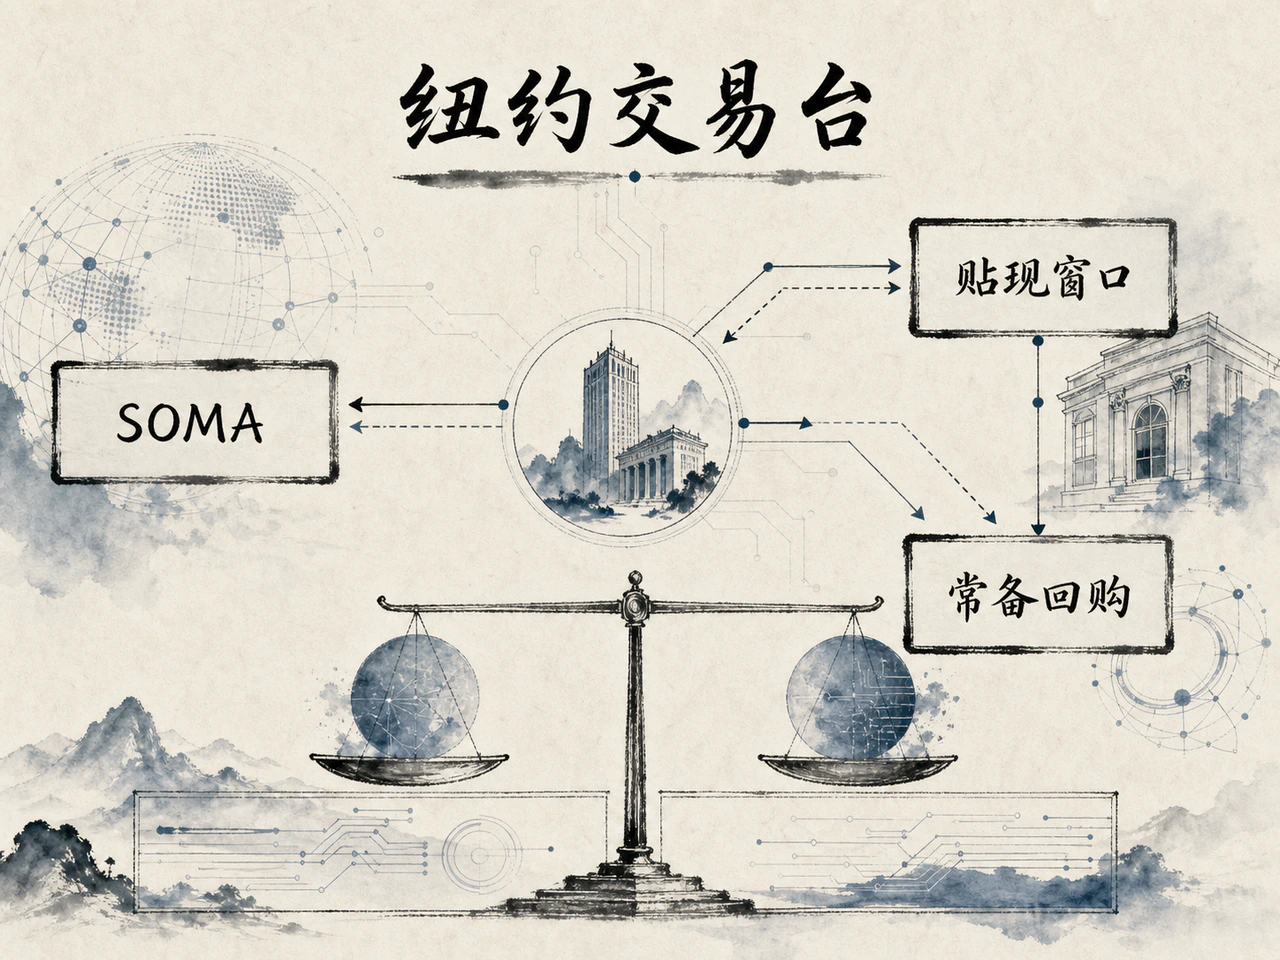
委员会定方针,纽约交易台负责把指令做成市场现实
如果说华盛顿的 FOMC 负责把舵方向、设定货币政策路线图,那么坐落于曼哈顿自由街 33 号的纽约联储公开市场交易台(The Desk),就是负责将决策指令逐行敲进终端、转化为市场交易的执行中枢。交易台依据委员会下达的国内政策指令,通过由合格华尔街大行构成的一级交易商网络,常规化开展国债、机构支持证券(MBS)的现券买卖与流动性吞吐。
所有因公开市场操作而沉淀下来的资产,均集中归口于“系统公开市场账户”(SOMA)。这个规模以万亿美元计的巨型组合在法律上属于整个联邦储备体系共同所有,绝非纽约联储可按商业盈利逻辑自行买卖套利的自营盘。它的每一次扩张与收缩,背后都对应着宏观政策意图的变迁。
在操作实践中,常规的加息或降息主要改变隔夜资金的机会成本,意在调节资金的时间价值基准。而资产负债表工具——量化宽松(QE)与量化紧缩(QT)——则直接作用于系统流动性的存量结构:
- 量化宽松(QE):通过在二级市场上大规模吞吐长期国债和 MBS,不仅直接向银行体系注入巨额基础准备金,更关键的是吸收了原本滞留在私人部门账簿上的久期(Duration)与凸性(Convexity)风险,从而强行压低长端期限溢价,压降全社会长周期融资成本,或在市场功能紊乱时充当“最后交易商”注入流动性。
- 量化紧缩(QT):美联储设定到期资产不续作的上限(Cap),任由资产到期被财政部兑付,或者主动抛售资产,在资产端削减证券持有量的同时,在负债端被动回笼并注销相应规模的银行准备金。
前者动用的是对短期资金价格的精准控制,后者调度的是资产负债表资产存量与久期暴露。两者在实践中可以协同作战,但由于传导机制与作用维度完全不同,绝不能被机械地换算为“缩表多少千亿等同于加息多少个基点”的简易等式。
贴现窗口与常备回购:救的不是同一种“流动性饥渴”
在应对金融体系突发的流动性摩擦时,央行必须构建分工精密的防御工事。美联储的流动性安全网中,最具代表性的是贴现窗口(Discount Window)与常备回购便利(SRF):
贴现窗口是自 1913 年美联储创立之初便存在的经典机制,旨在为合格存款类金融机构提供有抵押的常设紧急流动性。银行只要能提供符合要求的商业贷款、债券等合格抵押品,即可按预先设定的贴现率向央行借款。贴现窗口的存在并不意味着借款银行已经濒临破产,它更常用于解决机构遭遇突发性结算结算时滞或局部存款外流的临时头寸短缺。然而,贴现窗口在金融史上最棘手的制度顽疾是“污名效应”(Stigma)——市场往往将动用贴现窗口视为机构自身财务告急的危险信号,导致银行哪怕陷入资金链断裂边缘也往往抗拒使用,这迫使美联储在近年来反复要求各银行预先质押资产并开展例行压力演练,极力消除这层心理阴影。
与贴现窗口相比,常备回购便利(SRF)则是吸取了 2019 年 9 月美国隔夜回购利率暴涨危机教训后落地的制度创新。SRF 以极其透明、标准化的公开市场回购交易形式,允许一级交易商和合格存款机构以高质量国债、机构债等作为抵押,换取央行的隔夜流动性注入。它的政策目标极为明确:通过设立一个封顶借款利率,为回购市场利率钉上安全阀,防止流动性分布不均演化为局部钱荒。
简而言之,贴现窗口守住的是商业银行体系在极端压力下的单体偿付安全底线,而常备回购则是为了平抑金融批发市场上的利率异动与流动性梗阻,两者的交易对象、操作载体与制度目的有着严格的职能划分。
三、降息为何带不动所有长期利率
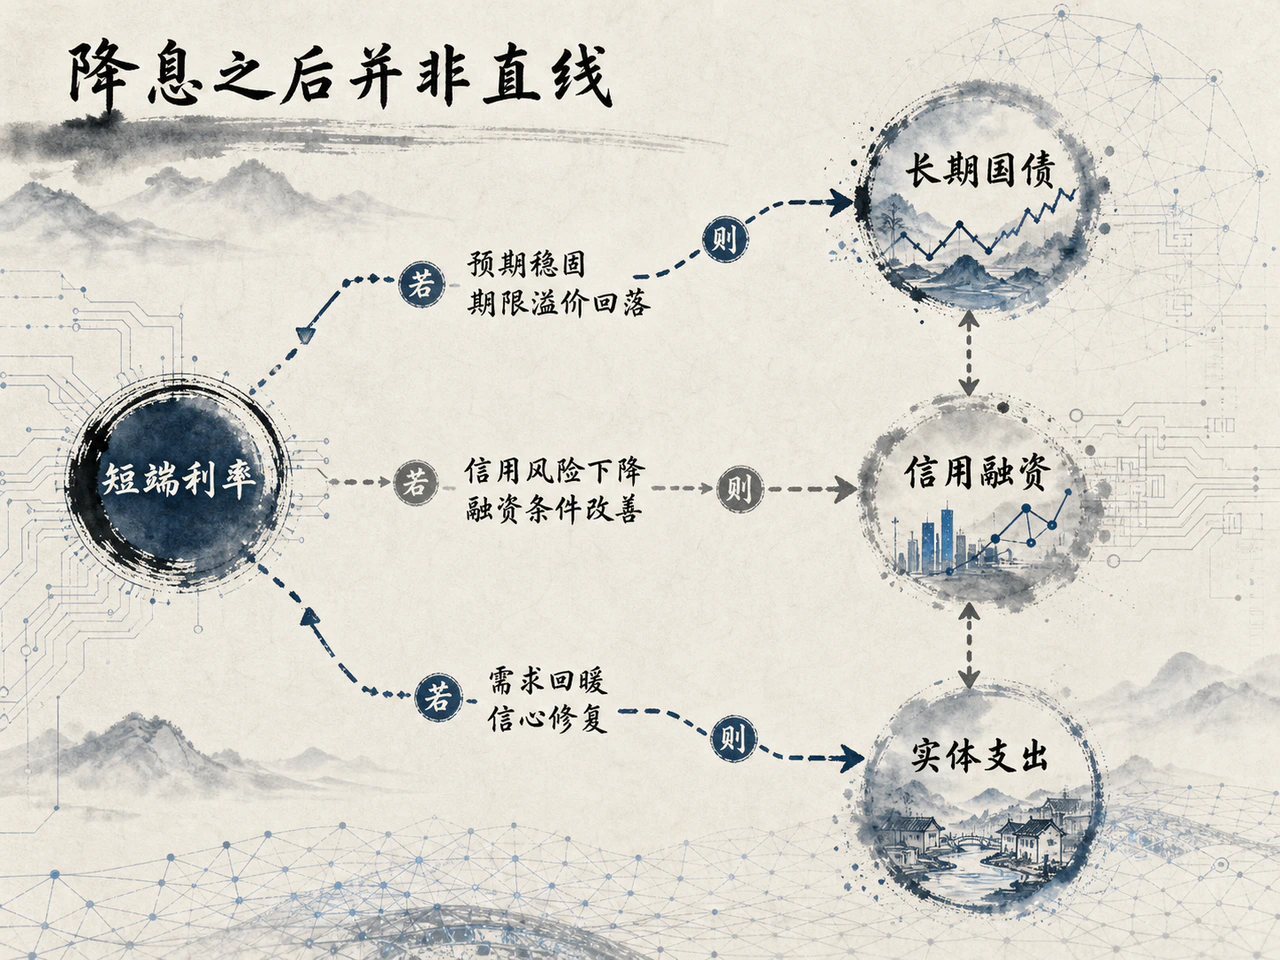
隔夜利率与十年期收益率之间,隔着整条风险谱系
当政策利率从美联储交易台精准落地后,它便脱离了央行的绝对管控,步入由无数市场参与者博弈构建的广阔定价世界。许多人直觉地认为,央行降息就意味着全社会的借贷成本都会顺水推舟地等比例下降,但现实金融逻辑绝非如此线性的流水线。
以全市场最为核心的定价针——十年期美债收益率为例,它可以被粗略拆解为两大部分:未来短期利率路径的平均预期,以及期限溢价(Term Premium)。当美联储下调隔夜利率时,市场会立刻对降息背后的宏观内涵进行二次评估:
- 如果市场确信通胀正在加速回落,降息属于经济降温下的防御性宽松,那么投资者对未来长期短期利率中枢的预期就会下移,长端收益率通常会顺势走低;
- 但如果市场将本次降息解读为“政策过早松绑、对通胀产生妥协”,或者当前实体经济的总需求依然强劲,降息反而可能刺激二次通胀预期死灰复燃。此时,投资者不仅会调高长期的通胀补偿,还会因未来不确定性剧增而要求更高的期限溢价,导致十年期收益率不降反升,走出倒挂修复甚至熊市陡峭化的形态。
除通胀预期外,长端利率还无时无刻不在承受财政部国债发行供给潮、外国央行外汇储备配置、全球地缘避险买盘以及高频交易流动性等多重外力挤压。
进一步延伸到真实世界中的企业发债利差、商业地产信贷与居民个人住房按揭利率,传导链条上的中介成本更为交错:
- 房贷利率不仅紧盯十年期国债基准,还要叠加机构 MBS 的利差、提前还款风险(Prepayment Risk)补偿以及房贷中介机构的运营溢价;
- 企业借贷成本不仅取决于基准无风险利率,更取决于信用违约利差、商业银行自身的存款争夺成本、监管层对风险加权资产(RWA)的资本计提要求以及银行内部的风控偏好。如果宏观环境转差,银行因担心坏账而普遍收紧信贷标准(“惜贷”),甚至可能出现基准利率虽然下调、但企业实际综合融资成本反而抬升的紧缩效应。
“印钞”与“抽水”:把资产负债表想象得过于简单
在流行的大众语境中,人们总喜欢把美联储的资产负债表扩张和收缩生动地简化为“开闸印钞”与“关阀抽水”,并以此推导出“资产价格必然暴涨”或“市场流动性必然枯竭”的结论。这种机械的二元叙事,严重遮蔽了现代双层银行体系运作的物理现实。
当美联储在二级市场上买入国债推行 QE 时,它付出的对价不是进入公众口袋的物理现钞,而是在美联储账户体系中记账凭空生成的“准备金”。准备金是商业银行存放在中央银行的专用结算资产,无法直接拿去实体经济中购买商品或直接投资股票。虽然向非银机构购债的过程确实会在商业银行体系内派生出一笔对应的居民或企业存款,但这些沉淀在账面上的资金能否进一步转化为实体投资、消费信贷与信用扩张,完全取决于借款人的融资意愿、实体回报率的预期以及商业银行的资本金承受极限。没有实体微观信贷需求的承接,单纯的超额准备金堆积只会让资金在银行间或短期资产中空转,根本无法自发演化为全社会的购买力泛滥。
同理,当美联储推行 QT 缩表时,准备金的缩减也不等于实体经济中的广义货币供应量(M2)发生等量蒸发。整个流动性回流的缓冲垫极其多元:
- 如果流动性抽离是由**隔夜逆回购(ON RRP)**账户资金的消耗来充抵,货币市场基金将存在央行逆回购里的闲置资金提出来去购买财政部新发的高收益短期国债,那么商业银行体系内的准备金规模几乎可以毫发无损;
- 财政部在美联储的现金账户——**财政部一般账户(TGA)**的收支起伏,也对准备金有着极强的反向调节作用:财政部征税和发债会导致商业银行准备金被抽回 TGA,而财政集中拨款支出则会将流动性重新注入市场。
因此,观察金融体系是否真正“缺水”,切忌只盯住美联储资产负债表的总资产读数。专业视角紧盯的,永远是回购市场隔夜借贷利率是否出现异动、不同非银机构之间的融资利差是否突然拉大、商业银行是否开始在同业存单市场上以高息血拼批发资金。这些微观层面显现的资产负债表摩擦,才是真正决定流动性传导顺畅与否的神经末梢。
货币政策的传导,从来不是一推即开的确定性电闸,而是一连串充满变量的有条件接力:华盛顿的理事们制定利率目标,公开市场交易台运用管理工具扎紧短端价格,交易员与资产管理机构重构长端无风险曲线与风险溢价,商业银行重新权衡资本占用与信贷定价,最终才缓慢传导至每一个家庭的按揭贷款合同与每一家实业公司的扩产投资预算中。
在这个漫长而复杂的管道系统中,任何一个中介节点出现拥堵、迟滞或风险偏好的反转,都会极大程度地削弱甚至扭曲最初的政策意图。利率决议宣布那一刻,美联储仅仅是扣动了扳机;而子弹最终能穿透多远、击中哪个金融资产或实体板块,决定权永远掌握在充满博弈的金融中介与市场博弈网络手中。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…