
2026年9月4日,美国8月非农就业新增16.2万人,约为市场预期的三倍,再次推高了9月加息的市场定价。数据公布后,加息25个基点的概率由约五成升至约58%至60%。2年期美债收益率收于4.37%,较前一交易日上行3个基点;10年期上行1个基点,30年期则回落1个基点。
短端收益率升幅更大、长端表现相对稳健,显示当日调整主要集中在近期政策预期。市场尚未将强就业和能源涨价全面转化为长期通胀担忧,但仅凭一个交易日的曲线变化,也不足以排除这种风险。
周末美伊海上冲突升级,OPEC+决定维持10月产量目标不变,两项消息均发生在周五收盘之后。9月7日美国股市及美债现金市场因劳工节休市,9月8日恢复交易。随后公布的通胀数据,将为9月15日至16日的美联储议息会议提供新的判断依据。
债市:短端收益率升幅更大,长端相对稳健
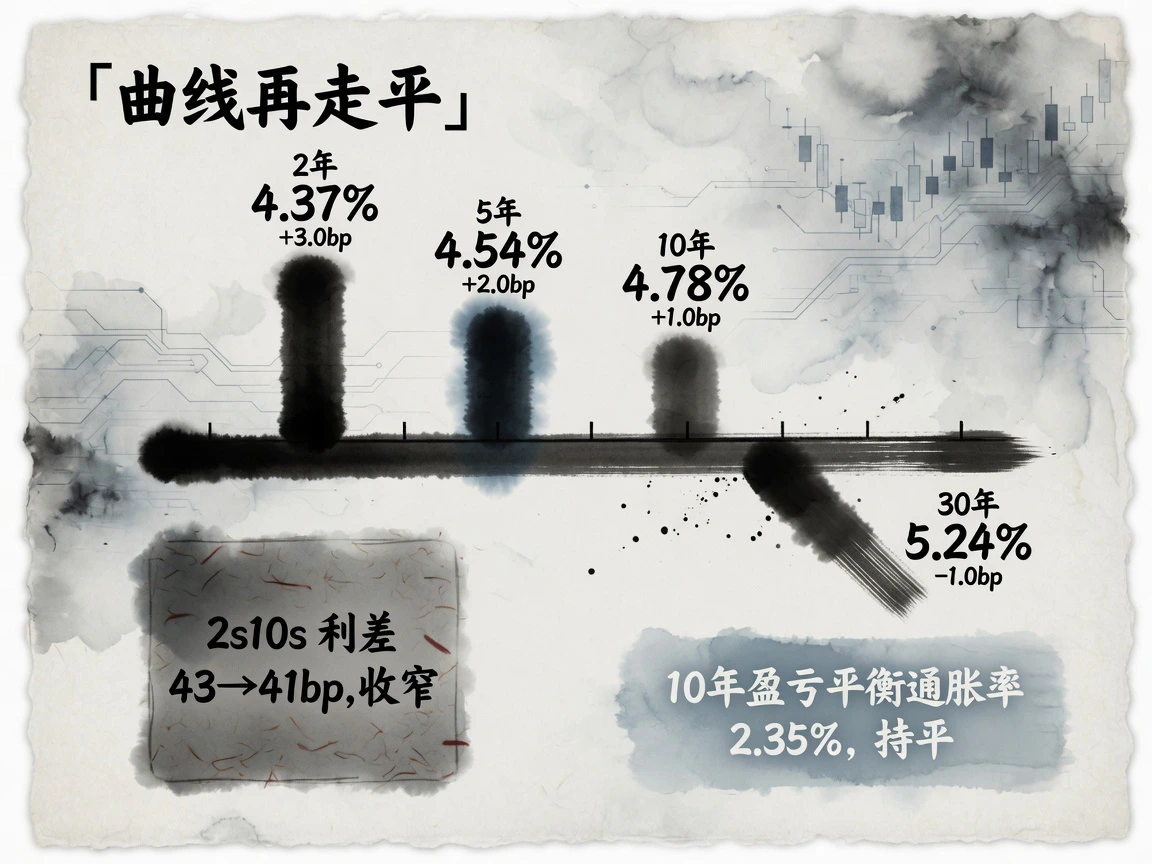
8月31日至9月4日,美债围绕9月政策路径反复调整。9月1日,能源价格上涨叠加此前的偏鹰预期,2年期和10年期收益率分别上行5个、4个基点,10年期盈亏平衡通胀率升至2.35%。9月2日,偏弱的ADP就业数据未能扭转债市压力,10年期收益率盘中一度触及4.82%。9月3日,美联储理事沃勒表示,若通胀继续降温,他倾向支持维持利率不变,加息概率随之回落至约五成。周五的非农数据又使预期向加息倾斜。
按9月4日与9月3日同口径日终收盘比较:
| 期限 | 9月4日收盘 | 9月3日收盘 | 变动 |
|---|---|---|---|
| 2年 | 4.37% | 4.34% | +3.0个基点 |
| 5年 | 4.54% | 4.52% | +2.0个基点 |
| 10年 | 4.78% | 4.77% | +1.0个基点 |
| 30年 | 5.24% | 5.25% | -1.0个基点 |
非农公布后的盘中反应更为剧烈:2年期收益率一度升至约4.41%上方,10年期升至约4.81%,随后均回吐部分涨幅。当天白宫再次公开要求降息,并将利率问题与贸易政策相联系。政治表态与收益率回落同时出现,但尚不足以据此认定两者存在直接因果关系。
收盘时,2年与10年期利差由43个基点收窄至41个基点。与此同时,10年期盈亏平衡通胀率维持2.35%,未随名义收益率继续上升。这组变化更接近对近期紧缩风险的调整,而非长期通胀补偿的普遍抬升。全周来看,2年、5年、10年和30年期收益率较8月28日分别上行3个、6个、5个和2个基点。
本周长端还将面对新增供给。9月8日新发3年期国债580亿美元,9月9日续发10年期390亿美元,9月10日续发30年期220亿美元,合计约1,190亿美元。8月30年期拍卖曾出现6.6个基点的尾部利差,即中标收益率高于拍卖前市场水平,投标倍数为2.39倍,显示需求偏弱。本轮拍卖能否顺利消化供给,将检验长端在当前收益率水平上的承接能力。
宏观:就业强于预期,通胀仍是政策分歧所在
8月非农新增16.2万人,明显高于5.3万至5.6万的市场共识。失业率持平于4.1%,平均时薪环比增长0.3%、同比增长3.1%,6月和7月的就业增量合计上修5.5万人。私人部门新增12.7万人,政府部门新增3.5万人,餐饮、地方政府教育、建筑和制造业贡献较大,信息业则减少2.3万人。
这份报告减轻了市场对就业快速恶化的担忧,但其他指标仍偏弱。同一周,ADP私营就业仅增3.8万人,为1月以来最弱;ISM服务业就业分项连续两个月处于收缩区间。不同调查之间的差异,以及非农数据后续修订的幅度,意味着单月强劲读数尚不足以证明劳动力市场重新过热。
对政策定价而言,变化在于就业不再构成明显的紧缩障碍。非农公布后,9月加息概率升至约58%至60%,盘中读数一度接近65%,降息定价则已很少。是否有必要加息,仍取决于通胀压力能否延续此前的回落趋势。
沃勒此前表示,三个月核心通胀指标已从2月的4.76%降至3.05%;若8月CPI继续降温,他倾向支持按兵不动。纽约联储主席威廉姆斯对加息持开放态度,但认为现有证据仍不充分。美联储自9月5日起进入议息前静默期,接下来的数据将比官员表态更受关注。
克利夫兰联储9月4日更新的预测显示,8月总体CPI环比可能上涨0.36%、同比约3.38%,核心CPI环比可能上涨0.20%。另一方面,ISM服务业价格分项升至72.6,为2022年8月以来最高;制造业价格分项也处于71.1的高位。受访企业提及关税,以及中东冲突对能源、运输、金属和电子元件成本的影响。
成本压力上升与核心通胀回落并存,构成了当前政策分歧。加息无法直接增加能源供应,但可能通过需求和预期影响通胀;若核心价格继续温和增长,维持利率不变的理由也会增强。9月初的油价上涨更多关系到后续月份的通胀压力,不能直接当作8月CPI已经走高的证据。
日本的政策预期则形成了另一条市场线索。美元兑日元周五收于155.66,单日下跌2.05%,全周下跌约2.3%。市场对日本央行在9月17日至18日会议上加息至1.25%的预期升温。日本央行与美联储在同一周议息,两国利率预期的变化都可能影响日元套息交易。
商品:原油受供应风险支撑,黄金承受利率压力
上周原油与黄金走势分化。美伊海上冲突重启、霍尔木兹航运受阻,加上美国商业原油库存减少450万桶,支撑WTI全周上涨约9.7%,收于91.48美元/桶。布伦特收于96.28美元/桶;按同口径日线89.31美元的前周收盘计算,全周上涨约7.8%。
周五当天,WTI 10月合约上涨0.20%,布伦特11月合约上涨0.80%。布伦特结算价创7月24日以来新高,但盘中获利了结和有关乌克兰和谈进展的消息一度压制涨幅。
近端供应紧张也反映在期货曲线上。WTI和布伦特近月较次月分别升水约2.9美元、4.0美元,表明即期交付的原油更为紧俏。美国柴油零售均价约5.85美元/加仑,运输和保险成本仍在推高实物采购负担。周末的新一轮冲突和OPEC+决定尚未反映在周五结算价中,后续影响要看航运和供应能否恢复。
黄金更多受到利率预期影响。周二金价收于4,348美元,周四随紧缩预期缓和上涨2.87%至4,491.70美元;周五非农超预期后,金价下跌1.38%,结算于4,429.80美元,全周下跌1.08%。当天盘中一度跌至约4,365美元,尾盘跌幅有所收窄。
加息预期和美元走强提高了持有黄金的机会成本,官方购金及财政前景担忧则构成中期支撑。4,300至4,500美元仍是近期反复交易的区间。若CPI偏热并进一步推高加息预期,金价可能下探4,300美元下方;若通胀继续温和回落,则有利于向4,500美元上方修复。这些走势取决于数据及政策预期的实际变化。
股市:指数小幅回落,行业表现分化
美股上周先跌后涨,周五再度回落。周初,油价和美债收益率上升带来压力;周中,企业财报及政策预期缓和推动反弹。戴尔披露营收约470亿美元、同比增长58%,AI服务器在手订单609亿美元,股价上涨15.8%并创历史新高,带动AI基础设施相关股票走强。周四,沃勒的表态推动三大指数全线上涨逾1%;英伟达当晚宣布以约129亿美元收购Hugging Face,也受到市场关注。
周五非农公布后,标普500下跌0.38%至7,718.60,道指下跌0.51%至53,414.25,纳指下跌0.29%至26,506.99。罗素2000逆势上涨0.25%至2,975.65。全周标普500微涨0.1%,纳指上涨0.4%,道指下跌0.3%,VIX收于14.53。
指数之外,半导体和软件的差异更为明显。SanDisk、美光、AMD、英特尔走强;Adobe收于266.51美元,管理层变动未能改善市场情绪,多只软件股在财报或指引公布后下跌17%至21%。Lululemon收于100.61美元,创八年低点;FICO收于932.26美元,受到监管层批评评分成本并提出替代方案的影响。特斯拉收于354.08美元。
利率预期上升会压制对远期盈利依赖较高的估值,但当天行业分化还包含财报、管理层和监管等个别因素。半导体逆势上涨、小盘股跑赢,也说明市场并未出现一致性的风险回避。
亚洲股市周五普遍上涨,交易时点早于美国非农公布,主要承接此前美股反弹。日经225收于65,020.94,全周仍下跌2.08%;周中日本10年期国债收益率一度触及3%,曾压制日股。恒生指数收于25,650.87,为8月21日以来最高;韩国股市和上证综指全周分别下跌1.50%、0.56%。周一亚洲市场将先行消化非农和周末消息,美国假日交易安排也可能放大部分资产的短时波动。
本周关注:现金市场重开、国债拍卖与通胀数据
截至北京时间9月7日早间,周末消息尚未经历完整的美国现金市场交易。9月8日重开后,能源价格若持续走高,可能加大通胀预期压力;航运若出现恢复迹象,则有助于缓解供应溢价。两种情景都需要实际通行和交付数据支持。
9月9日至10日的10年期和30年期国债拍卖,将检验长端需求。9月10日的8月PPI、9月11日的8月CPI,则为9月15日至16日FOMC会议提供新的价格线索。市场目前同时面对较强的就业数据、核心通胀回落和能源成本上升,任何单一指标都还不能替代对这三条线索的综合判断。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…