
9月4日,纽约WTI原油结算于91.48美元/桶,布伦特结算于96.28美元/桶。WTI全周上涨约9.7%,布伦特据报道上涨约7.6%,为7月中旬以来最强的一周。与2月末危机爆发前约72美元的水平相比,布伦特累计涨幅已超过三成。
9月1日重燃的海上冲突、偏紧的成品油库存和高企的运输成本,共同支撑了近月油价。周末又发生新一轮油轮袭击,OPEC+决定维持10月配额不变。这些后续事件尚未反映在周五结算价中,将影响新一周交易。当前期货曲线仍呈近高远低的形态,市场分歧集中在供应需要多久才能恢复。
近月升水反映即期供应压力
9月4日当天,WTI较前一日上涨0.18美元,布伦特上涨0.76美元。WTI较8月28日83.40美元的结算价累计上涨约9.7%,大部分涨幅形成于周内海上冲突重启之后。
布伦特11月合约为96.28美元,12月为92.32美元,2027年1月和2月分别为89.15美元、86.65美元,2028年合约则在75美元一带。近月比2027年1月高出约7美元,形成明显的近月升水,即backwardation结构。
这种结构表明,买方愿意为近期交付支付更高价格,当前供应压力大于远期。远月价格较低,也与供应逐步恢复的预期相容,但期货曲线并非对未来现货价格的确定预测,不能据此断言冲突必然缓解。
截至北京时间9月7日早间,电子盘报价与上周五结算基本持平,尚不足以判断市场对周末事件的完整反应。
原油库存下降,成品油更为紧张
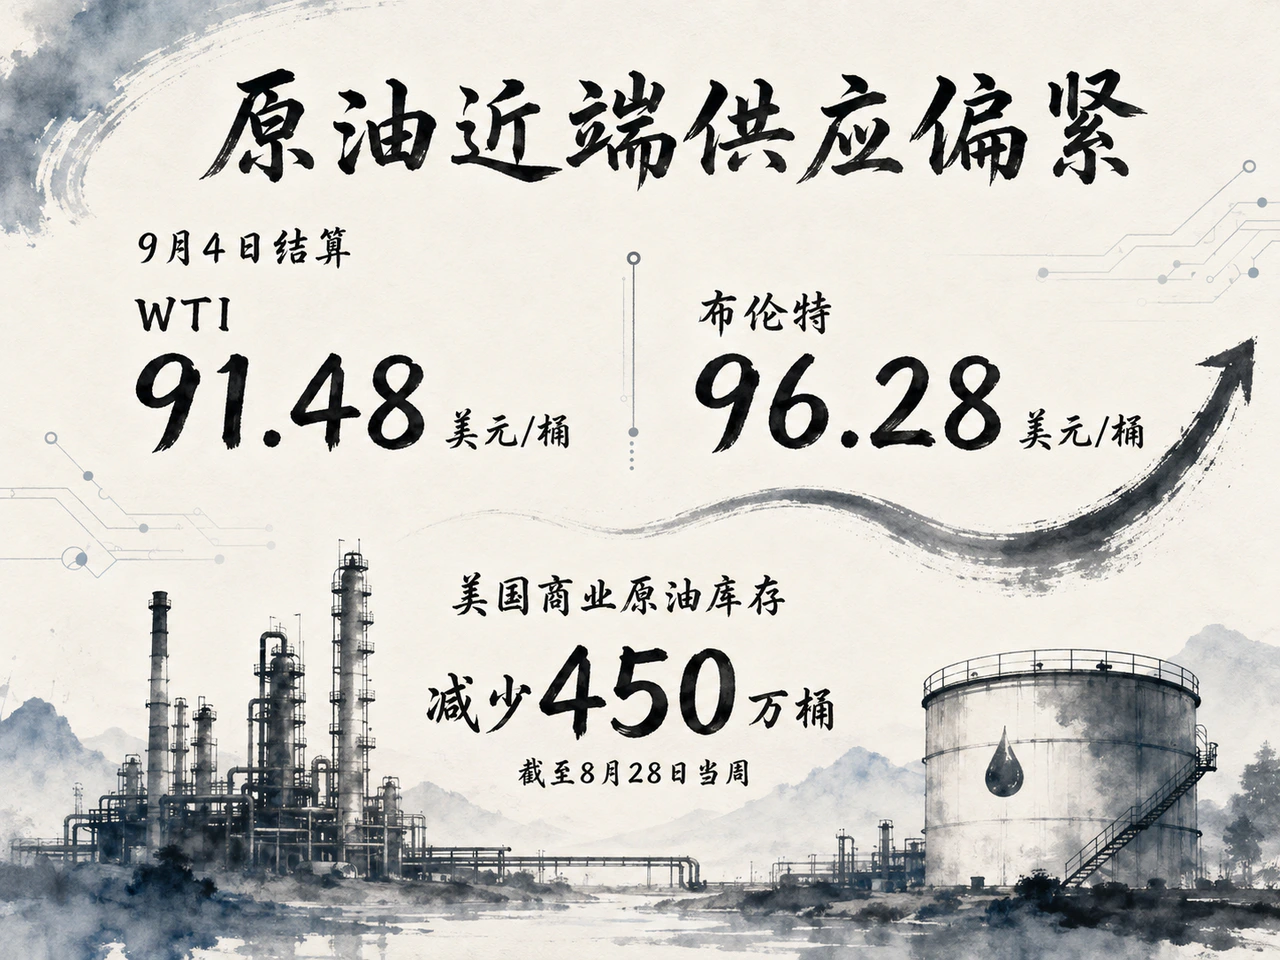
美国能源信息署(EIA)9月2日发布的周报显示,截至8月28日当周,商业原油库存减少450万桶至4.245亿桶,仍较五年均值高约1%;库欣库存增加10万桶至2250万桶。原油库存正在下降,但总量尚未明显低于通常水平。
炼厂开工率达到98%,加工量为1750万桶/日,环比增加10.2万桶/日;原油进口增加61.2万桶/日至680万桶/日。高开工和进口增加,反映了美国炼厂对原料的需求。
成品油供应的紧张程度更高。汽油库存减少120万桶,低于五年均值6%;馏分油库存虽增加80万桶,仍低于均值14%。按GasBuddy数据,9月3日美国柴油零售均价达到5.82美元/加仑,超过2022年6月的历史高位;汽油均价约4.14美元/加仑,为历年9月同期最高。
美东超低硫柴油裂解价差,即柴油价格相对原油成本的差额,一度升破每桶100美元,说明成品油环节的紧张尚未因炼厂高负荷运转而缓解。乌克兰无人机袭击俄罗斯炼厂,也增加了柴油供应的不确定性。
OPEC+维持配额,实际供应仍受航运约束
OPEC+七个核心成员国9月6日决定,10月维持现有产量配额,不再继续月度增产。此前批准的9月增产18.8万桶/日,是回补2023年165万桶/日自愿减产的收尾一步。10月七国合计产量要求约为3101万桶/日,其中沙特1047.8万桶/日,俄罗斯994.9万桶/日。
配额并不等于实际交付量。海峡通行受阻,使部分产油国难以将原油运往买方。第三方估算显示,伊朗8月原油装载量已降至约22万至25.5万桶/日,低于3月约200万桶/日和7月约74万桶/日的水平。
OPEC+同时将补偿超产的期限延至2026年底,之后还将推进2027年配额与产能复核。美国供给端也尚未出现明显扩张:截至9月4日当周,油井钻机数增加2部至449部。钻机是后续产能活动的线索,但短期数量变化不能直接等同于产量变化。
运输和保险成本继续推高到岸价格
9月4日,美元指数收于99.16,上涨0.16%;10年期美债收益率收于4.78%,较前一交易日同口径收盘上行1个基点;黄金下跌1.38%。原油在这一环境下仍然上涨,显示当天供应风险的影响强于金融条件收紧带来的压力。油价若持续高企,又可能通过成本和预期对通胀形成反馈。
9月1日,两艘油轮在阿曼近海相继遇袭,其中包括沙特阿美原油轮和一艘利比里亚旗巨型油轮。当日布伦特上涨逾4%,回到90美元上方,美国随后打击伊朗革命卫队目标。9月5日双方再度交手,美方称瘫痪或摧毁三艘伊朗关联油轮,革命卫队则宣称袭击六艘船只。伊方战果尚未获得独立证实,这轮冲突也发生在周五收盘之后。
海峡并未完全停止通行,但第三方追踪的7日均值仅约4艘/日,危机前约为90至110艘/日。相关估算显示,海峡内约3600万桶浮仓原油分布在29艘油轮上,伊朗大量运力仍然滞留。船舶追踪可能受信号缺失等因素影响,这些数字应按机构统计口径理解。
9月初,中东湾至新加坡的超大型油轮(VLCC)运价达到WS 675,折算日收益约28万美元;一年期期租约13万美元/日,较前一周增加1万美元。战争险附加费率升至保额约1.5%,行业按巨型油轮测算,相关成本可能相当于每桶约8美元的到岸加价。不同船值、载量和航程会影响折算结果,这一估计不能直接加到所有原油交易上。
未来30天中东可用运力估计约80艘。后续成交能否带动运价和保险费率回落,将是观察运输瓶颈是否松动的重要线索。
油价能否维持高位,取决于供应恢复速度
WTI 10月合约隐含波动率约46%,高于同期约37%的实际波动率;原油波动率指数OVX约45,仍低于4月60以上的高峰。期权市场继续要求风险补偿,但尚未回到此前最紧张的水平。这不能证明风险不会失控,只能说明目前的波动定价低于危机峰值。
国际能源署(IEA)8月报告将2026年三季度全球供应缺口上调至180万桶/日。EIA的8月《短期能源展望》估计,全年缺口约190万桶/日,并在海峡流量自9月起逐步恢复的假设下,预计2027年转为约480万桶/日的过剩。两个数字对应不同统计期间,EIA对明年过剩的判断也有明确前提。
若通行量迟迟不能恢复、库存继续下降、运价和保费保持高位,近月油价仍有支撑;若实际交付改善,当前溢价也可能较快回落。9月9日EIA《短期能源展望》的更新、因劳工节顺延至9月10日的库存周报,将提供近期验证。10月4日OPEC+例会则是后续产量政策的观察点。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…