
2026年8月21日,美国金融市场同时消化着两组方向截然不同的宏观叙事。一方面,标普全球8月PMI初值大幅超出市场预期,调查推算的美国三季度年化经济增速接近3.0%,此前连续四个交易日横盘于4.19%的2年期美债收益率被单日推高5个基点;另一方面,财政部周三加码长端流动性支持回购所换来的收益率下行迅速被市场抹平,10年期美债收益率重返高位,而现货黄金单日大涨2.4%,美元指数则持续贴近三个月低位运行。基准收益率上行、美股三大指数收红与黄金跳涨并存——资金既在重估强劲的基本面增长,也在对冲长期财政扩张下的美元资产信用风险。
利率:短端收益率打破横盘,美债曲线整体上移
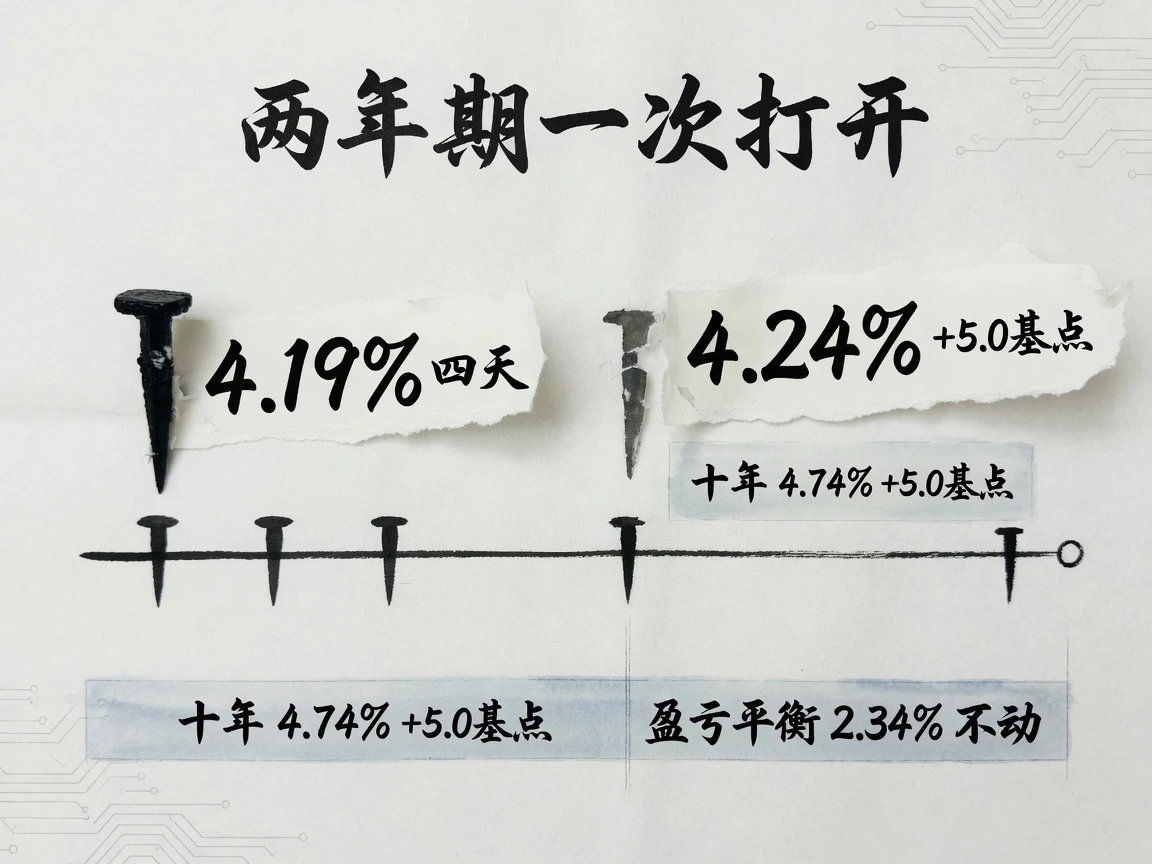
依照美国财政部公布的日终平价曲线,美债收益率全线上行:2年期收报4.24%,10年期收报4.74%,均较前一交易日收盘上涨5.0个基点;5年期收报4.43%,30年期收报5.27%,各上行4.0个基点。在8月17日至20日期间,2年期美债收益率连续四个交易日停留在4.19%窄幅横盘,周五遭遇集中抛售,收益率一举向上破位。收益率曲线呈现近乎平行的整体上移:2s10s利差维持在50个基点,5s30s利差维持在84个基点,短端快速回补了周四的滞后涨幅。
从利率结构的细分拆解来看,名义收益率的上行完全由实际利率推动。10年期盈亏平衡通胀率收于2.34%,全天维持原位;扣除该读数后,推算的10年期TIPS实际收益率上行约5个基点至2.40%附近。周四长端利率的波动主要反映财政部回购声明后的通胀溢价调整,而周五名义利率的上行则完全转入实际增长预期与期限溢价。政策利率路径迅速随PMI走强而重估:芝商所FedWatch数据显示,9月16日议息会议加息25个基点的隐含概率由约36%攀升至40%附近,按兵不动虽仍是基准预期,但加息风险已不再被市场视为小概率事件,而是被重新纳入有效定价区间。
财政托底的短期缓释效应正在减弱。财政部周三刚宣布自9月9日起将10至30年期流动性支持回购的单次上限由20亿美元翻倍至至少40亿美元,但10年期国债收益率周五已全面突破声明发布前的高点。随着本周美国国债总存量跨越40万亿美元门槛,财长贝森特关于“每场回购规模可超40亿美元”的表态,被市场更多理解为常规应对机制而非供给压力的绝对上限。货币市场流动性整体保持平稳,4周与8周期国库券收益率波澜不惊,收益率抬升纯粹源自短端加息预期的重定价。信用市场同步呈现久期分化:高收益债ETF微幅收涨,而投资级公司债与长久期公债ETF承压下行,基准利率抬升主要压制了长久期资产,短久期高收益品种并未受到无差别冲击。
宏观:服务业强劲扩张与制造业放缓并存,经济增速预期显著上修
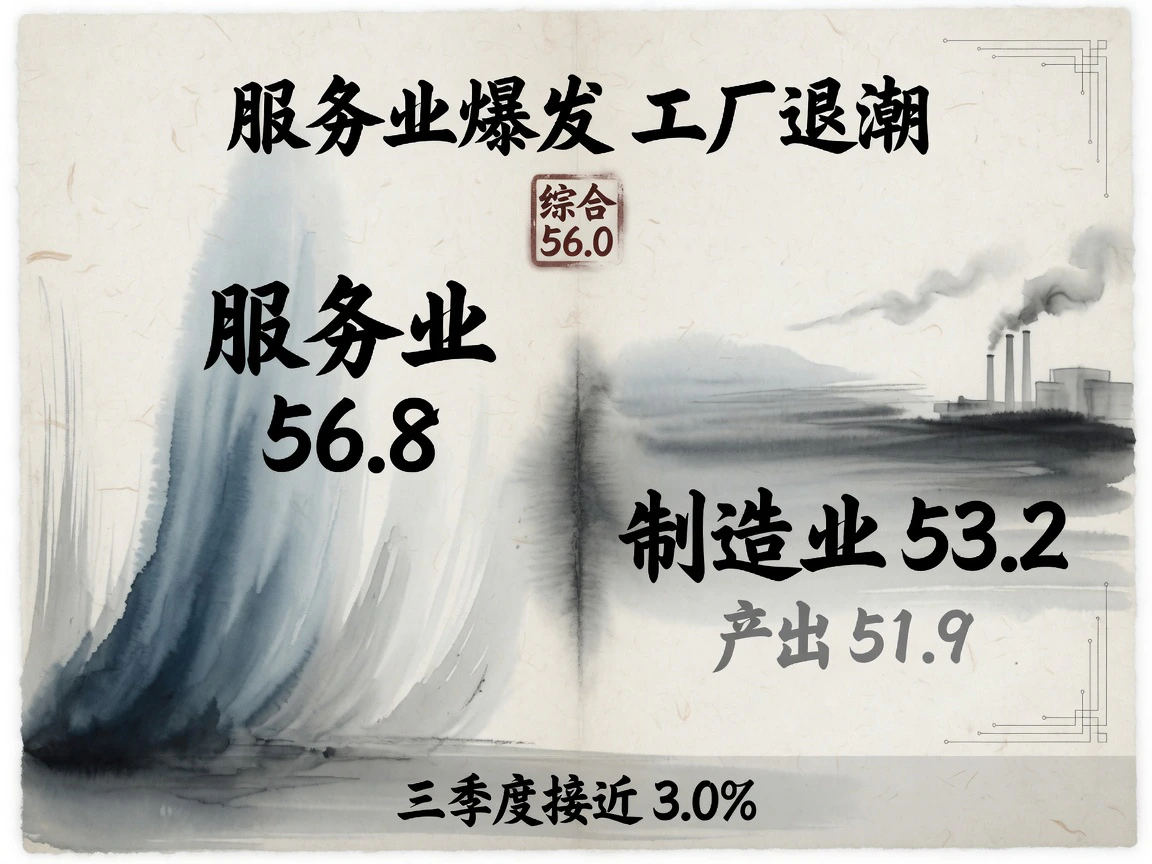
驱动周五资产定价的核心引擎是标普全球8月PMI初值报告(样本调查周期为8月12日至20日)。综合产出指数由前值的54.5升至56.0,刷新2022年4月以来最高纪录;服务业PMI由54.6大幅跳升至56.8,远超市场普遍预期,创2024年12月以来新高;与此形成对照的是,制造业PMI回落至53.2的五个月低位,其产出分项跌至51.9,录得13个月以来的最低读数。标普全球首席商业经济学家威廉姆森据此测算,美国三季度年化经济增速将接近3.0%(二季度终值为1.5%),就业分项增速创2025年1月以来新高。价格端则呈现放缓态势:投入成本增速降至2月以来最低,出厂销售价格增速亦回落至去年11月以来低点。固收市场的核心研判在于:经济增长动能重新加速,9月美联储虽有空间维持现状,但年内进一步紧缩的政策期权必须予以充分保留。
不过,同份调查内部揭示出产业层面的鲜明割裂。服务业新订单与招聘活动扩张至近两年最快水平;制造业却深受预防性库存消退、原材料局部短缺以及交付周期延长的拖累,供应链交付延误程度仍处于近四年来的严峻区间。若供应链瓶颈是导致交期分项偏高的主因,综合指数56.0中便包含了一定程度由交期拉长推高的被动成分,后续官方库存与进口数据可能较问卷表现更加趋弱。此外,不同宏观跟踪模型对当季经济增速的判断分歧显著:亚特兰大联储GDPNow模型停留在4.0%的高位,纽约联储即时预测跟踪更新至2.3%,而PMI调查推算的增长中枢接近3.0%。对于货币政策研判而言,更关键的是经济景气度呈现整体再加速方向。通胀跟踪方面,克利夫兰联储对8月的物价测算基本保持平稳,最终定盘仍有待8月26日出炉的7月核心PCE物价指数。
海外主要经济体走势形成参照镜鉴。欧元区8月综合PMI初值录得52.1,创九个月新高,制造业产出达到2022年5月以来最强水平,新出口订单录得四年半来首次重返扩张,仅法国受内部拖累仍处于收缩区间;英国7月零售销售如期回吐,但综合PMI初值依然显示三季度维持正增长。美国财政政策层面则展现出内在矛盾:白宫一方面将国债回购定性为财政部长的专业直觉,强调40万亿美元债务规模需依托经济内生增长化解;另一方面宣布在未来90天内允许免税进口最多30万吨绞肉,并以低于市场均价约25%的水平投放市场,终端消费品价格压力正在对贸易关税政策形成反向制约。
商品:地缘溢价支撑原油,信用对冲推升贵金属
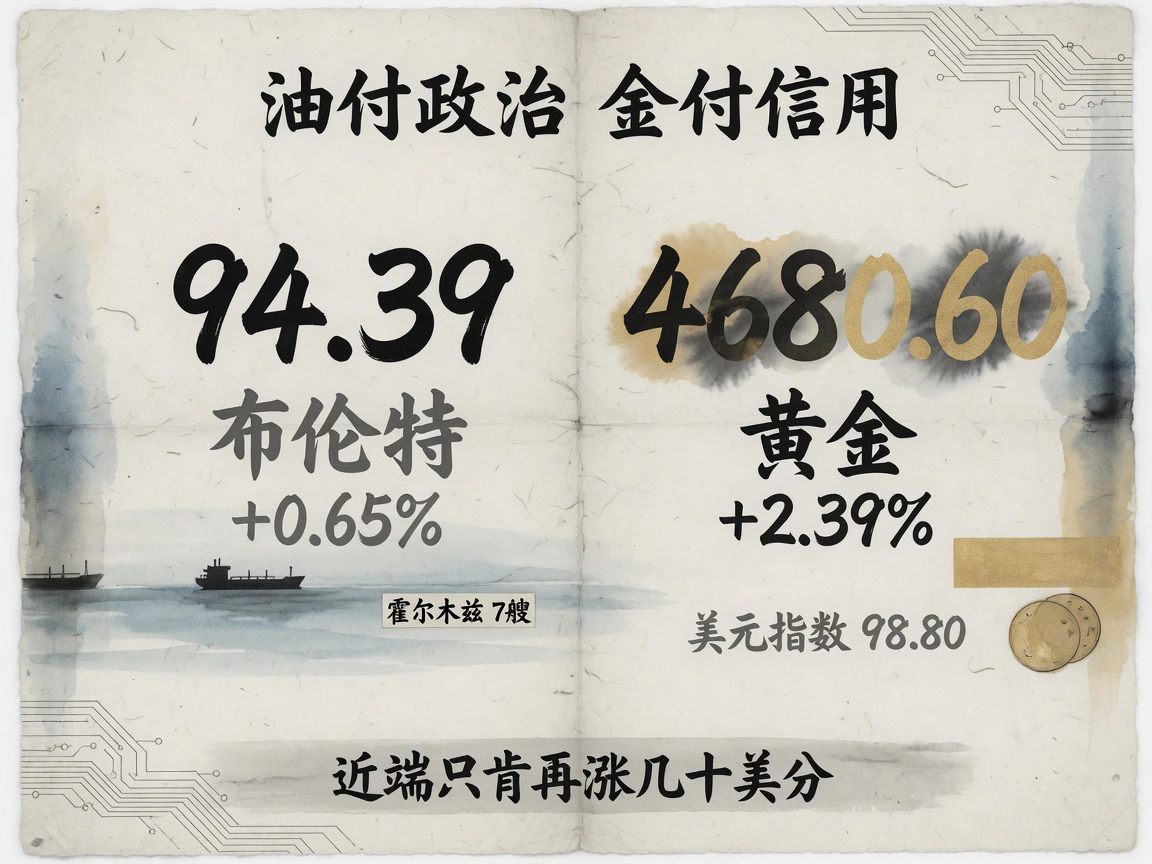
原油市场继续将地缘政治风险溢价维持在较高区间。布伦特原油10月合约结算价收报94.39美元/桶,上涨0.65%,全周累计上涨约6.4%;WTI原油10月合约结算价收报87.06美元/桶,较前一交易日同合约上涨0.26%(注:WTI 9月合约已于周四到期交割,若直接以新主力合约对照旧主力结算,会造成合约换月带来的跌幅错觉)。布伦特与WTI价差走阔至约7.33美元,反映出市场对依赖海上运输的现货原油给予了更高的风险补偿;近月10月合约对12月合约维持约4美元的深度现货溢价(Backwardation),表明现货市场愿意为短期可交割资源支付高昂溢价,但尚未将冬季供给预期定价为永久性短缺。
周五油价的核心驱动几乎全部来自中东局势与航运监测动态。美国政府公开警告将对向伊朗提供经济支撑的国家实施制裁,具体实施细则留待周一记者会;霍尔木兹海峡周四监测到的可见商船数量仅为7艘,且无超大型油轮(VLCC)及液化天然气(LNG)船。绕航与替代货源的定价已基本反映在现有盘面中——沙特阿美恢复湾内液化石油气(LPG)装运,委内瑞拉出口稳定在约125万桶/日,近月原油上行动能受到一定压制。美国本土供给端未见增量支持:贝克休斯钻机总数减少5座至588座,为四周来首度下滑;下游成品油供需格局比原油更为紧俏,全美零售柴油均价升破5.55美元/加仑,创下5月末以来新高。
贵金属市场则呈现出完全独立的交易逻辑。COMEX黄金12月主力合约大涨2.39%至4,680.60美元/盎司,现货黄金报4,623.94美元/盎司,盘中触及4,631.99美元,创5月15日以来新高,全周累计涨逾5%,录得连续第三周上扬。在常态宏观框架下,10年期美债收益率上升5个基点通常会对无息资产形成压制,但周五两者罕见同向走强。定价的核心在于美元主权信用与长期财政轨迹:市场将财政部“单次流动性回购可超40亿美元”的表态视作中长期债务货币化的潜在信号,美元指数收在98.80附近的三个月低位,通胀预期纹丝不动而金价大幅上行,表明黄金的推升动力并非源于短期通胀担忧,而是对美元信用体系的风险对冲。白银与铂金亦同步走强,市场正密切关注周一财政部记者会的具体政策措辞。
股市:权益资产抵御利率冲击,指数反弹伴随结构分化
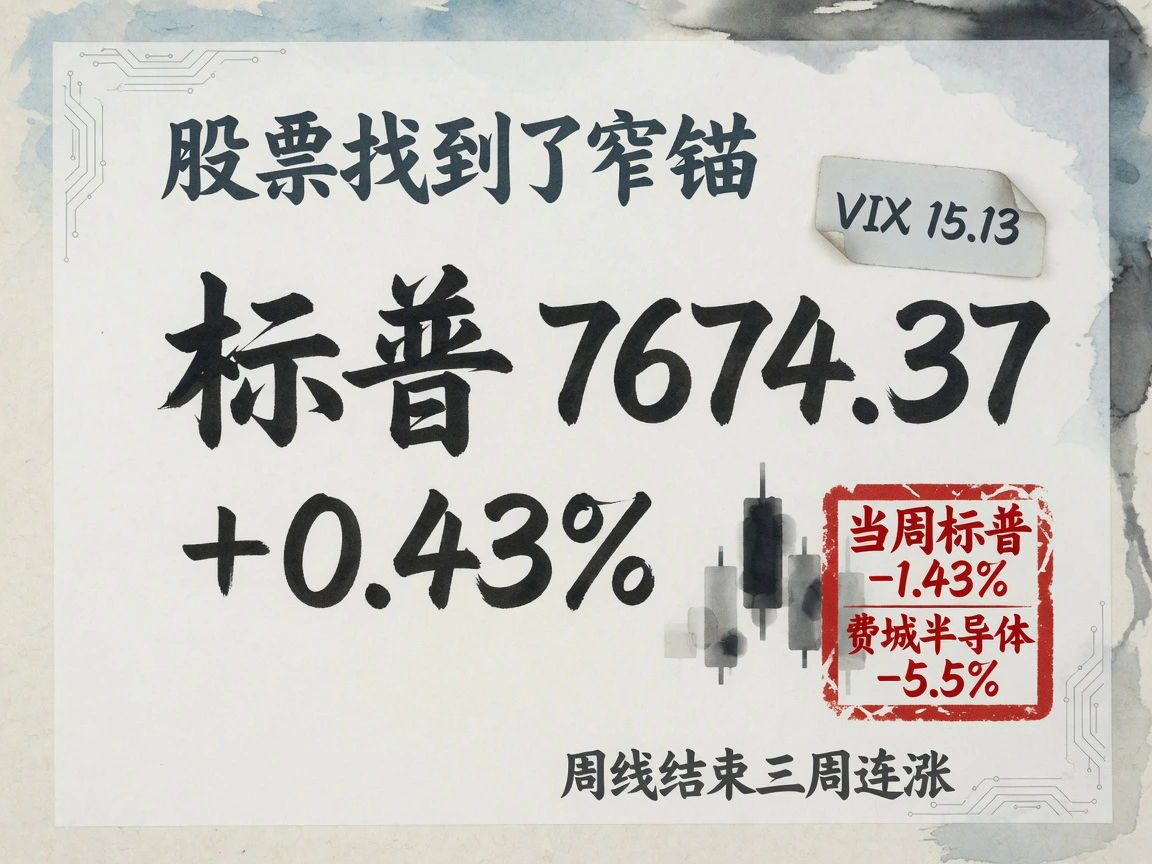
周五美股市场需要回答的核心命题在于:在基准利率持续走高的背景下,股票市场能否找到独立的估值支撑。收盘表现证明这种支撑确实存在,但集中在较为狭窄的结构性赛道。标普500指数收报7,674.37点(+0.43%),纳斯达克综合指数收报26,180.46点(+0.43%),道琼斯工业指数上涨0.98%,罗素2000小盘股指数上涨0.85%,Cboe波动率指数(VIX)回落5.5%至15.13。全市场成交量约149亿股,仍低于20日均值水平,行情更多呈现出消化前一交易日恐慌情绪后的板块轮动与弹性修复特征。
盘面结构呈现出三条清晰的分化主线:其一,科技巨头内部步调不再一致。纳斯达克100指数仅微涨0.33%,英伟达继续小幅回落约1%,市场将最终判断留待8月26日盘后的核心财报;特斯拉则大涨5.14%,得益于内华达州批准其在拉斯维加斯开展商业化Robotaxi运营牌照。其二,消费板块内部剧烈分化。折扣零售商Ross Stores第二财季营收录得62.6亿美元,同店销售额增长约10%,全年每股收益指引大幅上调逾1美元,推动股价上涨4.39%;而沃尔玛周四重挫逾9%后周五基本走平,资金在关税与消费疲软环境下,高度青睐具备高客流与刚性性价比优势的渠道。其三,周期与资源板块领跑,高股息防御板块承压。原材料板块整体上涨2.2%,自由港麦克莫兰大涨7.6%;相反,公用事业板块下跌2.3%位列跌幅榜首,长端利率的高企促使资金抛售类固收属性的防御品种。此外,比特币单日反弹约6.4%,带动加密概念股走强。从周线维度来看,美股表现依然承压:标普500全周下跌1.43%,纳指周跌2.05%,均终结三周连涨;费城半导体指数全周跌约5.5%,AI硬件产业链持续面临估值再平衡的压力测试。
亚太市场周五走势先于欧美PMI公布,尚未反映美盘的再通胀定价。日经225指数收跌0.30%,全周累计跌幅近4%,创7月中旬以来最大单周跌幅。韩国综合指数(KOSPI)上涨0.88%,主要受益于SK海力士宣布40万亿韩元股份回购注销计划以及三星电子上涨3.87%等股东回报预期提振,但成长属性集中的创业板KOSDAQ指数同日大跌4.63%。香港恒生指数收涨1.21%,全周累涨3.55%终结两周连跌;阿里巴巴港股下跌2.54%,美股时段ADR进一步下挫8.57%,反映出不同地域资金对大型科技公司AI研发资本开支侵蚀短期自由现金流的风险定价存在明显温差。
地缘:制裁威慑停留在口头,实质博弈静待下周落地
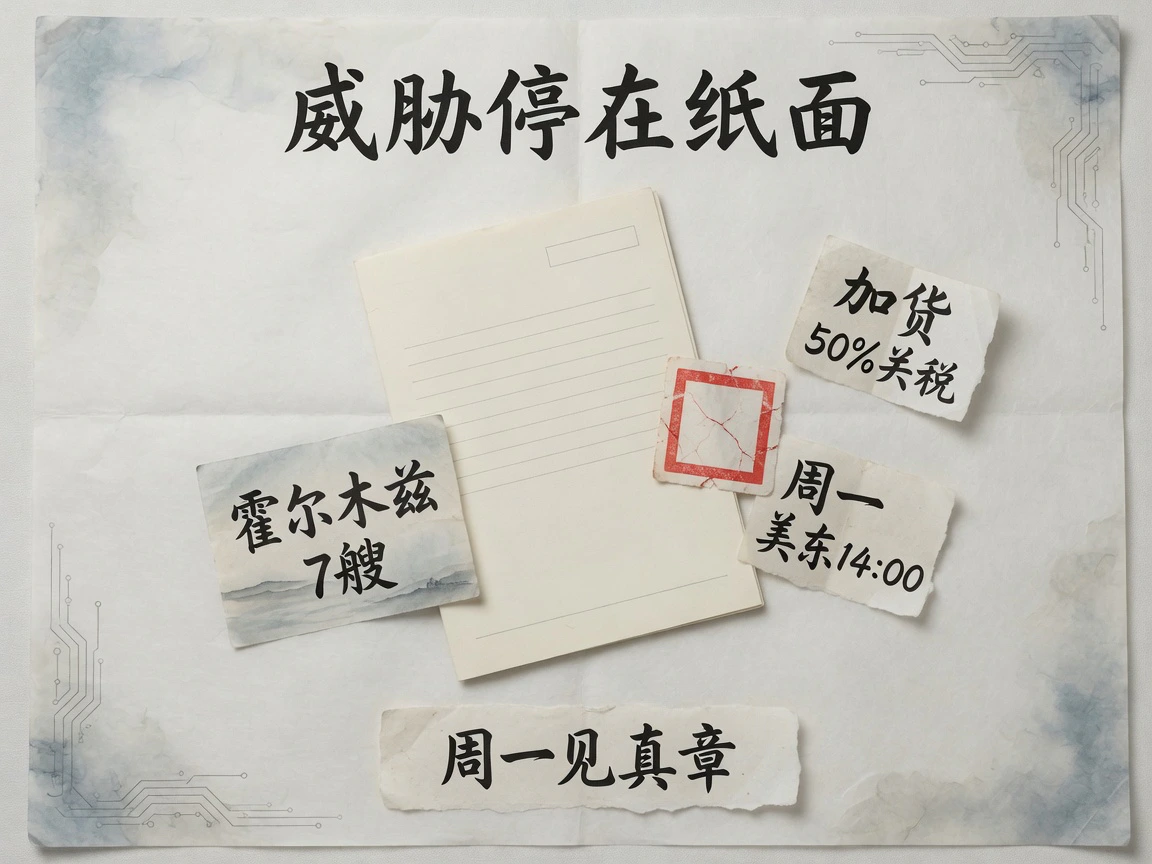
周五地缘政治博弈更多体现为外交辞令与心理威慑,并未演化为即时的实际供给冲击。美国财长贝森特此前预告将于周一公布针对伊朗的严厉制裁方案,中方表态明确反对单边制裁,伊朗军政高层则将相关威慑描绘为美方军事受挫后的经济战延续。在执行层面,现实痕迹主要体现在两个维度:一是霍尔木兹海峡单日可见商船数量依然维持在个位数,海运风险溢价得以持续维系;二是对华伊朗原油现货报价由贴水转为升水,显示实际航运受阻正对原油出运产生摩擦。但从大类资产盘面来看,利率、股票及波动率定价均未将“二次制裁立刻全面切断海湾原油出口”作为确定性基准情景。
盘后在政策落地层面有三项重要进展:首先,美国财政部发布官方声明,将财长贝森特的专题记者会定于美东时间周一14:00,对伊制裁实体清单与长端美债流动性回购机制将并列为发布重点;其次,美国能源部与中央司令部联合披露护航桶数与改道船舶数据,试图对冲海峡全面停运的恐慌叙事,但这与海峡内实时商船监测属于不同统计口径;最后,美国针对约200亿美元加拿大商品的50%关税于美东时间周六零时正式生效,加方随即中止谈判并启动对等反制措施,北美自贸协定谈判陷入停滞,打消了周末达成妥协方案的市场预期。
下周全球金融市场的核心定价锚点已逐步清晰:8月25日至27日,美国财政部将密集发行2年期、5年期与7年期名义国债,一级市场投标需求将直接检验4.25%–4.30%是否构成2年期收益率的阶段性均衡区间;8月26日将公布7月核心PCE物价指数;8月27日杰克逊霍尔全球央行年会拉开序幕,美联储主席沃什定于美东时间28日上午10:00发表主旨演讲——在财政扩大回购与长端收益率回升的背景下,央行对通胀前景与政策利率终点的定调,将最终裁决“黄金走强与美债承压”的分化裂口会否进一步扩大。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…