
2026年8月18日,美国各资产表面各说各话,拼出全貌却是一条清晰的宏观主线:经济增长里「量」的那条腿在明显往下卸,但价格与通胀的那条腿始终还没松动。三十年期美债盘中一度猛冲至5.337%,刷新2007年以来的十九年最高纪录,收盘却掉头回退到5.285%,各期限收益率全线下行且超长端回落幅度更深;但与此同时,十年期盈亏平衡通胀率反而逆势走阔2个基点至2.30%。长端债市重新买回了久期,催化剂来自住房开工大跌与进口物价转负把实体需求的「量」写软了,绝非市场在给美联储降息重新定价——联邦基金利率期货里,9月加息25个基点的概率依然顽固地钉在三分之一附近。
股票市场则完全按照盘中长端收益率冲刺峰值时的杀伤力贴现,丝毫不顾及收盘时抹平的那几个基点。费城半导体指数暴跌近5%,标普500指数连跌第三天;原油虽然收在三周高位,但全天仅涨了几毛钱,霍尔木兹海峡通行船流依旧是个位数,中东的重新装船与绕运交货体系把恐慌溢价死死按在原地;黄金则单日跌约1.2%,资金交易的核心逻辑,依然是能源通胀可能迫使美联储在紧缩路径上进一步拧紧龙头。
固收:十九年新高之后,久期买盘回来了
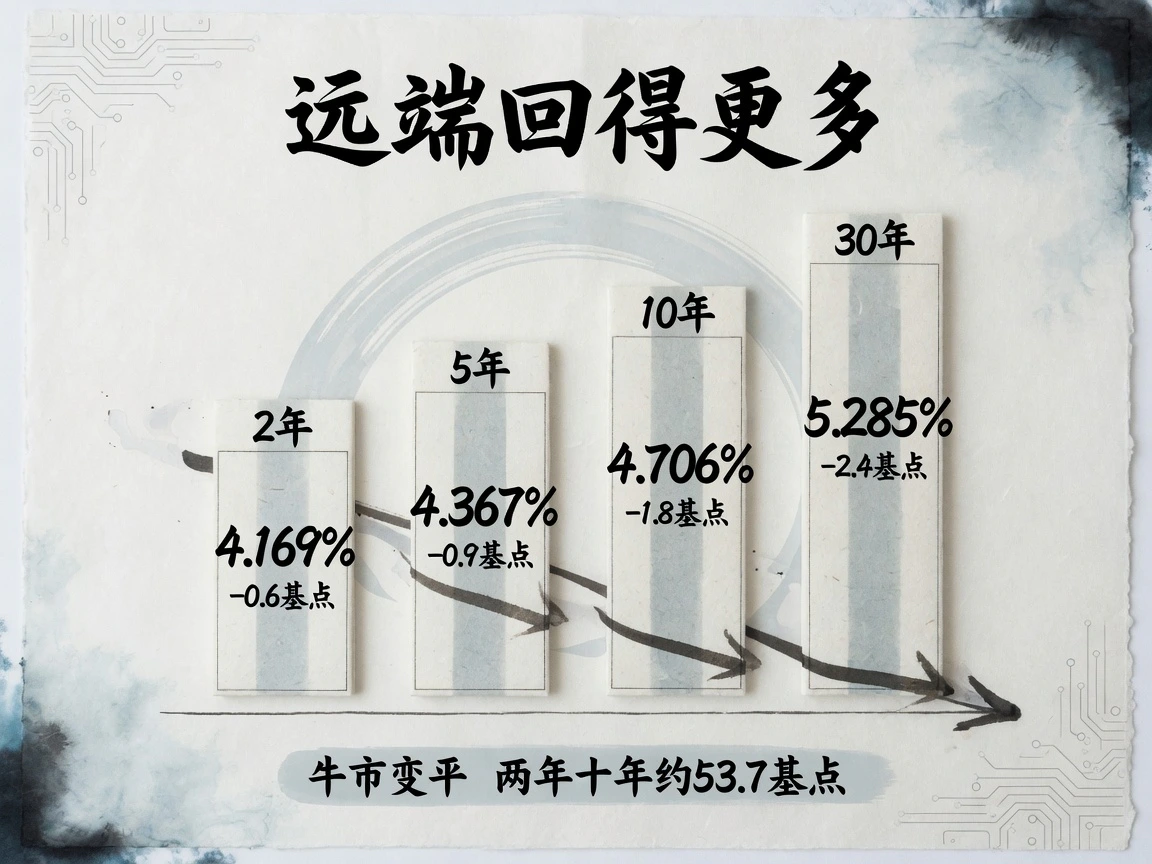
周二现金债市经历了一场极具戏剧性的长端多空拉锯:先是长债利率早盘惯性冲刺,一举刷新十九年高位,随后在宏观疲弱信号触发下涌入大笔久期买盘,将全天升幅悉数吐尽。以纽约收盘口径对收盘口径对比前一交易日:两年期收益率报4.169%(微降0.6个基点),五年期报4.367%(降0.9个基点),十年期报4.706%(下行1.8个基点),三十年期报5.285%(下行2.4个基点)。从短端两年一路向下延伸至超长端三十年,下行斜率层层递增,呈现出典型的牛市变平(Bull Flattening)形态,2s10s利差进一步收窄至约53.7个基点。
然而盘中的实际演化更为惊心动魄:十年期美债收益率早盘一度高见4.746%附近,创下2025年1月以来的最高水平;三十年期更是直接摸到5.337%,路透社将其明确标注为2007年以来的十九年最高点。此前数周,长端收益率在巨额财政赤字预期、密集的国债发售供给以及顽固的通胀粘性联手推升下步步拔高。周二集中出炉的三项宏观数据,终于给这根紧绷的弹簧提供了释放压力的催化剂——7月新屋开工暴跌、进口物价由涨转跌、工业产出表现平庸。在短端被美联储政策路径深度锚定而动弹不得的背景下,超卖严重的超长端率先松动,引来长钱进场回补久期。
但值得深究的是,在名义利率显著掉头的同时,通胀补偿(盈亏平衡通胀率)不仅没有跟随下行,反而在悄悄加码。十年期盈亏平衡通胀率当天走阔2个基点至2.30%,五年期同样走阔2个基点至2.27%。用十年期名义利率4.706%扣除2.30%的通胀补偿,折算出的隐含实际利率约为2.41%,较前一交易日下行约3个基点。这表明当天长端名义收益率的回落,几乎全部是由实际利率这单侧下行驱动的,通胀补偿反而逆势扩张。债市资金的记账逻辑十分割裂:左手把疲软的住房开工和进口物价当成经济动能降温的由头买入久期,右手却紧盯着高位原油把中远期通胀溢价继续推高,两笔账互不相让、各记各的。
与此同时,前端利率衍生品并没有给现货长端的买盘提供任何政策宽松的背书。美东时间8月18日晚间的联邦基金利率期货最新定价显示,美联储在9月16日例会上再度加息25个基点的概率仍处在33%—35%区间,按兵不动固然是基准情景,但加息风险丝毫未除;而至12月前累计至少加息一次的定价概率依然高达约68%。目前联邦基金目标利率区间仍为3.50%—3.75%(7月例会以9比3的投票结果维持不变),衍生品曲线上完全没有任何降息定价的痕迹。在国债一级供给端,财政部当日发售的三期超短期国库券中标利率延续微降;但上周刚发售的十年期和三十年期新券中标利率分别为4.683%和5.216%,周二二级市场的收盘收益率依然明显高于当时的发行清出价。这说明二级市场仍然在超长端上牢牢挂着相当厚的期限溢价,只是周二收盘时,这份溢价比周一的高位稍微收敛变薄了一层而已。
宏观:住房把「量」写穿了,物价和产出补上另一半
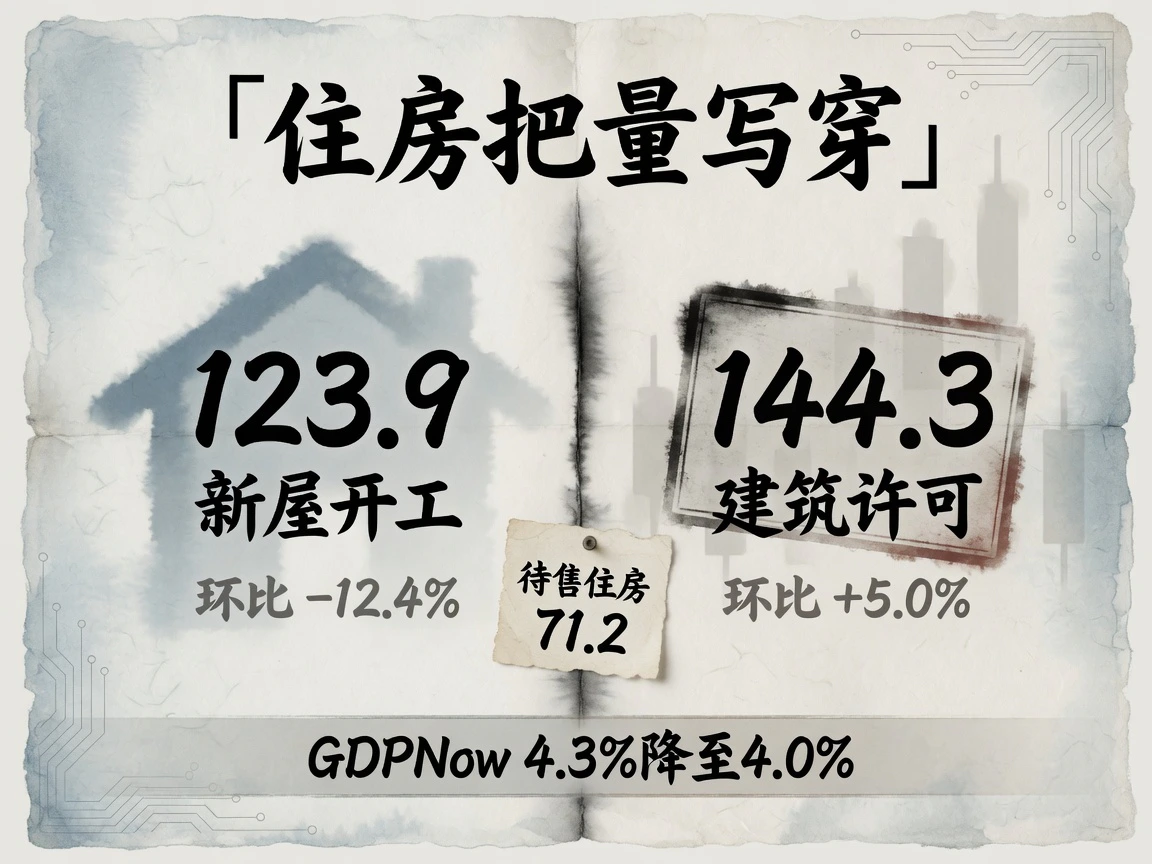
美国7月新屋开工年化总数骤降至123.9万套,较经向下修订后的6月环比暴跌12.4%,同比跌幅达13.5%,大幅不及市场普遍预期的约135万套;其中对周期最为敏感的单户住宅开工仅为80.8万套,跌至2022年11月以来的近四年低谷。与此形成鲜明反差的是建筑许可出现反弹,年化达到144.3万套、环比回升5.0%,录得2月以来的最高读数——开工审批的证照虽然先办了下来,但真正动工铲土的意愿却被极力压制。同日全美地产经纪商协会公布的成屋待完成销售指数(待售住房指数)录得71.2,环比再跌2.3%,全美四大区域全线收缩,触及今年1月以来的冰点。行业协会的归因格外透彻:今年高位运行的房贷按揭利率(30年期固定按揭利率在6.7%附近徘徊)迎头撞上了传统盛夏签约旺季,当前待签购房合同总量比2019年同期低了约三成,而同期的非农就业总量却比2019年高出约5%——地产链条的问题完全卡死在高昂的按揭成本和居高不下的房价双重挤压上,而非失业潮带来的收入崩溃。
物价与产出端则拼接出图景的另一半。7月进口物价指数环比下跌0.4%,创下2025年5月以来的最大单月跌幅,且6月数据还从原本的+0.3%显著下修至-0.3%;拆解结构来看,当月燃料进口物价环比暴跌7.2%,但非燃料进口物价仍微升0.4%,同比涨幅仍旧挂在+5.9%的高位——近端名义物价虽被前序油价短暂回调压制,但剔除能源后的资本品及核心商品同比黏性依旧高悬。美联储同日公布的数据显示,7月工业产出与制造业产出环比各升0.2%,工业产能利用率抬升至76.3%,创下过去一年新高;但纽约联储发布的服务业调查却与前一日强劲的制造业调查背道而驰,服务业综合指数滑落回零轴附近,受访企业反馈投入价格持续抬升、而对未来的业务前景展望却明显走坏。上游成本依然偏紧、下游需求整体走平、终端住宅持续冰冻的双轨分化格局依然根深蒂固。
宏观基本面的总量高频跟踪随即开始往回收敛。亚特兰大联储GDPNow模型在8月18日将美国三季度实际GDP增长预测从4.3%下调至4.0%,下调的主要贡献项正是遭到高利率抑制的私人国内投资;而克利夫兰联储同日的通胀即时预测则估计8月CPI环比将增长0.35%、同比达到3.36%——如果8月原油价格继续沿着近期的反弹势头推进,7月进口物价所体现出的那点减速红利,极可能在下一期通胀读数中被全额吐回。美联储7月FOMC会议纪要定于截稿之后(美东时间8月19日下午)出炉,这将是市场全面穿透此前9比3投票分歧成色、校准加息概率的关键窗口。
商品:油价涨得动、涨不动多少,黄金被利率按头
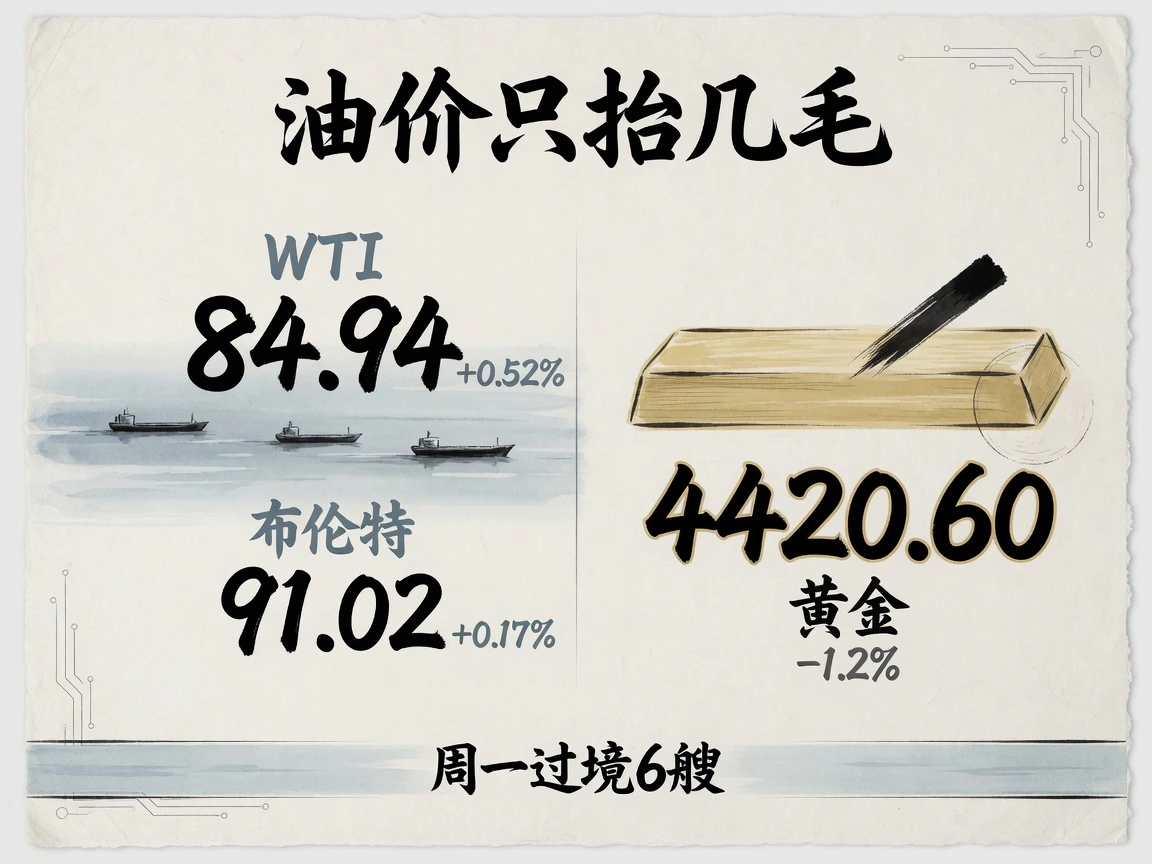
原油市场结算在近三周的高位区间,但日内涨幅却显得异常克制。西得克萨斯轻质原油(WTI)9月合约结算价报84.94美元(+0.52%),布伦特原油10月合约报91.02美元(+0.17%),双双刷新7月24日以来的最高收盘价,布伦特近三个交易日累计涨幅达到4.54%。从地缘催化的素材来看,供给端溢价原本极为坚挺:霍尔木兹海峡周一全天可见的商业船只仅有6艘过境(对比此前十日均值的11艘几近腰斩),其中完全没有超级油轮也没有液化天然气船的身影;一艘驶出海峡的商船甚至遭不明投射物击中并造成船员伤亡;伊朗官方更将重新开放海峡牢牢绑定在全面解除封锁、撤销石油制裁等四项先决条件上,而美方则公开表示当前双边谈判既未在进行、亦无任何排期。
盘面涨幅之所以被压制在区区几毛钱的窄幅空间,核心在于实体贸易层面的绕运与转运交割机制已经迅速体系化运转:沙特阿美上周已重新安排3艘约200万桶级的超级油轮在海峡内装船,随后驶至阿联酋富查伊拉港外进行船对船交货;中国主要国有船东也把超级油轮停泊在海峡之外安全接货。原油期货的期限结构形态同样体现了这种克制——9—10月倒挂价差维持在约0.8美元,再往外逐月走低;资金仅愿意为兑现「当月现货桶」支付紧平衡溢价,但中远端曲线从未按海峡将永久实质性关闭来定价。相比之下成品油端更为紧绷,9月汽油期货全天再度收涨0.97%。
贵金属走出了完全不同的传导链条。纽约COMEX 12月黄金主力期货合约结算价报4,420.60美元,日内下跌约1.2%。其主力结算时段恰好迎头撞上长端美债收益率盘中破位冲高的峰值区间,油价反弹又将通胀预期点亮,无息资产被市场狠狠按了头;即便随后现金美债收益率大幅回落,金价在夜盘也未能追回跌幅。白银、铂金与钯金当天全线重挫2.5%—3.1%,而铜在午后震荡翻红——这清晰地展示了金属内部的宏观分化:投资属性为主的贵金属在被动消化利率再定价压力,而工业金属则在反复博弈海外关税落地前的抢出口囤货与中国下游需求。美元指数期货当天结算在约99.55附近,维持持平略显偏强的震荡态势。
股市:股票按盘中那一跳贴现,芯片把周一的反弹一天还完
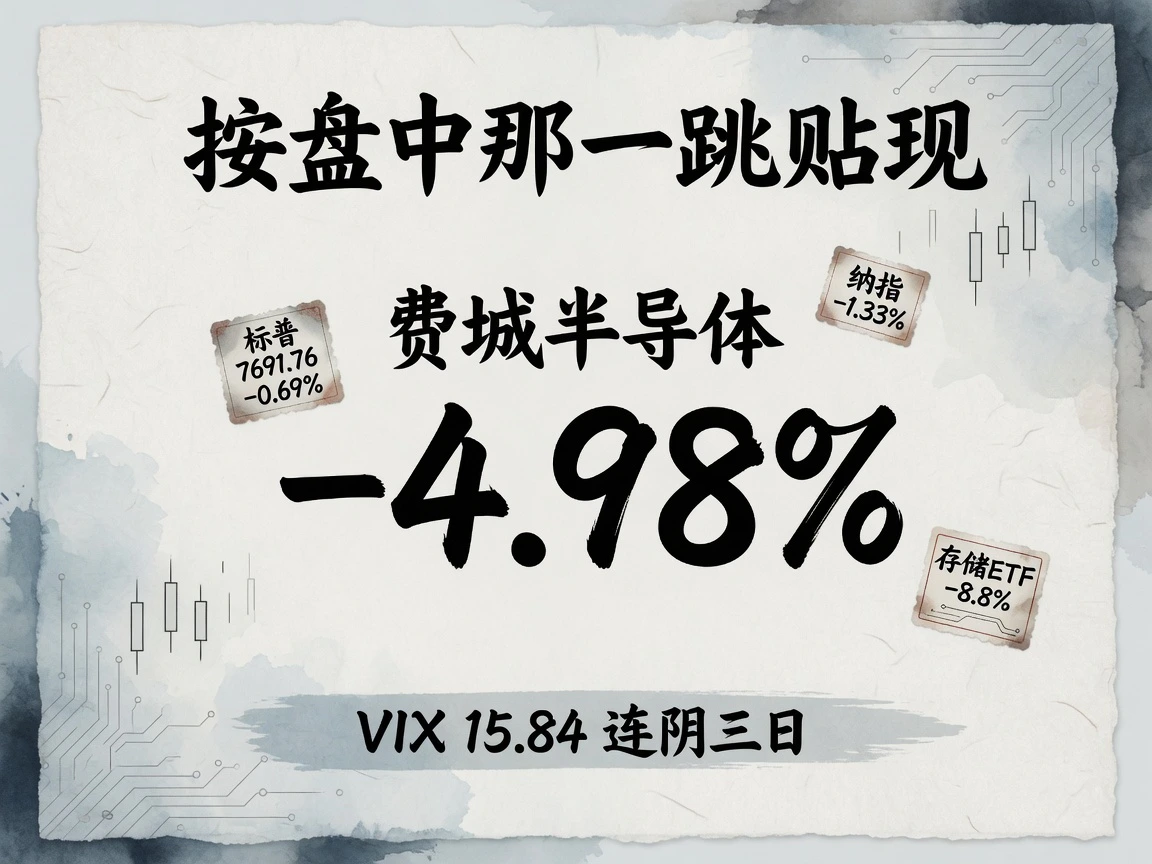
标普500指数最终收于7,691.76点(-0.69%),形成连续第三个交易日收阴的调整格局,距离8月13日创下的历史收盘纪录已回撤约1.4%;纳斯达克综合指数跌1.33%,与标普500同为7月29日以来的最大单日跌幅;道琼斯工业指数微跌0.22%,小盘股罗素2000指数大跌1.30%。恐慌指数VIX小幅升至15.84,创下8月4日以来的最高收盘值但整体仍处在中低波动区,全市场成交量继续低于20日均值。盘面行业结构极为干净:信息科技板块跌1.9%,构成最大拖累项,费城半导体指数暴跌4.98%,存储类ETF更重挫8.8%;防守属性更强的能源、医疗与必需消费板块逆势领涨。龙头个股中,美光科技暴跌7.0%,闪迪重挫约-9%,英特尔与Arm跌幅各逾6%,英伟达下跌2.3%,Meta延续弱势再跌4.4%,仅有微软与苹果在尾盘翻红。整根阴线完全是在针对芯片高久期重新计算贴现率——尽管美债收益率在收盘时段其实回落,但股票资金却严格锚定盘中三十年期美债摸到十九年高位那一跳的恶劣贴现率来抛售。
微观消费验证交出一张「过关但不加分」的答卷。家得宝第二财季调整后每股收益4.92美元(高于市场共识预期),营收达478.6亿美元(同比增长5.7%),同店可比销售额增长1.7%,为近四年最强表现;然而其股价全天却收在平盘下方。管理层在业绩会上直言当前住房市场处于「冻结」状态,大额家庭翻新装修被持续推迟。消费验证权交给了本周后半程登场的劳氏、塔吉特和沃尔玛,科技巨头的核心试金石英伟达财报则要等到8月26日。
亚洲与纽约在时间轴与信息集上并未同步。东京市场周二早先在芯片设备权重股带领下,将日经225指数打压下挫2.54%,同一天日本十年期国债收益率更摸到约2.95%的三十年高位,本地财政溢价抬升与全球芯片贴现重估叠在了一起;韩国综合指数在假期补休归来的首个完整交易日中跌1.55%,盘中一度冲高的存储溢价随后全数还回;恒生指数则全天近乎走平,未跟随东京一起砸盘芯片。而在周三早盘截稿前,亚洲芯片链再遭无差别抛售:日经指数盘中跌逾3%,韩国综合指数大跌逾6%,香港市场尚未开盘。
地缘:表态很硬,落地很少,市场只给有限溢价
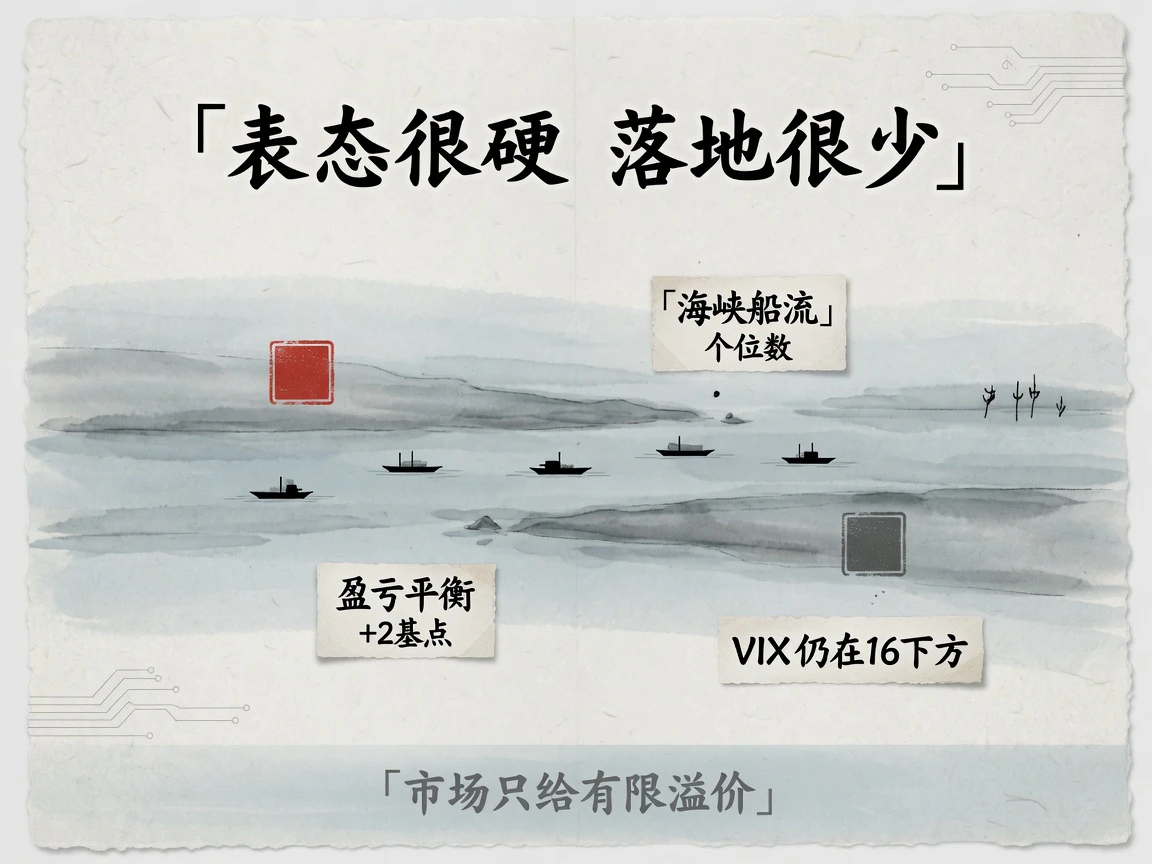
华盛顿方面将双边接触基调冷处理为「等德黑兰准备好再谈」:官方明确表态既无正在进行的会谈,亦无任何排期计划,海上封锁措施全力维持;伊朗议长则公开强硬表态,把重开海峡牢牢绑死在全面解除封锁、放开石油制裁等四项先决条件上。双方都在竭力争夺话语解释权,但均未拿出切实可行的通行新规则。实物与经贸层面的切割比口头表态更为坚硬:海峡内可见的过境商船依旧维持在个位数的极低水准,而阿联酋宣布全面暂停与伊朗的贸易与金融往来,成为窗口内真正落地的关键政治转向动作。
金融资产对地缘事态给出的定价接口极其狭窄——国际油价仅仅抬升至三周高位,十年期美债盈亏平衡通胀率全天只微扩2个基点,恐慌指数VIX始终被压制在16下方。债券与股票现货资金一致把这一天的演进解读为单纯的风险偏好防御性收缩,以及海运绕道与转运对冲后的有限供给溢价,并未对系统性再通胀冲击进行过度提前定价。美方此前预告的对伊新一轮重大经济制裁措施在当日未见正式文本落地,财政部当天的实际动作重心指向了其他方向。战场层面的24小时动态细节详见今日副文专题,此处不再展开。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…