
8月25日,国际原油盘面遭遇连续第二个交易日深幅下挫,内外盘基准双双跌至近两周低位。官方结算数据显示,WTI 10月主力合约收报 82.36 美元/桶,较上一交易日大跌 2.65 美元(跌幅约 3.1%);Brent 10月主力合约收报 88.58 美元/桶,单日重挫 3.59 美元(跌幅约 3.9%)。若计入 8月24日约 2.35% 的普遍回撤,两大基准油价在短短两个交易日内已累计回吐约 5.4% 与 6.2%。
夜盘与早盘电子交易时段跌势仍在蔓延。截至北京时间 8月26日 08:18 前后的截稿快照,WTI 盘中已进一步下探至 80.87 美元/桶,Brent 探至 85.77 美元/桶(此为未结算的电子盘即时报价快照,反映盘口边际流动性,非日度结算口径)。
驱动本轮急挫的催化剂,与实体维度的边际新增供应毫无关系,完全来自一连串密集释放的外交政治缓和信号:美方对伊制裁被交易员解读为“止步于经济施压、排除军事升级”;伊朗与阿曼就霍尔木兹海峡“临时通行走廊”展开接触;美方宣布已完成海峡国际水域的扫雷作业。金融衍生品市场正在极力抢跑“和平红利”;然而,每日穿行海峡的商业油轮依旧是个位数,天价运费与极端战争险更是分文未降。盘面挤掉的只是预期层面的战争溢价,而海湾原油外运的物理现实,至今仍是一片坚冰。
两天,市场换了一张牌
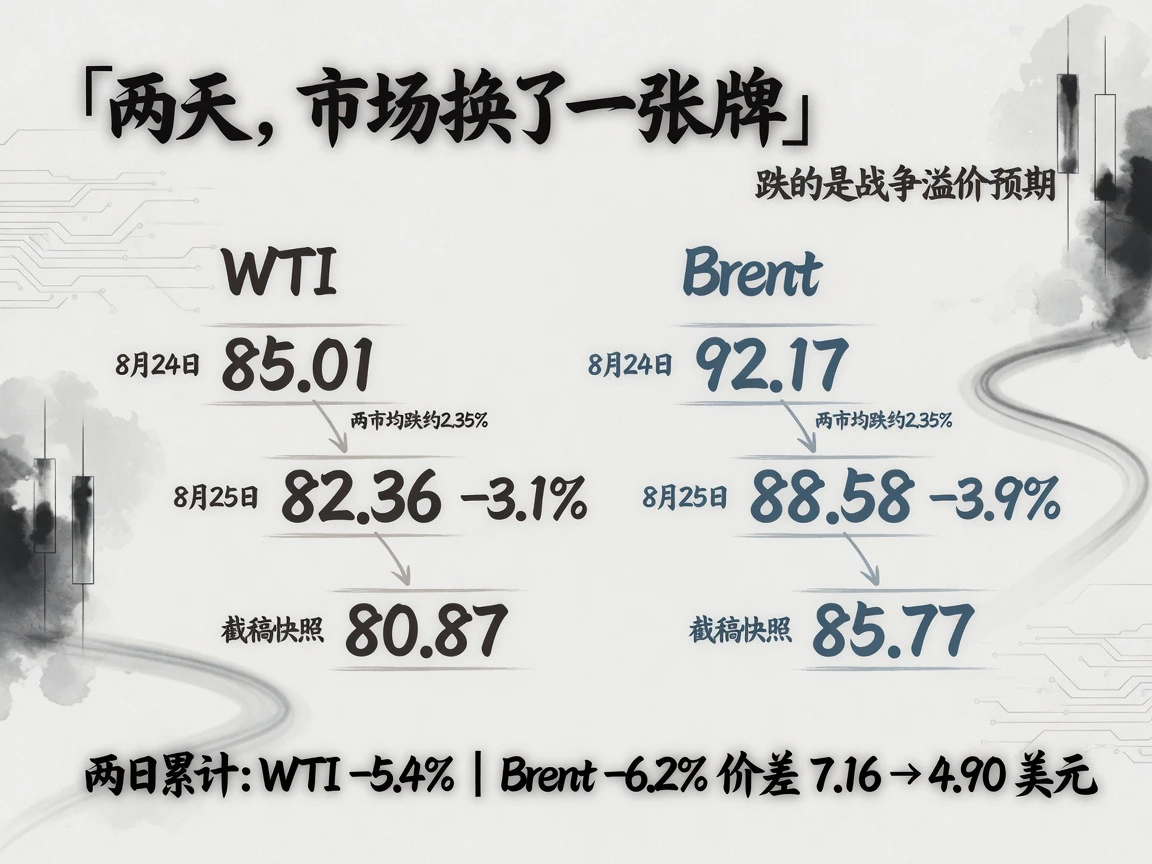
8月24日,WTI 官方结算价收于 85.01 美元/桶,Brent 收于 92.17 美元/桶,双双录得约 2.35% 的跌幅。到了 8月25日,盘面抛压进一步加剧,WTI 与 Brent 分别再跌 3.1% 与 3.9%,双双回到 8月13日和 8月14日以来的最低水平。以 8月21日收盘价为基准测算,两日内 WTI 累计回落约 5.4%,Brent 回落约 6.2%;若进一步代入 26日早盘的电子盘低点(80.87 / 85.77 美元),相较 21日高点的累计回撤已分别拉大至约 7.1% 与 9.1%。
值得关注的是跌幅的显著不对称性——布伦特跌幅明显深于 WTI。Brent-WTI 价差从 8月24日结算时的 7.16 美元/桶快速收敛至 25日结算的 6.22 美元/桶,截稿时电子盘更是被暴力压缩至 4.90 美元/桶附近。这一价差收敛路径清晰地表明:布伦特作为全球海运原油定价基准,对中东波斯湾航运断运的敏感敞口远高于内陆主导的 WTI;海运断供预期一旦降温,布伦特首当其冲遭遇空头狙击,盘面率先挤出的正是“海运咽喉封锁溢价”。
然而,期货期限结构并未出现根本性破坏,呈现出“整体平移下挫”的特征。截至截稿,近远月合约曲线依然保持清晰的现货升水(Backwardation)形态:WTI 近月交投于 81 美元附近,远端逐月滑落至 2027年1月的 77 美元一带;Brent 月间跨期斜率约为 -2 美元/月。近紧远松的倒挂结构依旧完整,说明现货买方对短期实物缺货的担忧并未解除;被整体调降的,只是市场预设“原油海运通航逐步恢复”的价格起点。
超预期累库撞上地缘退潮
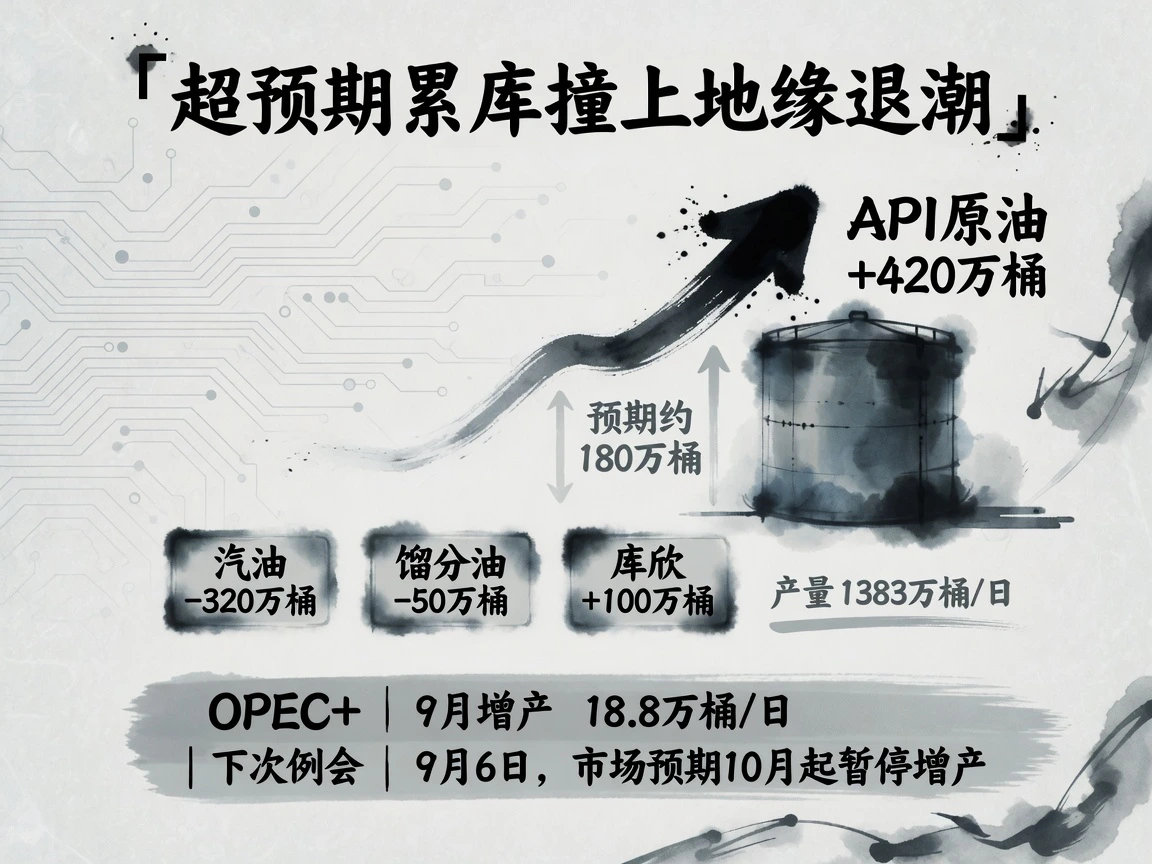
8月25日美股盘后(北京时间 26日 04:30 前后),美国石油协会(API)公布了截至 8月21日当周的行业库存数据:美国商业原油库存大幅增加 420 万桶,不仅远超市场此前预期的 180–190 万桶增幅,更彻底逆转了前一周去库 32.8 万桶的态势。细分项中,汽油去库 320 万桶,馏分油去库 50 万桶,库欣交割地原油累库 100 万桶,全美原油日产量维持在 1383 万桶高位。
隔夜电子盘延续下挫的直接推手,正是这份大幅超预期的商业累库数据与地缘退潮氛围的共振。需要指出的是,官方 EIA 周度石油状态报告覆盖同一时间段,原定于美东时间 8月26日 10:30(北京时间 22:30)发布,晚于本文截稿窗口。API 数据的超预期累库能否在官方数据中得到坐实,是日内多空博弈的关键锚点。
从已公布的基本面底仓来看,供需基本盘并未发生结构性逆转。上一期 EIA 周报(截至 8月14日当周)显示,美国商业原油库存环比增加 440 万桶至 4.288 亿桶,大体处于过去五年同期均值水平;战略石油储备(SPR)进一步消耗至 2.934 亿桶;成品油中的馏分油去库 153 万桶。“原油总量大体中性、下游成品油维持偏紧”的基本面组合依然成立。
供给侧在当前窗口同样缺乏增量变量。OPEC+ 仍按既定规划推进 9月份增产 18.8 万桶/日的安排,作为连续第六个月的份额恢复,2023年4月公布、原计划执行至 2026年底的 165 万桶/日自愿减产额度至此已全数退出(路透口径)。联盟下一次部长级例会定于 9月6日召开,目前市场主流预期产油国将在 10月起暂停进一步增产。波斯湾因战事与航运瘫痪导致的关停产能至今未见任何回流迹象,只要这部分有效供给依旧被锁在海湾内,现货升水的底盘就依然坚挺。
宏观没有给油价添乱
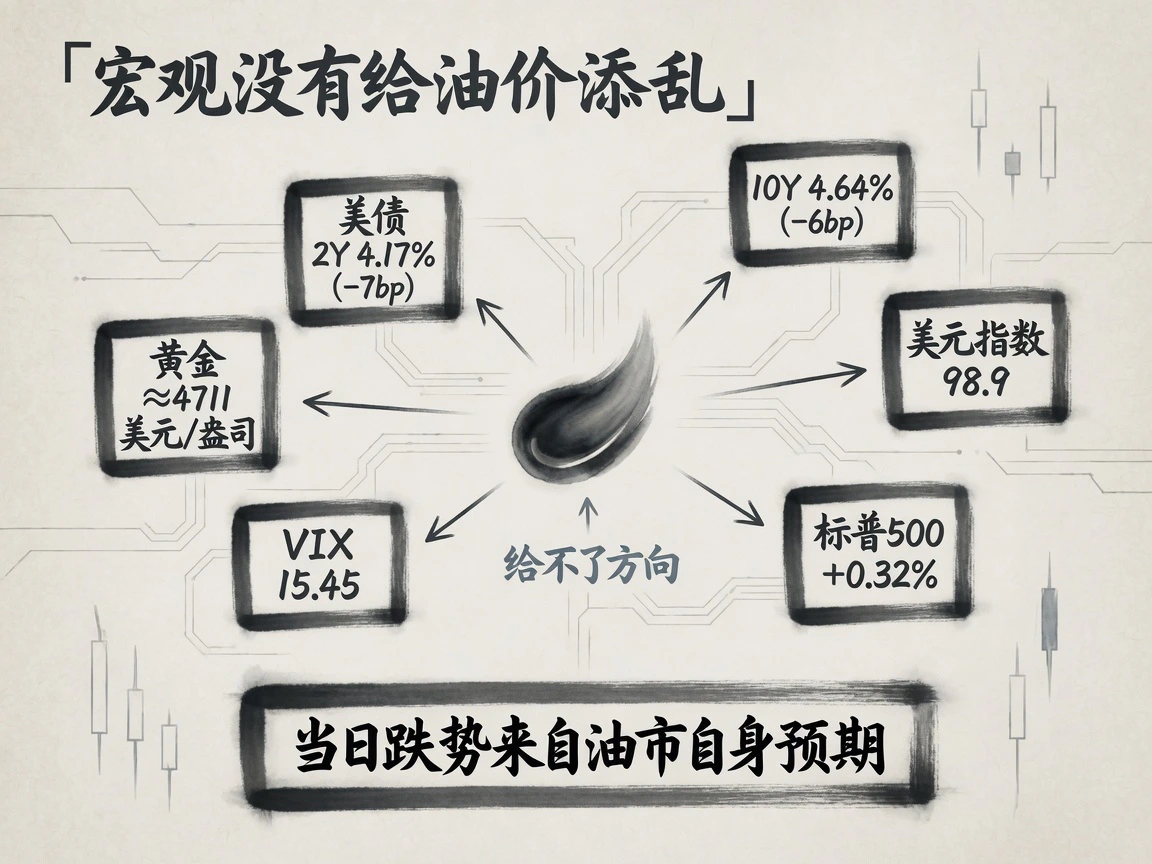
从跨资产表现看,当日宏观环境整体偏向风险偏好回暖,并未对原油构成系统性下行压力:美债收益率全线深幅走低,2年期美债收益率报 4.17%,单日下行 7 个基点;10年期美债收益率报 4.64%,下行 6 个基点;美元指数从 99.0 窄幅微挫至 98.9。权益市场维持温和反弹,标普500指数微涨 0.32%,波动率指数 VIX 收报 15.45,处于年内相对低位;避险贵金属同样保持坚挺,伦敦金截稿时甚至逆势走强至约 4711 美元/盎司。
无风险利率回落与美元走软,本应在大宗商品计价端提供流动性支撑;然而油价却完全脱钩重挫。收益率与汇率在此轮下跌中既未“落井下石”,也未“托底接飞刀”,这充分表明本轮跌势完全是原油自身在地缘叙事与预期博弈下的独立去泡沫行情,并非宏观流动性紧缩或跨市场无差别抛售(Risk-off)的外溢结果。
纸面上的和平,与物流里的现实
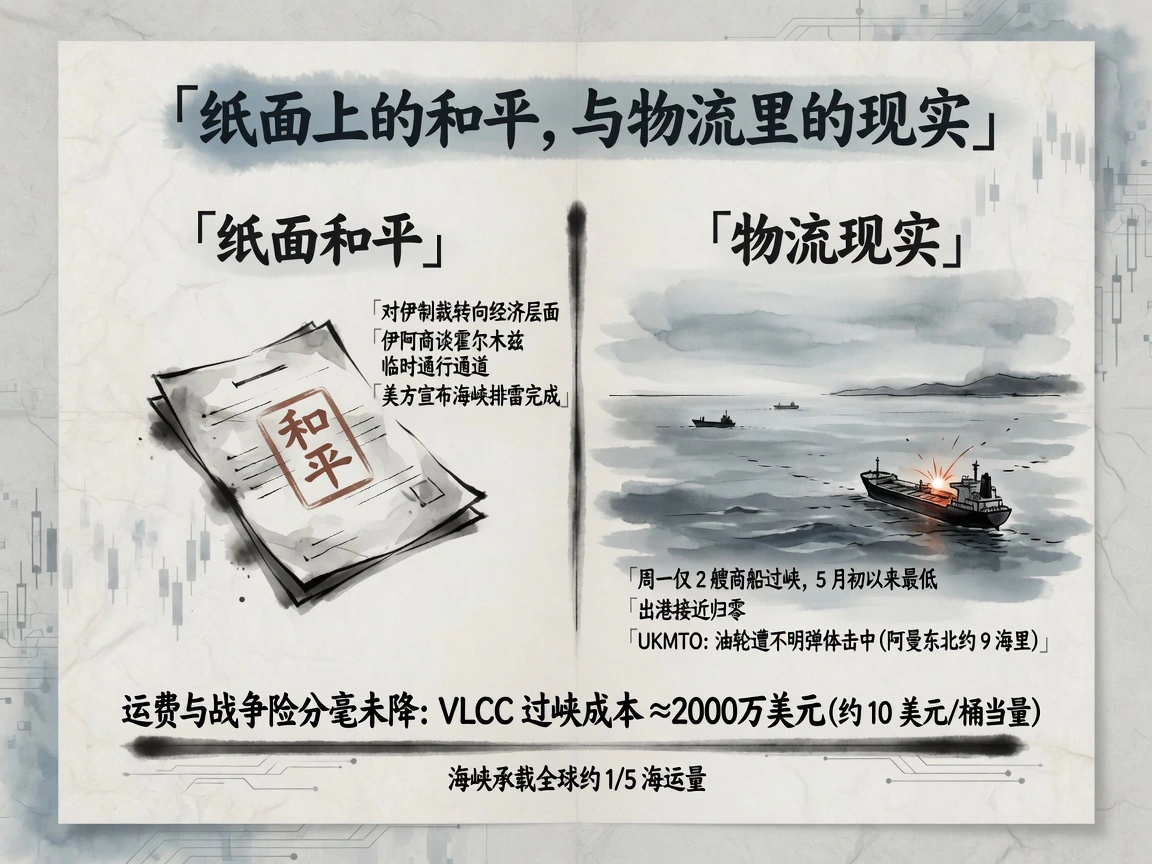
过去两天内,各方外交信号密集轰炸盘面。8月24日,美方宣布扩大对伊制裁范围,但市场迅速将其定性为“以金融制裁替代军事冲突”的克制姿态,盛宝银行大宗商品策略主管指出该举措力度明显弱于此前交易员所定价的最悲观情景。8月25日,伊朗与阿曼外长在德黑兰举行会晤,商讨设立霍尔木兹海峡“临时联合通行通道”及联合扫雷方案,伊方会后高调宣称谈判取得“重大进展”;与此同时,巴基斯坦陆军参谋长赶赴德黑兰斡旋,更有外媒传出美方派驻中东的外交人员正筹备返岗。同日,美国总统特朗普公开宣布,美海军已彻底清除了海峡国际水域的全部水雷,并向德黑兰发出“不得重新布雷”的严厉警告。
然而,比起纸面上热气腾腾的斡旋通稿,海面上真实的物流数据却异常冰冷。英国海事贸易行动办公室(UKMTO)通报,一艘油轮在阿曼东北约 9 海里处遭遇不明弹体袭击并丧失动力,航运安全阴霾挥之不去。行业跟踪数据显示,周一全天仅有 2 艘商船冒险穿越海峡,创下5月初以来的单日最低纪录;更关键的是,这 2 艘船均为进港方向,出港重载油轮几乎彻底归零。
现货海运费率与战争险费率依然牢牢钉在高位,它们是全球航运资本对“海峡物理封锁概率”最真实的真金白银定价:当前从中东波斯湾调用一艘超大型油轮(VLCC)穿行海峡的单次往返综合成本,仍高达 2000 万美元左右(折合单桶运输成本约 10 美元)。根据美国能源信息署(EIA)数据,霍尔木兹海峡在常规时期承担着全球近五分之一的原油海运流量,这一天然战略咽喉既无从完全绕行,目前也依然是全球最为昂贵且高危的航道。
制裁落实层面的执行约束同样大打折扣。伊朗原油最大的海外买家中国明确重申,中伊经贸合作完全符合国际法,不应受到外部单边干涉。被市场广泛关注的“影子船队”及灰色贸易网络,绝非几张财政部制裁令就能瞬间掐断,交易算法很快将制裁带来的“实际物理断供”预期大打折扣;与此同时,伊朗官方高层依然在多个场合表态誓言展开报复。
残余溢价还有 13–15 美元
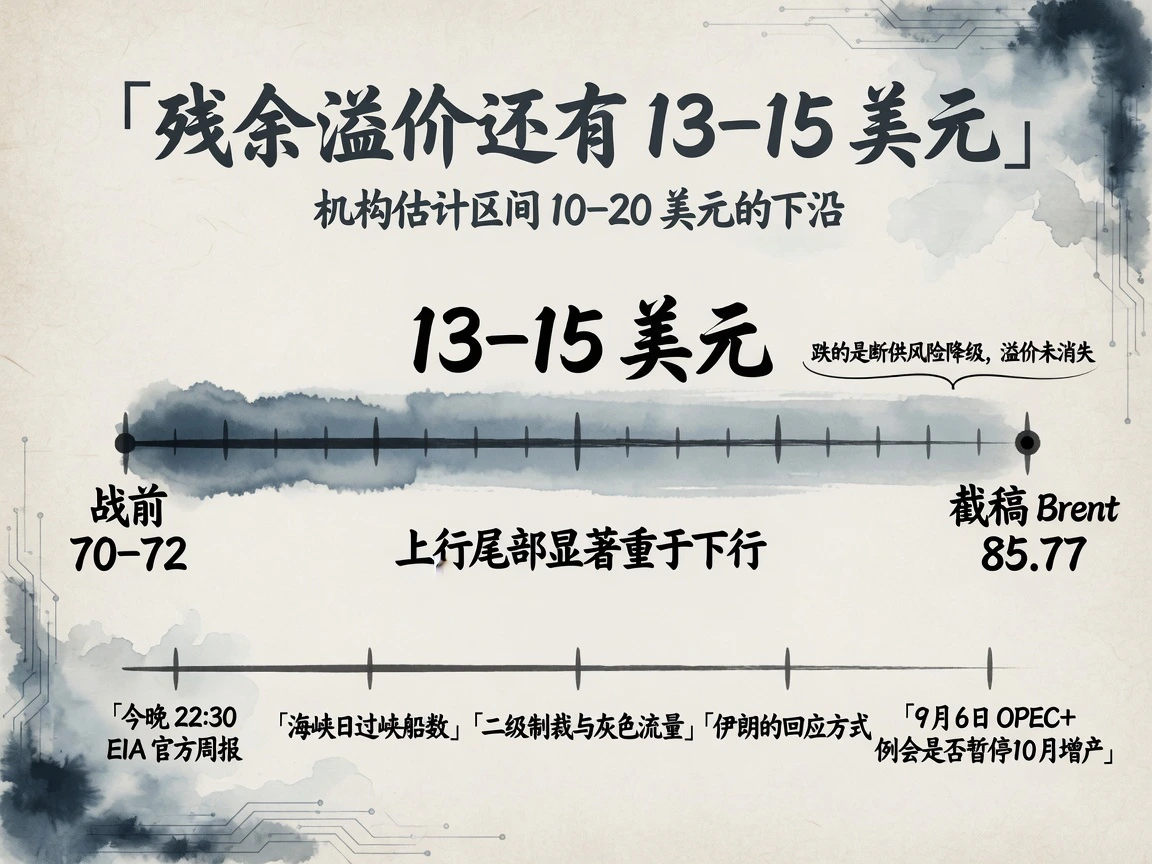
拆解这两日的急挫行情,金融市场本质上是在抢购一张“断供风险降级”的看跌期权:随着美伊对抗形式被交易员从“热战冲突”强行降档为“经济封锁与外交施压”,叠加美方制裁方案边际力度不及预期,短期技术性空头顺势全力加码打压。
但必须清醒看到,地缘风险溢价远未出清。截至截稿前快照,Brent 85.77 美元/桶的价格相较战前 70–72 美元的无风险基准,仍包含约 13–15 美元的残余地缘溢价,当前仅触及华尔街机构普遍测算的 10–20 美元溢价区间下沿。只要实体断航的现实未改,右侧尾部风险就始终存在。KCM 等机构分析师明确指出,伊朗在海峡及周边海域仍具备高度不对称的非对称扰航能力;Ritterbusch & Associates 等专业原油咨询机构亦警告,盘面短期的急跌极可能超出了事实支撑,一旦伊朗针对海湾美军基地或商业油轮展开实质反击,油价将随时面临剧烈的非对称报复性反弹,其向上脉冲的尾部厚度显著大于向下阴跌的空间。此前摩根士丹利于 8月24日刚刚将三季度 Brent 目标价上调至 90 美元、四季度上调至 100 美元,该判断虽然在两日急跌中受到检验,但其核心立论——“波斯湾实物运力受阻”——在物理层面根本没有被推翻。
展望后市,这部分残余溢价究竟是被进一步挤压出清,还是引发空头踩踏的报复性重估,核心取决于未来几条高频线索的相互验证:首先是美东时间 26日晚间发布的 EIA 官方周报,能否坐实 API 报告的 420 万桶超预期原油累库;其次是霍尔木兹海峡每日实际通行船舶数量与航向,尤其是满载出港的重载油轮能否真正脱离 2–3 艘/日的冻结状态;第三是美国二级制裁的实操执行力度,以及中国方向的灰色采购流量是否会发生实质收缩;第四是德黑兰方面的最终报复选择;最后是 9月6日 OPEC+ 例会能否如期暂停 10月份的增产计划。任何一条线索只要与当前市场的乐观剧本产生偏离,这场脆弱的“和平抢跑交易”就将瞬间迎来剧烈的均值回归。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…