
8 月 20 日美盘时段,国际原油市场迎来双重地缘催化:一是特朗普政府宣称将对伊施压升级至“史上最严”经济制裁,威胁对继续向伊朗输送经济“生命线”的第三方国家实施二级制裁;二是阿联酋在监测到导弹异动后,全面暂停与伊朗的贸易及金融往来。地缘溢价共振推升两大基准油价创下 7 月 24 日以来的最高结算价,录得日线五连阳。然而,盘面各项指标显示,当前供应链最为紧绷的矛盾不在原油本身,而是下游成品油——尤其是柴油端。
盘面表现:两大基准五连涨创近一月新高,期限结构呈深度现货升水
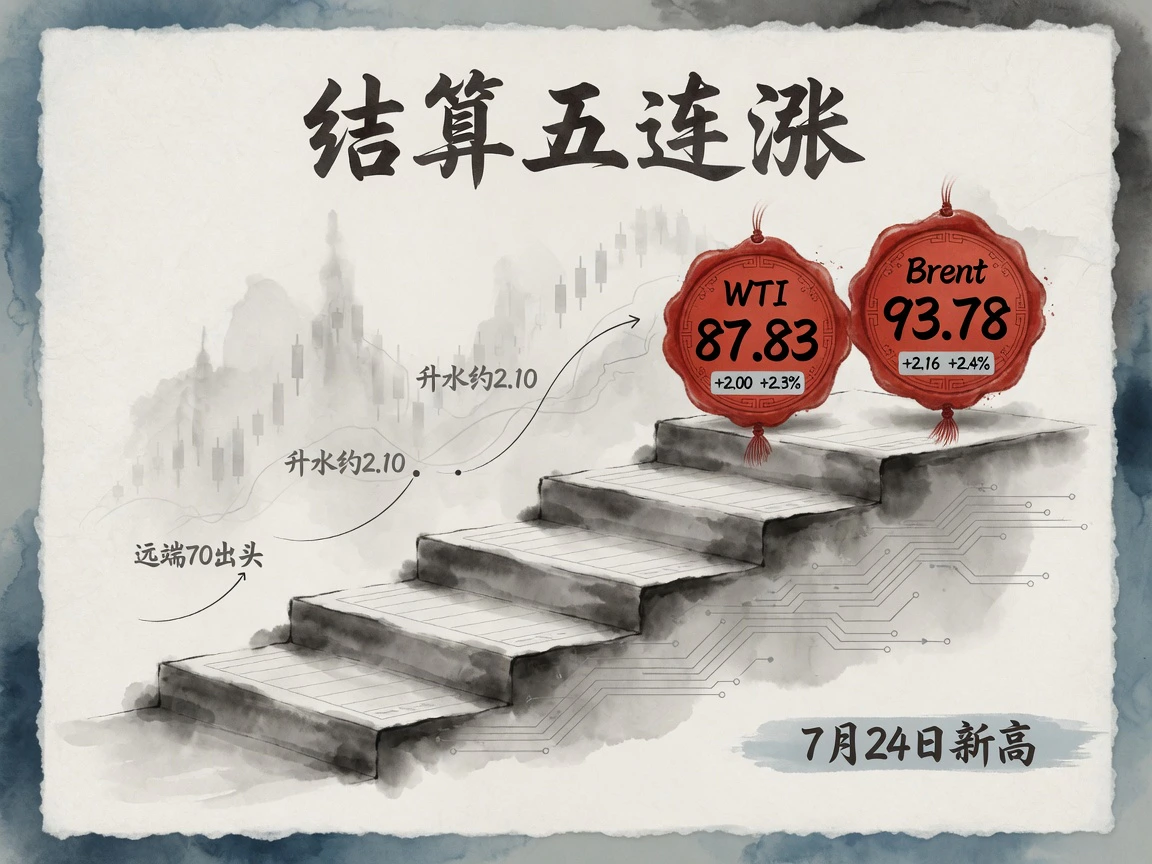
8 月 20 日官方结算数据显示:WTI 9 月合约收报 87.83 美元/桶,较前一交易日上涨 2.00 美元(+2.3%);布伦特 10 月合约收报 93.78 美元/桶,上涨 2.16 美元(+2.4%)。两大原油基准均收于 7 月 24 日以来的最高位,形成连续第五个交易日上行的态势(路透数据,8 月 20 日)。
合约展期方面需注意统计口径差异:WTI 9 月合约于当日到期交割,盘后主力合约平稳切换至 10 月。截至北京时间 8 月 21 日 08:24 电子盘快照,WTI(CL 连续)报 86.12 美元/桶,布伦特(BZ 连续)报 93.15 美元/桶。快照价格与 9 月结算价之间的差值,主要源于合约换月贴水,亚洲时段早盘的温和回落仅属次要扰动。
布伦特原油期限结构呈现典型的深度现货升水(Backwardation):10 月对 11 月近月跨期月差维持在约 +2.10 美元/桶的高位,12 月合约价格滑落至约 89.4 美元/桶,远月曲线则平缓下行,一路延伸至 2029 年前后的 70 美元出头。极度陡峭的近端曲线凸显出现货买方为锁定即期货源不惜支付高额溢价,而远端定价则反映出市场对地缘断供终将缓解、供需格局中长期回归均衡的理性预期。
基本面背离:原油连续累库显宽裕,柴油库存见底推升裂解极值
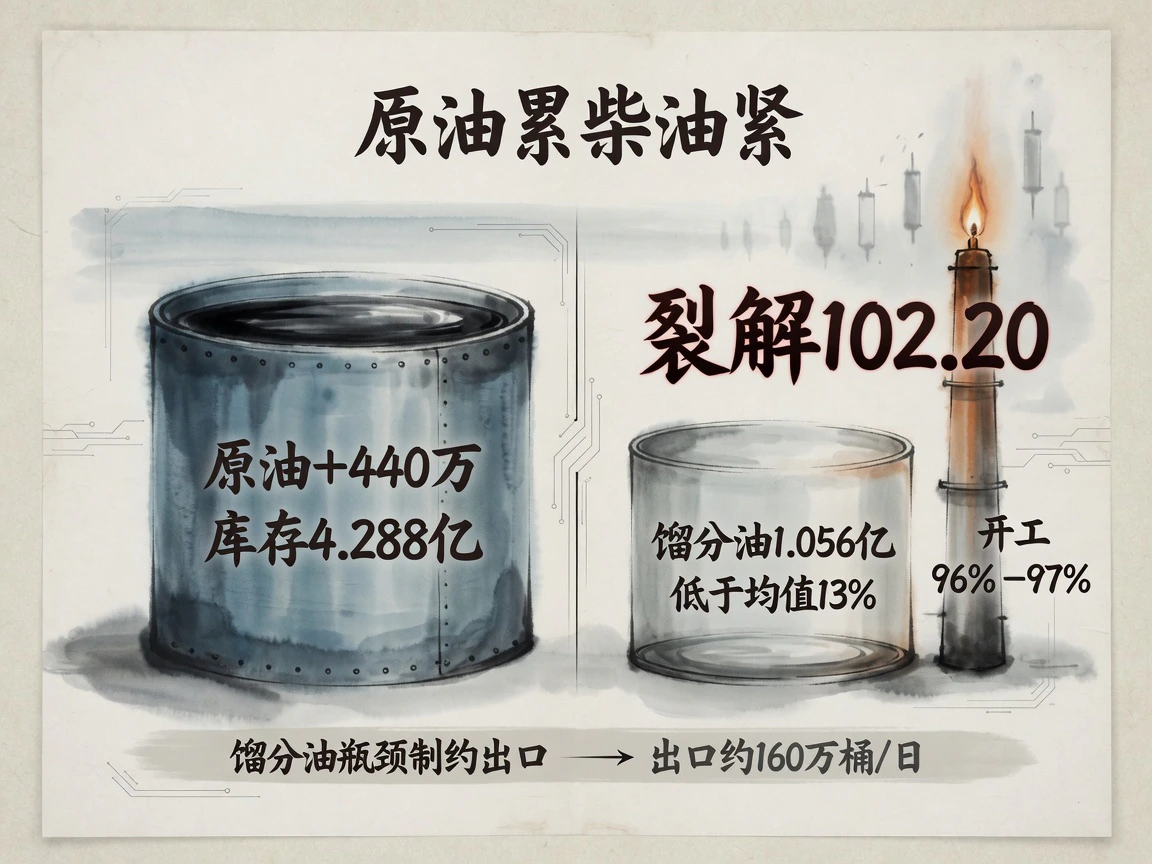
美国能源信息署(EIA)8 月 19 日公布的周度库存数据(统计截至 8 月 14 日当周)呈现出显著的分化特征。商业原油库存单周增加 440 万桶至 4.288 亿桶,已回到过去五年同期均值附近,且录得连续第三周累库。仅从原油现货总量来看,实物供应并不匮乏。
矛盾的爆发点完全集中在成品油端。同份报告显示,美国馏分油库存下滑至 1.056 亿桶,创下 1996 年以来的同期历史新低,低于五年均值约 13%;即便全美炼厂开工率持续打满至 96%–97% 的极限高负荷状态,依然无法填补供应敞口。受此影响,美国柴油裂解价差(Crack Spread)在 8 月 17 日冲上 102.20 美元/桶的历史绝对峰值,随后持续盘踞在三位数的高位区间。这一异常价差背后的实质逻辑在于结构性供给短缺:中东与俄罗斯的柴油及瓦斯油(Gasoil)合计出口量已较冲突前近乎腰斩,降至约 160 万桶/日。当前盘面的真正瓶颈在于炼油产出与中间馏分油断供,而非原油本身的绝对缺口。
供给约束:OPEC+ 增产名存实亡,纸面配额受制于外运通道
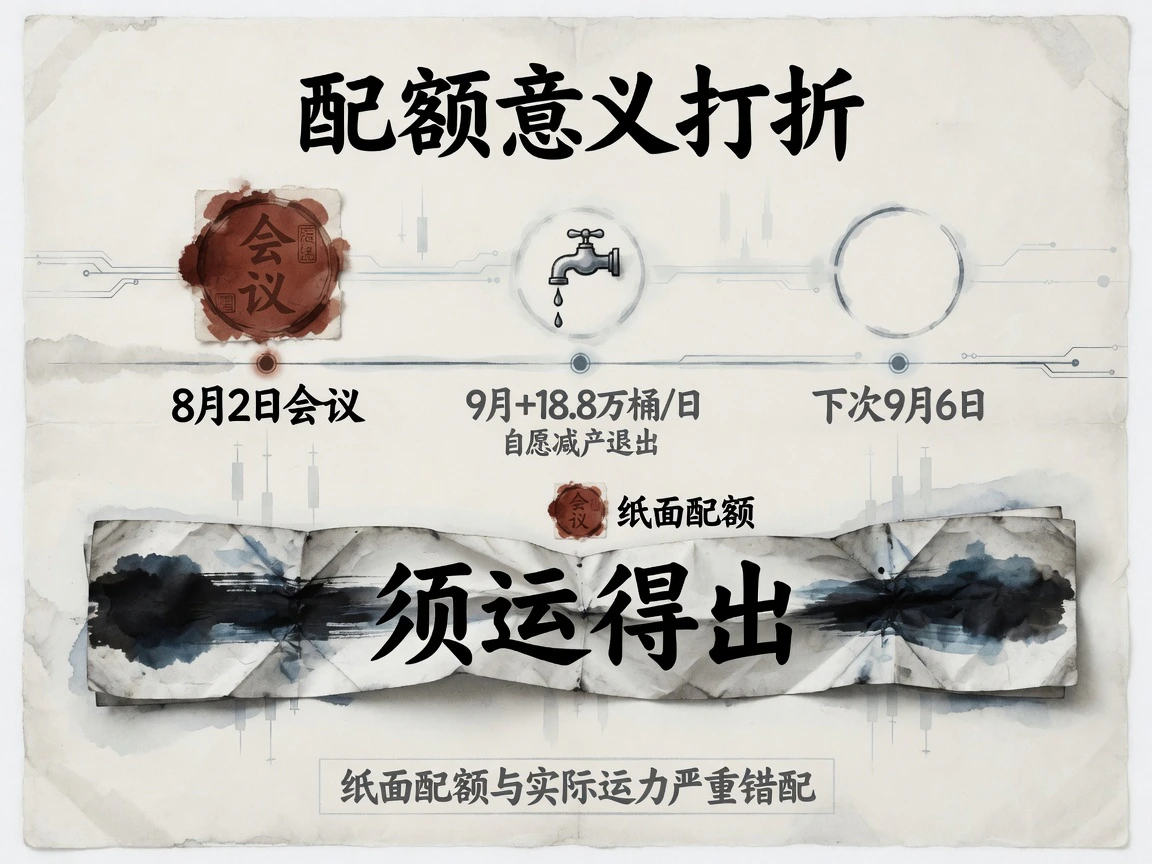
在产油国政策端,近期并无新增决议出炉。最近一次指引源自 8 月 2 日 OPEC+ 八国部长级会议,当时敲定自 9 月起恢复 18.8 万桶/日的产量配额,从而在名义上完成 2023 年自愿减产额度的全部退出;预计年内后续将维持现状,下一次联合部长级监督委员会(JMMC)会议定于 9 月 6 日举行。但在霍尔木兹海峡通航重度受阻的物理约束下,纸面配额的增量对实物即可交割量的指导意义被大幅削弱——无论上游如何释放产能,唯有能够安全运出海峡的原油才能转化为真实供给。
宏观共振:美元维持震荡,油涨股跌印证供给端驱动属性
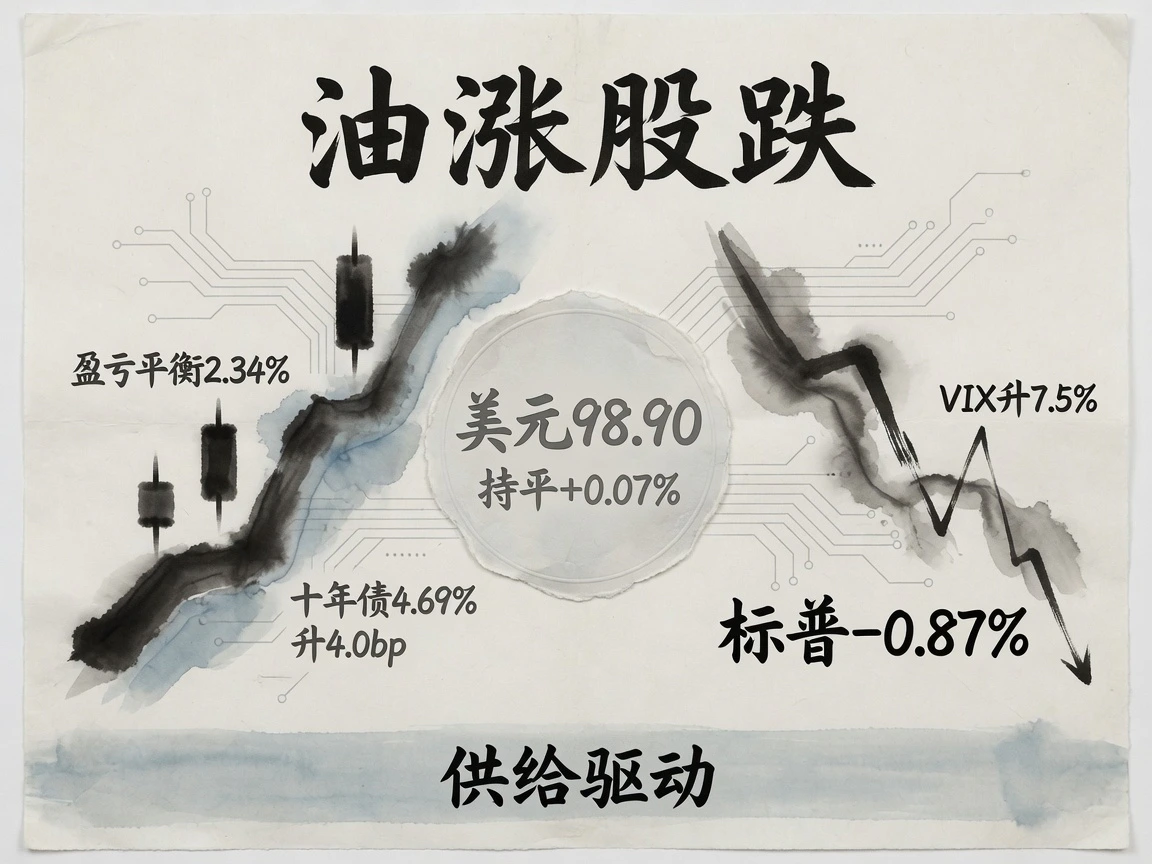
当日外部宏观资产环境对原油呈现中性偏外生特征。美元指数微幅波动(DX 收报 98.90,+0.07%),未对以美元计价的大宗商品构成显著汇率约束。基准 10 年期美债收益率收报 4.69%,上行 4.0 个基点;10 年期盈亏平衡通胀率(Breakeven Inflation Rate)同步走扩 4 个基点至 2.34%,反映出原油及成品油价格飙升本身正在反向强化市场对中远期通胀黏性的计价。美股三大指数同日全线承压,标普 500 指数下跌 0.87%,CBOE 恐慌指数(VIX)跃升 7.5%。“油价冲高与风险资产走弱”的背离走势充分表明,本轮行情的驱动核心牢牢扎根于地缘供给冲击,而非整体宏观风险偏好的升温。
地缘扰动:二级制裁预期升温,天价保费与运力撤退压制通航
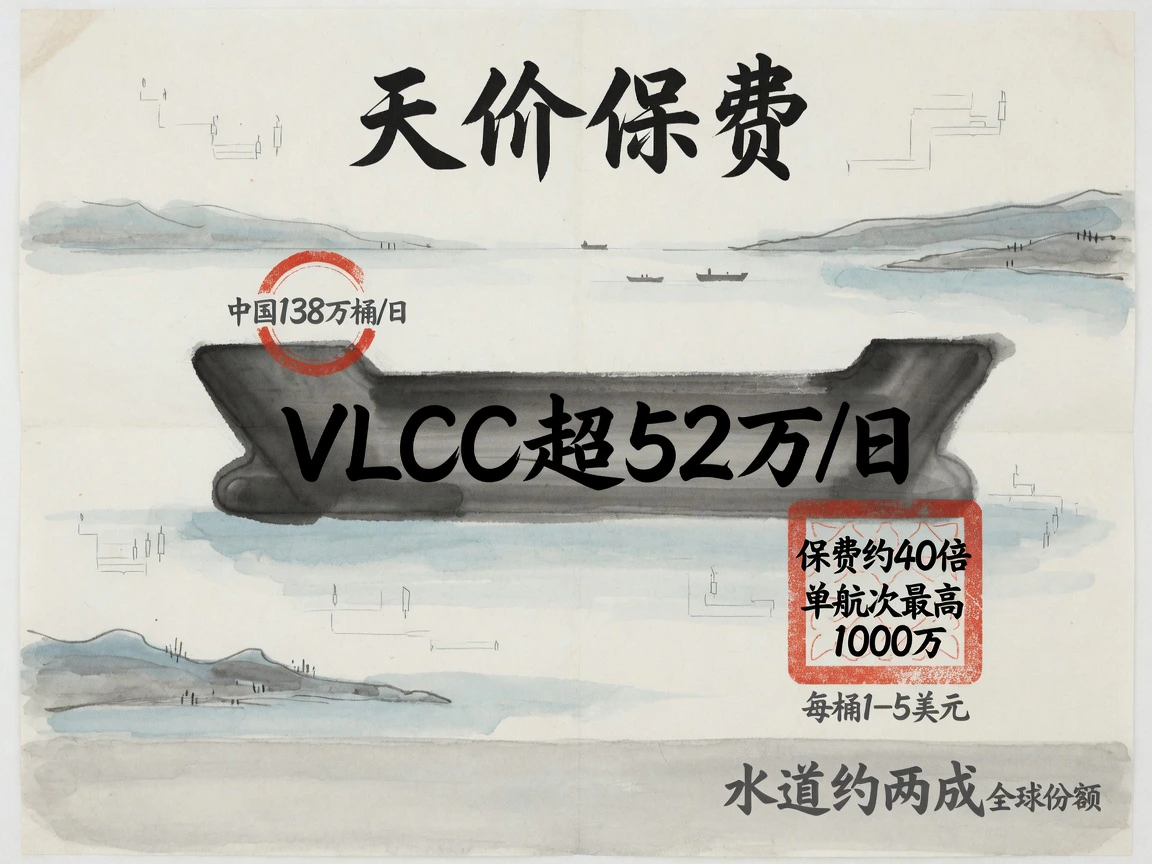
8 月 19 日至 20 日,特朗普政府释放强硬信号,宣称将启动对伊“史上最重经济行动”,威胁对一切向德黑兰提供“生命线”的第三方主体采取二级制裁,重点针对涉伊原油走私网络、清算金融通道及隐蔽船籍。此前美国财政部已于 7 月下旬对 100 余艘涉伊油轮、石化运输船及关联实体施加制裁,直接打击其油气出口现金流。阿联酋方面则在监测到周边导弹事件后,果断切断与伊朗的所有经贸与金融联系。
中国是伊朗原油的核心采购方,2025 年日均到货规模约 138 万桶。若美方二级制裁波及范围延伸至中国实体,对全球原油贸易流向与地缘格局的冲击烈度将呈几何级放大。尽管目前制裁细则尚未落地,但衍生品市场与现货贸易已在抢先折现潜在违约风险。
更为立竿见影的冲击体现在航运外溢成本上。中东至中国航线(TD3C)超大型油轮(VLCC)等效期租费率(TCE)已突破 52 万美元/日的极端天价;霍尔木兹海峡的战争险附加保费飙升至常规和平时期的约 40 倍,单航次附加保费峰值逼近 1000 万美元(引自劳氏海事情报 8 月 19 日简报与 straits.live 8 月 18 日运费追踪)。折算至单桶原油,直接运输与保险成本增加了 1–5 美元;然而更致命的硬约束在于,面对天价保费与安全风险,绝大多数主流船东选择直接撤出该海域,海峡实际日度通行量仅维持在战前常态的零头水平。这条维系全球近两成海运原油命脉的咽喉水道何时实现实质性复航,直接决定着远期贴水(Backwardation)结构的收敛节奏。
定价逻辑:强近月弱远期定价清晰,资金博弈尚未陷入多头拥挤
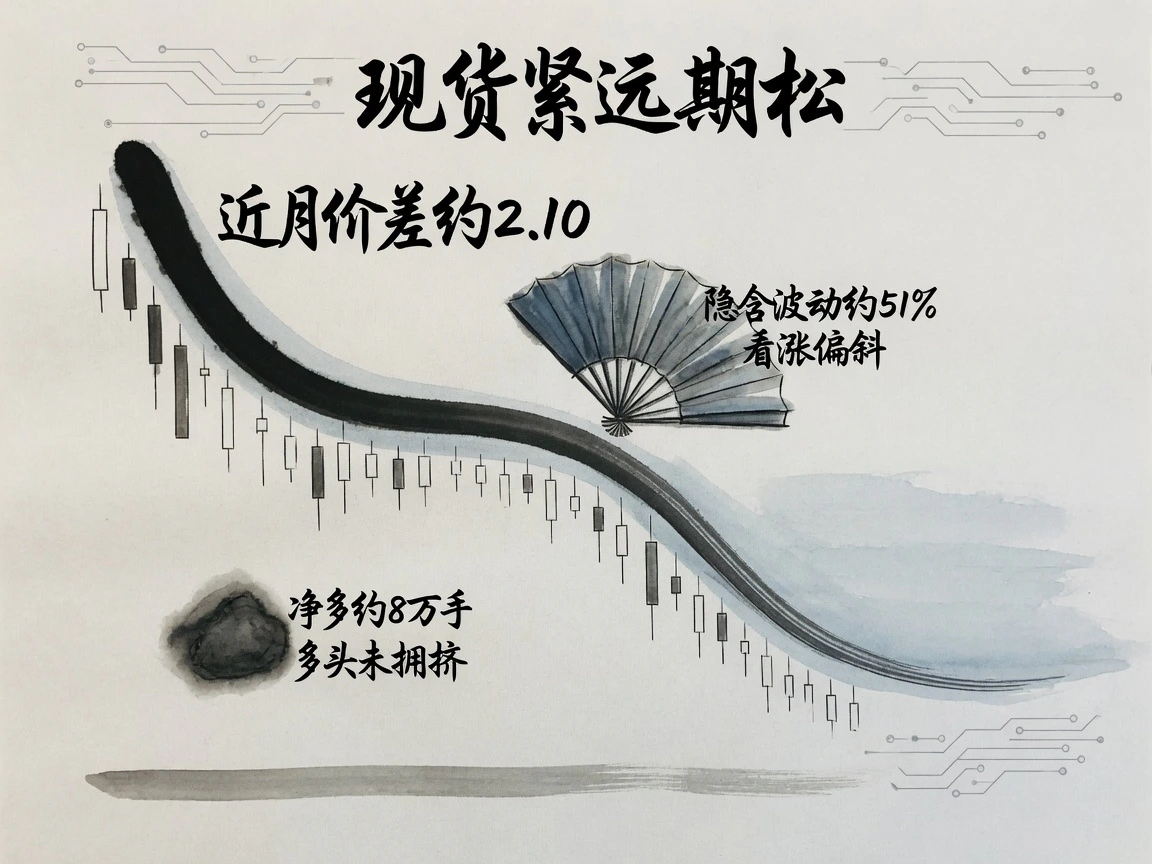
深度贴水曲线、创历史极值的柴油裂解价差,以及超过 2.10 美元的近月月差,共同构建了极其明确的“近月紧缺、远月宽松”定价范式。期权波动率曲面亦提供了交叉验证:WTI 30 天隐含波动率指数(CME CVOL)运行在 51% 附近的高位区间;期权偏斜(Skew)呈现罕见的看涨溢价结构(Call Skew),虚值看涨期权定价明显高于同等深度虚值看跌期权,打破了原油市场长期偏向看跌防守的惯常形态,反映出场内对冲诉求高度集中于防范地缘突发断供引发的上行尾部风险。
而在投机持仓层面,交易盘仍保留了相当的腾挪空间。美国商品期货交易委员会(CFTC)截至 8 月 11 日的持仓报告显示,管理基金持有的 WTI 净多头头寸约为 8 万手,环比前一周有所回落,且空头增仓斜率快于多头。这一结构表明,主流机构资金并未盲目单边追涨,当前的连阳行情更多依赖实物紧缺与地缘突发催化的被动抬升。从资金博弈的角度来看,缺乏极度拥挤的多头底仓,既意味着若地缘出现缓和迹象,多头踩踏平仓的风险相对可控,也预示着在制裁细则尚未明朗之前,盘面任何回踩都将迅速受到即期现货紧缺的有力承托。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…