
8月26日,国际油价录得连续第三个交易日收跌,但下行斜率已显著放缓。WTI 10月合约结算价报 82.23 美元/桶,较前一交易日微跌 0.13 美元(约 −0.16%);Brent 10月合约结算价报 87.84 美元/桶,下跌 0.74 美元(约 −0.84%)。结算层面的跌幅看似平淡,盘中多空拉锯的振幅却相当剧烈。
若以8月24日的结算价 85.01 与 92.17 美元为基准,两个交易日内两油已分别累计回撤约 3.3% 和 4.7%。相较于8月25日单日 3.1% 与 3.9% 的急跌,本轮调整力度已明显趋缓,尾盘结算价更是自盘中低点大幅拉回。
驱动这轮价格波动的核心并非新的战场冲突,而是外交谈判的进展。随着伊朗与阿曼商讨建立霍尔木兹海峡“临时通行通道”,市场迅速将此前计入的“军事冲突溢价”切换为“外交斡旋溢价”。然而,纸面协议尚未改变现实中的货运航线:每日穿越海峡的商船依然只有个位数,波斯湾往返的超大型油轮(VLCC)运价与战争险费率仍牢牢钉在历史极值。谈判挤压掉的只是情绪和预期中的泡沫,而实体物流与保险成本所映射的物理现实,丝毫未见松动。
结算三连跌:盘中深幅探底,尾盘明显回补
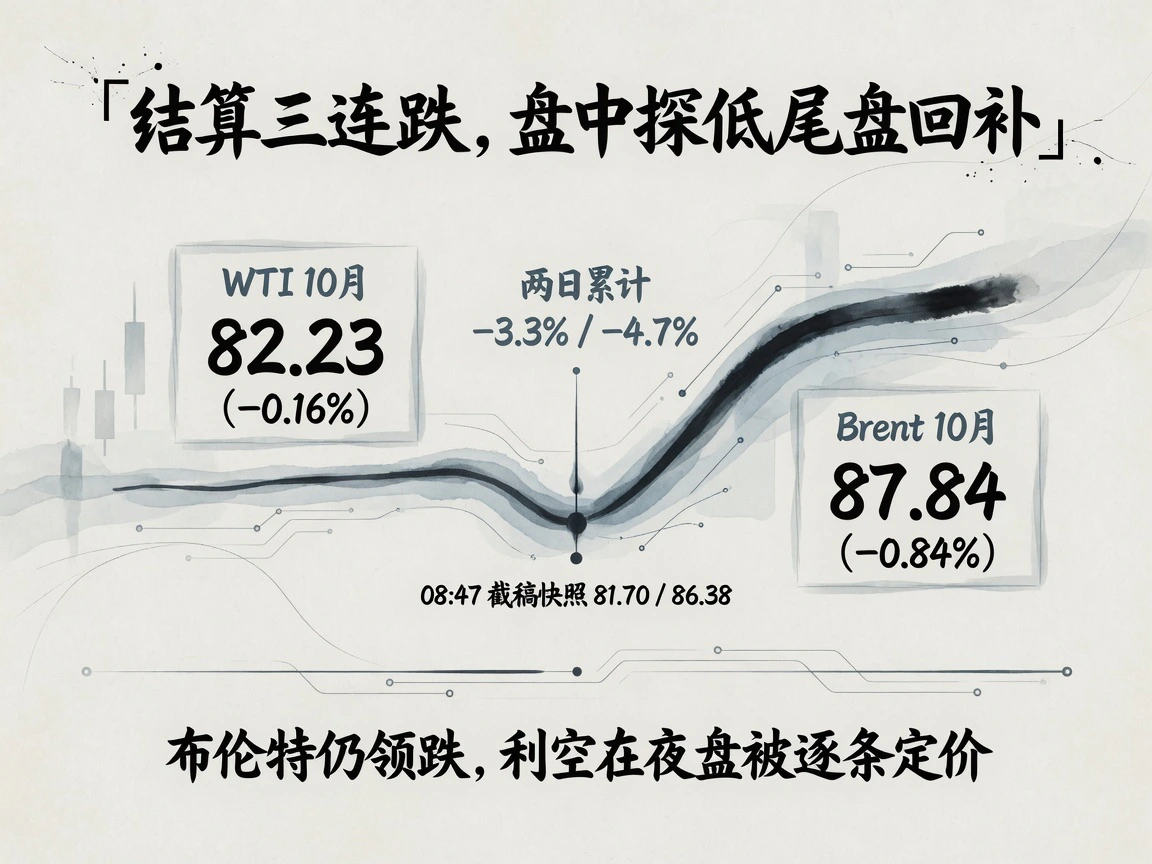
8月26日盘中走势极具波折。WTI 与 Brent 双双下探至8月10日以来的盘中低位,其中布伦特跌幅一度达到 2%–3%,随后跌幅持续收窄,最终仅以小幅走低收盘,低位承接力量显著。
到了亚洲早盘,市场仍在持续消化谈判进展。截至截稿前快照(北京时间8月27日 08:48 / 08:47),WTI 连续合约报 81.70 美元/桶,Brent 报 86.38 美元/桶,较前一交易日结算价又分别下移约 0.5 美元与 1.5 美元(此为带有时间戳的电子盘即时报价,非官方日结算口径)。布伦特依然维持领跌态势,表明外盘交易时段仍在对谈判的边际利空进行逐笔计价。
远期曲线整体平移下挫,布伦特跌幅更深
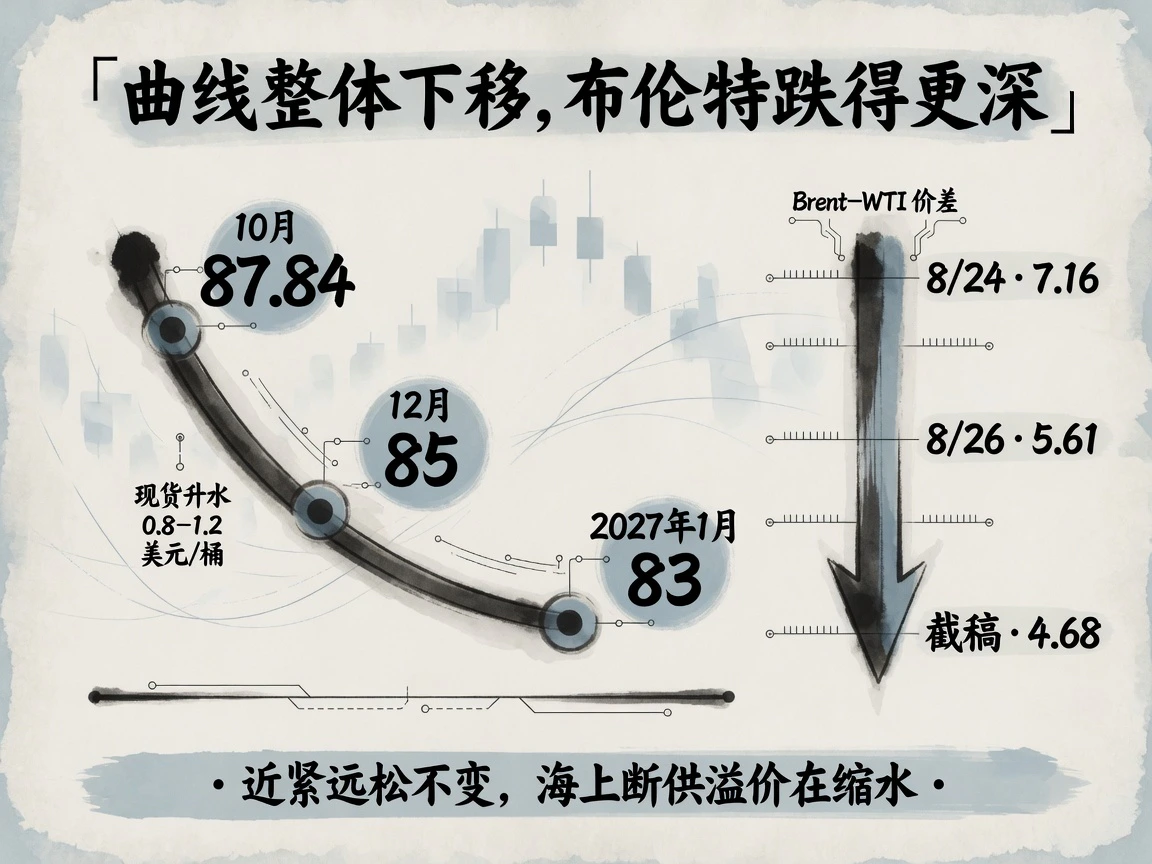
原油期货期限结构依然维持典型的现货升水(Backwardation),但整条曲线出现明显下移。Brent 10月对11月近远月价差维持在 0.8–1.2 美元/桶左右,远端合约逐月下落,12月合约交投在 85 美元附近,2027年1月合约则处于 83 美元一带(快照区间)。近紧远松的倒挂形态未破,表明现货端短缺的逻辑并未被证伪,市场调整的只是在预期“航运流量有望边际恢复”后,整体定价重心的水平基准。
下行过程呈现显著的不对称性。Brent-WTI 价差已从8月24日结算时的 7.16 美元/桶逐日压缩至 5.61 美元,截稿时更收窄至 4.68 美元左右。由于布伦特对波斯湾海上物流受阻的敏感度远高于内陆主导的 WTI,在此轮预期降温中回撤尤为剧烈。跨品种价差的快速收敛,本质上正是现货市场在挤出过度的“海上断供溢价”。
EIA累库幅度温和,基本面难撼地缘主导权
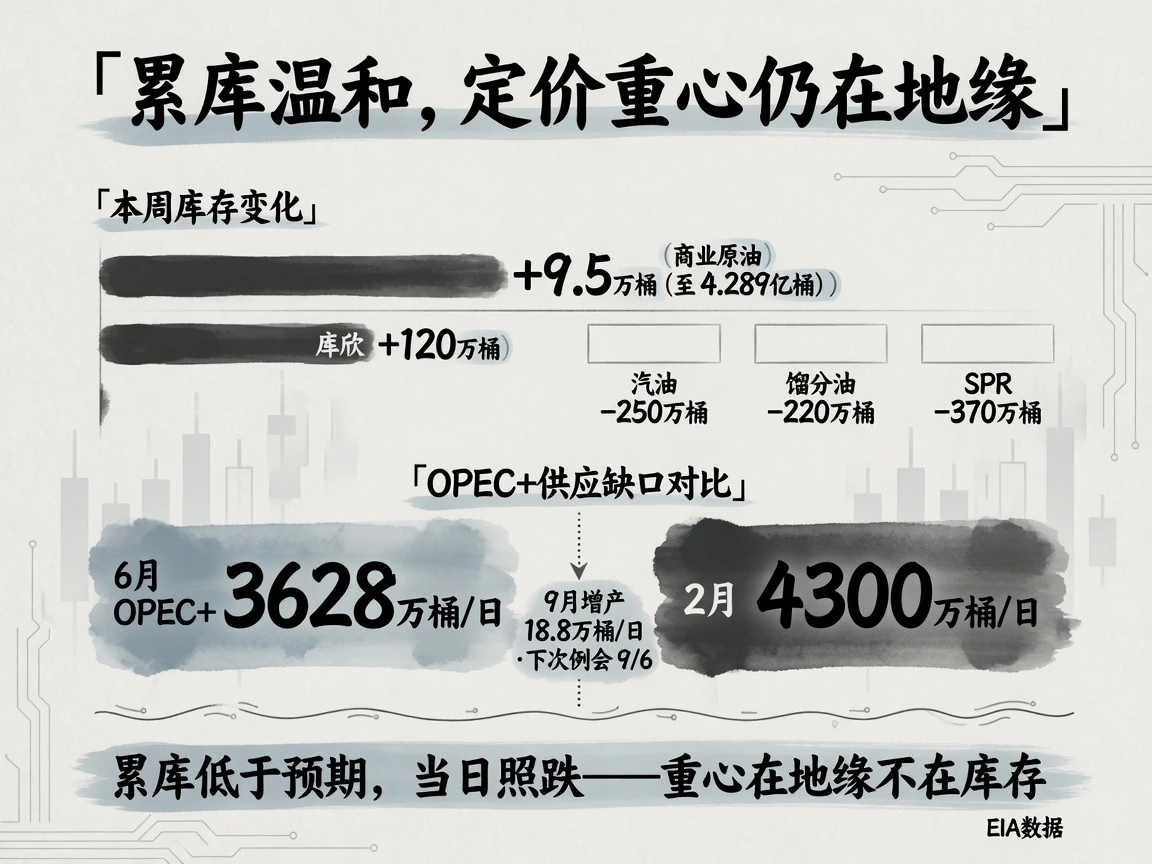
美国能源信息署(EIA)最新周报(统计截至8月21日当周,美东时间8月26日发布)显示,美国商业原油库存环比仅微增 9.5 万桶至 4.289 亿桶,虽为连续第四周累库且比五年同期均值高出约 1%,但远低于路透此前调查预期的 60 万桶增幅。细分项中,库欣地区库存增加 120 万桶至 2240 万桶;战略石油储备(SPR)减少 370 万桶至 2.897 亿桶;成品油方面,汽油去库 250 万桶,馏分油去库 220 万桶,国内原油产量维持在约 1380 万桶/日。
在常规交易逻辑下,远低于预期的原油累库叠加成品油加速去化理应带来盘面提振,但在地缘扰动主导的当前阶段,库存基本面几乎被完全忽略。盘面虽然表现疲软,但“原油平衡表大体平稳、成品油边际偏紧”的内在格局并未破坏。
供给端在当前窗口期并无额外变动。OPEC+ 9月份增产 18.8 万桶/日的方案早在8月2日例会上敲定,作为连续第六个月的增产安排,最初 165 万桶/日的自愿减产额度至此已全数释放。市场普遍预计从10月起增产将暂告段落,下一次部长级例会定于9月6日召开。目前市场真正关注的硬约束依然在有效产能:行业估算显示,6月 OPEC+ 实际合计产量约为 3628 万桶/日,相比冲突爆发前2月份近 4300 万桶/日的高点,波斯湾地区的大规模产能迟迟无法顺畅流向国际市场。近月端之所以能坚挺维持高额升水,核心支柱正是这部分尚未补齐的实体供给缺口。
宏观环境保持温和,不足以解释原油重挫
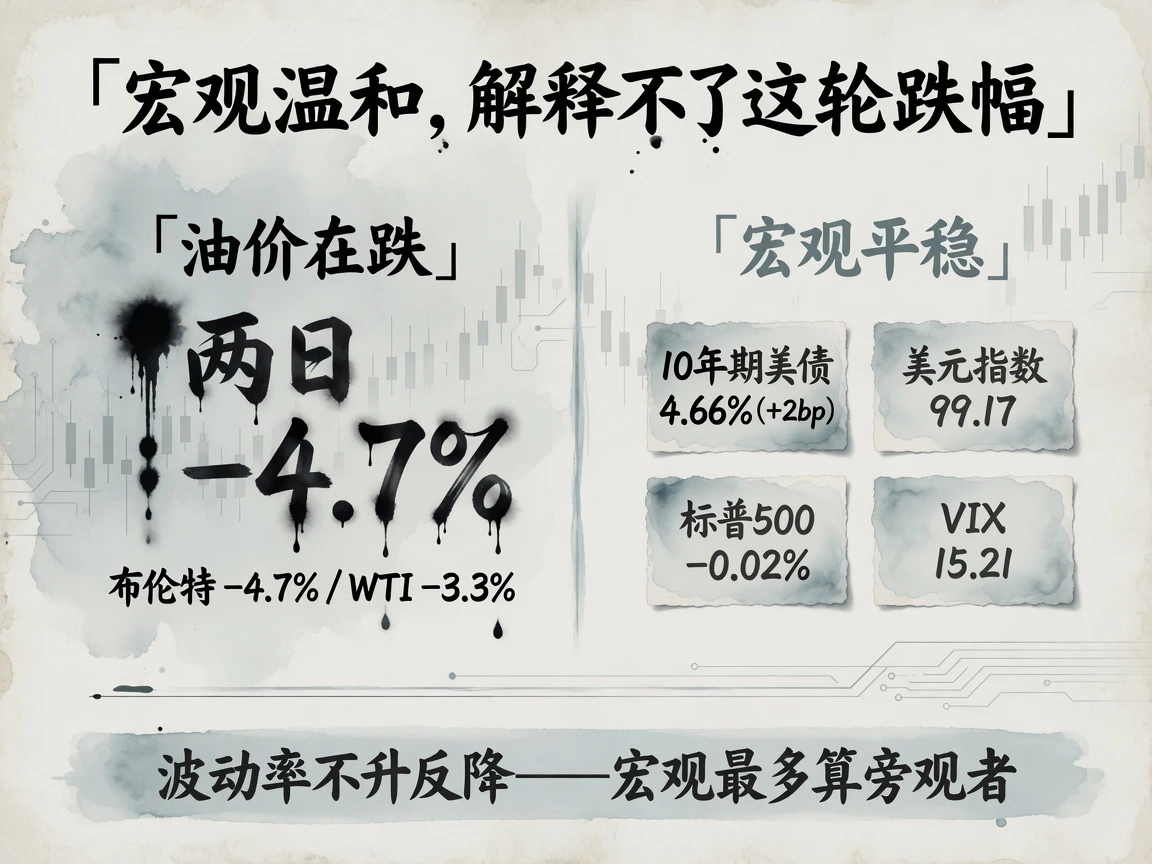
跨资产表现方面,美债收益率整体温和走高:10年期美债收益率收于 4.66%,2年期收于 4.19%,日内各微升 2.0 个基点;美元指数报 99.17(+0.25%);标普500指数全天近乎平盘(−0.02%);恐慌指数 VIX 进一步回落至 15.21;伦敦金依然稳稳维持在约 4662 美元/盎司高位(快照时段),并未出现获利抛压。
利率与美元汇率的微幅走强固然对大宗商品带来边际阻力,但其变动幅度完全无法匹配布伦特两日累计 4.7% 的跌幅。全球主要风险资产普遍走平、波动率指标不升反降,充分说明此轮原油下挫完全是原油期货自身在去化地缘风险溢价,而非宏观层面的系统性避险模式(Risk-off)。在本次油价调整中,宏观流动性与跨市场情绪至多扮演了一个冷眼旁观的角色。
谈判协议推进,但物流瓶颈未现松动
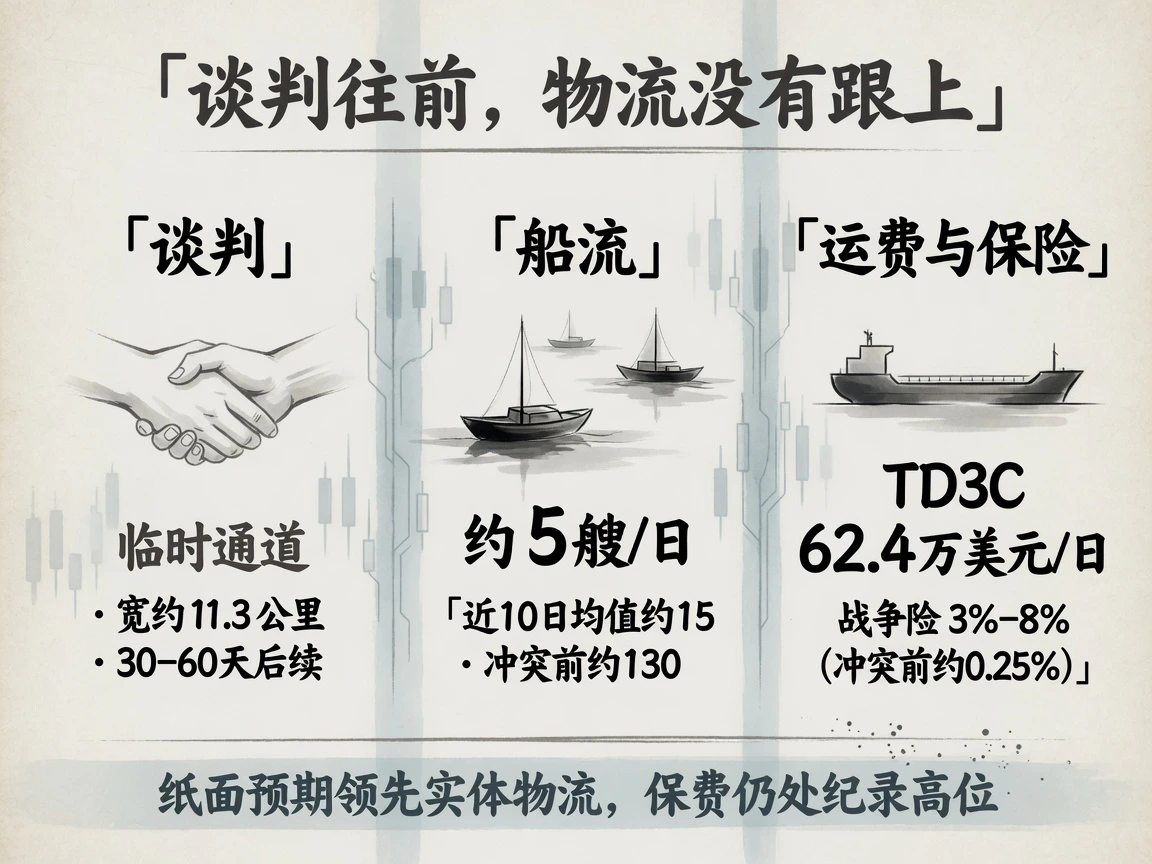
在战场未传出实质新动向的背景下,一份外交谈判声明成为了撼动盘面的主因。8月25日,伊朗与阿曼两国外长在德黑兰举行会晤并发表“分阶段框架”联合声明,重点商讨建立临时海上通行通道与联合排雷工作。伊朗副外长随后披露,双方已就临时通道方案达成初步共识:进港船只借道伊朗水域,出港船只走伊朗与阿曼混合水域,规划通道宽度约 11.3 公里;而有关长期通航的永久性机制,则交由未来 30–60 天内继续磋商。
然而各方分歧依然尖锐。伊朗方面明确重申,该安排绝非“全面解封海峡”,且落地的前提在于美方彻底解除海上封锁与相关制裁;美方官方对此则尚未给出正式表态。与此同时,伊朗伊斯兰革命卫队宣称已就海峡航道管控及过境收入分配达成协议,但伊朗高层信源旋即否认存在任何终局协议。同属一桩谈判却传出截然相反的表述,直接诱发了盘中 2%–3% 的剧烈波动。
在制裁层面,美方的动作并未直接阻断谈判窗口。美国财政部于8月24日启动名为“经济放逐行动”(Operation Economic Outcast)的制裁措施,将约 60 家与伊朗关联的实体及船舶纳入制裁名单,涉及航运中介、影子船队及向中国运输伊朗原油的物流链条(包括被直接指名的 QUANTUM HOPE、VOYAGE ELITE 等船舶),并针对航运服务引入了二级制裁判定,但未将矛头直指中国买家。交易员普遍将此解读为美方克制姿态:制裁措施聚焦于经济金融约束,并未滑向军事冲突升级。
与之形成鲜明对比的是实体航运的极度冰封。8月25日全天,实际穿越海峡的商船仅约 5 艘(近10日日均仅 15 艘左右,而战前正常水平约为 130 艘/日)。霍尔木兹海峡在常规年份承担着全球近五分之一的海运原油贸易量(EIA 统计口径),这一咽喉航道无从绕行,商业货运只能原地观望。
海运费率与战争保险开出了极其严峻的报价。8月24日,波斯湾至中国的 TD3C 航线 VLCC 等价期租租金创下 62.4 万美元/日的历史新高(波罗的海交易所 Worldscale 指数达 606),市场甚至传出部分航次实际成交价格逼近 80 万美元/日。各类船型的战争险费率普遍飙升至船舶资产价值的 3%–8%(战前仅约 0.25%),单船单次穿行的保费成本就高达数百万乃至上千万美元。极高昂的保险成本直观表明,真金白银押注的航运界与保险资本,根本没有押注风险已经过去。
盘面定价偏向乐观,地缘底仓仍存支撑
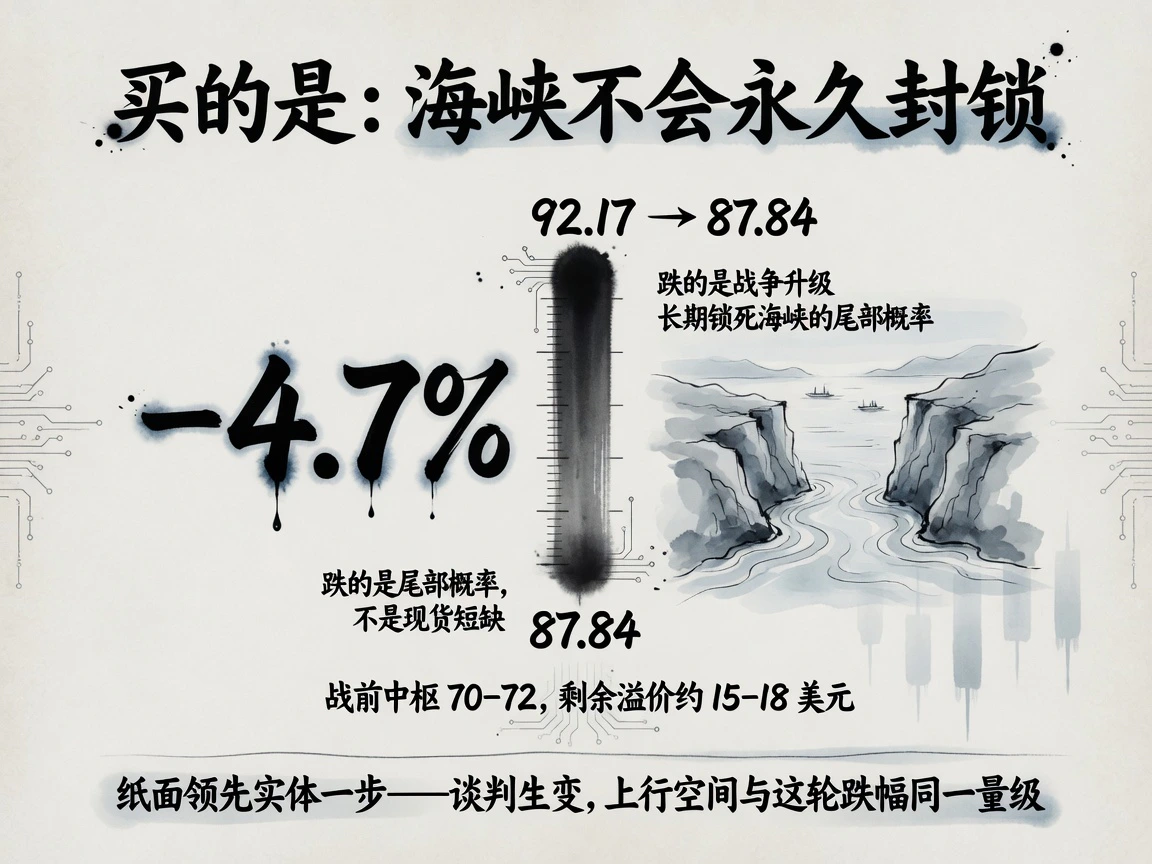
金融市场当前的交易逻辑,正在从押注“长期全面切断海运”转向定价“海峡可能局部有限重开”,因此对任何停火或谈判信号表现出高度的神经质。同一个交易日内,布伦特原油既能下探至 85.85 美元附近的深槽,又能在尾盘迅速拉升至 87.84 美元报收。自8月24日创出 92.17 美元阶段高点以来,油价经历的这波约 4.7% 的回调,本质上是在挤出“军事冲突全面升级导致咽喉永久封死”的极端尾部风险概率,而非实体短缺逻辑发生根本逆转。
地缘溢价远未完全退场。以布伦特 87.84 美元的结算价测算,对照战前约 70–72 美元的价格中枢(沿用8月25日专题的基准口径),当前盘面中仍沉淀着约 15–18 美元/桶的地缘风险溢价。
当纸面预期走在实体物流前面,行情的急跌与回抽往往同样剧烈。一旦外交斡旋受阻,或美方二级制裁严格落地执行,油价向上的修复空间与此轮急跌完全处于同一数量级。后市的核心跟踪线索依然集中于未落地的实操环节:临时通道联合排雷与实际通航的具体时间表、日均过峡船舶数量能否摆脱个位数僵局、以及美方首批二级制裁案例是否会实质性封堵影子船队的转运渠道。在这些关键变量彻底明朗前,盘面仅仅是暂时按照最乐观的剧本抢跑而已。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…