
8月27日,国际油价连跌势头被打断。WTI 10月合约结算价报 83.53 美元,较前一交易日的 82.23 美元上涨 1.30 美元(约 +1.58%),四连跌就此止步;Brent 10月合约结算价报 89.70 美元,较 87.84 美元上涨 1.86 美元(约 +2.12%),三连跌同样结束。对照近期高点(WTI 8月20日 87.83 美元、Brent 8月21日 94.39 美元),两油累计回撤幅度仍各有约 6.4% 和 6.9%。当天盘面先抑后扬,日线走出深“V”形态:早盘受外交乐观预期压制下探日内低位,午后则被严峻的供应现实逐步拉回。
一、日内先抑后扬,期限结构不松
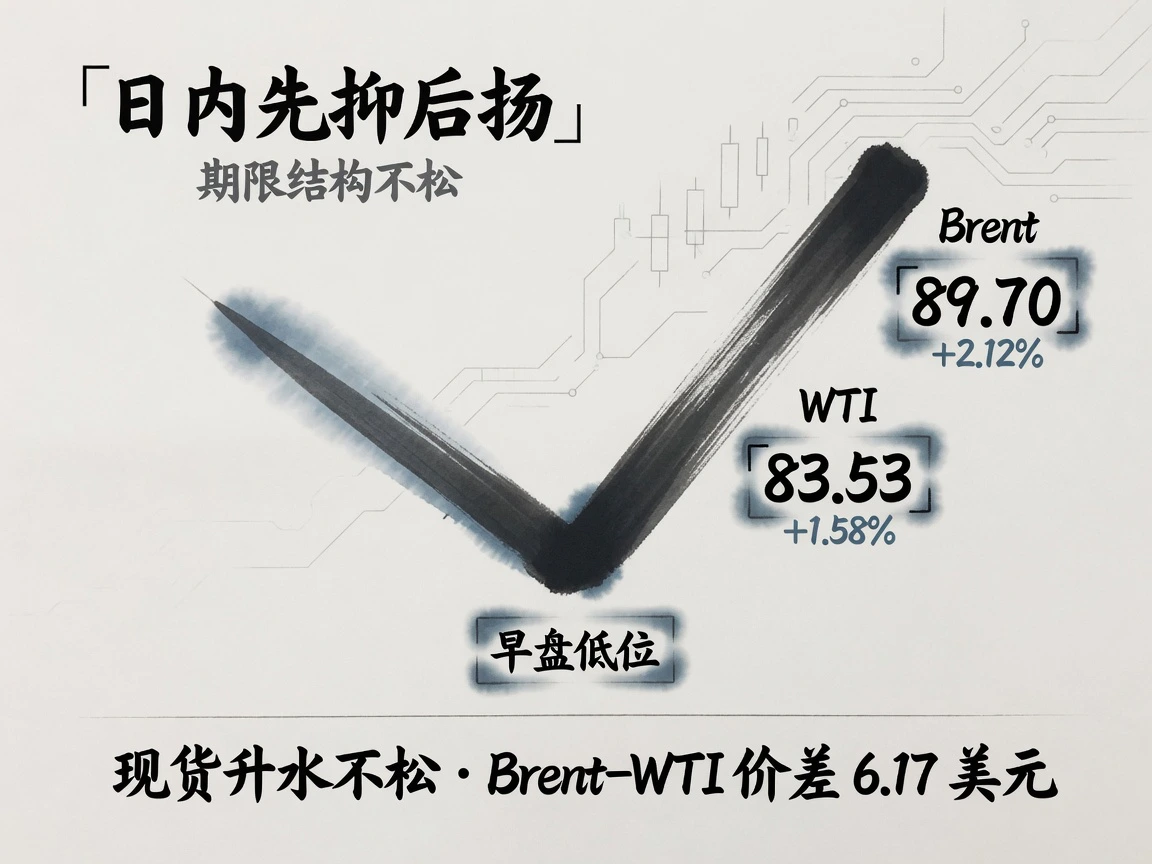
早盘阶段,伊朗与阿曼就霍尔木兹海峡“临时通行走廊”的谈判取得进展,市场一度按“海峡重开”抢跑定价,两油大幅走低,Brent 最低触及约 86.2 美元,WTI 最低下探约 80.7 美元。午后风向骤变:华盛顿口径转鹰,不仅否认存在美伊直接谈判,更明确表示无意回归 6 月备忘录条款;卡塔尔首相在德黑兰的斡旋亦未见突破;叠加俄罗斯炼厂再度遇袭、美国周度库存数据偏紧,两油自日内低位一路反弹,WTI 结算价已逼近日内区间高位(全天波动区间约 80.65–84.27 美元)。
期限结构并未向外交预期妥协。现货升水(backwardation)形态依然稳固且斜率陡峭,Brent 10月对12月价差约 3.5 美元,WTI 10月对12月价差约 4 美元,远期曲线继续认可近端缺货、远端定价恢复的逻辑。与此同时,Brent 对 WTI 价差从前一结算日的 5.61 美元走阔至 6.17 美元,反映出布伦特对海湾海运断供的风险敞口更直接,反弹力度也相应更陡。
外围定价环境整体温和。美债收益率日终仅微幅上行(2年期 4.20%、10年期 4.67%,各约 +1bp),美元指数基本在 99.1 附近走平;同日标普500上涨 0.72%,VIX 恐慌指数回落至 14.51,风险偏好回暖与油价反弹形成共振。利率与汇率仅构成温和且非主导的扰动,周四的盘面主要由原油自身的地缘博弈与库存预期所驱动。
二、累库不及预期,产品端再抽紧
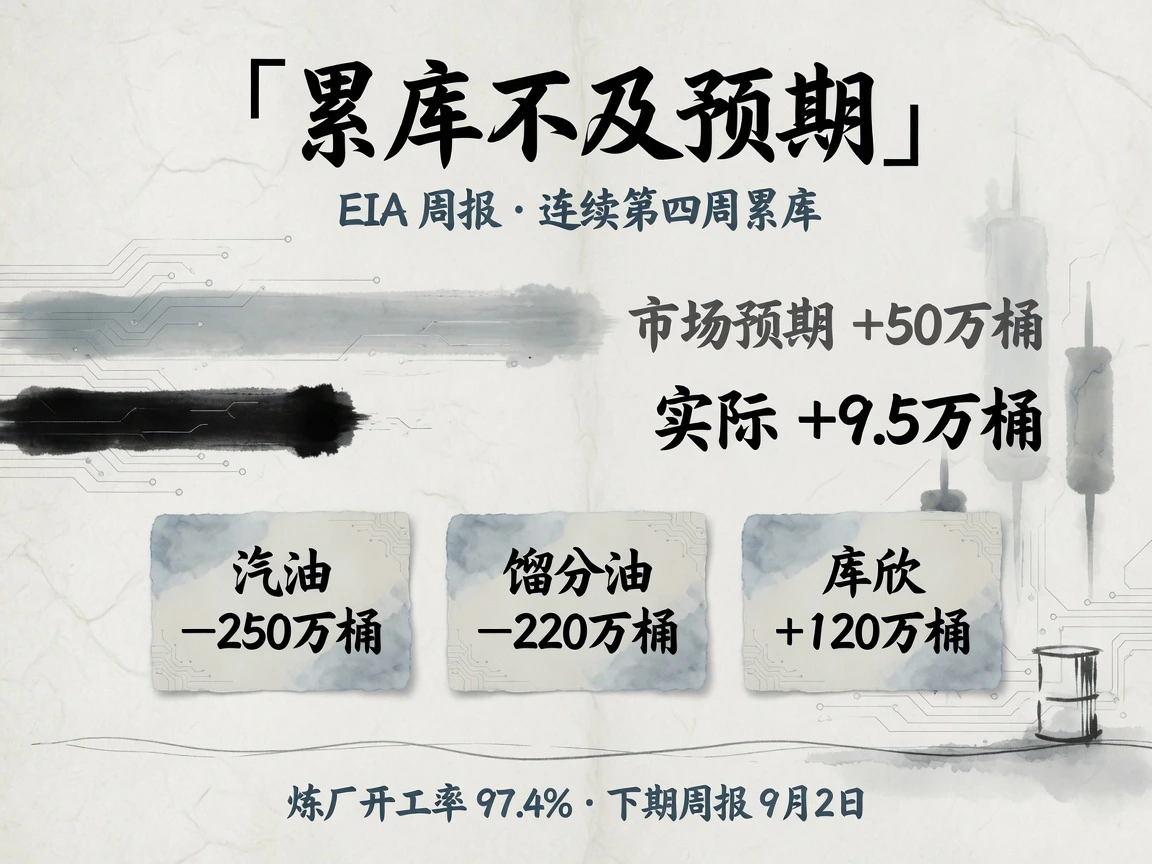
EIA 官方周报(覆盖截至8月21日当周)显示,美国商业原油库存增加 9.5万桶至 4.289亿桶,虽为连续第四周累库,且较五年均值高约 1%,但远低于市场预期的 50万桶增幅,偏紧的数据直接为油价带来支撑。库存结构延续“原油微累、成品去化”格局:库欣库存增加 120万桶至 2240万桶;战略石油储备(SPR)减少 370万桶至 2.897亿桶,政策释放仍在持续对冲海运缺口;成品端去库势头不减,汽油减少 250万桶、馏分油减少 220万桶。全美炼厂开工率升至 97.4%,几乎处于满负荷运转状态。下一期周报将于9月2日发布。
三、纸上增产与实体停摆
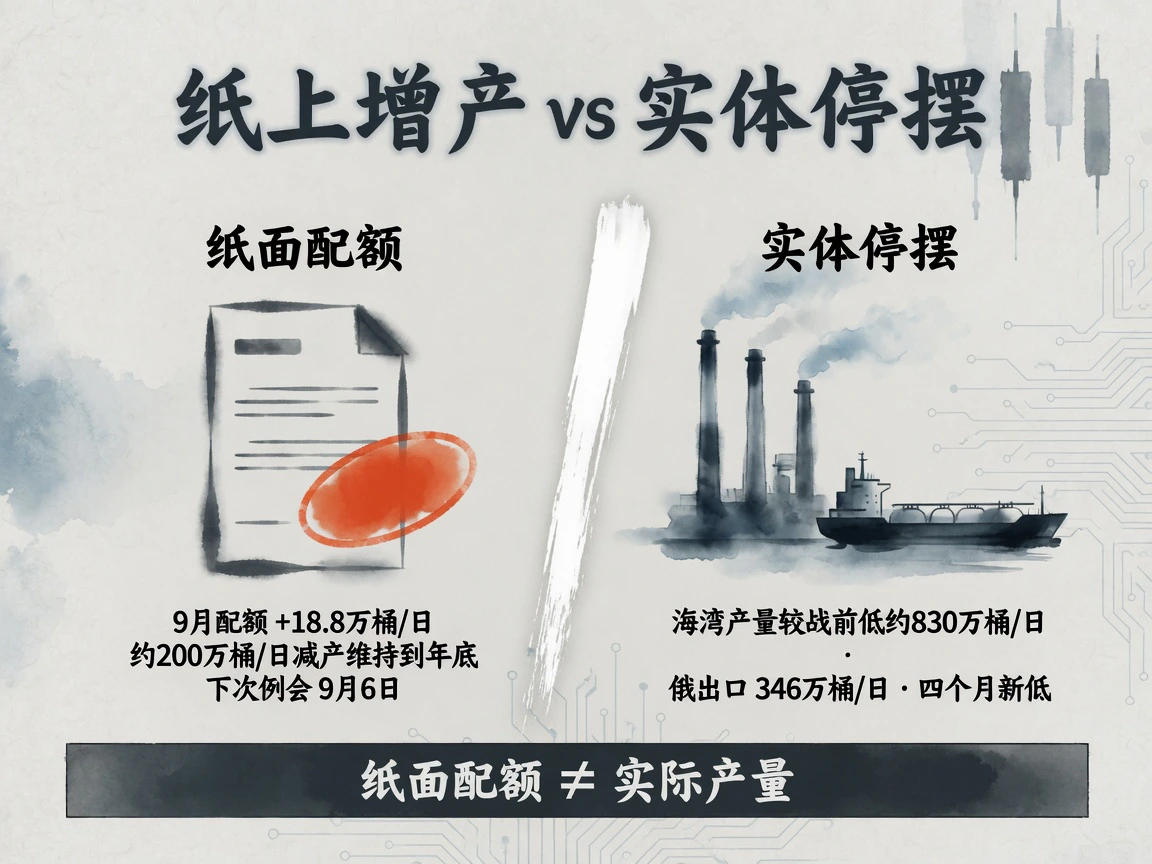
OPEC+ 在既定窗口内维持按兵不动。9月份 +18.8万桶/日的增产配额已在8月2日例会上敲定,市场普遍预期产油国将在9月6日例会上叫停10月增产;既有约 200万桶/日的自愿减产维持至年底,2027年的产能基线与配额则有待进一步复核。但实际产能与账面配额完全脱节:海湾地区实际产量仍较战前低约 830万桶/日,纸面增产更像是一个虚幻的数字。
实打实的实体停摆则在黑海蔓延。乌军在8月25日至26日再度袭击卢克石油 NORSI 炼厂,这已是该厂五个月内第五次遭遇无人机袭击导致停运;阿菲普斯基、诺沃沙赫京斯克炼厂近期也接连遇袭。受此冲击,俄罗斯原油四周平均出口量(截至8月23日)降至约 346万桶/日,创四个月新低;7月成品油出口量仅约 120万桶/日。下游装置频遭打击持续抽紧全球成品油供给,并对炼厂裂解利润形成刚性支撑。
四、中国见顶叙事,机构下修全年
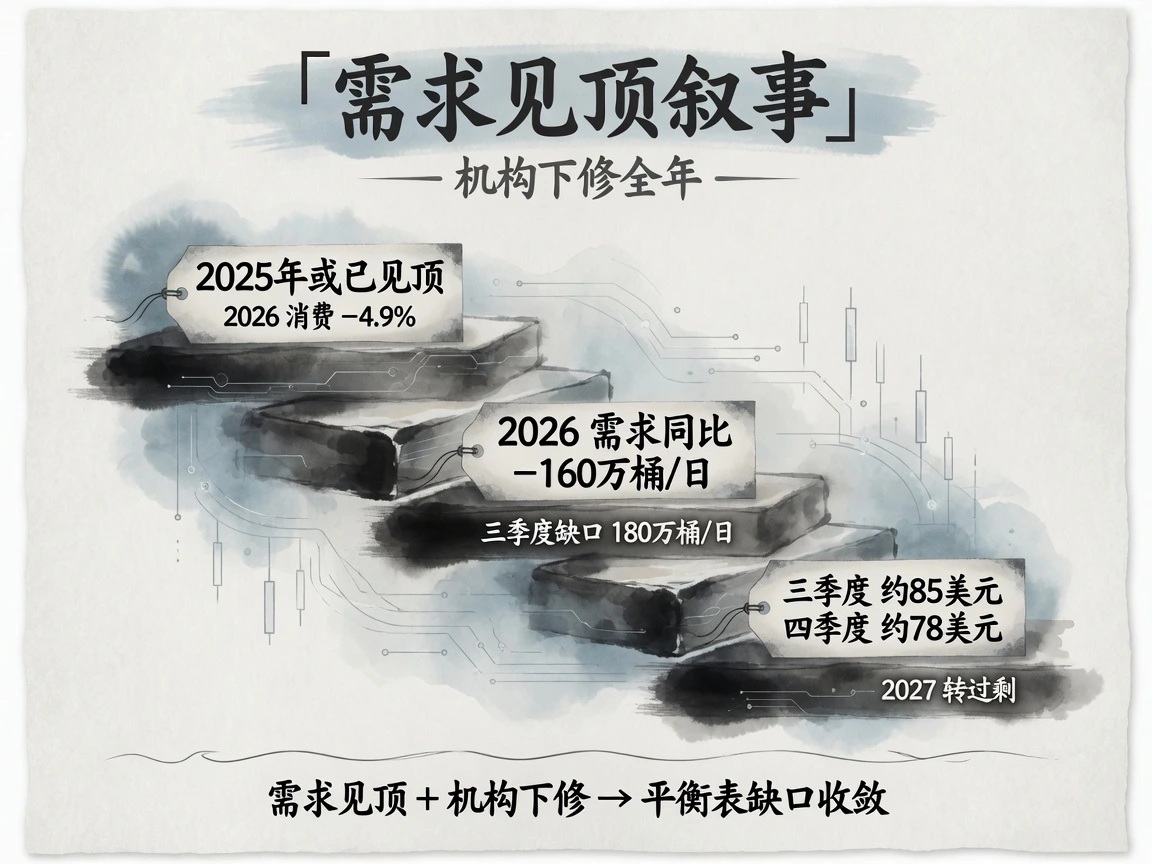
需求端最大的制约因素在于中国消费见顶的讨论。中石化董事长8月24日表示,中国石油需求很可能已在2025年见顶,中石油亦预测2026年国内原油消费将下降约 4.9%。面对高油价,国内主要买家通过削减进口、消耗库存、压缩炼厂开工率进行应对,既扮演了全球供需平衡表上的“摆动买家”,也成为悬在高油价上方的一道隐形天花板。
国际机构的平衡表预期也在同步收缩缺口。IEA 在8月报告中将2026年全球需求增速下修至同比 −160万桶/日,同时指出三季度供需缺口约在 180万桶/日(较此前预估上调);EIA 8月短期能源展望(STEO)则给出三季度布伦特均价约 85美元、四季度约 78美元的回落路径,并预计全球供需将在2027年转入过剩。
五、外交乐观退潮,实体缺口不退
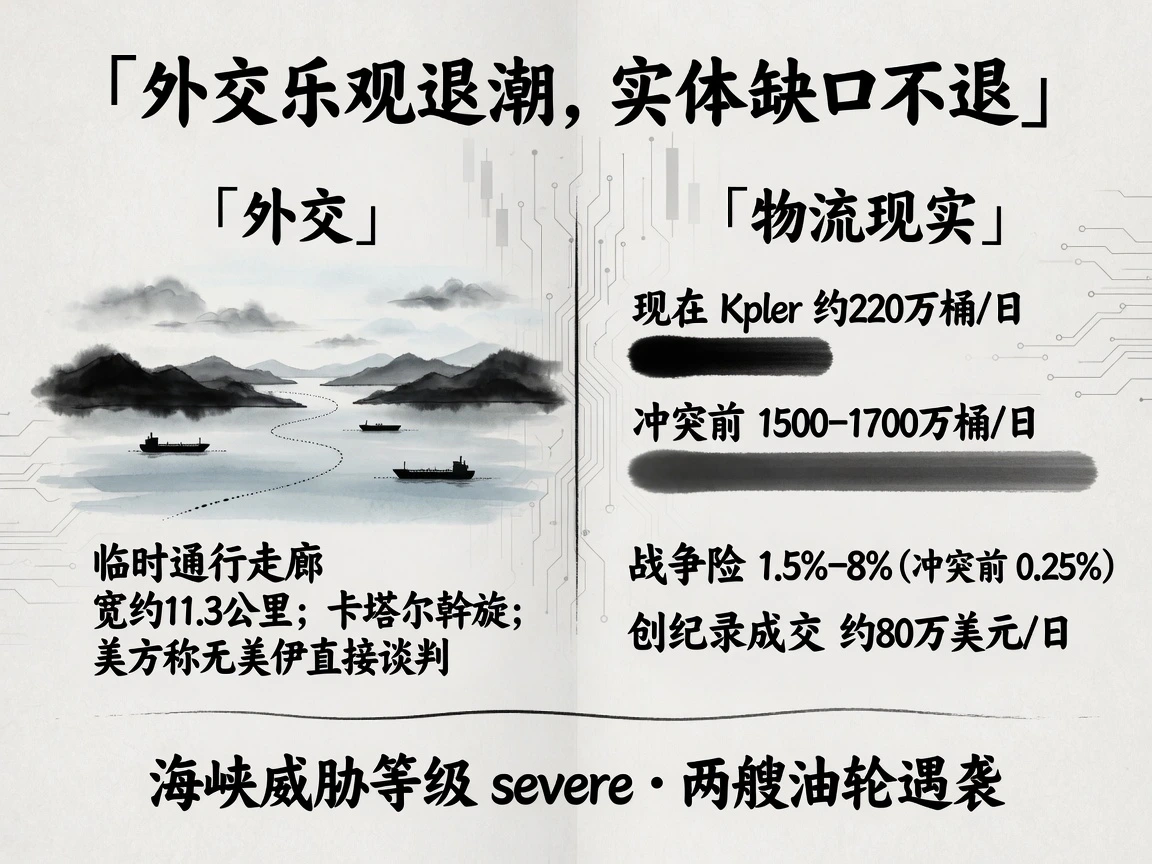
周四盘面完全被多变的外交动向所拉扯。伊朗与阿曼8月26日在德黑兰商讨推进“临时框架”:包括设立宽约 11.3 公里的临时通行走廊、联合排雷以及潜在的通行费分成。然而伊方内部口径率先打架:革命卫队声称已就航道控制及收入分成达成一致,高级消息人士却表示协议远未成形。8月27日卡塔尔首相亲赴德黑兰斡旋,但美方立场迅速转鹰,明确表态不存在美伊直接接触,坚决拒绝重回6月备忘录条款,并继续以史上最严制裁施压。
实体层面的物流数据依然滞后于纸面传闻。霍尔木兹海峡的直接过峡原油流量仍处极度低位:Kpler 直航口径统计仅约 220万桶/日,交易员口径(计入海湾产商部分恢复装船)也仅在 600–800万桶/日,远低于冲突前 1500–1700万桶/日的常态水平。航运安全风险警报未解:8月24日至25日,两艘油轮(Metro Venetian 与 AL SALAM II)在海峡南侧遭到不明投射物袭击,虽未造成人员伤亡与泄漏且无人认领,联合海事信息中心依然将海峡威胁评级维持在最高级别的“severe”。
运价与保险费率更能说明真实风险。8月24日当周,波斯湾至中国航线(TD3C)VLCC 运价约为 58.5–62.4美元/日(Worldscale 570–606),个别海湾装船实单甚至创下约 80万美元/日的历史天价;针对不同船型的战争险费率高达船体价值的 1.5%–8%,而冲突爆发前该费率仅约 0.25%。
六、市场在定价什么,近端一个高风险窗口
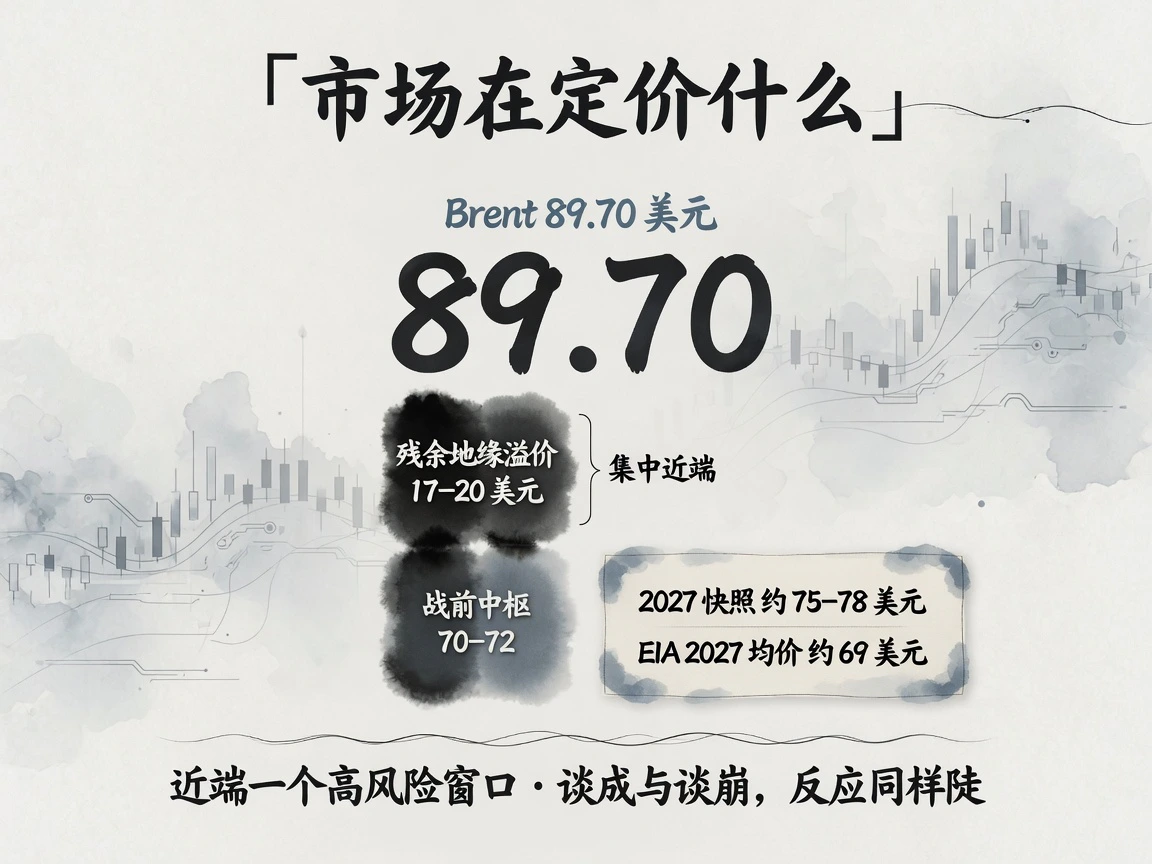
周四的最终结算,是两种定价预期在日内剧烈交锋后的结果:早盘按“海峡重开”预期抢跑,价格砸出日内低点;午后重回“断供现实”定价(美方转鹰、俄炼厂遇袭、EIA库存利多),推动油价强劲拉回收涨。以 Brent 89.70 美元的结算价对照战前约 70–72 美元的价格中枢(本专题基准参照),近端残余的地缘风险溢价仍在 17–20 美元左右;而远月合约与机构平衡表给出的却是缺口收缩、2027年走向过剩的指引(2027年 Brent 远期快照约 75–78 美元,EIA 预测 2027 年均价约 69 美元)。
远近两端的鲜明倒挂表明,风险溢价几乎全数积聚在近端合约。这构成了一个极为脆弱且高度敏感的高风险窗口:多空双方对局势破局与谈判遇阻的边际反应都极为剧烈。只要霍尔木兹海峡的过运流量仍在低位、黑海炼厂的断供依然持续,虚幻的外交预期便难以真正击穿现实供给缺口为油价筑起的底部支撑。
截稿时段电子盘(北京时间8月28日 08:21/08:16):WTI 报 83.44 美元,Brent 报 88.44 美元,分别较当日结算价低约 0.1 美元和 1.3 美元。此为即时快照,不计入官方日变动统计口径。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…