
9月2日,美联储维度的两份关键信号交织共振:最新披露的褐皮书勾勒出经济温和扩张、就业不温不火、物价黏性犹存的综合体征;纽约联储主席威廉姆斯在专访中则对9月加息保持「不背书、不关门」的平衡立场。二者口径互为印证,促使利率期货市场在非农与通胀数据揭晓前夕,将约六至七成的加息定价维持在高位,静候9月中旬议息会议给出最终决议。
经济数据:褐皮书里的「温和」与「分化」
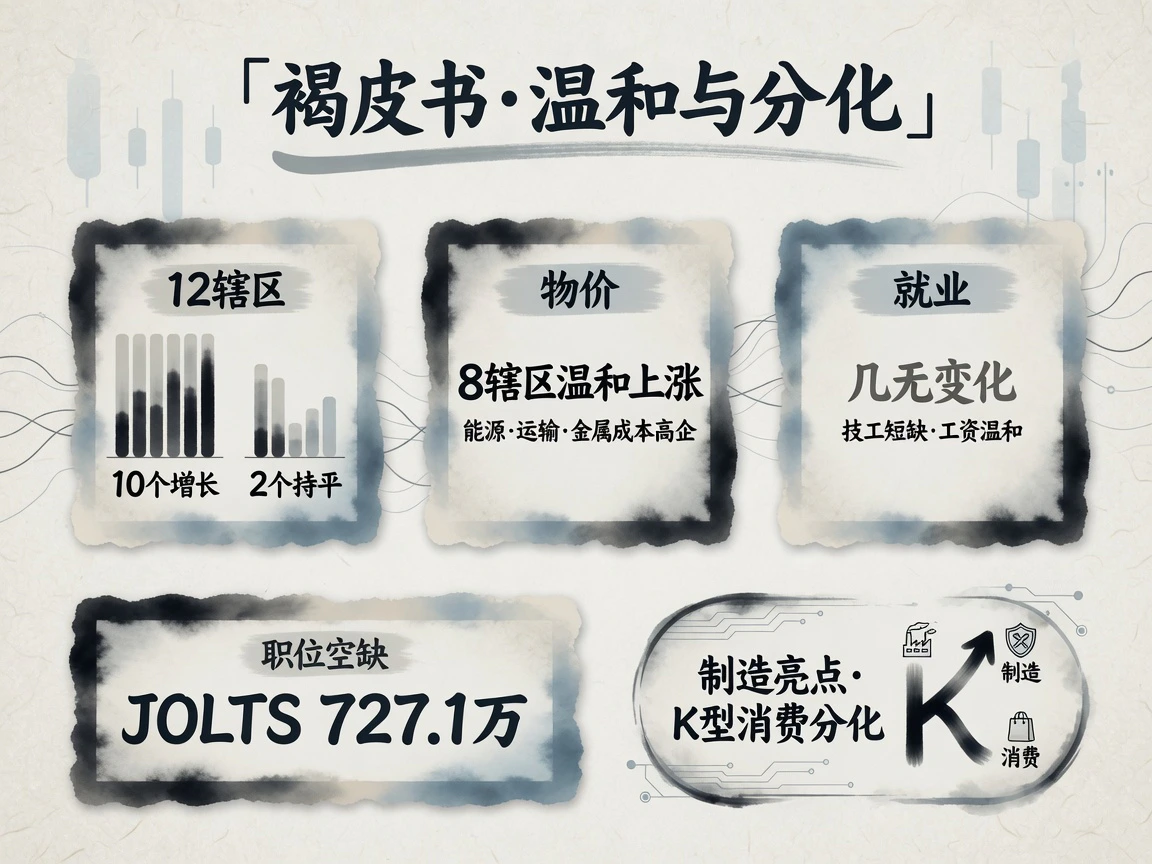
9月2日(美东时间)发布的褐皮书,调查样本截至8月24日,是9月FOMC会议前最后一份全美地区经济全景体检报告。在12个联储辖区中,有10个辖区的经济活动录得轻微至温和增长,其余2个基本持平。
就业层面整体表现为「几无变化」:建筑与制造领域的熟练技工短缺依旧,工资涨幅保持在温和至适度区间。价格方面,有8个辖区报告物价「温和上涨」,能源、运输及工业金属等上游投入成本居高不下,叠加关税与保险费用的持续传导;不过终端消费者对价格的敏感度显著上升,企业向下游转嫁成本的实际空间已被明显挤压。
行业表现则呈现清晰割裂:制造业成为全书亮点,主要受数据中心算力基建与国防军工订单支撑;消费端则延续「K型」分化走势,高端商品消费需求坚挺,而中低收入等价格敏感群体的预算约束正在加剧。受访企业对总体前景偏向正面,但辖区间情绪分化加深,核心不确定性聚焦于能源价格波动、贸易政策走向以及地缘冲突。
结合前一日出炉的7月JOLTS职位空缺(727.1万)来看,美国劳动力市场正在呈现一幅微妙的图景:既未紧俏到足以催生薪资-通胀螺旋,又未疲软到引发市场对失业失速的担忧,整体仍处于良性再平衡通道中。
权威发声:威廉姆斯「不确认,也不关门」
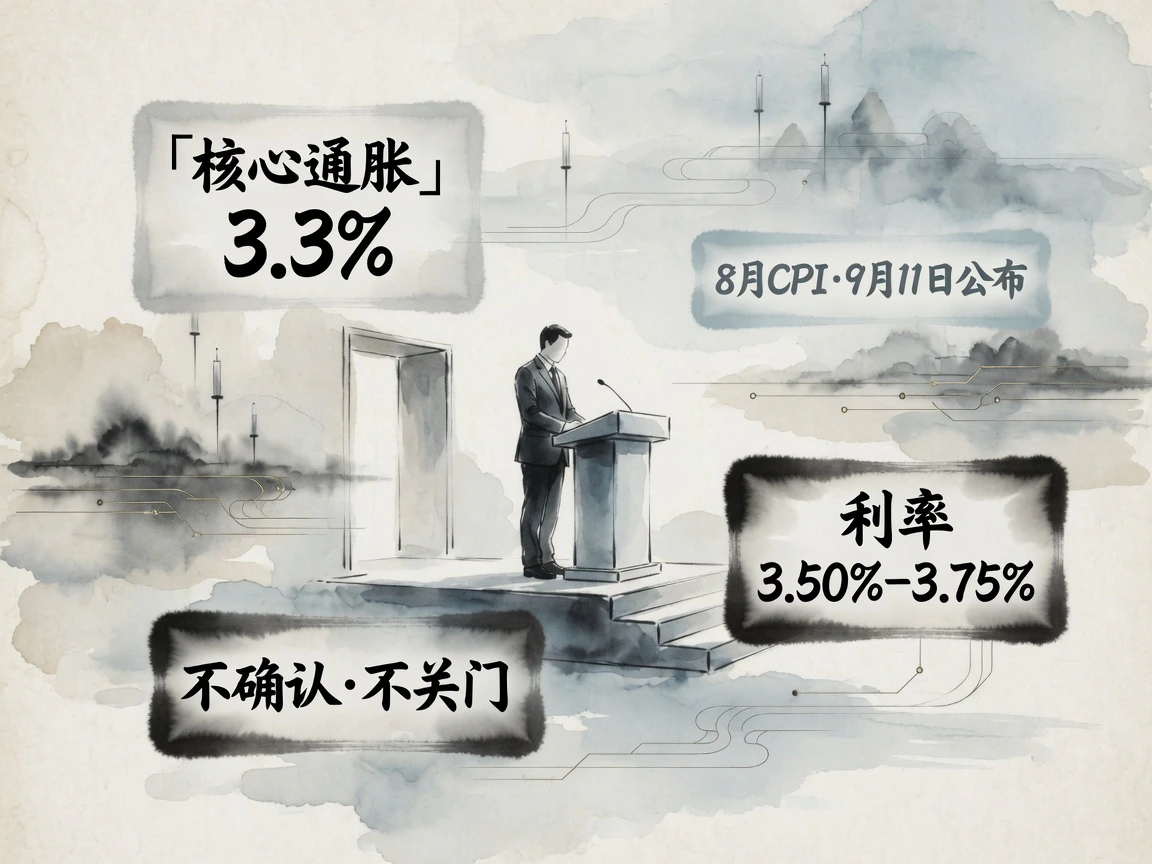
同日上午,纽约联储主席威廉姆斯公开表示,近期通胀放缓的进展「令人鼓舞」。目前约3.3%的核心通胀主要来自关税调整与能源价格的一次性外生冲击,尚未观察到向更广泛核心服务领域蔓延的二次传导迹象;中长期通胀预期锚定良好,薪资增速亦受控。随着关税效应逐步淡出,预计通胀将保持缓慢回落态势。不过他同时强调,货币决策需审视经济基本面的全貌,而非单凭一两个月的读数下结论,而在9月决议前,市场还将迎来最后一份关键通胀答卷——9月11日公布的8月CPI。
在政策取向上,威廉姆斯继续维系战术平衡。他重申赞同7月将联邦基金利率维持在3.50%–3.75%区间的决定,直言「目前尚无明确迹象」表明9月必须加息,但同样保留了依据硬数据相机抉择的灵活性。这种表态被市场直观解读为:对9月加息既未给出承诺,也未关死大门。
针对近期长端美债收益率的走阔,威廉姆斯将其归因于宏观基本面韧性,以及AI基础设施与数据中心投资带来的旺盛融资需求(即实际自然利率上升),而非源于通胀失控担忧或债券市场功能失灵;在此基调下,他再次重申了美联储让通胀坚定回归2%目标的法定职责。
政策预期:加息押注盘桓六到七成
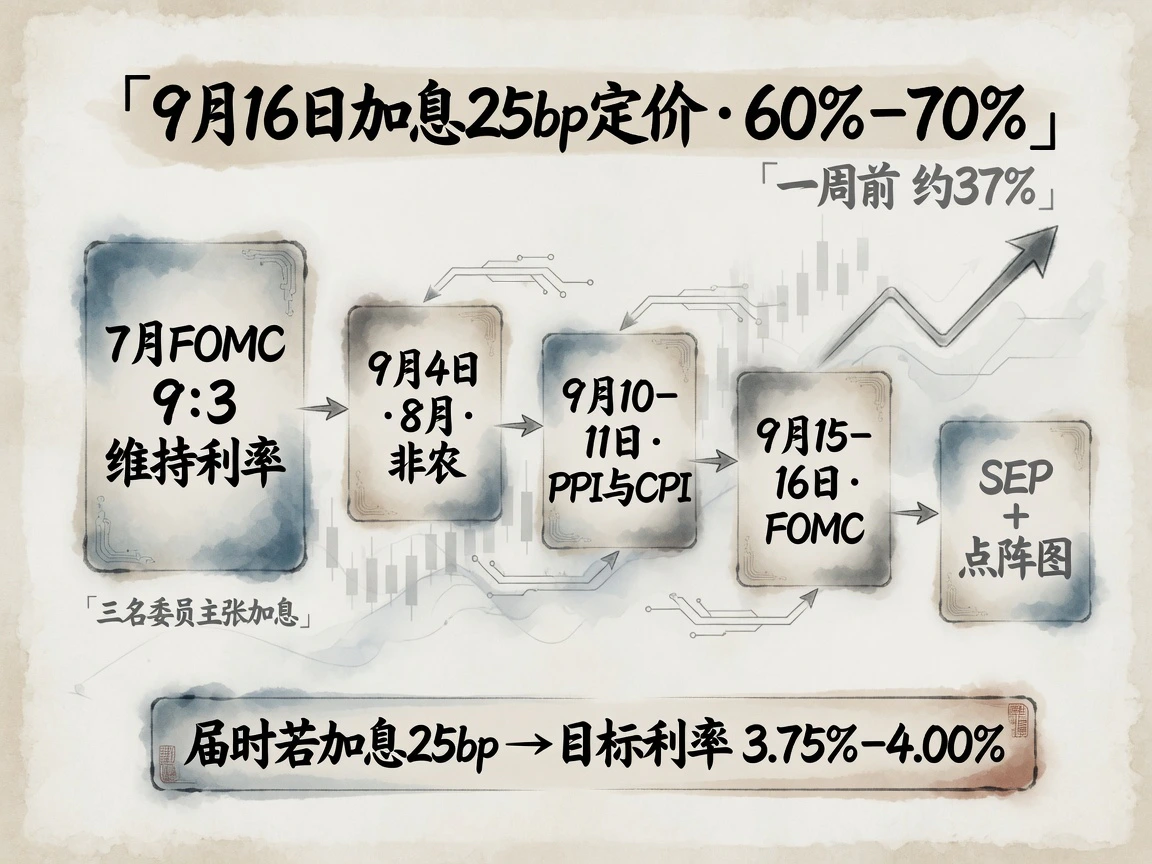
CME FedWatch监测数据(9月2日盘中与盘后多份截面)显示,市场对美联储在9月16日加息25个基点至3.75%–4.00%的隐含概率,落在约60%–70%的震荡区间:早间读数约66%,盘后快照约为60.4%,另有部分统计口径触及70%,均较一周前的约37%大幅抬升。尽管各时点读数随市场交易有所起伏,但指向清晰:市场虽将「小幅加息」视为基准概率路径,但尚未形成一致性确定预期。威廉姆斯讲话后,部分机构分析师明确指出,重启加息的充分理由尚未被彻底坐实,当前的利率定价可能隐含了一定程度的高估。
政策历史锚点依然清晰。7月FOMC曾以9:3的投票比例维持利率不变,三位投下反对票的委员力主加息,彼时市场对9月加息的定价仅在四成上下。眼下的真正悬念完全系于会前的一组核心数据:9月4日出炉的8月非农就业,以及9月10日至11日接踵而至的PPI与CPI。随后,美联储将在9月15日至16日召开FOMC议息会议。除利率决议外,同场公布的季度经济预测摘要(SEP)与利率点阵图,才将为全年的货币政策轨迹提供最终裁决与前瞻指引。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…