
美东时间2026年8月31日,美联储主席沃什迎来就任后的首场多边外交亮相:在G20财长与央行行长会议开幕式上,他与美国财长贝森特共同发表开场致辞。两周前在杰克逊霍尔年会上,沃什曾提出“通胀是一种选择”,此番他顺势将这一论断延伸为“增长同样是一种选择”。在缺乏重磅宏观数据指引的窗口期内,这场表态迅速挑动了市场的紧缩神经,9月加息的定价概率应声推升至近三分之二。
目前的政策基准未变:联邦基金利率目标区间仍维持在3.50%—3.75%。在7月29日的FOMC会议上,美联储以9:3的投票结果按兵不动,但罕见有三位委员投出反对票并主张加息。下一次利率决议及最新季度点阵图,将于9月15—16日揭晓。
沃什 G20 首秀:增长也是选择
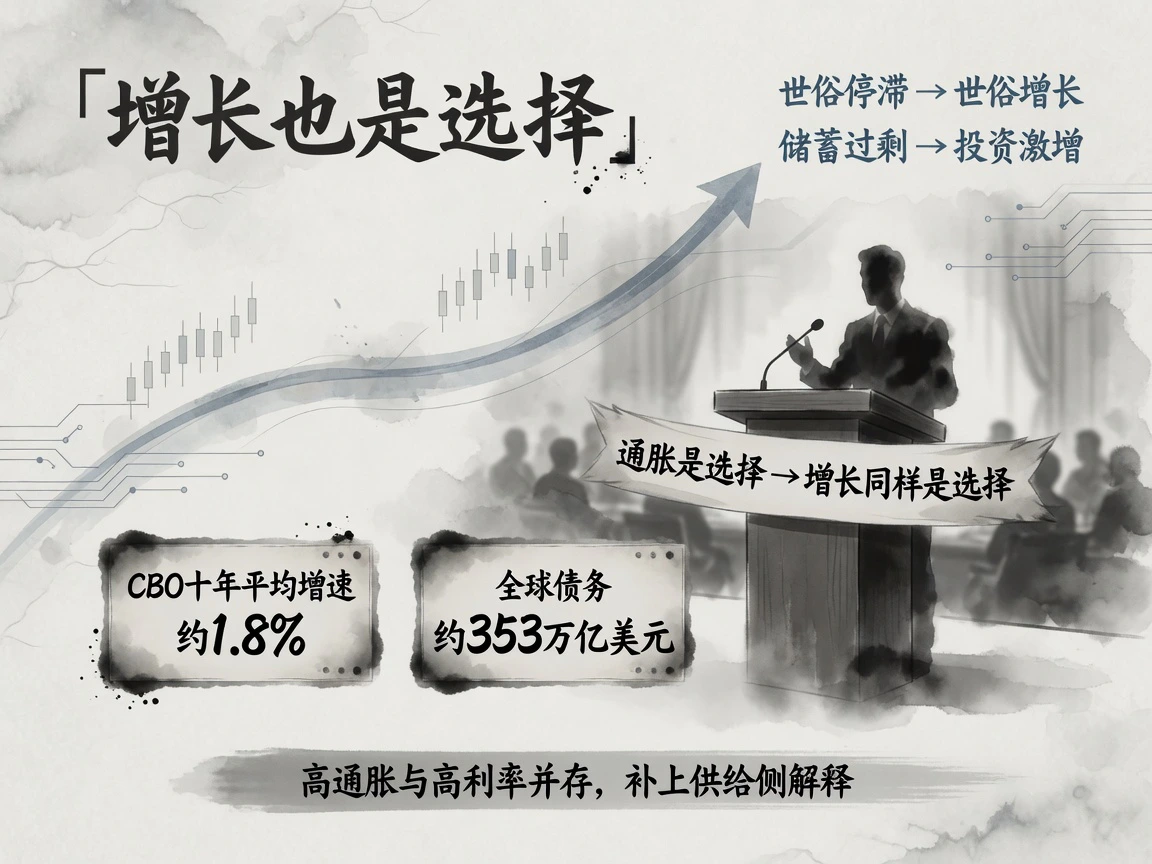
沃什当天的开场发言十分精简,更接近即席阐述观点而非宣读正式讲稿,美联储官网亦未刊发全文,但其中传递的信息密度极高。他先是重申既有政策立场,随即明确加码:“我说过通胀是一种选择,今天我想补充的是——增长同样是一种选择,而且是在座各位共同的选择。”
紧接着,他直接否定了G20多年来沿用的两大主流叙事:所谓“长期停滞”(secular stagnation)已成为过去时,全球正迈向“长期增长”的新阶段;而曾被广泛讨论的“全球储蓄过剩”同样已成旧闻,若用一句话概括当下,那就是“全球投资激增”。
在论及经济动能时,沃什指出美国经济增速正在强化。他援引国会预算办公室(CBO)对未来十年年均约1.8%的增速预测,并指出该预测对生产率的假设“相当温和”,由此抛出核心追问:AI带动的庞大资本开支,究竟能否从实质上抬升并长期维持全要素生产率?这一发问的潜台词十分清晰——评估经济与通胀趋势,视角不能仅局限于需求侧,更要重估供给侧约束与潜在增速。这与美方在本次会议设定的主线高度契合:在创纪录的全球债务(约353万亿美元)重压下,唯有依靠增长才能摆脱债务泥潭;能源冲击、制裁、数字资产以及跨境支付等议题亦同步列入讨论。
此番表态与他8月28日在杰克逊霍尔“通胀依旧偏高、美联储仍有工作要做”的立场形成了有力互补:强化增长叙事丝毫没有放宽对通胀的容忍度,反而从供给侧逻辑为“高通胀与高利率并存”提供了理论依凭。窗口期内美联储暂无其他官员公开露面,截稿时G20联合公报尚未公布。
加息定价再上台阶
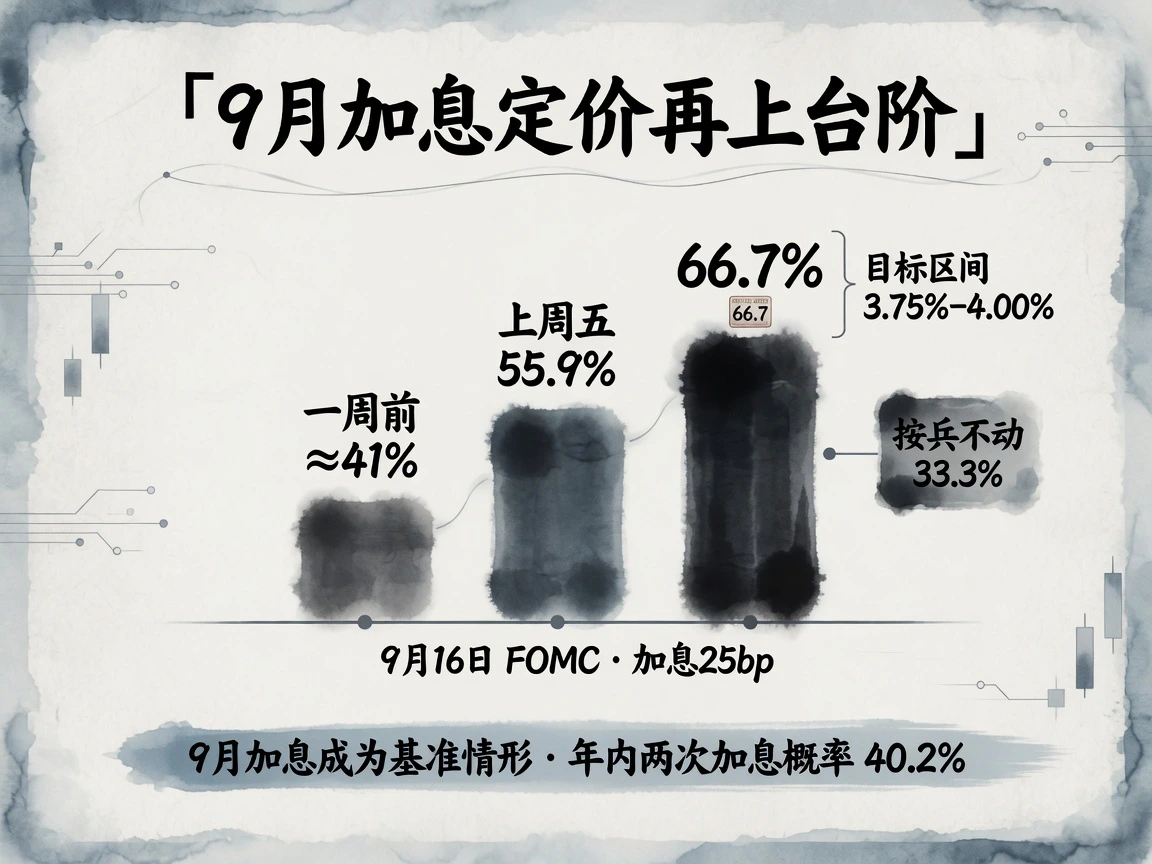
利率衍生品市场的走势迅速呼应了沃什发言中的鹰派底色。截至美东时间8月31日13:25,CME FedWatch监测数据显示(Investing.com跟踪转述),9月16日加息25个基点至3.75%—4.00%的隐含概率已跃升至66.7%,维持按兵不动的概率回落至33.3%。相比之下,上周五(8月28日)收盘时这一概率对比为55.9%对44.1%,而仅仅一周前,市场更偏向按兵不动(约59.3%)。第三方机构TipRanks同日的追踪数据也显示加息概率达到65.9%(8月28日为57%、前一周为41.4%),其测算的年内路径更是显示,“年内累计加息两次”的概率升至40.2%,略微反超“加息一次”的39.6%。
两处口径的读数高度咬合,反映出资金押注方向的高度一致,对政策敏感的短端美债收益率也同步走高。需要客观指出的是,8月31日这轮紧缩预期的骤升,既包含了对沃什讲话的即时消化,也带有关键数据出炉前防守性调仓的影响;各交易平台的实时快照虽有细微摆动,但“9月加息演变为基准情景”的趋势已十分确立。
接下来看什么
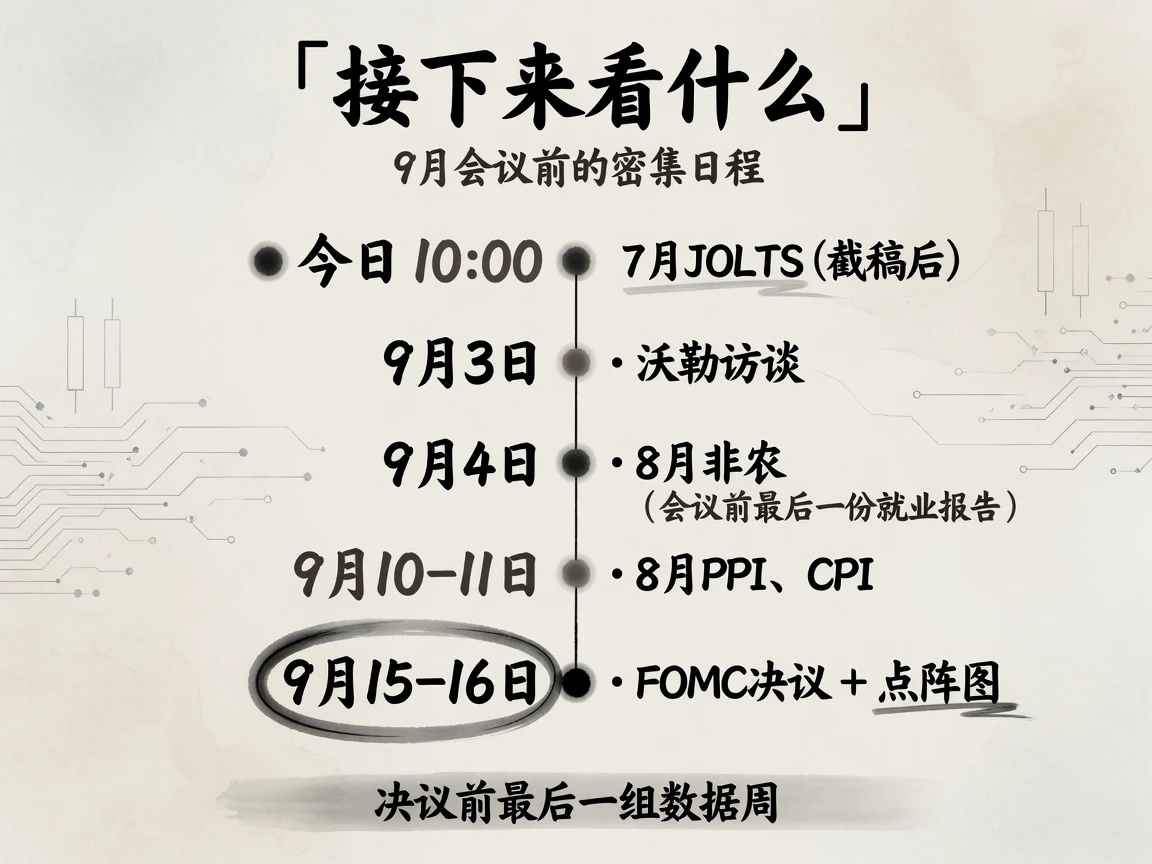
从本周起,决定决议走向的核心节点将密集落地:今日美东时间10:00公布的7月JOLTS职位空缺与美联储理事巴尔的经济展望讲话均在截稿之后;9月3日,美联储理事沃勒将接受路透专访,释出关键风向;9月4日公布的8月非农就业报告,则是9月议息会议前的最后一份重磅就业答卷。
进入中旬后,博弈节奏更为紧凑:9月10日至11日将相继披露8月PPI与CPI通胀数据;9月15日至16日,FOMC将公布利率决议,并同步出炉最新季度经济预测与利率点阵图,会后沃什将出席新闻发布会。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…