
8月28日,美联储主席沃什在杰克逊霍尔全球央行年会上发表就任以来的首次主旨演讲。这场演讲并未给出传统意义上的前瞻指引,而是直接为9月议息会议划出红线:“通胀须清晰且以足够快的速度迈向2%目标,否则我们有事要做。”此言一出,市场对9月加息的押注从约三分之一迅速拉升至接近五五开,对政策高度敏感的短端利率应声走高。
自2025年12月以来,联邦基金目标区间一直维持在3.50%–3.75%。7月底的FOMC会议虽以9:3的投票结果维持利率不变,但投反对票的三位票委均主张即刻加息。沃什此次表态,是两次议息会议窗口期分量最重的一次政策沟通,基调虽延续了此前联储内部的偏鹰取向,但由一把手亲自定调,分量不可同日而语。
首秀定调:给路线图,不给前瞻指引
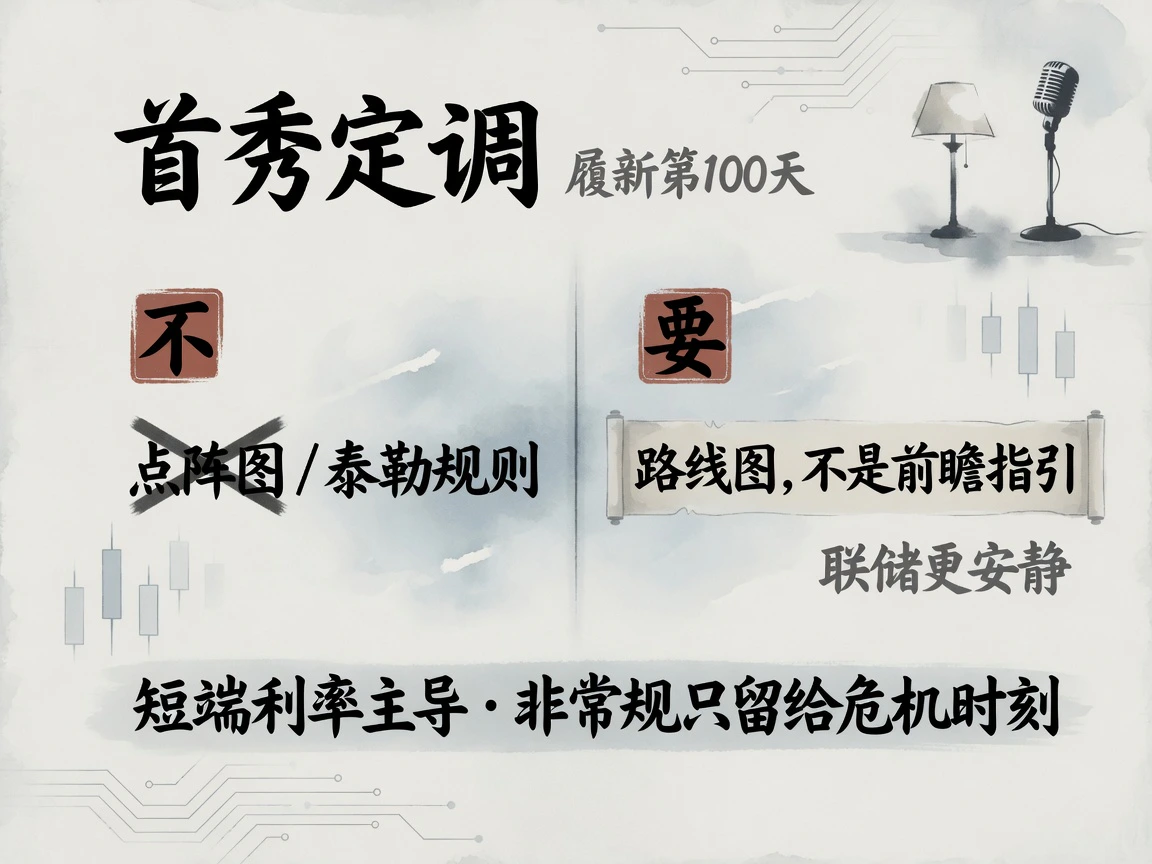
演讲题为《In Our Time》,当天恰逢沃什执掌美联储第100天。他开宗明义地表示,这只是一份“路线图,而非前瞻指引”。沃什明确排斥点阵图和泰勒规则等机械化的政策反应函数,强调联储应当“更安静”,政策沟通的核心是服务于做出正确决策,透明度与可预测性本身并非终极目的。在政策工具上,短端利率依然是实现双重使命的主导抓手,非常规资产负债表工具仅保留给危机时刻。同时他提醒,货币总量因素值得重新审视,当前通胀预期虽锚定良好,但绝不可掉以轻心。
通胀门槛:3.7%的PCE,难言「清晰迈向2%」
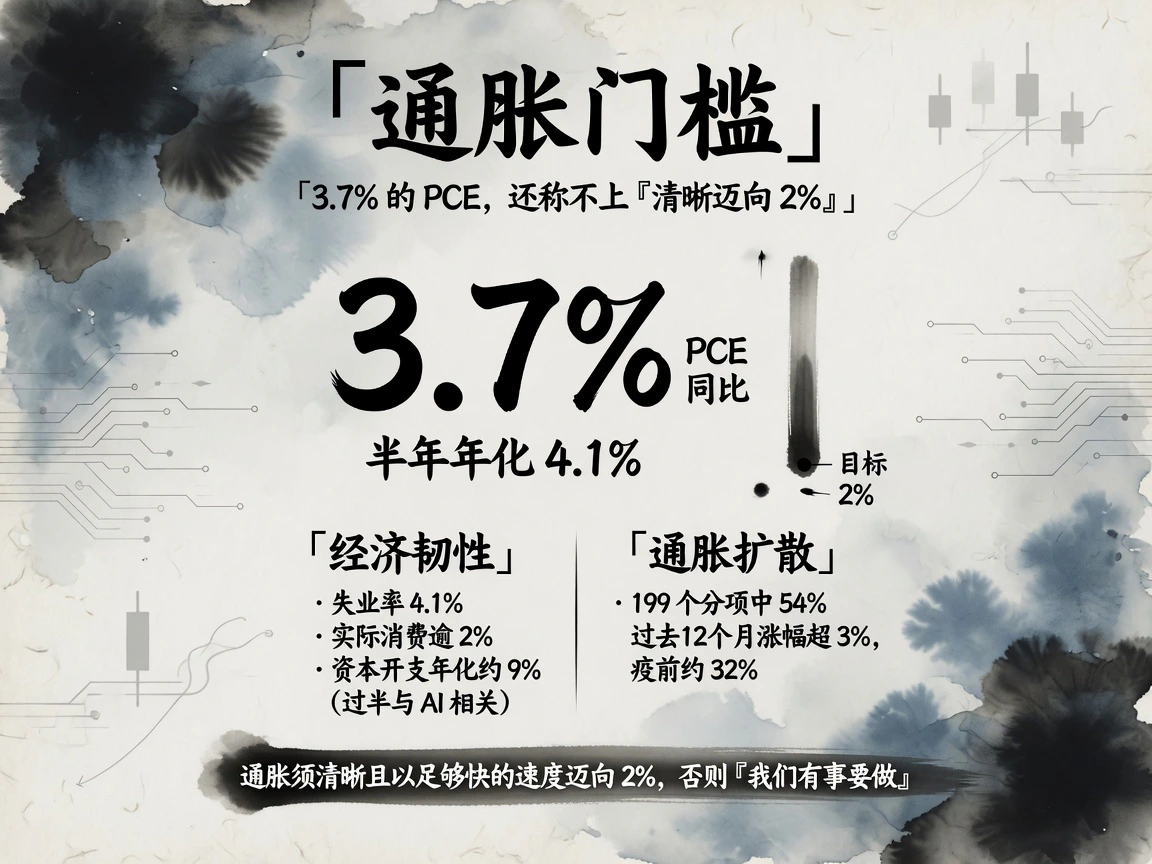
审视经济基本面,沃什给出的定性是“紧而不缩”。失业率维持在4.1%的长期低位区间;周度初请失业金人数四周均值接近数十年低点;企业资本开支近四个季度年化增速约9%,其中过半由AI投资拉动;居民实际消费近四季度增长逾2%;信贷市场“几乎看不到政策受限的迹象”。然而,通胀依然是眼下最为棘手的问题:PCE同比仍达3.7%,半年年化增速反弹至4.1%;在统计篮子的199个细项中,54%的项目过去12个月涨幅超3%,明显高于疫情前约32%的历史常态。
沃什坦承入夏以来的通胀数据优于预期,但“仍不足以证明潜在趋势已实质性好转”。为此,他设定的检验标准简短且极具可验证性:潜在通胀必须清晰且以足够快的节奏向目标收敛,否则联储就“不得不采取行动”。这一立场延续了7月议息会议的基调——当时包括沃什在内的多数票委选择静候更多数据验证,但随时保持行动准备。
市场重定价:9月加息从三成拉回五五开
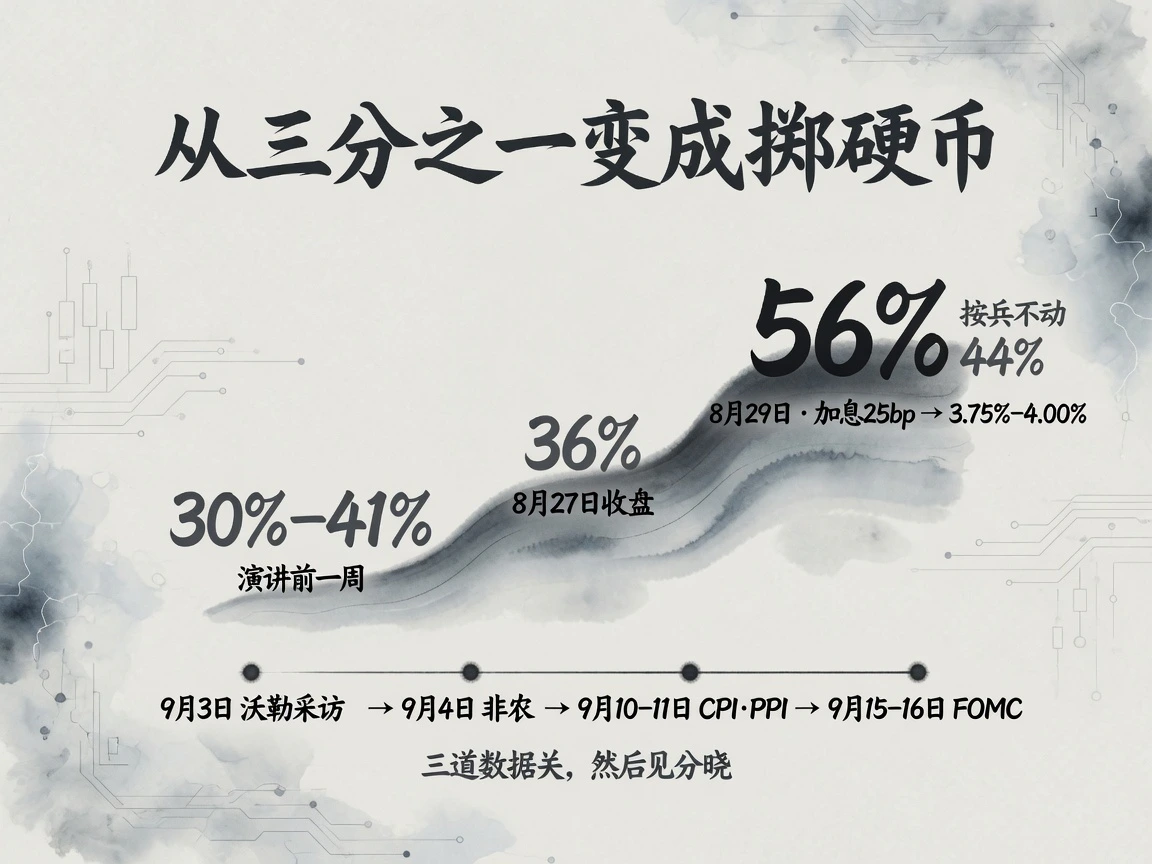
演讲结束后,预期面迅速重构。截至8月29日,CME FedWatch显示:9月16日加息25个基点至3.75%–4.00%的概率升至约56%,维持不变的概率降至44%;而在演讲前一周,加息概率仅徘徊在30%–41%,8月27日收盘时亦仅为36%。Kalshi、Polymarket等预测市场的押注同样贴近五五开,短端利率的同步上行与这轮鹰派重定价相互印证。
在最终决议出炉前,市场还需穿越三道关键数据关口:首先是9月3日沃勒理事接受路透专访释放的边际信号;其次是9月4日出炉的8月非农就业报告(议息会议前的最后一份就业答卷);紧接着是9月10日至11日公布的8月PPI与CPI(最后的两份通胀验证)。随后,9月15–16日的FOMC会议将正式给出利率决议与最新经济预测。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…